Cách tính thuế GTGT, thuế TNCN cho hộ kinh doanh 2026 theo Quyết định 3389 khi bỏ thuế khoán.

Cách tính thuế GTGT, thuế TNCN cho hộ kinh doanh 2026 theo Quyết định 3389 khi bỏ thuế khoán.
13.10.2025
smartsign

Ngày 06/10/2025, Bộ Tài chính ban hành Quyết định 3389/QĐ-BTC phê duyệt đề án “Chuyển đổi mô hình và phương pháp quản lý thuế đối với hộ kinh doanh khi xóa bỏ thuế khoán

Ngày 17/5/2025, Quốc hội thông qua Nghị quyết 198/2025/QH15 về một số cơ chế, chính sách đặc biệt phát triển kinh tế tư nhân.

Nghị quyết 198/2025/QH15 nêu rõ, hộ kinh doanh, cá nhân kinh doanh không áp dụng phương pháp khoán thuế từ ngày 01/01/2026. Hộ kinh doanh, cá nhân kinh doanh nộp thuế theo pháp luật về quản lý thuế. 

Trước đó, tại Nghị quyết 68-NQ/TW ngày 04/5/2025 của Bộ Chính trị về phát triển kinh tế tư nhân. Bộ Chính trị yêu cầu tập trung quán triệt, thực hiện quyết liệt, đồng bộ, hiệu quả các nội dung. 

Đáng chú ý, tại nhiệm vụ hỗ trợ thực chất, hiệu quả doanh nghiệp nhỏ, siêu nhỏ và hộ kinh doanh, Bộ Chính trị yêu cầu xóa bỏ hình thức thuế khoán đối với hộ kinh doanh chậm nhất trong năm 2026.

Đồng thời, tại Quyết định 3389/QĐ-BTC cũng nêu rõ mục tiêu cụ thể cần thực hiện trong thời gian sắp tới là đảm bảo hộ kinh doanh áp dụng phương pháp tự khai, tự nộp thuế từ ngày 01/01/2026.

Như vậy, kể từ ngày 01/01/2026, sẽ bỏ thuế khoán đối với hộ kinh doanh, cá nhân kinh doanh.

Theo đó, tại Bảng 2 mô hình quản lý thuế với hộ, cá nhân kinh doanh ban hành kèm theo Quyết định 3389/QĐ-BTC hướng dẫn cách tính thuế hộ kinh doanh 2026 khi bỏ thuế khoán sang kê khai như sau: 
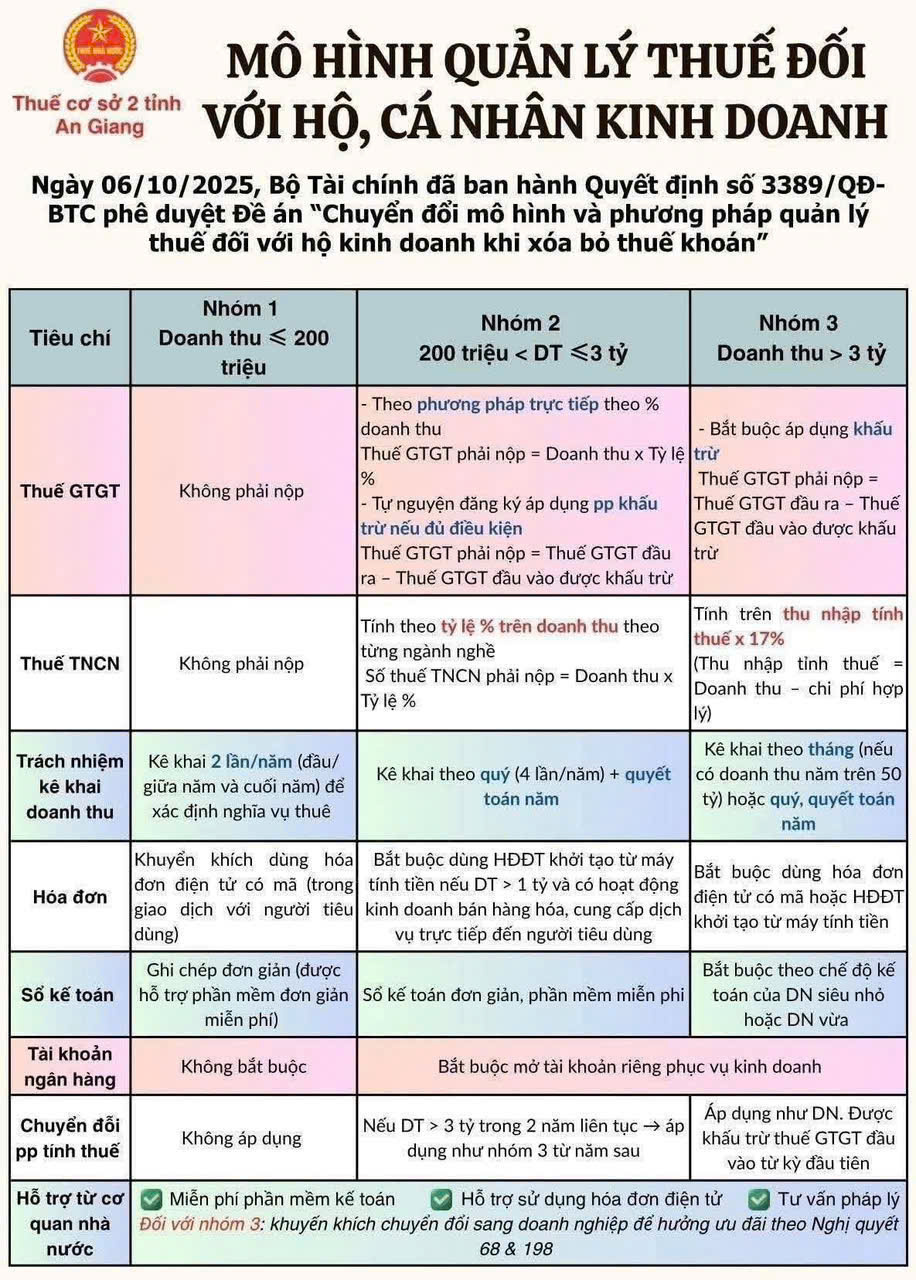
 

Bỏ thuế khoán: Căn cứ tính thuế đối với hộ kinh doanh thế nào?

Theo Điều 10 Thông tư 40/2021/TT-BTC thì dù có bỏ thuế khoán thì căn cứ tính thuế đối với hộ kinh doanh, cá nhân kinh doanh vẫn dựa trên doanh thu tính thuế và tỷ lệ thuế tính trên doanh thu. Cụ thể: 

– Doanh thu tính thuế

Doanh thu tính thuế GTGT và doanh thu tính thuế TNCN đối với hộ kinh doanh, cá nhân kinh doanh là doanh thu bao gồm thuế (trường hợp thuộc diện chịu thuế) của toàn bộ tiền bán hàng, tiền gia công, tiền hoa hồng, tiền cung ứng dịch vụ phát sinh trong kỳ tính thuế từ các hoạt động sản xuất, kinh doanh hàng hóa, dịch vụ, bao gồm cả các khoản thưởng, hỗ trợ đạt doanh số, khuyến mại, chiết khấu thương mại, chiết khấu thanh toán, chi hỗ trợ bằng tiền hoặc không bằng tiền; các khoản trợ giá, phụ thu, phụ trội, phí thu thêm được hưởng theo quy định; các khoản bồi thường vi phạm hợp đồng, bồi thường khác (chỉ tính vào doanh thu tính thuế TNCN); doanh thu khác mà hộ kinh doanh, cá nhân kinh doanh được hưởng không phân biệt đã thu được tiền hay chưa thu được tiền.

– Tỷ lệ thuế tính trên doanh thu

+ Tỷ lệ thuế tính trên doanh thu gồm tỷ lệ thuế GTGT và tỷ lệ thuế TNCN áp dụng chi tiết đối với từng lĩnh vực, ngành nghề theo hướng dẫn tại Phụ lục I ban hành kèm theo Thông tư 40/2021/TT-BTC.

+ Trường hợp hộ kinh doanh, cá nhân kinh doanh hoạt động nhiều lĩnh vực, ngành nghề thì hộ kinh doanh, cá nhân kinh doanh thực hiện khai và tính thuế theo tỷ lệ thuế tính trên doanh thu áp dụng đối với từng lĩnh vực, ngành nghề. 

Trường hợp hộ kinh doanh, cá nhân kinh doanh không xác định được doanh thu tính thuế của từng lĩnh vực, ngành nghề hoặc xác định không phù hợp với thực tế kinh doanh thì cơ quan thuế thực hiện ấn định doanh thu tính thuế của từng lĩnh vực, ngành nghề theo quy định của pháp luật về quản lý thuế.( Nguồn : thuvienphapluat.vn)
Tin tức liên quan
HƯỚNG DẪN SỬ DỤNG PHẦN MỀM ETAX MOBILE

HƯỚNG DẪN SỬ DỤNG PHẦN MỀM ETAX MOBILE
Đăng ký/thay đổi thông tin sử dụng hóa đơn điện tử – Mẫu 01/ĐKTĐ-HĐĐT

Trường hợp 1: Đăng nhập bằng tài khoản định danh điện tử VNeID mức 2

1 Bước 1

  • Chọn Đăng nhập bằng tài khoản Định danh điện tử.
  • Chọn loại tài khoản: Cá nhân.

2 Bước 2

  • Nhấn Xác nhận.
  • Chọn Xác nhận chia sẻ thông tin để đăng nhập ứng dụng Thuế điện tử.

3 Bước 3

  • Tích chọn: “Tôi đã đọc và hiểu rõ nội dung mục đích; Quyền, nghĩa vụ của chủ thể dữ liệu và đồng ý với các nội dung này.”
  • Nhấn Xác nhận chia sẻ.
  • Hệ thống hiển thị màn hình nhập Passcode.

4 Bước 4

  • Nhập Passcode.
  • Tích chọn chức năng Hóa đơn điện tử.
  • Tích chọn Tờ khai chờ xác thực.

Trường hợp 2: Đăng nhập bằng MST và mật khẩu do CQT cấp
Lưu ý: Áp dụng đối với người nộp thuế đã có CCCD.

Các bước thực hiện:

  1. Nhập MST 12 số là CCCD.
  2. Nhập mật khẩu do CQT cấp.
  3. Nhấn Đăng nhập.
  4. Hệ thống hiển thị màn hình chức năng Hóa đơn điện tử.

2. TỜ KHAI CHỜ XÁC THỰC

Hệ thống hiển thị tờ khai chờ xác thực đối với:

  • Đại diện tổ chức kê khai trực tiếp trên eTax Mobile hoặc TTHC.
  • Đại diện hộ kinh doanh kê khai trực tiếp.
  • Đại diện tổ chức kê khai từ TVAN.

Trạng thái xử lý

Còn hạn xác thực

Hiển thị: Xác thực Sinh trắc học hoặc Xác thực OTP

Quá hạn xác thực

Nếu quá 01 ngày làm việc:
• Gửi email thông báo quá hạn
• Gửi thông báo đến hệ thống HĐĐT

3. XÁC THỰC SINH TRẮC HỌC

Bước 1: Chọn Sinh trắc học → Hệ thống hiển thị màn hình xác nhận khuôn mặt.

Bước 2: Tích chọn nội dung xác nhận chia sẻ dữ liệu → Nhấn Xác nhận chia sẻ.

Bước 3: Nhập Passcode.

Bước 4: Thực hiện xác thực khuôn mặt theo hướng dẫn.

Trường hợp không thành công
• Hiển thị thông báo: Xác thực sinh trắc học không thành công.
• Cho phép xác thực lại.
Trường hợp thành công
• Hiển thị thông báo: Xác thực sinh trắc học thành công.
• Hiển thị nút: Gửi tờ khai.
Bước 5: Nhấn Gửi tờ khai để gửi dữ liệu đến hệ thống HĐĐT.

4. XÁC THỰC OTP

Bước 1: Người đại diện pháp luật chọn: Xác thực OTP.

Hệ thống gửi OTP về:
• Email trên tờ khai.
• Email đăng ký eTax Mobile.
• Thông báo trên ứng dụng.

Bước 2: Nhập mã OTP hợp lệ.

Hệ thống hiển thị: Xác thực OTP thành công

Bước 3: Nhấn Gửi tờ khai.

📌 GHI CHÚ QUAN TRỌNG

  • Kiểm tra kết nối internet ổn định trước khi thao tác.
  • Đảm bảo email nhận OTP còn hoạt động.
  • Cập nhật phiên bản eTax Mobile mới nhất.
  • Nên sử dụng điện thoại có hỗ trợ xác thực sinh trắc học.
Những điểm mới về hóa đơn điện tử từ 01/6/2025.

Bổ sung đối tượng sử dụng hóa đơn điện tử từ máy tính tiền
Căn cứ theo khoản 8 Điều 1 [Nghị định 70/2025/NĐ-CP] sửa đổi, bổ sung Điều 11 [Nghị định 123/2020/NĐ-CP] về đối tượng áp dụng hóa đơn điện tử từ máy tính tiền bao gồm...

1. Hộ kinh doanh, cá nhân kinh doanh theo quy định tại khoản 1 Điều 51 có mức doanh thu hằng năm từ 01 tỷ đồng trở lên, khoản 2 Điều 90, khoản 3 Điều 91 Luật Quản lý thuế số 38/2019/QH14 và doanh nghiệp có hoạt động bán hàng hóa, cung cấp dịch vụ, trong đó có bán hàng hóa, cung cấp dịch vụ trực tiếp đến người tiêu dùng (trung tâm thương mại; siêu thị; bán lẻ (trừ ô tô, mô tô, xe máy và xe có động cơ khác); ăn uống; nhà hàng; khách sạn; dịch vụ vận tải hành khách, dịch vụ hỗ trợ trực tiếp cho vận tải đường bộ, dịch vụ nghệ thuật, vui chơi, giải trí, hoạt động chiếu phim, dịch vụ phục vụ cá nhân khác theo quy định về Hệ thống ngành kinh tế Việt Nam) sử dụng hóa đơn điện tử khởi tạo từ máy tính tiền kết nối chuyển dữ liệu điện tử với cơ quan thuế.

Tuyển dụng Chuyên viên Kiểm thử Phần mềm Kế toán (Accounting QA/Tester)

Công ty Cổ phần Chữ ký số Vi Na (SMARTSIGN) là đơn vị tiên phong trong lĩnh vực cung cấp giải pháp chữ ký số, hóa đơn điện tử và chuyển đổi số cho doanh nghiệp. Để hoàn thiện và nâng cao chất lượng dự án trọng điểm “Phần mềm Kế toán Vi Na – Hộ kinh doanh”, chúng tôi đang tìm kiếm Chuyên viên Kiểm thử Phần mềm Kế toán (Accounting QA/Tester) 

1. Mô tả công việc

  • Thực hiện kiểm thử toàn diện các chức năng và nghiệp vụ của Phần mềm Kế toán Vi Na theo tài liệu đặc tả và kịch bản kiểm thử (Test Cases).
  • Kiểm tra tính chính xác của các thuật toán và luồng nghiệp vụ kế toán cốt lõi: tính giá xuất kho, kết chuyển cuối kỳ, lên sổ sách theo đúng quy định tại Thông tư 152/2025/TT-BTC dành cho hộ kinh doanh.
  • Đảm bảo luồng dữ liệu tuân thủ pháp lý khi kết nối, xuất/ký hóa đơn điện tử theo Nghị định 123/2020/NĐ-CP.
  • Đóng vai người dùng thực tế để đánh giá trải nghiệm (UX/UI), phát hiện các thao tác rườm rà, lỗi hiển thị hoặc cảnh báo khó hiểu.
  • Ghi nhận, theo dõi và quản lý lỗi (bug tracking), phối hợp chặt chẽ với đội ngũ Lập trình (Dev) và Phân tích nghiệp vụ (BA) để khắc phục và nghiệm thu tính năng.
  • Báo cáo tiến độ và chất lượng kiểm thử hàng ngày cho Quản lý dự án.

2. Yêu cầu ứng viên

  • Tốt nghiệp Trung cấp/Cao đẳng/Đại học chuyên ngành Kế toán, Kiểm toán, Tài chính hoặc Công nghệ thông tin (ưu tiên có nền tảng nghiệp vụ kế toán).
  • Có kiến thức hoặc kinh nghiệm thực tế về kế toán hộ kinh doanh, hóa đơn điện tử và các quy định thuế liên quan.
  • Tư duy logic tốt, cực kỳ tỉ mỉ, nhạy bén với con số và không chấp nhận sai sót dữ liệu.
  • Ưu tiên ứng viên đã từng sử dụng thành thạo các phần mềm kế toán/bán hàng trên thị trường hoặc có kinh nghiệm làm Kiểm thử viên (QA/QC/Tester).
  • Kỹ năng giao tiếp tốt, khả năng mô tả lỗi kỹ thuật/nghiệp vụ rõ ràng, mạch lạc cho đội ngũ lập trình.
  • Tinh thần trách nhiệm cao, chủ động, chịu được áp lực tiến độ.

3. Quyền lợi & Lộ trình phát triển

  • Thu nhập cạnh tranh: Thỏa thuận theo năng lực (Lương cứng + Thưởng hiệu suất dự án).
  • Thưởng tháng 13, thưởng hiệu quả kinh doanh và các chế độ phúc lợi khác theo quy định công ty.
  • Lộ trình thăng tiến rõ ràng: Cơ hội thăng tiến lên vị trí Trưởng nhóm Kiểm thử (QA Leader) hoặc Phân tích Nghiệp vụ (Business Analyst).
  • Được đào tạo chuyên sâu về quy trình phát triển phần mềm chuẩn mực, nghiệp vụ kế toán nâng cao và công nghệ mới.
  • Đóng đầy đủ BHXH, BHYT, các chế độ nghỉ phép, lễ Tết theo quy định pháp luật.
  • Môi trường làm việc chuyên nghiệp, năng động, tôn trọng ý kiến cá nhân và khuyến khích sáng tạo.

4. Địa điểm làm việc

Văn phòng Công ty Cổ phần Chữ ký số Vi Na (41A Nguyễn Phi Khanh, P. Tân Định, TP. Hồ Chí Minh).

5. Thông tin ứng tuyển

Người liên hệ: Trần Ái Thiên Email: thienta@smartsign.com.vn Điện thoại: 0903 903 517

Ứng viên quan tâm vui lòng gửi CV về email trên (ghi rõ vị trí ứng tuyển: Accounting QA/Tester).

SMARTSIGN – Nơi chất lượng phần mềm và sự chuyên nghiệp được đặt lên hàng đầu. Chúng tôi mong chờ được chào đón bạn đồng hành cùng hành trình phát triển!

Hóa đơn chính chủ, doanh nghiệp ‘ma’ hết đường

Hóa đơn chính chủ, doanh nghiệp “ma” hết đường
 

Từ ngày 15/05/2026

Từ ngày 15/05/2026, người đại diện theo pháp luật của doanh nghiệp (DN) bắt buộc phải thực hiện xác thực sinh trắc học khi đăng ký mới hoặc thay đổi thông tin đăng ký sử dụng hóa đơn điện tử (HĐĐT).

Đây là quy định mới nhằm tăng cường an toàn, minh bạch và hạn chế tình trạng thành lập doanh nghiệp “ma” để mua bán hóa đơn trái phép.

Bắt buộc xác thực sinh trắc học khi đăng ký hóa đơn điện tử

Người đại diện pháp luật của DN cần thực hiện xác thực trong các trường hợp:

  • Đăng ký mới sử dụng hóa đơn điện tử
  • Thay đổi thông tin đăng ký sử dụng HĐĐT (Họ và tên, Số CCCD, Ngày sinh, và các thông tin liên quan khác)

Yêu cầu:
• Có tài khoản VNeID mức độ 2
• Cài đặt ứng dụng eTax Mobile

Lưu ý quan trọng: Nếu sau 01 ngày kể từ khi gửi hồ sơ mà chưa thực hiện xác thực sinh trắc học, hồ sơ sẽ bị từ chối.

Hạn chế doanh nghiệp “ma”, làm sạch dữ liệu

Thực tế nhiều năm qua cho thấy vẫn tồn tại tình trạng kẻ xấu sử dụng thông tin căn cước công dân của người khác để thành lập DN “ma”, phục vụ cho hoạt động mua bán hóa đơn điện tử trái phép.

Nhiều người dân bất ngờ phát hiện mình đứng tên giám đốc hoặc người đại diện pháp luật của doanh nghiệp mà hoàn toàn không hay biết, dẫn đến các rắc rối nghiêm trọng:

  • Bị tạm hoãn xuất cảnh
  • Bị liên đới trách nhiệm về nợ thuế
  • Mất nhiều thời gian làm việc với cơ quan chức năng

Một trường hợp điển hình là bà N.N.T.H (Lâm Đồng). Cuối năm 2025, bà bị tạm hoãn xuất cảnh vì công ty do bà đứng tên đang nợ thuế hơn 308 triệu đồng, dù bà khẳng định chưa từng thành lập hay ủy quyền cho ai mở công ty.

Lợi ích của quy định mới

  • Xác minh đúng người đại diện pháp luật
  • Hạn chế tối đa việc giả mạo thông tin cá nhân
  • Ngăn chặn tình trạng mua bán hóa đơn trái phép
  • Góp phần làm sạch dữ liệu doanh nghiệp và hóa đơn điện tử

Doanh nghiệp cần chủ động thực hiện

  • Kiểm tra tài khoản VNeID mức độ 2
  • Cập nhật ứng dụng eTax Mobile phiên bản mới nhất
  • Thực hiện xác thực sinh trắc học đúng thời gian quy định để tránh hồ sơ bị từ chối

Việc triển khai hóa đơn điện tử “chính chủ” sẽ tạo môi trường kinh doanh minh bạch, an toàn và giảm thiểu các hành vi gian lận về thuế trong thời gian tới.

Cách xác định doanh thu tính thuế hộ kinh doanh từ năm 2026

Nội dung dưới đây tóm tắt cách xác định doanh thu tính thuế đối với Hộ kinh doanh, cá nhân kinh doanh, dựa trên quy định tại Điều 10 Thông tư 40/2021/TT-BTC, áp  dụng trong bối cảnh bỏ thuế khoán từ 2026 (theo Luật Thuế sửa đổi).

1. Căn cứ tính thuế

Căn cứ tính thuế chính là:

  1. Doanh thu tính thuế.
  2. Tỉ lệ thuế tính trên doanh thu.

2. Xác định doanh thu tính thuế

Doanh thu tính thuế (bao gồm cả thuế GTGT và thuế TNCN) là toàn bộ doanh thu phát sinh trong kỳ tính thuế từ hoạt động sản xuất, kinh doanh hàng hóa, dịch vụ, cụ thể như sau:

Nội dung

Chi tiết

Doanh thu cơ bản

Toàn bộ doanh thu bao gồm thuế (nếu thuộc diện chịu thuế) phát sinh từ hoạt động sản xuất, kinh doanh hàng hóa, dịch vụ.

Thời điểm ghi nhận

Bao gồm cả các khoản đã thu được tiền hay chưa thu được tiền.

Các khoản thu khác

Gồm tiền bán hàng, gia công, hoa hồng, cung ứng dịch vụ, và các khoản thưởng, hỗ trợ, khuyến mại, chiết khấu thương mại/thanh toán, trợ giá, phụ thu, phụ trội, phí thu thêm.

Khoản đặc biệt

Các khoản bồi thường vi phạm hợp đồng, bồi thường khác chỉ tính vào doanh thu tính thuế TNCN.

3. Tỉ lệ thuế tính trên doanh thu

  • Tỉ lệ áp dụng: Gồm tỉ lệ thuế GTGT và tỉ lệ thuế TNCN, được áp dụng chi tiết theo từng lĩnh vực, ngành nghề theo hướng dẫn tại Phụ lục I Thông tư 40/2021/TT-BTC.
  • Hoạt động đa ngành nghề: Hộ kinh doanh phải khai và tính thuế theo tỉ lệ áp dụng đối với từng lĩnh vực, ngành nghề mà mình hoạt động.
  • Trường hợp đặc biệt: Nếu Hộ kinh doanh không xác định được doanh thu tính thuế của từng lĩnh vực, ngành nghề, Cơ quan thuế sẽ thực hiện ấn định doanh thu tính thuế theo quy định của pháp luật về quản lý thuế.

Nguồn thông tin: Báo Laodong.vn


Tăng ngưỡng chịu thuế lên 500 triệu đồng, chính thức áp thuế giao dịch bất động sản và vàng miếng

Ngày 10/12/2025, Quốc hội đã thông qua Luật Thuế thu nhập cá nhân (sửa đổi) với 438/443 đại biểu tán thành (92,6%). Luật gồm 30 điều, chính thức có hiệu lực từ 1/7/2026, đánh dấu bước thay đổi lớn trong quản lý thuế cá nhân và hộ kinh doanh.

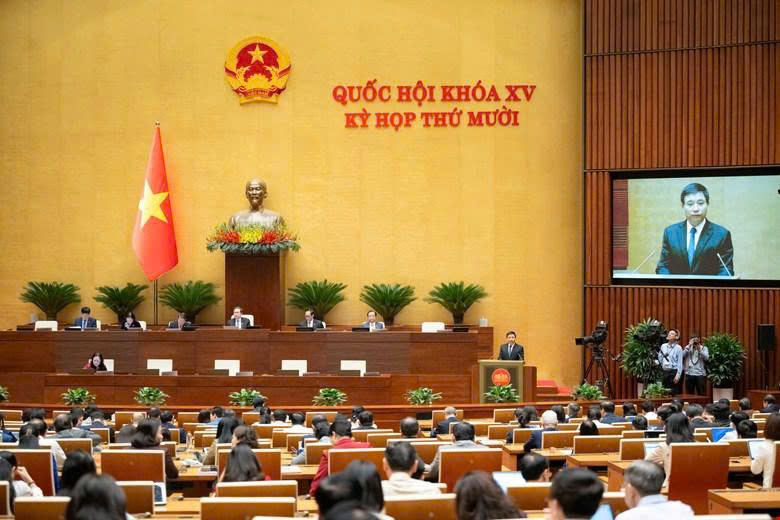
"Toàn cảnh phiên họp của Quốc hội khóa XV tại Kì họp thứ Mười"

Điểm mới nổi bật về thuế giao dịch:

  • Bất động sản: Áp thuế suất 2% trên giá chuyển nhượng (tính tại thời điểm hợp đồng có hiệu lực hoặc đăng ký quyền sở hữu). Miễn thuế cho trường hợp chuyển nhượng bất động sản duy nhất.
  • Vàng miếng: Thuế suất 0,1% trên giá chuyển nhượng từng lần. Chính phủ sẽ quy định ngưỡng chịu thuế, thời điểm áp dụng và điều chỉnh để loại trừ giao dịch tiết kiệm, nhằm kiểm soát thị trường vàng hiệu quả hơn.

Ngưỡng chịu thuế cho hộ kinh doanh:

  • Doanh thu năm ≤ 500 triệu đồng (tăng từ mức 200 triệu đồng trước đây) không phải nộp thuế.
  • Từ 500 triệu - 3 tỷ đồng: Thuế suất 15% (tính trên thu nhập = doanh thu - chi phí, hoặc theo tỷ lệ trên doanh thu tùy chọn).
  • 3-50 tỷ đồng: 17%.
  • >50 tỷ đồng: 20%.
  •  Hộ kinh doanh phải tự xác định doanh thu và lập hóa đơn điện tử.

Các ưu đãi khác:

  • Giảm trừ gia cảnh: 15,5 triệu đồng/tháng cho người nộp thuế (tương đương 186 triệu/năm), và 6,2 triệu đồng/tháng cho mỗi người phụ thuộc.
  • Miễn thuế cho thu nhập từ sản xuất nông nghiệp trực tiếp, lãi trái phiếu chính phủ, kiều hối, và một số nguồn khác.

Luật sửa đổi này nhằm tăng cường minh bạch, hỗ trợ hộ kinh doanh nhỏ lẻ và kiểm soát chặt chẽ hơn các giao dịch lớn. Chi tiết đầy đủ có thể theo dõi tại Tuổi Trẻ Online.

(Nguồn: Tuổi Trẻ, cập nhật 10/12/2025. Bài tóm tắt dành cho mục đích thông tin, không thay thế tư vấn pháp lý.)

Cấp chứng thư chữ ký số gốc theo tên Bộ Khoa học và Công nghệ

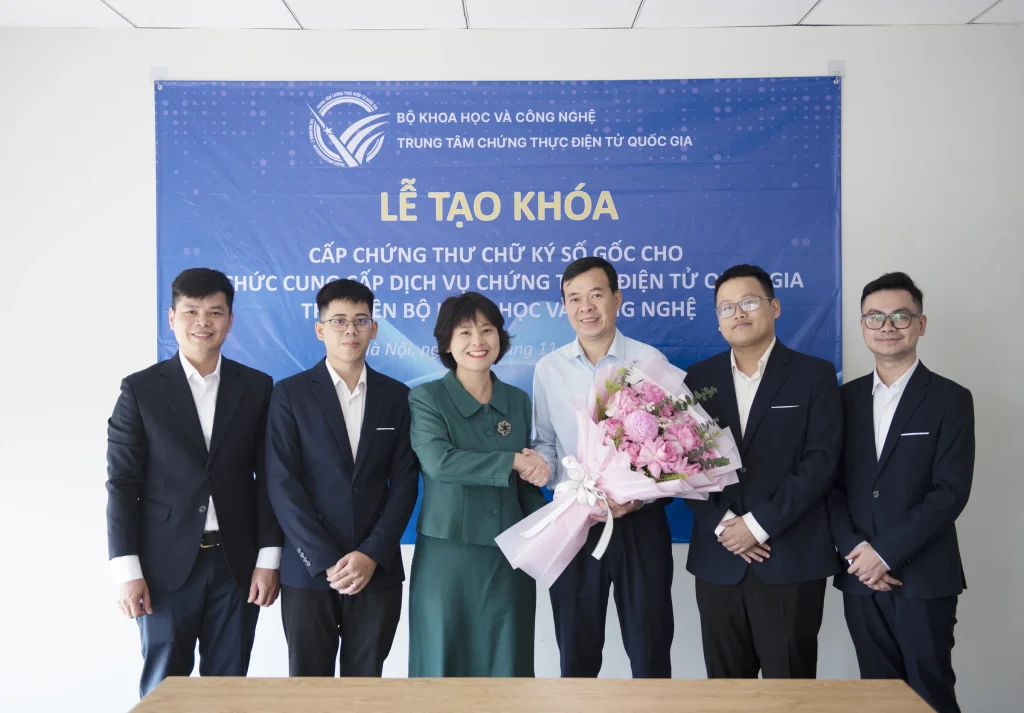
Trung tâm Chứng thực điện tử quốc gia (NEAC) tạo khóa và cấp chứng thư chữ ký số gốc theo tên Bộ Khoa học và Công nghệ sau sáp nhập.

Tổ chức cung cấp dịch vụ chứng thực điện tử quốc gia (Root CA), "gốc tin cậy" của hệ thống chữ ký số Việt Nam, vừa được tạo khóa và cấp chứng thư chữ ký số gốc theo tên Bộ Khoa học và Công nghệ mới. Đây là bước cập nhật hạ tầng quan trọng sau quá trình Bộ Thông tin và Truyền thông cùng Bộ Khoa học và Công nghệ sáp nhập.

Root CA có nhiệm vụ xác nhận danh tính các nhà cung cấp chữ ký số và quản lý chứng thư gốc - nền tảng để các chứng thư cấp dưới được tin cậy, bảo đảm an toàn cho giao dịch điện tử của cơ quan nhà nước, doanh nghiệp và người dân.

Mỗi quốc gia thường chỉ có một Root CA. Tại Việt Nam, đơn vị này do NEAC quản lý, trong khi các nhà cung cấp như VNPT, Viettel hay FPT là CA cấp dưới và chỉ được hoạt động khi nhận chứng thư từ Root CA, giúp hệ thống chữ ký số duy trì tính thống nhất và tin cậy. Trước đó, chứng thư gốc mang tên Bộ Thông tin và Truyền thông.

Giám đốc NEAC Tô Thị Thu Hương (áo xanh) tại buổi tạo khóa cấp chứng thư chữ ký số gốc theo tên Bộ Khoa học và Công nghệ. Ảnh: Thảo Anh

Buổi tạo khóa diễn ra ngày 25/11 tại trung tâm dữ liệu của NEAC ở Hà Nội, trong phòng vận hành được phong tỏa theo quy trình an toàn cao. Toàn bộ quy trình được thực hiện nghiêm ngặt theo kịch bản được phê duyệt. Các thao tác đều được kiểm tra, xác nhận, lập biên bản và ghi hình đầy đủ, đáp ứng yêu cầu minh bạch, kiểm toán và giám sát kỹ thuật.

Đồng thời, để đáp ứng quy định mới về dịch vụ tin cậy, Root CA quốc gia tự cấp bốn chứng thư nền tảng cho các dịch vụ gồm: ký số bằng USB Token; ký số từ xa; ký số trên thiết bị di động; và dấu thời gian. Đây là những loại chứng thư làm "xương sống" cho các dịch vụ chữ ký số trên thị trường.

Đại diện Trung tâm Chứng thực điện tử quốc gia cho hay, với vai trò "gốc tin cậy quốc gia", NEAC xác định việc khởi tạo chứng thư chữ ký số gốc mới cho hệ thống Root CA không đơn thuần cập nhật kỹ thuật theo tên gọi mới của Bộ, mà còn là "sứ mệnh củng cố nền tảng niềm tin cho hạ tầng số Việt Nam".

"Đây là bước đi then chốt để hoàn thiện hạ tầng tin cậy và bảo đảm tính tuân thủ pháp luật trong bối cảnh mới", người này cho biết.

Theo NEAC, sự kiện đánh dấu bước hoàn thiện, cập nhật hạ tầng tin cậy quốc gia về chữ ký số, bảo đảm phù hợp với tên gọi hiện hành của Bộ Khoa học và Công nghệ và khuôn khổ pháp lý mới về giao dịch điện tử, chữ ký điện tử và dịch vụ tin cậy.

Người dùng và doanh nghiệp không bị ảnh hưởng bởi đợt chuyển đổi này. Chứng thư gốc cũ vẫn còn hiệu lực. Các chứng thư đã cấp cho cơ quan, tổ chức và cá nhân sẽ hoạt động bình thường cho đến khi hết hạn. Nhờ vậy, các giao dịch điện tử hiện nay không bị gián đoạn hay phải thiết lập lại. Trên cơ sở chứng thư chữ ký số gốc mới, NEAC sẽ từng bước cấp phát cho các tổ chức cung cấp dịch vụ tin cậy để phục vụ người dùng.

Nguồn tài liệu từ: "Cấp chứng thư chữ ký số gốc theo tên Bộ Khoa học và Công nghệ" - Tác giả: Trọng Đạt- Báo VnExpress: https://vnexpress.net/