Thông tư 18/2026/TT-BTC: Quy định mới về hồ sơ và thủ tục quản lý thuế đối với hộ kinh doanh, cá nhân kinh doanh

Thông tư 18/2026/TT-BTC: Quy định mới về hồ sơ và thủ tục quản lý thuế đối với hộ kinh doanh, cá nhân kinh doanh
16.03.2026
smartsign

Bộ Tài chính đã ban hành Thông tư 18/2026/TT-BTC ngày 05/03/2026 nhằm hướng dẫn chi tiết về hồ sơ và thủ tục quản lý thuế đối với hộ kinh doanh, cá nhân kinh doanh. Đây là văn bản quan trọng thay thế nhiều quy định trước đây, đồng thời cập nhật các quy trình kê khai, nộp thuế và hoàn thuế theo hướng minh bạch và phù hợp với xu hướng chuyển đổi số.

Trong bài viết dưới đây, Công ty Cổ phần Chữ ký số Vi Na sẽ tổng hợp những nội dung quan trọng của Thông tư 18/2026/TT-BTC để hộ kinh doanh và cá nhân kinh doanh dễ dàng nắm bắt và tuân thủ đúng quy định pháp luật.

1. Tổng quan về Thông tư 18/2026/TT-BTC

Thông tư 18/2026/TT-BTC được ban hành dựa trên nhiều cơ sở pháp lý quan trọng như:

  • Luật Quản lý thuế số 108/2025/QH15
  • Luật Thuế giá trị gia tăng số 48/2024/QH15 (sửa đổi, bổ sung bởi Luật 149/2025/QH15)
  • Luật Thuế thu nhập cá nhân số 109/2025/QH15
  • Nghị định 68/2026/NĐ-CP về chính sách thuế và quản lý thuế đối với hộ kinh doanh, cá nhân kinh doanh
  • Nghị định 29/2025/NĐ-CP (sửa đổi bởi Nghị định 166/2025/NĐ-CP) quy định chức năng, nhiệm vụ của Bộ Tài chính

Mục tiêu của Thông tư là quy định chi tiết hồ sơ và thủ tục quản lý thuế đối với hộ kinh doanh và cá nhân kinh doanh, bao gồm:

  • Thông báo doanh thu
  • Kê khai và nộp thuế
  • Hoàn thuế
  • Thông báo địa điểm kinh doanh
  • Tạm ngừng hoạt động kinh doanh
  • Chấm dứt hoạt động kinh doanh

So với các quy định trước đây, Thông tư 18/2026/TT-BTC mang đến nhiều cải tiến như giảm thủ tục hành chính, chuẩn hóa mẫu biểu và tăng tính minh bạch trong quản lý thuế.

2. Phạm vi và đối tượng áp dụng của Thông tư 18/2026/TT-BTC

Phạm vi điều chỉnh

Thông tư hướng dẫn các thủ tục quản lý thuế quy định tại:

  • Khoản 4 Điều 13 Luật Quản lý thuế
  • Điều 8, Điều 11 và Điều 12 của Nghị định 68/2026/NĐ-CP

Các nội dung chính bao gồm:

  • Thông báo doanh thu
  • Kê khai thuế
  • Nộp thuế
  • Hoàn thuế
  • Thông báo địa điểm kinh doanh
  • Tạm ngừng hoặc chấm dứt hoạt động kinh doanh

Đối tượng áp dụng

Thông tư áp dụng đối với:

  • Hộ kinh doanh và cá nhân kinh doanh
  • Cơ quan thuế các cấp và công chức thuế
  • Các tổ chức, cá nhân liên quan đến nghĩa vụ thuế

Quy định này áp dụng cho nhiều mô hình kinh doanh khác nhau, bao gồm hộ kinh doanh truyền thống, kinh doanh thương mại điện tử và cá nhân kinh doanh trực tuyến.

3. Hiệu lực thi hành

Thông tư có hiệu lực từ ngày 05/03/2026.

Đồng thời, văn bản này thay thế hoàn toàn các quy định trước đây, bao gồm:

  • Thông tư 40/2021/TT-BTC
  • Thông tư 100/2021/TT-BTC

Việc ban hành Thông tư mới nhằm thống nhất quy định về thuế GTGT, thuế TNCN và quản lý thuế đối với hộ kinh doanh.

4. Quy định về thông báo địa điểm kinh doanh

Theo Thông tư 18/2026/TT-BTC, khi hộ kinh doanh hoặc cá nhân kinh doanh:

  • Thành lập địa điểm kinh doanh
  • Thay đổi thông tin địa điểm kinh doanh
  • Tạm ngừng hoạt động
  • Chấm dứt hoạt động kinh doanh

Thì phải gửi thông báo đến cơ quan thuế quản lý trực tiếp.

Hồ sơ sử dụng Mẫu số 01/TB-ĐDKD theo quy định của Thông tư.

Sau khi tiếp nhận hồ sơ, cơ quan thuế sẽ phản hồi bằng Mẫu số 02/TB-ĐDKD.

Quy định này giúp tăng cường quản lý địa điểm kinh doanh, đặc biệt đối với mô hình kinh doanh nhiều chi nhánh hoặc kinh doanh trực tuyến.

5. Hồ sơ thông báo doanh thu và kê khai thuế
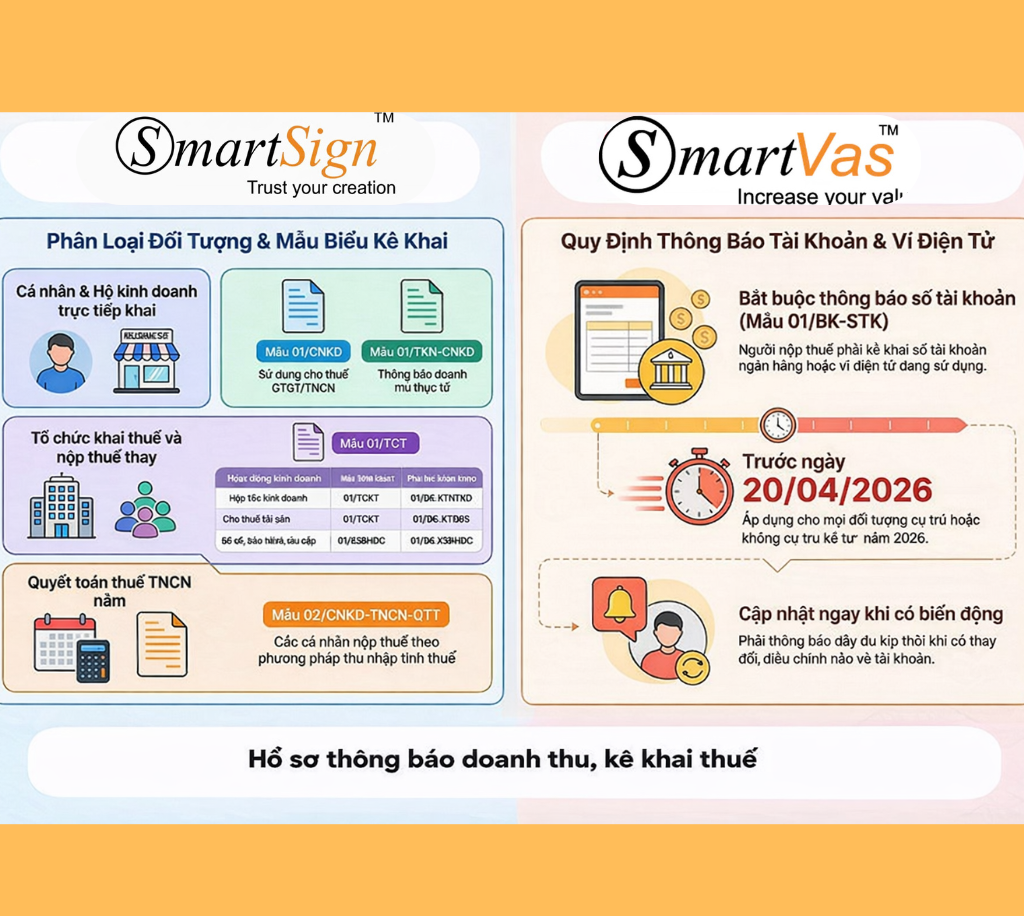
 

Một trong những nội dung quan trọng của Thông tư là quy định chi tiết các mẫu biểu kê khai thuế áp dụng cho từng đối tượng.

Trường hợp không chịu thuế GTGT và thuế TNCN

Hộ kinh doanh cần:

  • Thông báo doanh thu thực tế
  • Kê khai thuế theo Mẫu 01/TKN-CNKD

Trường hợp nộp thuế theo phương pháp doanh thu

Sử dụng Mẫu 01/CNKD để kê khai thuế:

  • Thuế giá trị gia tăng
  • Thuế thu nhập cá nhân
  • Các loại thuế khác liên quan

Trường hợp nộp thuế theo thu nhập tính thuế

Cần thực hiện:

  • Kê khai trong năm theo Mẫu 01/CNKD
  • Quyết toán thuế theo Mẫu 02/CNKD-TNCN-QTT

Thông báo tài khoản ngân hàng hoặc ví điện tử

Hộ kinh doanh phải thông báo tài khoản thanh toán hoặc ví điện tử theo Mẫu 01/BK-STK.

Việc thông báo cần thực hiện:

  • Trước ngày 20/04/2026 đối với một số đối tượng
  • Hoặc kèm theo tờ khai thuế đầu năm

Nếu có thay đổi thông tin tài khoản, hộ kinh doanh cần cập nhật kịp thời với cơ quan thuế.

6. Hồ sơ đề nghị hoàn thuế nộp thừa

Trong trường hợp phát sinh số thuế nộp thừa, hộ kinh doanh có thể nộp hồ sơ đề nghị hoàn thuế.

Tùy theo phương pháp tính thuế, hồ sơ sử dụng:

  • Mẫu 01/TKN-CNKD (đối với phương pháp thuế suất trên doanh thu)
  • Mẫu 02/QTT-TNCN-CNKD (đối với phương pháp tính thuế theo thu nhập)

Cơ quan thuế sẽ tiếp nhận, kiểm tra và ban hành Quyết định hoàn thuế hoặc bù trừ nghĩa vụ thuế theo quy định.

7. Điều khoản chuyển tiếp

Để đảm bảo quá trình chuyển đổi thuận lợi, Thông tư quy định:

  • Hộ kinh doanh được điều chỉnh hồ sơ năm 2025 theo mẫu cũ
  • Hồ sơ từ năm 2026 áp dụng theo mẫu mới

Ngoài ra, hộ kinh doanh có thể phải gửi Bảng kê hàng tồn kho theo Mẫu 01/BK-HTK theo quy định của Nghị định 68/2026/NĐ-CP.

Những quy định chuyển tiếp này giúp giảm áp lực tuân thủ và tránh gián đoạn hoạt động kinh doanh.

8. Giải pháp hỗ trợ hộ kinh doanh tuân thủ quy định thuế mới

Với những thay đổi từ Thông tư 18/2026/TT-BTC, việc kê khai và quản lý thuế có thể trở nên phức tạp hơn nếu không có công cụ hỗ trợ phù hợp.

Công ty Cổ phần Chữ ký số Vi Na cung cấp các giải pháp hỗ trợ hộ kinh doanh và doanh nghiệp trong quá trình thực hiện nghĩa vụ thuế, bao gồm:

  • Cung cấp chữ ký số cho kê khai thuế điện tử
  • Hỗ trợ kê khai và nộp thuế online
  • Triển khai hóa đơn điện tử theo quy định của cơ quan thuế
  • Tư vấn thủ tục thuế và chuyển đổi số cho hộ kinh doanh

Việc sử dụng các giải pháp công nghệ giúp tiết kiệm thời gian, giảm sai sót khi kê khai thuế và đảm bảo tuân thủ đúng quy định pháp luật.

Thông tư 18/2026/TT-BTC là văn bản quan trọng giúp hoàn thiện hệ thống quản lý thuế đối với hộ kinh doanh và cá nhân kinh doanh tại Việt Nam. Việc nắm rõ các quy định mới sẽ giúp hộ kinh doanh:

  • Thực hiện đúng nghĩa vụ thuế
  • Tránh rủi ro về xử phạt hành chính
  • Tối ưu hoạt động kinh doanh trong bối cảnh chuyển đổi số

Đăng ký dùng thử  phần mềm hóa đơn điện tử khởi tạo từ máy tính tiền VI NA, hỗ trợ hộ kinh doanh và cá nhân kinh doanh quản lý hóa đơn, kê khai thuế nhanh chóng, chính xác và tuân thủ quy định mới.

Hãy liên hệ ngay với chúng tôi để được tư vấn về chữ ký số, hóa đơn điện tử hoặc kê khai thuế điện tử : 📌 https://smartsign.com.vn/

CÔNG TY CỔ PHẦN CHỮ KÝ SỐ VI NA

Hotline: 19006676
Zalo hỗ trợ : 0355.696.676

Chúng tôi luôn sẵn sàng đồng hành cùng doanh nghiệp và hộ kinh doanh trong quá trình chuyển đổi số và tuân thủ quy định thuế mới.
Tin tức liên quan
Hướng dẫn quản lý hóa đơn Hộ kinh doanh (Mới nhất 2026)

       Trong bối cảnh chuyển đổi sang quản lý thuế theo doanh thu – chi phí phát sinh thực tế từ năm 2026, việc xác định đầy đủ các khoản doanh thu của hộ kinh doanh và quản lý hóa đơn đầu vào trở thành điều kiện bắt buộc để kê khai thuế đúng quy định.         

I. CÁC NHÓM HỘ KINH DOANH DỰ KIẾN ĐƯỢC QUẢN LÝ THUẾ TỪ 1/1/2026

II. QUY ĐỊNH XUẤT HÓA ĐƠN THEO DOANH THU (2026)

  • Doanh thu 1 tỷ trở lên: Bắt buộc dùng HĐĐT (Có mã của cơ quan thuế hoặc có máy khởi tạo từ máy tính tiền).
  • Doanh thu dưới 1 tỷ: Không bắt buộc dùng HĐĐT, khuyến khích có thể chọn đăng ký.
  • Nhóm ngành áp dụng hóa đơn khởi tạo từ máy tính tiền: Trung tâm thương mại, siêu thị, nhà hàng, quán ăn, dịch vụ đồ uống, khách sạn, vận tải hành khách, vui chơi giải trí, cung cấp dịch vụ trực tiếp cho người tiêu dùng...

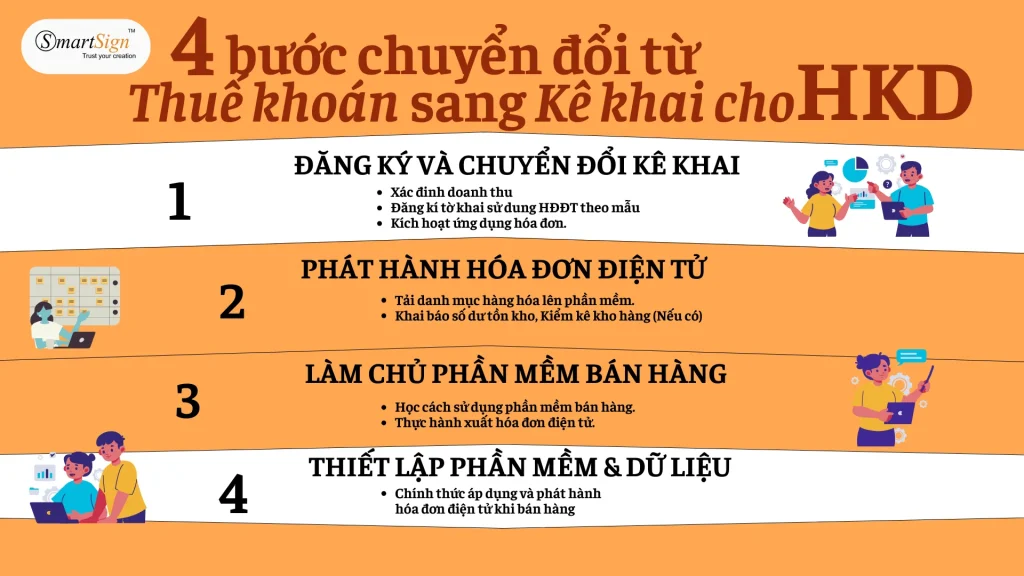
III. QUY TRÌNH 4 BƯỚC CHUYỂN ĐỔI THUẾ KHOÁN SANG KÊ KHAI CHO HKD

  • Bước 1 - Đăng ký và chuyển đổi kê khai: Xác đinh doanh thu, Đăng kí tờ khai sử dụng Hóa đơn điện tử VI NA (theo mẫu); Kích hoạt ứng dụng hóa đơn.
  • Bước 2 – Thiết lập phần mềm bán hàng VI NA và dữ liệu: Tải danh mục hàng hóa lên phần mềm. Khai báo số dư tồn kho, Kiểm kê kho hàng (Nếu có).
  • Bước 3 – Làm chủ phần mềm bán hàng VI NA: Học cách sử dụng phần mềm bán hàng VI NA, Thực hành xuất hóa đơn điện tử.
  • Bước 4 – Thiết lập phần mềm VI NA & Dữ liệu: Chính thức áp dụng và phát hành hóa đơn điện tử khi bán hàng.

IV. LỜI KHUYÊN CHO CHỦ HỘ KINH DOANH

  • Chủ động số hóa: Làm quen với phần mềm bán hàng VI NA, phần mềm hóa đơn điện tử VI NA ngay hôm nay để tránh bị động vào năm 2026.
  • Thu thập chứng từ: Yêu cầu hóa đơn (nếu có), bảng kê cho mọi chi phí hàng hóa, dịch mua vào để chứng minh chi phí hợp lệ.
  • Hợp thức hóa chi phí: Lưu giữ hóa đơn, bảng kê mua vào, hợp đồng…

    Bạn đang tìm kiếm giải pháp Hóa đơn điện tử đơn giản, đúng quy định? Hãy liên hệ với SmartVas ngay để được tư vấn lộ trình chuyển đổi an toàn và tiết kiệm nhất!


Xử phạt hành chính lĩnh vực Thuế theo Nghị định 310/2025/NĐ-CP

NHÓM 1:

- Trường hợp vi phạm quy định lập hóa đơn khi bán hàng hóa, cung cấp dịch vụ nhằm mục đích kinh doanh, ghi nhận doanh thu

NHÓM 2:

- Các hàng hóa, dịch vụ dùng để khuyến mại, quảng cáo, hàng mẫu;

- Hàng hóa, dịch vụ dùng để cho, biếu, tặng, trao đổi, trả thay lương cho người lao động và tiêu dùng nội bộ (trừ hàng hóa luân chuyển nội bộ để tiếp tục quá trình sản xuất);

- Xuất hàng dưới các hình thức cho vay, cho mượn hoặc hoàn trả hàng hóa

Lưu ý: Mức nêu trên là mức áp dụng cho tổ chức. Cá nhân bị phạt bằng 1/2 mức phạt của tổ chức. Trường hợp vi phạm xảy ra trong cùng một ngày chỉ bị xử phạt 01 lần theo mức cao nhất trong khung (khoản 5 Điều 5 Nghị định 125/2020/NĐ-CP).

Hãy liên hệ Smartvas ngay để đc tư vấn!

Nguồn tham khảo:

  • Nghị định 310/2025/NĐ-CP ngày 02/12/2025 (hiệu lực từ 16/01/2026).
Gỡ Nút Thắt Giải Thể Cho Doanh Nghiệp Trở Lại Thị Trường

Gỡ Nút Thắt Giải Thể Cho Doanh Nghiệp Trở Lại Thị Trường
 

Gỡ vướng thủ tục, nghĩa vụ thuế cho doanh nghiệp đã ngừng hoạt động được kỳ vọng tạo cơ hội để chủ doanh nghiệp sớm trở lại thị trường.

Để Doanh Nghiệp Có Cơ Hội Trở Lại Thị Trường

Ông Nguyễn Minh Thành (tên nhân vật đã được thay đổi), chủ một công ty đang chờ giải thể cho biết, doanh nghiệp ngừng hoạt động từ năm 2017 do kinh doanh không hiệu quả. Công ty đã nộp các khoản thuế được thông báo, nhân sự nghỉ việc, không còn doanh thu và không xuất hóa đơn.

Do không nắm rõ thủ tục và không còn kế toán hỗ trợ, ông Thành chưa hoàn tất giải thể. Sau nhiều năm làm công việc khác và tích lũy vốn để trở lại kinh doanh, ông mới phát hiện công ty cũ vẫn tồn tại trên hệ thống, trong trạng thái không hoạt động tại địa chỉ đăng ký.

"Công ty đã đóng cửa từ lâu nhưng về pháp lý vẫn chưa kết thúc. Tôi muốn giải quyết dứt điểm để tập trung cho kế hoạch kinh doanh mới, nhưng chi phí có thể lên tới vài chục triệu đồng. Nếu vốn tích lũy phải dùng để xử lý các khoản phí, phạt phát sinh thì cơ hội làm lại sẽ càng khó khăn" — ông Thành nói.

Cũng đang chờ hoàn tất thủ tục giải thể, chị Lê Thị Hương (tên nhân vật đã được thay đổi), chủ một doanh nghiệp kinh doanh đồ điện tử cho hay, công ty được thành lập năm 2016 và ngừng hoạt động sau dịch COVID-19. Con dấu và giấy chứng nhận đăng ký doanh nghiệp vẫn còn, nhưng một phần sổ sách, hóa đơn trong 6 năm hoạt động đã thất lạc, kế toán trước đây cũng không còn liên lạc.

Hồ sơ giải thể đã nộp hơn 1 tháng nhưng chưa hoàn tất. Chị vẫn phải bổ sung giấy tờ và giải trình một số nội dung.

Để hoàn tất thủ tục, chị Hương phải thuê kế toán rà soát sổ sách, tìm chứng từ, bổ sung hồ sơ và xử lý các khoản phí, tiền phạt phát sinh trong thời gian công ty ngừng hoạt động.

Theo chị, nhiều doanh nghiệp nhỏ cũng gặp tình trạng tương tự khi đã cạn vốn, nhân sự nghỉ việc, sổ sách thiếu hụt. Chị đề xuất đơn giản hóa thủ tục với doanh nghiệp ngừng hoạt động nhiều năm, không phát sinh hóa đơn, tranh chấp hay dấu hiệu gian lận; đồng thời rà soát các khoản phí, lệ phí và tiền phạt phát sinh.

Phân Loại Để Xử Lý, Hỗ Trợ Đúng Đối Tượng

Bà Nguyễn Thị Cúc - Chủ tịch Hội Tư vấn Thuế Việt Nam - cho rằng, cần phân loại rõ từng nhóm người nộp thuế để có biện pháp xử lý phù hợp, tránh đánh đồng doanh nghiệp kinh doanh thất bại với những trường hợp cố tình vi phạm.

Đối với các hành vi nghiêm trọng, cần xử lý nghiêm những trường hợp lợi dụng chính sách thông thoáng để thành lập doanh nghiệp "ma", mua bán hóa đơn nhằm trục lợi; không hoạt động tại địa chỉ đăng ký để trốn thuế hoặc lấy cắp, giả mạo thông tin của người khác để thành lập doanh nghiệp, hộ kinh doanh phục vụ hoạt động phi pháp.

Trong khi đó, với những doanh nghiệp ngừng hoạt động nhưng chưa chấm dứt hiệu lực mã số thuế do thiếu hiểu biết hoặc "bỏ quên", cần có hướng xử lý khác. Nếu người nộp thuế thực tế không hoạt động sản xuất, kinh doanh, không phát sinh doanh thu, chi phí và không nợ thuế, có thể nghiên cứu không truy thu lệ phí môn bài, tiền chậm nộp và không xử phạt hành vi chậm nộp hồ sơ khai thuế trong thời gian ngừng hoạt động.

Thay vì xử phạt hàng loạt hành vi phát sinh trong thời gian doanh nghiệp thực tế không hoạt động, có thể chỉ xử phạt hành vi không thực hiện thủ tục chấm dứt hiệu lực mã số thuế. Cách xử lý này sẽ tạo điều kiện để người nộp thuế hoàn tất nghĩa vụ và đóng doanh nghiệp.

Với khoản nợ ngân sách phát sinh trước khi doanh nghiệp ngừng hoạt động, nếu không có hành vi gian lận, trốn thuế, bà Cúc đề xuất phân loại theo sắc thuế và thời gian nợ để thu đủ thuế gốc.

Đề xuất: Có thể nghiên cứu chỉ tính tiền chậm nộp tối đa 5 năm, giảm nghĩa vụ tích tụ và giúp người nộp thuế sớm hoàn tất thủ tục chấm dứt hiệu lực mã số thuế.

Trao đổi về chiến dịch "Làm sạch mã số thuế - Tháo gỡ điểm nghẽn trong kinh doanh", ông Mai Sơn - Phó Cục trưởng Cục Thuế - cho biết, mục tiêu trước hết là chuẩn hóa dữ liệu của ngành Thuế, đóng góp vào cơ sở dữ liệu quốc gia theo yêu cầu đúng, đủ, sạch, sống. Hằng năm, cơ quan thuế vẫn xử lý các trường hợp tạm ngừng, chấm dứt hoạt động hoặc không còn hoạt động tại địa chỉ đăng ký. Tuy nhiên, hồ sơ tồn đọng nhiều năm trong khi nguồn lực có hạn, nên chiến dịch được triển khai để xử lý dứt điểm.

Để thực hiện, cơ quan thuế phải rà soát, chuẩn hóa các thông tin về địa chỉ, số điện thoại, người đại diện theo pháp luật, chủ sở hữu và cổ đông. Với doanh nghiệp không còn hoạt động tại địa chỉ đăng ký, cơ quan thuế phải phối hợp với chính quyền địa phương, lực lượng công an và các cơ quan liên quan để xác minh.

Việc rà soát tập trung vào hai trạng thái:

  • Trạng thái 03: Người nộp thuế đã ngừng hoạt động nhưng chưa hoàn thành thủ tục chấm dứt hiệu lực mã số thuế.
  • Trạng thái 06: Người nộp thuế không hoạt động tại địa chỉ đã đăng ký.

(Nguồn: Báo Lao Động, cập nhật 17/09/2026. Bài tóm tắt dành cho mục đích thông tin, không thay thế tư vấn pháp lý.)

Dùng thử Hóa đơn điện tử VI NA – phần mềm hóa đơn điện tử khởi tạo từ máy tính tiền, giúp hộ kinh doanh kê khai thuế và quản lý hóa đơn dễ dàng, chính xác hơn.

DÀNH RIÊNG CHO HKD: TẶNG 5000 HÓA ĐƠN + 01 NĂM CHỮ KÝ SỐ

👉 Trải nghiệm ngay hôm nay để nâng tầm quản lý bán hàng!

ĐĂNG KÝ NGAY – NHẬN BÁO GIÁ ƯU ĐÃI

Liên hệ để được tư vấn về phần mềm hóa đơn điện tử
Zalo tư vấn mua hàng: 0355.696.676
Website: https://smartsign.com.vn
Email: info@smartsign.com.vn
Facebook: https://www.facebook.com/chukysovinaca

Cục QLMMDS&KĐSPMM thông báo về việc quy định mức thu phí, lệ phí 18/7/2025.

Thực hiện Thông tư số 64/2025/TT-BTC ngày 30 tháng 6 năm 2025 của Bộ Tài chính quy định mức thu, miễn một số khoản phí, lệ phí nhằm hỗ trợ cho doanh nghiệp, người dân, Cục Quản lý mật mã dân sự và Kiểm định sản phẩm mật mã thông báo tới Quý Doanh nghiệp về việc quy định mức thu phí thẩm định cấp giấy phép kinh doanh sản phẩm, dịch vụ mật mã dân sự; giấy chứng nhận hợp chuẩn sản phẩm mật mã dân sự; giấy chứng nhận hợp quy sản phẩm mật mã dân sự, như sau:

Công văn 1269/CT-CĐS 2025 triển khai hóa đơn điện tử khởi tạo từ máy tính tiền đối với hộ kinh doanh?

Ngày 06/6/2025, Cục Thuế có Công văn 1269/CT-CĐS năm 2025  Tải về gửi các Tổ chức cung cấp giải pháp hóa đơn điện tử để đề nghị phối hợp cùng cơ quan thuế triển khai hóa đơn điện tử khởi tạo từ máy tính tiền đối với hộ kinh doanh.

Tại Công văn 1269/CT-CĐS năm 2025, Cục Thuế trân trọng cảm ơn các Quý tổ chức cung cấp giải pháp hóa đơn điện tử (sau đây gọi là Quý Tổ chức) trong thời gian qua đã phối hợp tích cực, chặt chẽ với cơ quan thuế triển khai áp dụng hóa đơn điện tử trên toàn quốc đối với các doanh nghiệp, tổ chức và hộ kinh doanh theo quy định tại Nghị định 123/2020/NĐ-CP. Đó là những động lực góp phần quan trọng vào công cuộc cải cách thủ tục hành chính, hiện đại hóa công tác quản lý thuế và thúc đẩy chuyển đổi số trong lĩnh vực thuế.

Thông Báo Lịch Nghỉ Lễ Tết Dương Lịch Năm 2026


Kính gửi: Quý đại lý và quý khách hàng

Lời đầu tiên, CÔNG TY CỔ PHẦN CHỮ KÝ SỐ VI NA xin gửi lời cảm ơn đến Quý đại lý và quý khách hàng đã luôn tin tưởng lựa chọn và sử dụng dịch vụ của chúng tôi trong suốt thời gian qua.

Chúng tôi xin trân trọng thông báo tới Quý đại lý và quý khách hàng lịch nghỉ “Tết Dương lịch 2026” như sau:

-       Thời gian nghỉ: Thứ 5 ngày 01/01/2026 đến hết ngày 04/01/2026

-       Thời gian làm việc trở lại: Thứ 2 ngày 05/01/2026.

Trong thời gian trên, nếu cần hỗ trợ về dịch vụ Quý khách vui lòng liên hệ tổng đài 19006676 - 19006276.

Thông báo này được áp dụng cho tất cả các văn phòng thuộc CÔNG TY CỔ PHẦN CHỮ KÝ SỐ VI NA.

Kính chúc Quý đại lý và quý khách hàng một năm mới thành công và hạnh phúc.

Trân trọng.

Chính thức: Nâng ngưỡng chịu thuế với hộ kinh doanh lên 01 tỷ đồng/năm, áp dụng từ 1/1/2026

(Chinhphu.vn) - Chính phủ ban hành Nghị định số 141/2026/NĐ-CP ngày 29/4/2026 sửa đổi, bổ sung một số điều của Nghị định số 68/2026/NĐ-CP quy định về chính sách thuế đối với hộ kinh doanh, cá nhân kinh doanh và Nghị định số 320/2025/NĐ-CP quy định chi tiết một số điều và biện pháp để tổ chức, hướng dẫn thi hành Luật Thuế thu nhập doanh nghiệp. Nghị định này có hiệu lực thi hành từ ngày 01/01/2026.

Nâng ngưỡng chịu thuế với hộ kinh doanh lên 01 tỷ đồng/năm

Điều 1 Nghị định số 141/2026/NĐ-CP đã sửa đổi, bổ sung một số điều của Nghị định số 68/2026/NĐ-CP ngày 05 tháng 3 năm 2026 của Chính phủ về chính sách thuế và quản lý thuế đối với hộ kinh doanh, cá nhân kinh doanh. Cụ thể:

Sửa đổi cụm từ "500 triệu đồng" thành "01 tỷ đồng" tại Điều 3 (thuế giá trị gia tăng), Điều 4 (thuế thu nhập cá nhân), khoản 1 Điều 8, Điều 9, Điều 10, khoản 3 Điều 11, khoản 1 và khoản 2 Điều 12, khoản 4 Điều 17, khoản 3 Điều 18 Nghị định số 68/2026/NĐ-CP.

Nghị định số 141/2026/NĐ-CP cũng nêu rõ: Trường hợp hộ kinh doanh, cá nhân kinh doanh tự xác định mức doanh thu năm từ hoạt động sản xuất, kinh doanh hàng hóa, dịch vụ từ 01 tỷ đồng trở xuống mà đã kê khai nộp thuế thu nhập cá nhân, thuế giá trị gia tăng theo quy định tại Nghị định số 68/2026/NĐ-CP thì được xử lý tiền thuế đã nộp theo quy định tại Điều 12 Nghị định số 68/2026/NĐ-CP.

Bộ Tài chính cho biết, việc áp dụng mức doanh thu năm không phải nộp thuế thu nhập cá nhân của hộ, cá nhân kinh doanh lên 01 tỷ đồng/năm đồng thời nâng mức doanh thu không chịu thuế giá trị gia tăng của hộ, cá nhân kinh doanh lên 01 tỷ đồng/năm thống nhất với quy định hộ kinh doanh, cá nhân kinh doanh có mức doanh thu hằng năm từ 01 tỷ đồng trở lên sử dụng hóa đơn điện tử khởi tạo từ máy tính tiền kết nối chuyển dữ liệu điện tử với cơ quan thuế.

Theo số liệu tính toán của cơ quan thuế, hiện nay, số hộ, cá nhân có doanh thu dưới 01 tỷ đồng là khoảng 2.556.042 hộ, cá nhân. Với quy định mới này thì dự kiến số giảm thu ngân sách nhà nước là khoảng 16.650 tỷ đồng so với năm 2025 (thu theo chế độ thuế khoán và mức ngưỡng doanh thu không phải nộp thuế là 100 triệu đồng/năm) và giảm khoảng 4.850 tỷ đồng so với chính sách hiện hành đã điều chỉnh ngưỡng doanh thu miễn thuế lên 500 triệu/năm.

Hộ kinh doanh, cá nhân kinh doanh có doanh thu năm trên 01 tỷ đồng phải áp dụng hóa đơn điện tử

Nghị định số 141/2026/NĐ-CP cũng sửa đổi, bổ sung khoản 5 Điều 8 Nghị định số 68/2026/NĐ-CP (sử dụng hóa đơn điện tử) như sau:

Hộ kinh doanh, cá nhân kinh doanh có doanh thu năm trên 01 tỷ đồng thì phải áp dụng hóa đơn điện tử có mã của cơ quan thuế, hóa đơn điện tử khởi tạo từ máy tính tiền có kết nối dữ liệu với cơ quan thuế.

Trường hợp hộ kinh doanh, cá nhân kinh doanh có nhiều địa điểm kinh doanh thì sử dụng mã số thuế của hộ kinh doanh, cá nhân kinh doanh cho tất cả các cửa hàng và phải ghi rõ mã địa điểm kinh doanh trên hóa đơn.

Trường hợp hộ kinh doanh, cá nhân kinh doanh có doanh thu năm từ 01 tỷ đồng trở xuống đáp ứng điều kiện và có nhu cầu sử dụng hóa đơn điện tử thì đăng ký sử dụng hóa đơn điện tử có mã của cơ quan thuế hoặc hóa đơn điện tử khởi tạo từ máy tính tiền có kết nối dữ liệu với cơ quan thuế.

Hộ kinh doanh, cá nhân kinh doanh mới ra kinh doanh tại Điều 9 Nghị định này hoặc hộ kinh doanh, cá nhân kinh doanh có doanh thu năm trước chưa trên 01 tỷ đồng (trừ trường hợp đã đăng ký sử dụng hóa đơn điện tử) nhưng trong năm tính thuế có doanh thu trên 01 tỷ đồng trở lên thì phải áp dụng hóa đơn điện tử có mã của cơ quan thuế, hóa đơn điện tử khởi tạo từ máy tính tiền có kết nối dữ liệu với cơ quan thuế. Hộ kinh doanh, cá nhân kinh doanh đăng ký sử dụng hóa đơn điện tử trong thời gian 30 ngày kể từ ngày cuối cùng của kỳ tính thuế có doanh thu lũy kế trên 01 tỷ đồng.

Ngưỡng thu nhập được miễn thuế của doanh nghiệp là 01 tỷ đồng/năm

Nghị định số 141/2026/NĐ-CP bổ sung khoản 15 Điều 4 Nghị định số 320/2025/NĐ-CP về thu nhập được miễn thuế thu nhập doanh nghiệp.

Theo đó, miễn thuế thu nhập doanh nghiệp đối với thu nhập của doanh nghiệp, tổ chức được thành lập theo quy định của pháp luật Việt Nam có tổng doanh thu năm từ 01 tỷ đồng trở xuống, cụ thể như sau:

Tổng doanh thu năm làm căn cứ xác định doanh nghiệp thuộc đối tượng được miễn thuế thu nhập doanh nghiệp là tổng doanh thu từ hoạt động bán hàng, cung cấp dịch vụ (không bao gồm các khoản giảm trừ doanh thu), doanh thu từ hoạt động tài chính và thu nhập khác trên Phụ lục kết quả hoạt động sản xuất, kinh doanh kèm theo tờ khai quyết toán thuế thu nhập doanh nghiệp của kỳ tính thuế năm trước liền kề.

Trường hợp doanh nghiệp có thời gian hoạt động của kỳ tính thuế năm trước liền kề dưới 12 tháng thì tổng doanh thu kỳ tính thuế năm trước liền kề được xác định bằng tổng doanh thu thực tế trong kỳ tính thuế đó chia cho số tháng doanh nghiệp thực tế hoạt động sản xuất, kinh doanh trong kỳ tính thuế nhân với 12 tháng. Trường hợp doanh nghiệp mới thành lập, doanh nghiệp chuyển đổi loại hình doanh nghiệp, chuyển đổi hình thức sở hữu, hợp nhất, sáp nhập, chia, tách trong tháng bất kỳ của kỳ tính thuế năm trước liền kề thì thời gian hoạt động được tính đủ tháng.

Trường hợp doanh nghiệp mới thành lập trong kỳ tính thuế và dự kiến tổng doanh thu trong kỳ tính thuế không quá 01 tỷ đồng thì doanh nghiệp không phải tạm nộp thuế thu nhập doanh nghiệp. Kết thúc kỳ tính thuế, trường hợp tổng doanh thu thực tế trong kỳ tính thuế vượt mức 01 tỷ đồng thì doanh nghiệp thực hiện kê khai, quyết toán thuế thu nhập doanh nghiệp theo quy định và không phải tính tiền chậm nộp.

Quy định miễn thuế không áp dụng đối với doanh nghiệp được thành lập theo quy định của pháp luật Việt Nam là công ty con hoặc công ty có quan hệ liên kết mà doanh nghiệp trong quan hệ liên kết không phải là doanh nghiệp đáp ứng điều kiện miễn thuế quy định tại khoản này.

Nghị định số 141/2026/NĐ-CP cũng nêu rõ: Trường hợp doanh nghiệp đã tạm nộp thuế thu nhập doanh nghiệp quý I năm 2026 mà doanh nghiệp dự kiến tổng doanh thu trong kỳ tính thuế từ 01 tỷ đồng trở xuống thì không phải tạm nộp thuế thu nhập các quý tiếp theo, được bù trừ, hoàn trả, hoàn trả kiêm bù trừ thu ngân sách theo quy định của pháp luật về quản lý thuế đối với số thuế nộp thừa.

Trường hợp kỳ tính thuế năm 2025 có thời điểm kết thúc sau ngày 01 tháng 01 năm 2026 mà doanh nghiệp đáp ứng điều kiện quy định trên thì được miễn thuế thu nhập doanh nghiệp cho thời gian tính từ ngày 01 tháng 01 năm 2026 đến hết kỳ tính thuế năm 2025. Số thuế thu nhập doanh nghiệp được miễn thuế của kỳ tính thuế năm 2025 quy định tại khoản này bằng tổng số thuế thu nhập doanh nghiệp phải nộp của năm 2025 chia cho 12 tháng (hoặc số tháng thực hoạt động của kỳ tính thuế năm 2025 đối với trường hợp doanh nghiệp thành lập mới trong năm 2025) và nhân với số tháng của kỳ tính thuế năm 2025 thuộc năm dương lịch 2026. Từ kỳ tính thuế năm 2026 thực hiện theo quy định tại Điều 2 Nghị định này.

Theo Bộ Tài chính, để đồng bộ với ngưỡng doanh thu không phải nộp thuế của hộ, cá nhân kinh doanh thì ngưỡng thu nhập được miễn thuế của doanh nghiệp nhỏ là 01 tỷ đồng/năm, qua đó đảm bảo công bằng trong chính sách, giúp cho người nộp thuế lựa chọn mô hình kinh doanh phù hợp, góp phần khuyến khích các hộ kinh doanh chuyển đổi lên mô hình doanh nghiệp với chế độ quản trị chuyên nghiệp và có nhiều điều kiện để nâng cao hơn nữa quy mô, hiệu quả kinh doanh. Quy định này cũng nhằm thể chế hóa Nghị quyết số 68-NQ/TW, trong đó đặt ra mục tiêu đến năm 2030 phấn đấu có 2 triệu doanh nghiệp hoạt động trong nền kinh tế, 20 doanh nghiệp hoạt động/nghìn dân.

Theo tính toán của Bộ Tài chính, với quy định miễn thuế thu nhập doanh nghiệp đối với doanh nghiệp có tổng doanh thu không quá 01 tỷ đồng/năm thì số thuế thu nhập doanh nghiệp được miễn là khoảng 2.164 tỷ đồng và số lượng doanh nghiệp được miễn khoảng 235.800 doanh nghiệp.

(Nguồn tham khảo: Báo điện tử chính phủ, cập nhật 06/05/2026. Bài tóm tắt dành cho mục đích thông tin, không thay thế tư vấn pháp lý.)

Dùng thử Hóa Đơn Vi Na – phần mềm hóa đơn điện tử khởi tạo từ máy tính tiền, giúp hộ kinh doanh kê khai thuế và quản lý hóa đơn dễ dàng, chính xác hơn.

DÀNH RIÊNG CHO HKD TẶNG 5000 HÓA ĐƠN + 01 NĂM CHỮ KÝ SỐ

👉 Đăng ký tư vấn & trải nghiệm ngay hôm nay : https://smartsign.com.vn/san-pham/phan-mem-ban-hang/

Đội ngũ chuyên gia của Vi Na sẵn sàng hỗ trợ cài đặt và hướng dẫn sử dụng chi tiết.

Công ty Cổ phần Chữ ký số Vi Na
Hotline: 19006676 (1000 đ/phút).
Zalo bán hàng/hỗ trợ : 0355.696.676

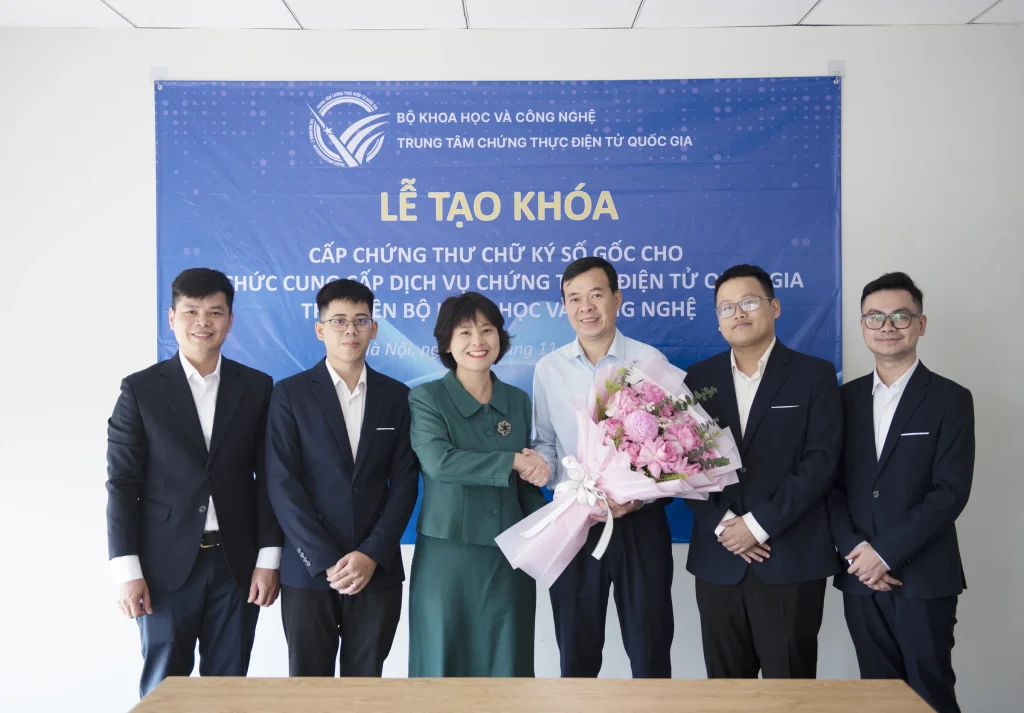
Cấp chứng thư chữ ký số gốc theo tên Bộ Khoa học và Công nghệ

Trung tâm Chứng thực điện tử quốc gia (NEAC) tạo khóa và cấp chứng thư chữ ký số gốc theo tên Bộ Khoa học và Công nghệ sau sáp nhập.

Tổ chức cung cấp dịch vụ chứng thực điện tử quốc gia (Root CA), "gốc tin cậy" của hệ thống chữ ký số Việt Nam, vừa được tạo khóa và cấp chứng thư chữ ký số gốc theo tên Bộ Khoa học và Công nghệ mới. Đây là bước cập nhật hạ tầng quan trọng sau quá trình Bộ Thông tin và Truyền thông cùng Bộ Khoa học và Công nghệ sáp nhập.

Root CA có nhiệm vụ xác nhận danh tính các nhà cung cấp chữ ký số và quản lý chứng thư gốc - nền tảng để các chứng thư cấp dưới được tin cậy, bảo đảm an toàn cho giao dịch điện tử của cơ quan nhà nước, doanh nghiệp và người dân.

Mỗi quốc gia thường chỉ có một Root CA. Tại Việt Nam, đơn vị này do NEAC quản lý, trong khi các nhà cung cấp như VNPT, Viettel hay FPT là CA cấp dưới và chỉ được hoạt động khi nhận chứng thư từ Root CA, giúp hệ thống chữ ký số duy trì tính thống nhất và tin cậy. Trước đó, chứng thư gốc mang tên Bộ Thông tin và Truyền thông.

Giám đốc NEAC Tô Thị Thu Hương (áo xanh) tại buổi tạo khóa cấp chứng thư chữ ký số gốc theo tên Bộ Khoa học và Công nghệ. Ảnh: Thảo Anh

Buổi tạo khóa diễn ra ngày 25/11 tại trung tâm dữ liệu của NEAC ở Hà Nội, trong phòng vận hành được phong tỏa theo quy trình an toàn cao. Toàn bộ quy trình được thực hiện nghiêm ngặt theo kịch bản được phê duyệt. Các thao tác đều được kiểm tra, xác nhận, lập biên bản và ghi hình đầy đủ, đáp ứng yêu cầu minh bạch, kiểm toán và giám sát kỹ thuật.

Đồng thời, để đáp ứng quy định mới về dịch vụ tin cậy, Root CA quốc gia tự cấp bốn chứng thư nền tảng cho các dịch vụ gồm: ký số bằng USB Token; ký số từ xa; ký số trên thiết bị di động; và dấu thời gian. Đây là những loại chứng thư làm "xương sống" cho các dịch vụ chữ ký số trên thị trường.

Đại diện Trung tâm Chứng thực điện tử quốc gia cho hay, với vai trò "gốc tin cậy quốc gia", NEAC xác định việc khởi tạo chứng thư chữ ký số gốc mới cho hệ thống Root CA không đơn thuần cập nhật kỹ thuật theo tên gọi mới của Bộ, mà còn là "sứ mệnh củng cố nền tảng niềm tin cho hạ tầng số Việt Nam".

"Đây là bước đi then chốt để hoàn thiện hạ tầng tin cậy và bảo đảm tính tuân thủ pháp luật trong bối cảnh mới", người này cho biết.

Theo NEAC, sự kiện đánh dấu bước hoàn thiện, cập nhật hạ tầng tin cậy quốc gia về chữ ký số, bảo đảm phù hợp với tên gọi hiện hành của Bộ Khoa học và Công nghệ và khuôn khổ pháp lý mới về giao dịch điện tử, chữ ký điện tử và dịch vụ tin cậy.

Người dùng và doanh nghiệp không bị ảnh hưởng bởi đợt chuyển đổi này. Chứng thư gốc cũ vẫn còn hiệu lực. Các chứng thư đã cấp cho cơ quan, tổ chức và cá nhân sẽ hoạt động bình thường cho đến khi hết hạn. Nhờ vậy, các giao dịch điện tử hiện nay không bị gián đoạn hay phải thiết lập lại. Trên cơ sở chứng thư chữ ký số gốc mới, NEAC sẽ từng bước cấp phát cho các tổ chức cung cấp dịch vụ tin cậy để phục vụ người dùng.

Nguồn tài liệu từ: "Cấp chứng thư chữ ký số gốc theo tên Bộ Khoa học và Công nghệ" - Tác giả: Trọng Đạt- Báo VnExpress: https://vnexpress.net/