CHƯƠNG TRÌNH ƯU ĐÃI PHẦN MỀM QUẢN LÝ BÁN HÀNG – XUẤT HÓA ĐƠN MÁY TÍNH TIỀN VI NA ĐẾN 30/06/2026

CHƯƠNG TRÌNH ƯU ĐÃI PHẦN MỀM QUẢN LÝ BÁN HÀNG – XUẤT HÓA ĐƠN MÁY TÍNH TIỀN VI NA ĐẾN 30/06/2026
08.01.2026
smartsign

Quản lý dễ dàng – Bán hàng thông minh – Xuất hóa đơn chuẩn thuế

VI NA là giải pháp phần mềm bán hàng thế hệ mới, giúp doanh nghiệp, hộ kinh doanh và cửa hàng bán lẻ tối ưu vận hành – tăng doanh thu – giảm sai sót chỉ trong vài thao tác.

🔹 TÍNH NĂNG NỔI BẬT

✅  Quản lý bán hàng nhanh – chính xác
✅  Xuất hóa đơn điện tử chuẩn Nghị định & Thông tư
✅  Quản lý kho, công nợ, doanh thu theo thời gian thực
✅  Kết nối máy in, máy quét mã vạch dễ dàng
✅  Dữ liệu an toàn – truy cập mọi lúc, mọi nơi

🔹 PHÙ HỢP CHO

✔️ Cửa hàng bán lẻ, siêu thị mini
✔️ Nhà hàng – quán café
✔️ Hộ kinh doanh & doanh nghiệp nhỏ
✔️ Chuỗi cửa hàng cần quản lý tập trung

🎯 LỢI ÍCH KHI SỬ DỤNG VI NA

🔸 Tiết kiệm thời gian & chi phí quản lý
🔸 Bán hàng nhanh hơn – chuyên nghiệp hơn
🔸 Hạn chế sai sót – minh bạch sổ sách
🔸 Tuân thủ đầy đủ quy định của cơ quan thuế

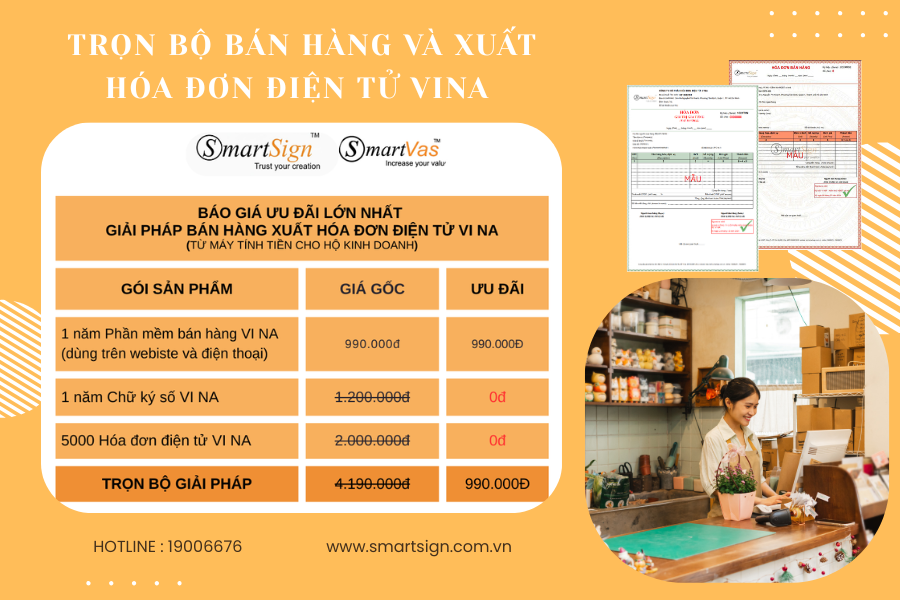
🎉 BẢNG GIÁ ƯU ĐÃI MỚI NHẤT

🔥 Giảm giá đặc biệt cho khách hàng đăng ký sớm
🔥 Hỗ trợ cài đặt & hướng dẫn sử dụng MIỄN PHÍ
🔥 Đội ngũ kỹ thuật đồng hành 24/7

👉 Trải nghiệm ngay hôm nay để nâng tầm quản lý bán hàng!

🔗 ĐĂNG KÝ NGAY – KHÔNG BỎ LỠ ƯU ĐÃI

Tin tức liên quan
Tuyển dụng Chuyên viên Kiểm thử Phần mềm Kế toán (Accounting QA/Tester)

Công ty Cổ phần Chữ ký số Vi Na (SMARTSIGN) là đơn vị tiên phong trong lĩnh vực cung cấp giải pháp chữ ký số, hóa đơn điện tử và chuyển đổi số cho doanh nghiệp. Để hoàn thiện và nâng cao chất lượng dự án trọng điểm “Phần mềm Kế toán Vi Na – Hộ kinh doanh”, chúng tôi đang tìm kiếm Chuyên viên Kiểm thử Phần mềm Kế toán (Accounting QA/Tester) 

1. Mô tả công việc

  • Thực hiện kiểm thử toàn diện các chức năng và nghiệp vụ của Phần mềm Kế toán Vi Na theo tài liệu đặc tả và kịch bản kiểm thử (Test Cases).
  • Kiểm tra tính chính xác của các thuật toán và luồng nghiệp vụ kế toán cốt lõi: tính giá xuất kho, kết chuyển cuối kỳ, lên sổ sách theo đúng quy định tại Thông tư 152/2025/TT-BTC dành cho hộ kinh doanh.
  • Đảm bảo luồng dữ liệu tuân thủ pháp lý khi kết nối, xuất/ký hóa đơn điện tử theo Nghị định 123/2020/NĐ-CP.
  • Đóng vai người dùng thực tế để đánh giá trải nghiệm (UX/UI), phát hiện các thao tác rườm rà, lỗi hiển thị hoặc cảnh báo khó hiểu.
  • Ghi nhận, theo dõi và quản lý lỗi (bug tracking), phối hợp chặt chẽ với đội ngũ Lập trình (Dev) và Phân tích nghiệp vụ (BA) để khắc phục và nghiệm thu tính năng.
  • Báo cáo tiến độ và chất lượng kiểm thử hàng ngày cho Quản lý dự án.

2. Yêu cầu ứng viên

  • Tốt nghiệp Trung cấp/Cao đẳng/Đại học chuyên ngành Kế toán, Kiểm toán, Tài chính hoặc Công nghệ thông tin (ưu tiên có nền tảng nghiệp vụ kế toán).
  • Có kiến thức hoặc kinh nghiệm thực tế về kế toán hộ kinh doanh, hóa đơn điện tử và các quy định thuế liên quan.
  • Tư duy logic tốt, cực kỳ tỉ mỉ, nhạy bén với con số và không chấp nhận sai sót dữ liệu.
  • Ưu tiên ứng viên đã từng sử dụng thành thạo các phần mềm kế toán/bán hàng trên thị trường hoặc có kinh nghiệm làm Kiểm thử viên (QA/QC/Tester).
  • Kỹ năng giao tiếp tốt, khả năng mô tả lỗi kỹ thuật/nghiệp vụ rõ ràng, mạch lạc cho đội ngũ lập trình.
  • Tinh thần trách nhiệm cao, chủ động, chịu được áp lực tiến độ.

3. Quyền lợi & Lộ trình phát triển

  • Thu nhập cạnh tranh: Thỏa thuận theo năng lực (Lương cứng + Thưởng hiệu suất dự án).
  • Thưởng tháng 13, thưởng hiệu quả kinh doanh và các chế độ phúc lợi khác theo quy định công ty.
  • Lộ trình thăng tiến rõ ràng: Cơ hội thăng tiến lên vị trí Trưởng nhóm Kiểm thử (QA Leader) hoặc Phân tích Nghiệp vụ (Business Analyst).
  • Được đào tạo chuyên sâu về quy trình phát triển phần mềm chuẩn mực, nghiệp vụ kế toán nâng cao và công nghệ mới.
  • Đóng đầy đủ BHXH, BHYT, các chế độ nghỉ phép, lễ Tết theo quy định pháp luật.
  • Môi trường làm việc chuyên nghiệp, năng động, tôn trọng ý kiến cá nhân và khuyến khích sáng tạo.

4. Địa điểm làm việc

Văn phòng Công ty Cổ phần Chữ ký số Vi Na (41A Nguyễn Phi Khanh, P. Tân Định, TP. Hồ Chí Minh).

5. Thông tin ứng tuyển

Người liên hệ: Trần Ái Thiên Email: thienta@smartsign.com.vn Điện thoại: 0903 903 517

Ứng viên quan tâm vui lòng gửi CV về email trên (ghi rõ vị trí ứng tuyển: Accounting QA/Tester).

SMARTSIGN – Nơi chất lượng phần mềm và sự chuyên nghiệp được đặt lên hàng đầu. Chúng tôi mong chờ được chào đón bạn đồng hành cùng hành trình phát triển!

Hướng dẫn quản lý hóa đơn Hộ kinh doanh (Mới nhất 2026)

       Trong bối cảnh chuyển đổi sang quản lý thuế theo doanh thu – chi phí phát sinh thực tế từ năm 2026, việc xác định đầy đủ các khoản doanh thu của hộ kinh doanh và quản lý hóa đơn đầu vào trở thành điều kiện bắt buộc để kê khai thuế đúng quy định.         

I. CÁC NHÓM HỘ KINH DOANH DỰ KIẾN ĐƯỢC QUẢN LÝ THUẾ TỪ 1/1/2026

II. QUY ĐỊNH XUẤT HÓA ĐƠN THEO DOANH THU (2026)

  • Doanh thu 1 tỷ trở lên: Bắt buộc dùng HĐĐT (Có mã của cơ quan thuế hoặc có máy khởi tạo từ máy tính tiền).
  • Doanh thu dưới 1 tỷ: Không bắt buộc dùng HĐĐT, khuyến khích có thể chọn đăng ký.
  • Nhóm ngành áp dụng hóa đơn khởi tạo từ máy tính tiền: Trung tâm thương mại, siêu thị, nhà hàng, quán ăn, dịch vụ đồ uống, khách sạn, vận tải hành khách, vui chơi giải trí, cung cấp dịch vụ trực tiếp cho người tiêu dùng...

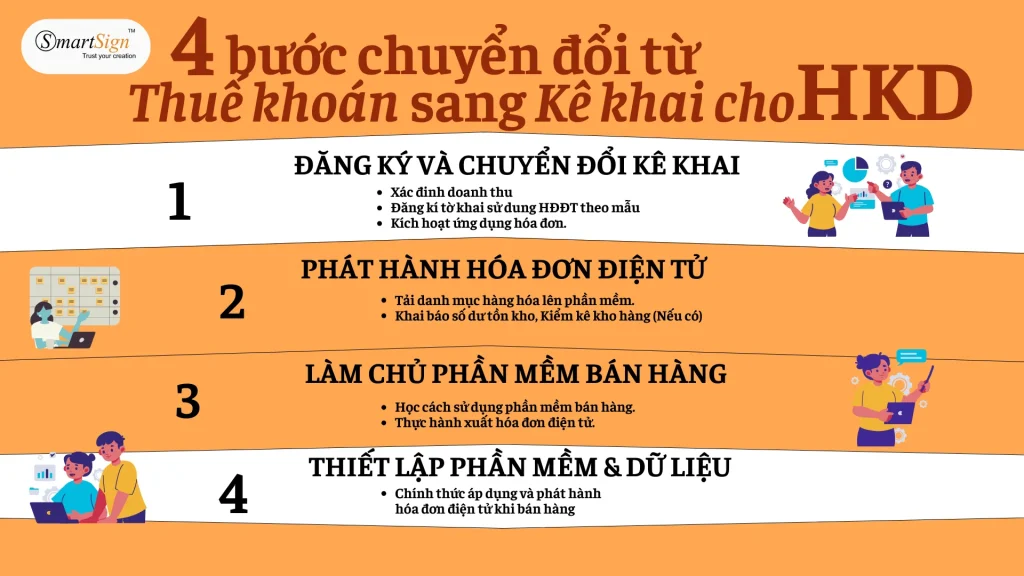
III. QUY TRÌNH 4 BƯỚC CHUYỂN ĐỔI THUẾ KHOÁN SANG KÊ KHAI CHO HKD

  • Bước 1 - Đăng ký và chuyển đổi kê khai: Xác đinh doanh thu, Đăng kí tờ khai sử dụng Hóa đơn điện tử VI NA (theo mẫu); Kích hoạt ứng dụng hóa đơn.
  • Bước 2 – Thiết lập phần mềm bán hàng VI NA và dữ liệu: Tải danh mục hàng hóa lên phần mềm. Khai báo số dư tồn kho, Kiểm kê kho hàng (Nếu có).
  • Bước 3 – Làm chủ phần mềm bán hàng VI NA: Học cách sử dụng phần mềm bán hàng VI NA, Thực hành xuất hóa đơn điện tử.
  • Bước 4 – Thiết lập phần mềm VI NA & Dữ liệu: Chính thức áp dụng và phát hành hóa đơn điện tử khi bán hàng.

IV. LỜI KHUYÊN CHO CHỦ HỘ KINH DOANH

  • Chủ động số hóa: Làm quen với phần mềm bán hàng VI NA, phần mềm hóa đơn điện tử VI NA ngay hôm nay để tránh bị động vào năm 2026.
  • Thu thập chứng từ: Yêu cầu hóa đơn (nếu có), bảng kê cho mọi chi phí hàng hóa, dịch mua vào để chứng minh chi phí hợp lệ.
  • Hợp thức hóa chi phí: Lưu giữ hóa đơn, bảng kê mua vào, hợp đồng…

    Bạn đang tìm kiếm giải pháp Hóa đơn điện tử đơn giản, đúng quy định? Hãy liên hệ với SmartVas ngay để được tư vấn lộ trình chuyển đổi an toàn và tiết kiệm nhất!


Tìm hiểu các trường hợp không phải xuất hóa đơn điện tử 2026

Tìm Hiểu Các Trường Hợp Không Phải Xuất Hóa Đơn Điện Tử Năm 2026
 

Không phải mọi giao dịch kinh doanh đều bắt buộc lập hóa đơn điện tử. Theo các quy định mới, một số trường hợp được xác định không phải xuất hóa đơn điện tử nếu đáp ứng đầy đủ điều kiện.

Chữ Ký Số Vi Na tổng hợp 8 trường hợp doanh nghiệp, hộ kinh doanh và cá nhân kinh doanh cần lưu ý dưới đây.

1. Thu mua hàng hóa, dịch vụ có lập bảng kê

Hộ, cá nhân kinh doanh thuộc trường hợp được lập bảng kê thu mua hàng hóa, dịch vụ theo quy định thì không phải xuất hóa đơn, trừ trường hợp đã đăng ký sử dụng hóa đơn điện tử.

2. Cho thuê bất động sản, cung cấp nội dung số cho nước ngoài

Một số khoản thu từ cho thuê nhà, căn hộ, mặt bằng, kho bãi, quyền sử dụng đất và cung cấp sản phẩm, dịch vụ nội dung số cho tổ chức, cá nhân ở nước ngoài thuộc trường hợp không phải lập hóa đơn theo quy định.

3. Đại lý xổ số, bảo hiểm, bán hàng đa cấp

Cá nhân, hộ kinh doanh làm đại lý xổ số, bảo hiểm hoặc bán hàng đa cấp không phải xuất hóa đơn nếu doanh nghiệp đã thực hiện khấu trừ thuế theo quy định.

4. Một số hoạt động tài chính, ngân hàng, bảo hiểm

Không phải lập hóa đơn đối với một số khoản thu từ tái bảo hiểm, nhận tiền gửi, phát hành giấy tờ có giá, bán nợ, giao dịch ngoại tệ và sản phẩm phái sinh theo quy định.

Lưu ý: Riêng giao dịch bán ngoại tệ vẫn phải thực hiện việc tổng hợp, lưu trữ dữ liệu giao dịch theo yêu cầu.

5. Góp vốn bằng tài sản

Tổ chức, cá nhân kinh doanh góp vốn bằng tài sản vào tổ chức kinh tế không phải lập hóa đơn cho giao dịch góp vốn đó.

6. Điều chuyển tài sản nội bộ

Không phải lập hóa đơn đối với một số trường hợp điều chuyển tài sản giữa công ty mẹ và đơn vị phụ thuộc, giữa các đơn vị phụ thuộc, hoặc khi chia, tách, hợp nhất, sáp nhập, chuyển đổi loại hình doanh nghiệp theo quy định.

7. Cho mượn máy móc, thiết bị phục vụ gia công

Máy móc, thiết bị là tài sản cố định hoặc công cụ, dụng cụ được cho mượn không thu tiền và không chuyển quyền sở hữu để phục vụ gia công có thể thuộc trường hợp không phải lập hóa đơn.

8. Một số trường hợp theo quy định về thuế GTGT

Một số hàng hóa, dịch vụ phục vụ tiếp tục sản xuất, kinh doanh nội bộ, tài sản phục vụ hoạt động của chính cơ sở kinh doanh và một số khoản thu không mang bản chất bán hàng hóa, cung cấp dịch vụ có thể không phải lập hóa đơn theo quy định.

⚠️ Lưu ý quan trọng
Không phải xuất hóa đơn không đồng nghĩa với không phải kê khai hoặc nộp thuế.
Doanh nghiệp và hộ kinh doanh vẫn cần kiểm tra điều kiện áp dụng, đồng thời lưu đầy đủ hợp đồng, bảng kê, biên bản, chứng từ điều chuyển và các hồ sơ liên quan.
Nếu chưa chắc giao dịch có thuộc diện không phải lập hóa đơn hay không, nên kiểm tra kỹ quy định trước khi thực hiện.

Chữ Ký Số Vi Na – đồng hành cùng doanh nghiệp trong chữ ký số, hóa đơn điện tử và các giải pháp số, giúp doanh nghiệp thực hiện giao dịch điện tử thuận tiện, an toàn và đúng quy định.

Dùng thử Hóa đơn điện tử VI NAphần mềm hóa đơn điện tử khởi tạo từ máy tính tiền, giúp hộ kinh doanh kê khai thuế và quản lý hóa đơn dễ dàng, chính xác hơn.

DÀNH RIÊNG CHO HKD: TẶNG 5000 HÓA ĐƠN + 01 NĂM CHỮ KÝ SỐ

👉 Trải nghiệm ngay hôm nay để nâng tầm quản lý bán hàng!

ĐĂNG KÝ NGAY – NHẬN BÁO GIÁ ƯU ĐÃI

Liên hệ để được tư vấn về phần mềm hóa đơn điện tử
Zalo tư vấn mua hàng: 0355.696.676
Website: https://smartsign.com.vn
Email: info@smartsign.com.vn
Facebook: https://www.facebook.com/chukysovinaca

Chính thức bỏ thuế môn bài từ 01/01/2026

Tại Điều 10 Nghị quyết 198/2025/QH15 về hỗ trợ thuế, phí, lệ phí có quy định chấm dứt việc thu, nộp lệ phí môn bài (hay còn gọi là thuế môn bài) từ ngày 01/01/2026. 

Nghị quyết 198/2025/QH15 áp dụng đối với doanh nghiệp, hộ kinh doanh, cá nhân kinh doanh và tổ chức, cá nhân khác có liên quan.

Trước đó, tại Nghị quyết 68-NQ/TW về phát triển nền kinh tế tư nhân, Bộ Chính trị có đưa ra một trong những giải pháp, yêu cầu phát triển nền kinh tế tư nhân, trong đó có yêu cầu: 

- Có cơ chế, chính sách đặc biệt hỗ trợ doanh nghiệp nhỏ và vừa, bảo đảm theo nguyên tắc thị trường và tuân thủ các cam kết quốc tế; bãi bỏ lệ phí môn bài; miễn thuế thu nhập doanh nghiệp cho doanh nghiệp nhỏ và vừa trong 3 năm đầu thành lập; bố trí đủ nguồn lực từ ngân sách trung ương và ngân sách địa phương cho các chương trình, chính sách hỗ trợ doanh nghiệp, kết hợp huy động nguồn lực từ các quỹ đầu tư của các doanh nghiệp, hiệp hội doanh nghiệp, ngành hàng, viện nghiên cứu, trường đại học... Tăng cường vai trò của kinh tế tư nhân, doanh nhân trong tham gia góp ý, phản biện chính sách, bảo đảm thực chất, hiệu quả, minh bạch

 (Nguồn: Thư viện pháp luật, cập nhật 09/01/2026. Bài tóm tắt dành cho mục đích thông tin, không thay thế tư vấn pháp lý.)

Chính thức: Nâng ngưỡng chịu thuế với hộ kinh doanh lên 01 tỷ đồng/năm, áp dụng từ 1/1/2026

(Chinhphu.vn) - Chính phủ ban hành Nghị định số 141/2026/NĐ-CP ngày 29/4/2026 sửa đổi, bổ sung một số điều của Nghị định số 68/2026/NĐ-CP quy định về chính sách thuế đối với hộ kinh doanh, cá nhân kinh doanh và Nghị định số 320/2025/NĐ-CP quy định chi tiết một số điều và biện pháp để tổ chức, hướng dẫn thi hành Luật Thuế thu nhập doanh nghiệp. Nghị định này có hiệu lực thi hành từ ngày 01/01/2026.

Nâng ngưỡng chịu thuế với hộ kinh doanh lên 01 tỷ đồng/năm

Điều 1 Nghị định số 141/2026/NĐ-CP đã sửa đổi, bổ sung một số điều của Nghị định số 68/2026/NĐ-CP ngày 05 tháng 3 năm 2026 của Chính phủ về chính sách thuế và quản lý thuế đối với hộ kinh doanh, cá nhân kinh doanh. Cụ thể:

Sửa đổi cụm từ "500 triệu đồng" thành "01 tỷ đồng" tại Điều 3 (thuế giá trị gia tăng), Điều 4 (thuế thu nhập cá nhân), khoản 1 Điều 8, Điều 9, Điều 10, khoản 3 Điều 11, khoản 1 và khoản 2 Điều 12, khoản 4 Điều 17, khoản 3 Điều 18 Nghị định số 68/2026/NĐ-CP.

Nghị định số 141/2026/NĐ-CP cũng nêu rõ: Trường hợp hộ kinh doanh, cá nhân kinh doanh tự xác định mức doanh thu năm từ hoạt động sản xuất, kinh doanh hàng hóa, dịch vụ từ 01 tỷ đồng trở xuống mà đã kê khai nộp thuế thu nhập cá nhân, thuế giá trị gia tăng theo quy định tại Nghị định số 68/2026/NĐ-CP thì được xử lý tiền thuế đã nộp theo quy định tại Điều 12 Nghị định số 68/2026/NĐ-CP.

Bộ Tài chính cho biết, việc áp dụng mức doanh thu năm không phải nộp thuế thu nhập cá nhân của hộ, cá nhân kinh doanh lên 01 tỷ đồng/năm đồng thời nâng mức doanh thu không chịu thuế giá trị gia tăng của hộ, cá nhân kinh doanh lên 01 tỷ đồng/năm thống nhất với quy định hộ kinh doanh, cá nhân kinh doanh có mức doanh thu hằng năm từ 01 tỷ đồng trở lên sử dụng hóa đơn điện tử khởi tạo từ máy tính tiền kết nối chuyển dữ liệu điện tử với cơ quan thuế.

Theo số liệu tính toán của cơ quan thuế, hiện nay, số hộ, cá nhân có doanh thu dưới 01 tỷ đồng là khoảng 2.556.042 hộ, cá nhân. Với quy định mới này thì dự kiến số giảm thu ngân sách nhà nước là khoảng 16.650 tỷ đồng so với năm 2025 (thu theo chế độ thuế khoán và mức ngưỡng doanh thu không phải nộp thuế là 100 triệu đồng/năm) và giảm khoảng 4.850 tỷ đồng so với chính sách hiện hành đã điều chỉnh ngưỡng doanh thu miễn thuế lên 500 triệu/năm.

Hộ kinh doanh, cá nhân kinh doanh có doanh thu năm trên 01 tỷ đồng phải áp dụng hóa đơn điện tử

Nghị định số 141/2026/NĐ-CP cũng sửa đổi, bổ sung khoản 5 Điều 8 Nghị định số 68/2026/NĐ-CP (sử dụng hóa đơn điện tử) như sau:

Hộ kinh doanh, cá nhân kinh doanh có doanh thu năm trên 01 tỷ đồng thì phải áp dụng hóa đơn điện tử có mã của cơ quan thuế, hóa đơn điện tử khởi tạo từ máy tính tiền có kết nối dữ liệu với cơ quan thuế.

Trường hợp hộ kinh doanh, cá nhân kinh doanh có nhiều địa điểm kinh doanh thì sử dụng mã số thuế của hộ kinh doanh, cá nhân kinh doanh cho tất cả các cửa hàng và phải ghi rõ mã địa điểm kinh doanh trên hóa đơn.

Trường hợp hộ kinh doanh, cá nhân kinh doanh có doanh thu năm từ 01 tỷ đồng trở xuống đáp ứng điều kiện và có nhu cầu sử dụng hóa đơn điện tử thì đăng ký sử dụng hóa đơn điện tử có mã của cơ quan thuế hoặc hóa đơn điện tử khởi tạo từ máy tính tiền có kết nối dữ liệu với cơ quan thuế.

Hộ kinh doanh, cá nhân kinh doanh mới ra kinh doanh tại Điều 9 Nghị định này hoặc hộ kinh doanh, cá nhân kinh doanh có doanh thu năm trước chưa trên 01 tỷ đồng (trừ trường hợp đã đăng ký sử dụng hóa đơn điện tử) nhưng trong năm tính thuế có doanh thu trên 01 tỷ đồng trở lên thì phải áp dụng hóa đơn điện tử có mã của cơ quan thuế, hóa đơn điện tử khởi tạo từ máy tính tiền có kết nối dữ liệu với cơ quan thuế. Hộ kinh doanh, cá nhân kinh doanh đăng ký sử dụng hóa đơn điện tử trong thời gian 30 ngày kể từ ngày cuối cùng của kỳ tính thuế có doanh thu lũy kế trên 01 tỷ đồng.

Ngưỡng thu nhập được miễn thuế của doanh nghiệp là 01 tỷ đồng/năm

Nghị định số 141/2026/NĐ-CP bổ sung khoản 15 Điều 4 Nghị định số 320/2025/NĐ-CP về thu nhập được miễn thuế thu nhập doanh nghiệp.

Theo đó, miễn thuế thu nhập doanh nghiệp đối với thu nhập của doanh nghiệp, tổ chức được thành lập theo quy định của pháp luật Việt Nam có tổng doanh thu năm từ 01 tỷ đồng trở xuống, cụ thể như sau:

Tổng doanh thu năm làm căn cứ xác định doanh nghiệp thuộc đối tượng được miễn thuế thu nhập doanh nghiệp là tổng doanh thu từ hoạt động bán hàng, cung cấp dịch vụ (không bao gồm các khoản giảm trừ doanh thu), doanh thu từ hoạt động tài chính và thu nhập khác trên Phụ lục kết quả hoạt động sản xuất, kinh doanh kèm theo tờ khai quyết toán thuế thu nhập doanh nghiệp của kỳ tính thuế năm trước liền kề.

Trường hợp doanh nghiệp có thời gian hoạt động của kỳ tính thuế năm trước liền kề dưới 12 tháng thì tổng doanh thu kỳ tính thuế năm trước liền kề được xác định bằng tổng doanh thu thực tế trong kỳ tính thuế đó chia cho số tháng doanh nghiệp thực tế hoạt động sản xuất, kinh doanh trong kỳ tính thuế nhân với 12 tháng. Trường hợp doanh nghiệp mới thành lập, doanh nghiệp chuyển đổi loại hình doanh nghiệp, chuyển đổi hình thức sở hữu, hợp nhất, sáp nhập, chia, tách trong tháng bất kỳ của kỳ tính thuế năm trước liền kề thì thời gian hoạt động được tính đủ tháng.

Trường hợp doanh nghiệp mới thành lập trong kỳ tính thuế và dự kiến tổng doanh thu trong kỳ tính thuế không quá 01 tỷ đồng thì doanh nghiệp không phải tạm nộp thuế thu nhập doanh nghiệp. Kết thúc kỳ tính thuế, trường hợp tổng doanh thu thực tế trong kỳ tính thuế vượt mức 01 tỷ đồng thì doanh nghiệp thực hiện kê khai, quyết toán thuế thu nhập doanh nghiệp theo quy định và không phải tính tiền chậm nộp.

Quy định miễn thuế không áp dụng đối với doanh nghiệp được thành lập theo quy định của pháp luật Việt Nam là công ty con hoặc công ty có quan hệ liên kết mà doanh nghiệp trong quan hệ liên kết không phải là doanh nghiệp đáp ứng điều kiện miễn thuế quy định tại khoản này.

Nghị định số 141/2026/NĐ-CP cũng nêu rõ: Trường hợp doanh nghiệp đã tạm nộp thuế thu nhập doanh nghiệp quý I năm 2026 mà doanh nghiệp dự kiến tổng doanh thu trong kỳ tính thuế từ 01 tỷ đồng trở xuống thì không phải tạm nộp thuế thu nhập các quý tiếp theo, được bù trừ, hoàn trả, hoàn trả kiêm bù trừ thu ngân sách theo quy định của pháp luật về quản lý thuế đối với số thuế nộp thừa.

Trường hợp kỳ tính thuế năm 2025 có thời điểm kết thúc sau ngày 01 tháng 01 năm 2026 mà doanh nghiệp đáp ứng điều kiện quy định trên thì được miễn thuế thu nhập doanh nghiệp cho thời gian tính từ ngày 01 tháng 01 năm 2026 đến hết kỳ tính thuế năm 2025. Số thuế thu nhập doanh nghiệp được miễn thuế của kỳ tính thuế năm 2025 quy định tại khoản này bằng tổng số thuế thu nhập doanh nghiệp phải nộp của năm 2025 chia cho 12 tháng (hoặc số tháng thực hoạt động của kỳ tính thuế năm 2025 đối với trường hợp doanh nghiệp thành lập mới trong năm 2025) và nhân với số tháng của kỳ tính thuế năm 2025 thuộc năm dương lịch 2026. Từ kỳ tính thuế năm 2026 thực hiện theo quy định tại Điều 2 Nghị định này.

Theo Bộ Tài chính, để đồng bộ với ngưỡng doanh thu không phải nộp thuế của hộ, cá nhân kinh doanh thì ngưỡng thu nhập được miễn thuế của doanh nghiệp nhỏ là 01 tỷ đồng/năm, qua đó đảm bảo công bằng trong chính sách, giúp cho người nộp thuế lựa chọn mô hình kinh doanh phù hợp, góp phần khuyến khích các hộ kinh doanh chuyển đổi lên mô hình doanh nghiệp với chế độ quản trị chuyên nghiệp và có nhiều điều kiện để nâng cao hơn nữa quy mô, hiệu quả kinh doanh. Quy định này cũng nhằm thể chế hóa Nghị quyết số 68-NQ/TW, trong đó đặt ra mục tiêu đến năm 2030 phấn đấu có 2 triệu doanh nghiệp hoạt động trong nền kinh tế, 20 doanh nghiệp hoạt động/nghìn dân.

Theo tính toán của Bộ Tài chính, với quy định miễn thuế thu nhập doanh nghiệp đối với doanh nghiệp có tổng doanh thu không quá 01 tỷ đồng/năm thì số thuế thu nhập doanh nghiệp được miễn là khoảng 2.164 tỷ đồng và số lượng doanh nghiệp được miễn khoảng 235.800 doanh nghiệp.

(Nguồn tham khảo: Báo điện tử chính phủ, cập nhật 06/05/2026. Bài tóm tắt dành cho mục đích thông tin, không thay thế tư vấn pháp lý.)

Dùng thử Hóa Đơn Vi Na – phần mềm hóa đơn điện tử khởi tạo từ máy tính tiền, giúp hộ kinh doanh kê khai thuế và quản lý hóa đơn dễ dàng, chính xác hơn.

DÀNH RIÊNG CHO HKD TẶNG 5000 HÓA ĐƠN + 01 NĂM CHỮ KÝ SỐ

👉 Đăng ký tư vấn & trải nghiệm ngay hôm nay : https://smartsign.com.vn/san-pham/phan-mem-ban-hang/

Đội ngũ chuyên gia của Vi Na sẵn sàng hỗ trợ cài đặt và hướng dẫn sử dụng chi tiết.

Công ty Cổ phần Chữ ký số Vi Na
Hotline: 19006676 (1000 đ/phút).
Zalo bán hàng/hỗ trợ : 0355.696.676
Công văn 1269/CT-CĐS 2025 triển khai hóa đơn điện tử khởi tạo từ máy tính tiền đối với hộ kinh doanh?

Ngày 06/6/2025, Cục Thuế có Công văn 1269/CT-CĐS năm 2025  Tải về gửi các Tổ chức cung cấp giải pháp hóa đơn điện tử để đề nghị phối hợp cùng cơ quan thuế triển khai hóa đơn điện tử khởi tạo từ máy tính tiền đối với hộ kinh doanh.

Tại Công văn 1269/CT-CĐS năm 2025, Cục Thuế trân trọng cảm ơn các Quý tổ chức cung cấp giải pháp hóa đơn điện tử (sau đây gọi là Quý Tổ chức) trong thời gian qua đã phối hợp tích cực, chặt chẽ với cơ quan thuế triển khai áp dụng hóa đơn điện tử trên toàn quốc đối với các doanh nghiệp, tổ chức và hộ kinh doanh theo quy định tại Nghị định 123/2020/NĐ-CP. Đó là những động lực góp phần quan trọng vào công cuộc cải cách thủ tục hành chính, hiện đại hóa công tác quản lý thuế và thúc đẩy chuyển đổi số trong lĩnh vực thuế.

Xử phạt hành chính lĩnh vực Thuế theo Nghị định 310/2025/NĐ-CP

NHÓM 1:

- Trường hợp vi phạm quy định lập hóa đơn khi bán hàng hóa, cung cấp dịch vụ nhằm mục đích kinh doanh, ghi nhận doanh thu

NHÓM 2:

- Các hàng hóa, dịch vụ dùng để khuyến mại, quảng cáo, hàng mẫu;

- Hàng hóa, dịch vụ dùng để cho, biếu, tặng, trao đổi, trả thay lương cho người lao động và tiêu dùng nội bộ (trừ hàng hóa luân chuyển nội bộ để tiếp tục quá trình sản xuất);

- Xuất hàng dưới các hình thức cho vay, cho mượn hoặc hoàn trả hàng hóa

Lưu ý: Mức nêu trên là mức áp dụng cho tổ chức. Cá nhân bị phạt bằng 1/2 mức phạt của tổ chức. Trường hợp vi phạm xảy ra trong cùng một ngày chỉ bị xử phạt 01 lần theo mức cao nhất trong khung (khoản 5 Điều 5 Nghị định 125/2020/NĐ-CP).

Hãy liên hệ Smartvas ngay để đc tư vấn!

Nguồn tham khảo:

  • Nghị định 310/2025/NĐ-CP ngày 02/12/2025 (hiệu lực từ 16/01/2026).
THÔNG BÁO LỊCH NGHỈ LỄ

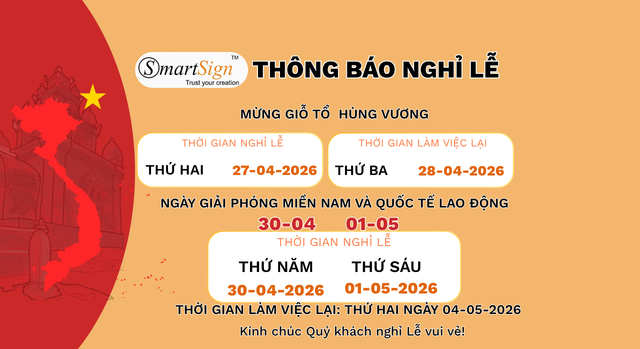
📢 Thông báo lịch nghỉ lễ Giỗ Tổ Hùng Vương – 30/04 & 01/05/2026

Kính gửi: Quý Đại lý và Quý Khách hàng,

Công Ty Cổ Phần Chữ Ký Số Vi Na xin chân thành cảm ơn Quý Đại lý và Quý Khách hàng đã luôn tin tưởng, đồng hành cùng chúng tôi trong suốt thời gian qua.

Nhằm thuận tiện cho việc giao dịch và hỗ trợ dịch vụ, chúng tôi trân trọng thông báo lịch nghỉ lễ như sau:

🔹 1. Giỗ Tổ Hùng Vương (10/3 Âm lịch)

Thời gian nghỉ: Thứ Hai, ngày 27/04/2026

Thời gian làm việc trở lại: Thứ Ba, ngày 28/04/2026

🔹 2. Ngày Giải phóng miền Nam (30/04) & Quốc tế Lao động (01/05)

Thời gian nghỉ: Từ Thứ Năm, ngày 30/04/2026

Thời gian làm việc trở lại: Thứ Hai, ngày 04/05/2026

📞 Hỗ trợ trong thời gian nghỉ lễ:
Trong thời gian nghỉ, nếu cần hỗ trợ, Quý khách vui lòng liên hệ tổng đài: 1900 6676 – 1900 6276

📌 Thông báo áp dụng cho toàn bộ hệ thống văn phòng của Công Ty Cổ Phần Chữ Ký Số Vi Na.

Kính chúc Quý Đại lý và Quý Khách hàng một kỳ nghỉ lễ an toàn – vui vẻ – ý nghĩa bên gia đình và người thân.

Trân trọng !

#ThongBaoNghiLe #ChuKySoViNa #30thang4 #QuocTeLaoDong #GioToHungVuong