Những điểm mới về hóa đơn điện tử từ 01/6/2025.

Những điểm mới về hóa đơn điện tử từ 01/6/2025.
13.10.2025
smartsign

Bổ sung đối tượng sử dụng hóa đơn điện tử từ máy tính tiền
Căn cứ theo khoản 8 Điều 1 [Nghị định 70/2025/NĐ-CP] sửa đổi, bổ sung Điều 11 [Nghị định 123/2020/NĐ-CP] về đối tượng áp dụng hóa đơn điện tử từ máy tính tiền bao gồm…

1. Hộ kinh doanh, cá nhân kinh doanh theo quy định tại khoản 1 Điều 51 có mức doanh thu hằng năm từ 01 tỷ đồng trở lên, khoản 2 Điều 90, khoản 3 Điều 91 Luật Quản lý thuế số 38/2019/QH14 và doanh nghiệp có hoạt động bán hàng hóa, cung cấp dịch vụ, trong đó có bán hàng hóa, cung cấp dịch vụ trực tiếp đến người tiêu dùng (trung tâm thương mại; siêu thị; bán lẻ (trừ ô tô, mô tô, xe máy và xe có động cơ khác); ăn uống; nhà hàng; khách sạn; dịch vụ vận tải hành khách, dịch vụ hỗ trợ trực tiếp cho vận tải đường bộ, dịch vụ nghệ thuật, vui chơi, giải trí, hoạt động chiếu phim, dịch vụ phục vụ cá nhân khác theo quy định về Hệ thống ngành kinh tế Việt Nam) sử dụng hóa đơn điện tử khởi tạo từ máy tính tiền kết nối chuyển dữ liệu điện tử với cơ quan thuế.

Tin tức liên quan
Chính thức áp dụng tài khoản chính chủ với hộ kinh doanh

Hộ kinh doanh phải tách bạch tài khoản kinh doanh riêng với tài khoản cá nhân chi tiêu thông thường kể từ ngày 1.3.2026

Tách bạch tài khoản kinh doanh và chi tiêu cá nhân

Từ ngày 1.3, Thông tư 25 của Ngân hàng Nhà nước về sửa đổi, bổ sung một số điều của Thông tư 17 quy định đối với tài khoản thanh toán cá nhân và tổ chức. Đối với cá nhân, tên tài khoản thanh toán được đặt theo thông tin họ và tên trên giấy tờ tùy thân của khách hàng. Quy định cũng cấm sử dụng bí danh, biệt danh (Alias, nickname) khi đặt tên tài khoản thanh toán cá nhân. Đối với tài khoản thanh toán tổ chức, tên tài khoản thanh toán phải bao gồm tên của tổ chức trên giấy phép thành lập, quyết định thành lập hoặc giấy chứng nhận đăng ký doanh nghiệp hoặc giấy tờ chứng minh tổ chức được thành lập, hoạt động hợp pháp.

Hộ kinh doanh phải tách bạch tài khoản kinh doanh riêng với tài khoản cá nhân chi tiêu thông thường kể từ ngày 1.3

Như vậy, với quy định này, tài khoản của các hộ kinh doanh (HKD) phải đúng tên đăng ký trên giấy chứng nhận đăng ký, không dùng tài khoản cá nhân chủ hộ như trước đây. Trước đó, Quyết định 3389 của Bộ Tài chính phê duyệt Đề án "Chuyển đổi mô hình và phương pháp quản lý thuế đối với HKD khi xóa bỏ thuế khoán" cũng nêu rõ có 2 nhóm HKD bắt buộc có tài khoản ngân hàng riêng để phục vụ kinh doanh từ ngày 1.1.2026. Bao gồm, nhóm HKD có doanh thu từ 200 triệu đến dưới 3 tỉ đồng/năm và nhóm có doanh thu trên 3 tỉ đồng/năm.

Trên thực tế thời gian qua, nhiều HKD đóng theo thuế khoán nên rất nhiều người sử dụng tài khoản cá nhân để giao dịch. Song song, nhiều người sử dụng tài khoản của con hay chồng hoặc vợ, bố hay mẹ. Phổ biến hơn nữa là hầu hết HKD chỉ sử dụng chung một tài khoản cho tất cả hoạt động giao dịch của mình, từ việc nhận tiền bán hàng đến chi tiêu cho gia đình, cá nhân… Bà Nguyễn Thị Hoa, chủ một HKD tại P.Phú Thọ Hòa (TP.HCM), chuyên kinh doanh hàng may mặc, chia sẻ nhiều năm trước, khi khách cần thanh toán qua ngân hàng thì sẽ giao dịch qua tài khoản của chồng dù bà đứng tên chủ hộ. Mọi giao dịch cần thiết của gia đình thì cũng chỉ qua một tài khoản này. Lúc đó vì nộp thuế khoán hằng tháng nên bà cũng không quan tâm nhiều về việc mở thêm tài khoản ngân hàng hay phải tách bạch riêng giao dịch từ kinh doanh và các khoản tiêu xài cá nhân, gia đình. Nhưng trước dịp tết vừa qua khi được hướng dẫn kê khai thuế theo quy định mới thì bà cũng đăng ký tài khoản của HKD riêng theo đúng tên trên giấy đăng ký HKD. "Cơ quan thuế hướng dẫn thế nào thì tôi làm thế đó. Khi cơ quan thuế hỏi thì mình cứ đưa ra là xong. Thật ra thì HKD của tôi cũng tùy năm thường thì doanh thu chưa vượt khỏi 1 tỉ đồng nên kê khai đóng thuế không quá nhiều", bà nói.

Tương tự, bà Ngọc Thắm, bán hàng tạp hóa tại P.Tân Hưng (TP.HCM), cũng thú nhận trước đó vì chủ yếu bán hàng nhỏ, lẻ, giá trị thấp nên hầu hết là chi tiêu bằng tiền mặt. Thỉnh thoảng có người muốn chuyển khoản thì bà đưa số tài khoản của con trai. Tài khoản của con bà cũng dùng chung cho những chi tiêu cá nhân khác của cả gia đình. Mới đây bà cũng được nghe đến việc tách bạch tài khoản của HKD nên đã đăng ký riêng theo tên mình. Dù vậy, bà cũng giao tài khoản cho con trai quản lý giùm chứ "tôi không rành thủ tục, thao tác gì về ngân hàng, nhất là nói chuyển khoản qua điện thoại lại càng không…".

Một trường hợp khác là bà Nguyễn Thị Bé, chủ một HKD tại khu vực Q.10 cũ (TP.HCM), khi vẫn đóng thuế khoán cũng sử dụng tài khoản cá nhân tên bà cho tất cả mọi khoản thu nhập hay chi tiêu, giao dịch cá nhân. Vì vậy khi cần rà soát gì thì phải tìm lại lịch sử giao dịch, có khi phải ra ngân hàng. Tuy nhiên sang đầu năm 2025, do HKD có ký hợp đồng giao dịch với một số công ty nên các đơn vị yêu cầu phải có tài khoản của HKD đúng tên trên giấy đăng ký thì mới thanh toán được. Chính vì vậy, bà đã làm đơn thay đổi HKD sang tên mình và đồng thời đăng ký luôn tài khoản riêng của HKD…

Lợi cho hộ kinh doanh

Theo chia sẻ của bà Nguyễn Thị Bé, từ khi tách bạch tài khoản HKD với tài khoản cá nhân riêng bà cũng thuận tiện hơn để theo dõi hoạt động kinh doanh. Nhất là từ đầu năm 2026 phải chuyển sang việc tự kê khai và nộp thuế theo doanh thu thực tế bà không cần phải quay cuồng ghi chép ngay mỗi ngày. Bởi hiện nay nhiều khách hàng thanh toán qua ngân hàng nên có khi vài ngày sau bà nhìn vào tài khoản thì sẽ thống kê lại được doanh thu. Hơn nữa, có một số khoản chi liên quan đến hoạt động kinh doanh khi thực hiện thanh toán từ tài khoản HKD thì khi cơ quan thuế yêu cầu giải trình cũng dễ dàng hơn.

"Trước đây mọi khoản tiền nhận được, rồi chi ra của kinh doanh lẫn lộn chung với những khoản cá nhân từ anh chị em, họ hàng, kể cả hiếu hỉ… nên mình phải rà soát mất nhiều thời gian. Rồi có khi để lâu quá cũng quên. Giờ tách bạch hẳn ra thì thấy cũng nhàn. Không còn phải lo lắng những khoản tiền nào vô tài khoản có bị tính là doanh thu bán hàng không như mọi người hay nói", bà Nguyễn Thị Bé cho hay.

Chuyên gia về thuế, luật sư Trần Xoa, Giám đốc Công ty luật Minh Đăng Quang, phân tích: Trước đây theo thói quen và không có quy định nào thì cá nhân, HKD đều sử dụng chung một tài khoản ngân hàng. Điều đó sẽ gây khó khăn, rắc rối cho chính HKD trong quản lý và cũng gây khó cho cơ quan thuế khi cần kiểm tra. Đặc biệt, kể từ đầu năm 2026 khi thực hiện kê khai nộp thuế theo doanh thu thực tế, thì việc tách bạch tài khoản HKD riêng là điều cần thiết. Cơ quan thuế cũng chỉ cần kiểm tra tài khoản HKD khi có vấn đề và chính HKD cũng sẽ dễ dàng giải thích.

Việc tách bạch tài khoản kinh doanh cũng hướng đến việc giao dịch minh bạch và có lợi cho HKD. Thực tế cơ quan thuế cũng có thể yêu cầu giải trình các khoản mục chi phí sau thời gian 3 năm hay 5 năm. Nếu không tách bạch tài khoản kinh doanh riêng thì khó để HKD còn nhớ chi tiết mà giải trình. Khi đó, rủi ro là có thể bị xử phạt truy thu thuế rất nặng. Ngoài ra, thực tế có một số người không tự giác, không tách bạch tài khoản hay sử dụng tài khoản người thân trong hoạt động thì điều này đã đưa chính người thân vào dạng có thể gặp rủi ro sau này.

"Trước đây khi áp dụng chính sách thuế khoán thì có thể nhiều HKD chưa quan tâm đến việc này nhưng từ nay khi chuyển sang hoạt động kê khai và nộp thuế thì phải thực hiện đúng quy định. Hơn nữa, trong luật quản lý thuế từ trước đến nay đều có quy định rõ về mức xử phạt đối với người vi phạm sẽ bị truy thu thuế và xử phạt từ 1 - 3 lần số thuế kê khai thuế. Thậm chí tùy hành vi, nếu số tiền trốn thuế lên trên hơn 100 triệu đồng có thể bị truy cứu hình sự. Vì vậy HKD cần chú ý tuân thủ đúng quy định", luật sư Trần Xoa chia sẻ thêm. 

(Nguồn: Báo thanh niên, cập nhật 03/03/2026. Bài tóm tắt dành cho mục đích thông tin, không thay thế tư vấn pháp lý.)

Theo Dự thảo Nghị định về kê khai, tính thuế và khấu trừ thuế của hộ, cá nhân kinh doanh, Bộ Tài chính đề xuất quy định HKD phải thông báo cho cơ quan thuế toàn bộ số tài khoản liên quan đến sản xuất, kinh doanh. Quy định này khác với việc chỉ khai báo tài khoản nộp thuế điện tử như hiện hành.

Đừng để hóa đơn điện tử trở thành rào cản kinh doanh

Chuyển đổi số không còn là xu hướng – mà là yêu cầu bắt buộc.

Với giải pháp từ Công ty Cổ phần Chữ ký số Vi Na, hộ kinh doanh có thể:

  • Bán hàng nhanh hơn
  • Xuất hóa đơn đúng chuẩn
  • Quản lý minh bạch

👉 Đăng ký tư vấn & trải nghiệm ngay hôm nay : https://smartsign.com.vn/san-pham/phan-mem-ban-hang/

Đội ngũ chuyên gia của Vi Na sẵn sàng hỗ trợ cài đặt và hướng dẫn sử dụng chi tiết.

Công ty Cổ phần Chữ ký số Vi Na
Hotline: 19006676 (1000 đ/phút).
Zalo bán hàng/hỗ trợ : 0355.696.676

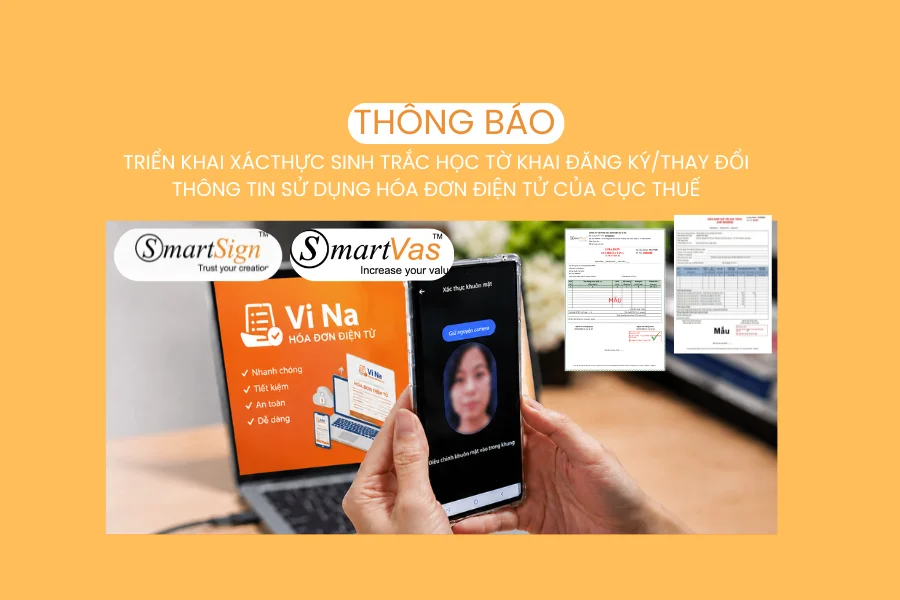
Thông báo về việc triển khai xác thực sinh trắc học tờ khai đăng ký/thay đổi thông tin sử dụng hóa đơn điện tử của Cục Thuế

THÔNG BÁO VỀ VIỆC TRIỂN KHAI XÁC THỰC SINH TRẮC HỌC
TỜ KHAI ĐĂNG KÝ / THAY ĐỔI THÔNG TIN SỬ DỤNG HÓA ĐƠN ĐIỆN TỬ

Cục Thuế triển khai từ ngày 15/05/2026

Kính gửi Quý khách hàng,

Theo kế hoạch mới của Cục Thuế, từ ngày 15/05/2026, việc xác thực sinh trắc học sẽ được áp dụng bắt buộc trong quá trình đăng ký/thay đổi thông tin sử dụng hóa đơn điện tử.

Sau khi gửi tờ khai từ hệ thống Hóa Đơn Điện Tử Vi Na, Quý khách hàng vui lòng thực hiện ngay các bước sau:

Các bước thực hiện:

  • Cài đặt ứng dụng eTax Mobile trên điện thoại.
  • Đăng nhập bằng tài khoản của chủ doanh nghiệp / người đại diện theo pháp luật.
  • Tra cứu hồ sơ đã gửi và thực hiện xác thực sinh trắc học trong vòng tối đa 24 giờ.

⚠️ Quá thời hạn trên, tờ khai sẽ bị từ chối. Quý khách hàng phải gửi lại tờ khai.

Chi tiết các bước thực hiện trên ứng dụng eTax Mobile:

📖 HƯỚNG DẪN SỬ DỤNG ETAX MOBILE

Lưu ý quan trọng: Đối với người đại diện theo pháp luật là người nước ngoài không đủ điều kiện thực hiện xác thực sinh trắc học trên ứng dụng eTax Mobile, vui lòng thực hiện xác thực trực tiếp tại cơ quan thuế.

CHỮ KÝ SỐ VI NA xin thông báo để Quý khách hàng nắm thông tin và chủ động thực hiện.

Mọi khó khăn, vướng mắc vui lòng liên hệ ngay:

Hotline: 1900 6676
Zalo: 0355.696.676
Email: info@smartsign.com.vn

Trân trọng cảm ơn Quý khách hàng đã đồng hành cùng CHỮ KÝ SỐ VI NA!

Cách tính thuế GTGT, thuế TNCN cho hộ kinh doanh 2026 theo Quyết định 3389 khi bỏ thuế khoán.

Ngày 06/10/2025, Bộ Tài chính ban hành Quyết định 3389/QĐ-BTC phê duyệt đề án “Chuyển đổi mô hình và phương pháp quản lý thuế đối với hộ kinh doanh khi xóa bỏ thuế khoán

Ngày 17/5/2025, Quốc hội thông qua Nghị quyết 198/2025/QH15 về một số cơ chế, chính sách đặc biệt phát triển kinh tế tư nhân.

Nghị quyết 198/2025/QH15 nêu rõ, hộ kinh doanh, cá nhân kinh doanh không áp dụng phương pháp khoán thuế từ ngày 01/01/2026. Hộ kinh doanh, cá nhân kinh doanh nộp thuế theo pháp luật về quản lý thuế. 

Trước đó, tại Nghị quyết 68-NQ/TW ngày 04/5/2025 của Bộ Chính trị về phát triển kinh tế tư nhân. Bộ Chính trị yêu cầu tập trung quán triệt, thực hiện quyết liệt, đồng bộ, hiệu quả các nội dung. 

Đáng chú ý, tại nhiệm vụ hỗ trợ thực chất, hiệu quả doanh nghiệp nhỏ, siêu nhỏ và hộ kinh doanh, Bộ Chính trị yêu cầu xóa bỏ hình thức thuế khoán đối với hộ kinh doanh chậm nhất trong năm 2026.

Đồng thời, tại Quyết định 3389/QĐ-BTC cũng nêu rõ mục tiêu cụ thể cần thực hiện trong thời gian sắp tới là đảm bảo hộ kinh doanh áp dụng phương pháp tự khai, tự nộp thuế từ ngày 01/01/2026.

Như vậy, kể từ ngày 01/01/2026, sẽ bỏ thuế khoán đối với hộ kinh doanh, cá nhân kinh doanh.

Theo đó, tại Bảng 2 mô hình quản lý thuế với hộ, cá nhân kinh doanh ban hành kèm theo Quyết định 3389/QĐ-BTC hướng dẫn cách tính thuế hộ kinh doanh 2026 khi bỏ thuế khoán sang kê khai như sau: 


Bỏ thuế khoán: Căn cứ tính thuế đối với hộ kinh doanh thế nào?

Theo Điều 10 Thông tư 40/2021/TT-BTC thì dù có bỏ thuế khoán thì căn cứ tính thuế đối với hộ kinh doanh, cá nhân kinh doanh vẫn dựa trên doanh thu tính thuế và tỷ lệ thuế tính trên doanh thu. Cụ thể: 

- Doanh thu tính thuế

Doanh thu tính thuế GTGT và doanh thu tính thuế TNCN đối với hộ kinh doanh, cá nhân kinh doanh là doanh thu bao gồm thuế (trường hợp thuộc diện chịu thuế) của toàn bộ tiền bán hàng, tiền gia công, tiền hoa hồng, tiền cung ứng dịch vụ phát sinh trong kỳ tính thuế từ các hoạt động sản xuất, kinh doanh hàng hóa, dịch vụ, bao gồm cả các khoản thưởng, hỗ trợ đạt doanh số, khuyến mại, chiết khấu thương mại, chiết khấu thanh toán, chi hỗ trợ bằng tiền hoặc không bằng tiền; các khoản trợ giá, phụ thu, phụ trội, phí thu thêm được hưởng theo quy định; các khoản bồi thường vi phạm hợp đồng, bồi thường khác (chỉ tính vào doanh thu tính thuế TNCN); doanh thu khác mà hộ kinh doanh, cá nhân kinh doanh được hưởng không phân biệt đã thu được tiền hay chưa thu được tiền.

- Tỷ lệ thuế tính trên doanh thu

+ Tỷ lệ thuế tính trên doanh thu gồm tỷ lệ thuế GTGT và tỷ lệ thuế TNCN áp dụng chi tiết đối với từng lĩnh vực, ngành nghề theo hướng dẫn tại Phụ lục I ban hành kèm theo Thông tư 40/2021/TT-BTC.

+ Trường hợp hộ kinh doanh, cá nhân kinh doanh hoạt động nhiều lĩnh vực, ngành nghề thì hộ kinh doanh, cá nhân kinh doanh thực hiện khai và tính thuế theo tỷ lệ thuế tính trên doanh thu áp dụng đối với từng lĩnh vực, ngành nghề. 

Trường hợp hộ kinh doanh, cá nhân kinh doanh không xác định được doanh thu tính thuế của từng lĩnh vực, ngành nghề hoặc xác định không phù hợp với thực tế kinh doanh thì cơ quan thuế thực hiện ấn định doanh thu tính thuế của từng lĩnh vực, ngành nghề theo quy định của pháp luật về quản lý thuế.( Nguồn : thuvienphapluat.vn)

Thông Báo Lịch Nghỉ Lễ Tết Dương Lịch Năm 2026


Kính gửi: Quý đại lý và quý khách hàng

Lời đầu tiên, CÔNG TY CỔ PHẦN CHỮ KÝ SỐ VI NA xin gửi lời cảm ơn đến Quý đại lý và quý khách hàng đã luôn tin tưởng lựa chọn và sử dụng dịch vụ của chúng tôi trong suốt thời gian qua.

Chúng tôi xin trân trọng thông báo tới Quý đại lý và quý khách hàng lịch nghỉ “Tết Dương lịch 2026” như sau:

-       Thời gian nghỉ: Thứ 5 ngày 01/01/2026 đến hết ngày 04/01/2026

-       Thời gian làm việc trở lại: Thứ 2 ngày 05/01/2026.

Trong thời gian trên, nếu cần hỗ trợ về dịch vụ Quý khách vui lòng liên hệ tổng đài 19006676 - 19006276.

Thông báo này được áp dụng cho tất cả các văn phòng thuộc CÔNG TY CỔ PHẦN CHỮ KÝ SỐ VI NA.

Kính chúc Quý đại lý và quý khách hàng một năm mới thành công và hạnh phúc.

Trân trọng.

Hộ Kinh Doanh Hoàn Thuế Khi Nào?

Hộ kinh doanh được hoàn thuế khi doanh thu thực tế trong cả năm không vượt ngưỡng 500 triệu. Tuy nhiên để được hoàn, hộ kinh doanh sẽ cần chủ động trong việc xác định doanh thu và nộp hồ sơ. Cùng tham khảo bài viết tại chữ ký số VI NA dưới đây để hiểu rõ hơn về quy trình hoàn thuế này bạn nhé. 

1. Hộ kinh doanh thường nộp những loại thuế nào?

Từ năm 2026, hộ kinh doanh tại Việt Nam chủ yếu nộp hai loại thuế chính: thuế giá trị gia tăng (GTGT) và thuế thu nhập cá nhân (TNCN), thay vì phương pháp khoán như trước. Hộ kinh doanh có doanh thu hàng năm từ 500 triệu đồng trở xuống được miễn nộp cả thuế GTGT và TNCN.

Thuế GTGT: Áp dụng cho hộ có doanh thu trên 500 triệu đồng/năm, tính theo phương pháp trực tiếp trên doanh thu với tỷ lệ % tùy ngành nghề.

Thuế TNCN: Tính trên thu nhập từ kinh doanh, cũng chỉ áp dụng khi doanh thu vượt 500 triệu đồng/năm.

2. Hộ kinh doanh được hoàn thuế khi nào?

Hộ kinh doanh tại Việt Nam được hoàn thuế chủ yếu khi nộp thừa do doanh thu thực tế cả năm không vượt ngưỡng chịu thuế (≤ 500 triệu đồng/năm từ 2026), nhưng đã tạm nộp hoặc bị khấu trừ thuế trước đó. Cụ thể:

Điều kiện hoàn thuế TNCN

Hộ kinh doanh được hoàn thuế thu nhập cá nhân (TNCN) nếu:

Doanh thu ≤ 500 triệu đồng/năm nhưng đã nộp thuế (tạm nộp hoặc khấu trừ qua sàn TMĐT như Shopee, Lazada).

Thời gian xử lý: 6 ngày làm việc (hoàn trước) hoặc 40 ngày (kiểm tra trước).​

Điều kiện hoàn thuế GTGT

Hộ kinh doanh được hoàn thuế giá trị gia tăng (GTGT) trong trường hợp:

Tự nộp thuế theo kỳ (tháng/quý) nhưng doanh thu cả năm thực tế ≤ 500 triệu đồng, thuộc diện miễn thuế.

Số thuế nộp thừa được hoàn lại hoặc bù trừ kỳ sau.​

3. Hồ sơ hoàn thuế cần chuẩn bị

Hộ kinh doanh cần chuẩn bị hồ sơ hoàn thuế TNCN hoặc GTGT theo quy định pháp luật thuế Việt Nam từ năm 2026, chủ yếu nộp trực tuyến qua eTax Mobile hoặc Cổng Dịch vụ Công Quốc gia.

Hồ sơ hoàn thuế TNCN

Tờ khai đề nghị hoàn thuế theo mẫu 01/ĐNHT-TNCN (hoặc mẫu tương ứng cho hộ kinh doanh).

Bản sao chứng từ nộp thuế thừa (biên lai khấu trừ từ sàn TMĐT hoặc biên lai tạm nộp thuế).

Giấy chứng nhận đăng ký hộ kinh doanh và xác nhận doanh thu thực tế ≤ 500 triệu đồng/năm.

Hồ sơ hoàn thuế GTGT

Tờ khai đề nghị hoàn thuế GTGT mẫu 01/ĐNHT-GTGT.

Bảng kê hóa đơn, chứng từ nộp thừa thuế (từ kê khai tháng/quý).

Báo cáo doanh thu cả năm chứng minh thuộc diện miễn thuế.​

4. Những lưu ý quan trọng để hộ kinh doanh dễ được hoàn thuế

Hộ kinh doanh cần lưu ý một số điểm quan trọng sau để được hoàn thuế: 

Chủ động đề nghị hoàn thuế: Hộ kinh doanh phải nộp hồ sơ điện tử qua eTax hoặc Cổng Dịch vụ Công ngay khi xác định nộp thừa (doanh thu ≤ 500 triệu đồng/năm). Nếu không đề nghị, số thừa sẽ chỉ được bù trừ kỳ sau, không hoàn tiền mặt.

Xác định doanh thu chính xác: Ghi chép sổ sách bài bản, lưu trữ hóa đơn/chứng từ đầy đủ để chứng minh doanh thu thực tế cả năm ≤ 500 triệu đồng. Hộ kinh doanh cũng nên kiểm tra sao kê khấu trừ từ sàn TMĐT (Shopee, Lazada) nếu kinh doanh online.

Hồ sơ đầy đủ và nộp đúng nơi: Sử dụng đúng mẫu tờ khai (01/ĐNHT-TNCN hoặc GTGT), kèm biên lai nộp thừa và giấy đăng ký kinh doanh; nộp tại cơ quan thuế quản lý trực tiếp. Tránh nợ thuế hoặc đang kiểm tra để không bị từ chối.

Việc nắm vững quy định về hoàn thuế cho hộ kinh doanh năm 2026 không chỉ giúp hộ kinh doanh bảo vệ quyền lợi mà còn đảm bảo sự minh bạch trong hoạt động kinh doanh. Các chủ hộ cần đặc biệt lưu ý khâu lưu trữ hóa đơn và chủ động nộp hồ sơ qua hệ thống eTax để quá trình hoàn thuế diễn ra nhanh chóng.

Dùng thử Hóa Đơn Vi Na – phần mềm hóa đơn điện tử khởi tạo từ máy tính tiền, giúp hộ kinh doanh kê khai thuế và quản lý hóa đơn dễ dàng, chính xác hơn.

DÀNH RIÊNG CHO HKD TẶNG 5000 HÓA ĐƠN + 01 NĂM CHỮ KÝ SỐ

👉 Đăng ký tư vấn & trải nghiệm ngay hôm nay : https://smartsign.com.vn/san-pham/phan-mem-ban-hang/

Đội ngũ chuyên gia của Vi Na sẵn sàng hỗ trợ cài đặt và hướng dẫn sử dụng chi tiết.

Công ty Cổ phần Chữ ký số Vi Na
Hotline: 19006676 (1000 đ/phút).
Zalo bán hàng/hỗ trợ : 0355.696.676

Thông tư 18/2026/TT-BTC: Quy định mới về hồ sơ và thủ tục quản lý thuế đối với hộ kinh doanh, cá nhân kinh doanh

Bộ Tài chính đã ban hành Thông tư 18/2026/TT-BTC ngày 05/03/2026 nhằm hướng dẫn chi tiết về hồ sơ và thủ tục quản lý thuế đối với hộ kinh doanh, cá nhân kinh doanh. Đây là văn bản quan trọng thay thế nhiều quy định trước đây, đồng thời cập nhật các quy trình kê khai, nộp thuế và hoàn thuế theo hướng minh bạch và phù hợp với xu hướng chuyển đổi số.

Trong bài viết dưới đây, Công ty Cổ phần Chữ ký số Vi Na sẽ tổng hợp những nội dung quan trọng của Thông tư 18/2026/TT-BTC để hộ kinh doanh và cá nhân kinh doanh dễ dàng nắm bắt và tuân thủ đúng quy định pháp luật.

1. Tổng quan về Thông tư 18/2026/TT-BTC

Thông tư 18/2026/TT-BTC được ban hành dựa trên nhiều cơ sở pháp lý quan trọng như:

  • Luật Quản lý thuế số 108/2025/QH15
  • Luật Thuế giá trị gia tăng số 48/2024/QH15 (sửa đổi, bổ sung bởi Luật 149/2025/QH15)
  • Luật Thuế thu nhập cá nhân số 109/2025/QH15
  • Nghị định 68/2026/NĐ-CP về chính sách thuế và quản lý thuế đối với hộ kinh doanh, cá nhân kinh doanh
  • Nghị định 29/2025/NĐ-CP (sửa đổi bởi Nghị định 166/2025/NĐ-CP) quy định chức năng, nhiệm vụ của Bộ Tài chính

Mục tiêu của Thông tư là quy định chi tiết hồ sơ và thủ tục quản lý thuế đối với hộ kinh doanh và cá nhân kinh doanh, bao gồm:

  • Thông báo doanh thu
  • Kê khai và nộp thuế
  • Hoàn thuế
  • Thông báo địa điểm kinh doanh
  • Tạm ngừng hoạt động kinh doanh
  • Chấm dứt hoạt động kinh doanh

So với các quy định trước đây, Thông tư 18/2026/TT-BTC mang đến nhiều cải tiến như giảm thủ tục hành chính, chuẩn hóa mẫu biểu và tăng tính minh bạch trong quản lý thuế.

2. Phạm vi và đối tượng áp dụng của Thông tư 18/2026/TT-BTC

Phạm vi điều chỉnh

Thông tư hướng dẫn các thủ tục quản lý thuế quy định tại:

  • Khoản 4 Điều 13 Luật Quản lý thuế
  • Điều 8, Điều 11 và Điều 12 của Nghị định 68/2026/NĐ-CP

Các nội dung chính bao gồm:

  • Thông báo doanh thu
  • Kê khai thuế
  • Nộp thuế
  • Hoàn thuế
  • Thông báo địa điểm kinh doanh
  • Tạm ngừng hoặc chấm dứt hoạt động kinh doanh

Đối tượng áp dụng

Thông tư áp dụng đối với:

  • Hộ kinh doanh và cá nhân kinh doanh
  • Cơ quan thuế các cấp và công chức thuế
  • Các tổ chức, cá nhân liên quan đến nghĩa vụ thuế

Quy định này áp dụng cho nhiều mô hình kinh doanh khác nhau, bao gồm hộ kinh doanh truyền thống, kinh doanh thương mại điện tử và cá nhân kinh doanh trực tuyến.

3. Hiệu lực thi hành

Thông tư có hiệu lực từ ngày 05/03/2026.

Đồng thời, văn bản này thay thế hoàn toàn các quy định trước đây, bao gồm:

  • Thông tư 40/2021/TT-BTC
  • Thông tư 100/2021/TT-BTC

Việc ban hành Thông tư mới nhằm thống nhất quy định về thuế GTGT, thuế TNCN và quản lý thuế đối với hộ kinh doanh.

4. Quy định về thông báo địa điểm kinh doanh

Theo Thông tư 18/2026/TT-BTC, khi hộ kinh doanh hoặc cá nhân kinh doanh:

  • Thành lập địa điểm kinh doanh
  • Thay đổi thông tin địa điểm kinh doanh
  • Tạm ngừng hoạt động
  • Chấm dứt hoạt động kinh doanh

Thì phải gửi thông báo đến cơ quan thuế quản lý trực tiếp.

Hồ sơ sử dụng Mẫu số 01/TB-ĐDKD theo quy định của Thông tư.

Sau khi tiếp nhận hồ sơ, cơ quan thuế sẽ phản hồi bằng Mẫu số 02/TB-ĐDKD.

Quy định này giúp tăng cường quản lý địa điểm kinh doanh, đặc biệt đối với mô hình kinh doanh nhiều chi nhánh hoặc kinh doanh trực tuyến.

5. Hồ sơ thông báo doanh thu và kê khai thuế


Một trong những nội dung quan trọng của Thông tư là quy định chi tiết các mẫu biểu kê khai thuế áp dụng cho từng đối tượng.

Trường hợp không chịu thuế GTGT và thuế TNCN

Hộ kinh doanh cần:

  • Thông báo doanh thu thực tế
  • Kê khai thuế theo Mẫu 01/TKN-CNKD

Trường hợp nộp thuế theo phương pháp doanh thu

Sử dụng Mẫu 01/CNKD để kê khai thuế:

  • Thuế giá trị gia tăng
  • Thuế thu nhập cá nhân
  • Các loại thuế khác liên quan

Trường hợp nộp thuế theo thu nhập tính thuế

Cần thực hiện:

  • Kê khai trong năm theo Mẫu 01/CNKD
  • Quyết toán thuế theo Mẫu 02/CNKD-TNCN-QTT

Thông báo tài khoản ngân hàng hoặc ví điện tử

Hộ kinh doanh phải thông báo tài khoản thanh toán hoặc ví điện tử theo Mẫu 01/BK-STK.

Việc thông báo cần thực hiện:

  • Trước ngày 20/04/2026 đối với một số đối tượng
  • Hoặc kèm theo tờ khai thuế đầu năm

Nếu có thay đổi thông tin tài khoản, hộ kinh doanh cần cập nhật kịp thời với cơ quan thuế.

6. Hồ sơ đề nghị hoàn thuế nộp thừa

Trong trường hợp phát sinh số thuế nộp thừa, hộ kinh doanh có thể nộp hồ sơ đề nghị hoàn thuế.

Tùy theo phương pháp tính thuế, hồ sơ sử dụng:

  • Mẫu 01/TKN-CNKD (đối với phương pháp thuế suất trên doanh thu)
  • Mẫu 02/QTT-TNCN-CNKD (đối với phương pháp tính thuế theo thu nhập)

Cơ quan thuế sẽ tiếp nhận, kiểm tra và ban hành Quyết định hoàn thuế hoặc bù trừ nghĩa vụ thuế theo quy định.

7. Điều khoản chuyển tiếp

Để đảm bảo quá trình chuyển đổi thuận lợi, Thông tư quy định:

  • Hộ kinh doanh được điều chỉnh hồ sơ năm 2025 theo mẫu cũ
  • Hồ sơ từ năm 2026 áp dụng theo mẫu mới

Ngoài ra, hộ kinh doanh có thể phải gửi Bảng kê hàng tồn kho theo Mẫu 01/BK-HTK theo quy định của Nghị định 68/2026/NĐ-CP.

Những quy định chuyển tiếp này giúp giảm áp lực tuân thủ và tránh gián đoạn hoạt động kinh doanh.

8. Giải pháp hỗ trợ hộ kinh doanh tuân thủ quy định thuế mới

Với những thay đổi từ Thông tư 18/2026/TT-BTC, việc kê khai và quản lý thuế có thể trở nên phức tạp hơn nếu không có công cụ hỗ trợ phù hợp.

Công ty Cổ phần Chữ ký số Vi Na cung cấp các giải pháp hỗ trợ hộ kinh doanh và doanh nghiệp trong quá trình thực hiện nghĩa vụ thuế, bao gồm:

  • Cung cấp chữ ký số cho kê khai thuế điện tử
  • Hỗ trợ kê khai và nộp thuế online
  • Triển khai hóa đơn điện tử theo quy định của cơ quan thuế
  • Tư vấn thủ tục thuế và chuyển đổi số cho hộ kinh doanh

Việc sử dụng các giải pháp công nghệ giúp tiết kiệm thời gian, giảm sai sót khi kê khai thuế và đảm bảo tuân thủ đúng quy định pháp luật.

Thông tư 18/2026/TT-BTC là văn bản quan trọng giúp hoàn thiện hệ thống quản lý thuế đối với hộ kinh doanh và cá nhân kinh doanh tại Việt Nam. Việc nắm rõ các quy định mới sẽ giúp hộ kinh doanh:

  • Thực hiện đúng nghĩa vụ thuế
  • Tránh rủi ro về xử phạt hành chính
  • Tối ưu hoạt động kinh doanh trong bối cảnh chuyển đổi số

Đăng ký dùng thử  phần mềm hóa đơn điện tử khởi tạo từ máy tính tiền VI NA, hỗ trợ hộ kinh doanh và cá nhân kinh doanh quản lý hóa đơn, kê khai thuế nhanh chóng, chính xác và tuân thủ quy định mới.

Hãy liên hệ ngay với chúng tôi để được tư vấn về chữ ký số, hóa đơn điện tử hoặc kê khai thuế điện tử : 📌 https://smartsign.com.vn/

CÔNG TY CỔ PHẦN CHỮ KÝ SỐ VI NA

Hotline: 19006676
Zalo hỗ trợ : 0355.696.676

Chúng tôi luôn sẵn sàng đồng hành cùng doanh nghiệp và hộ kinh doanh trong quá trình chuyển đổi số và tuân thủ quy định thuế mới.

Dự thảo Nghị định sửa đổi Nghị định 123/2020/NĐ-CP về thời điểm lập hóa đơn

1. Dự thảo Nghị định sửa đổi Nghị định 123/2020/NĐ-CP về thời điểm lập hóa đơn

Ngày 05/02/2026, Bộ Tài chính đã có văn bản xin ý kiến dự thảo Nghị định sửa đổi Nghị định 123/2020/NĐ-CP (đã được sửa đổi, bổ sung bởi Nghị định 70/2025/NĐ-CP) về thời điểm lập hóa đơn (sau đây gọi là dự thảo Nghị định).

Dưới đây là nội dung của Dự thảo Nghị định sửa đổi Nghị định 123/2020/NĐ-CP, quý khách hàng có thể tham khảo:

Điều 1. Sửa đổi, bổ sung Điều 9 của Nghị định số 123/2020/NĐ-CP ngày 19 tháng 10 năm 2020 quy định về hóa đơn, chứng từ đã được sửa đổi, bổ sung một số điều bởi Nghị định số 70/2025/NĐ-CP ngày 20 tháng 3 năm 2025 của Chính phủ

  1. Bổ sung điểm s vào sau điểm r khoản 4 Điều 9 như sau:

“s) Trường hợp cung cấp dịch vụ ngân hàng, chứng khoán, bảo hiểm, dịch vụ chuyển tiền qua ví điện tử, dịch vụ ngừng và cấp điện trở lại của đơn vị phân phối điện, và dịch vụ trông giữ xe, hoạt động chiếu phim, dịch vụ thương mại điện tử (bao gồm dịch vụ thương mại điện tử và các hoạt động bưu chính, vận chuyển trực tiếp cho sàn thương mại điện tử) có hệ thống phần mềm kiểm soát, quản lý chi tiết từng giao dịch cho người mua là cá nhân không kinh doanh, thì đơn vị được lập hóa đơn tổng cuối ngày hoặc cuối tháng, căn cứ dữ liệu chi tiết tại hệ thống quản lý của đơn vị.

Đối với kinh doanh vận tải hành khách công cộng bằng xe buýt, kinh doanh vận tải hành khách bằng xe taxi có sử dụng phần mềm tính tiền cho người mua là cá nhân không kinh doanh theo quy định của Luật Đường bộ có đầy đủ các thông tin của chuyến đi gồm: tên đơn vị kinh doanh vận tải, biển kiểm soát phương tiện vận tải, hành trình (điểm đi- điểm đến), cự ly chuyến đi (tính theo km), tổng số tiền hành khách phải trả thì cuối ngày đơn vị lập hóa đơn tổng cho người mua là cá nhân không kinh doanh căn cứ dữ liệu chi tiết tại hệ thống quản lý của đơn vị.

Đơn vị cung cấp dịch vụ chịu trách nhiệm về tính chính xác, đồng thời cung cấp bảng tổng hợp chi tiết khi cơ quan nhà nước có yêu cầu. Trường hợp khách hàng yêu cầu hóa đơn theo từng giao dịch, đơn vị phải lập hóa đơn giao cho khách hàng theo từng giao dịch.”

Điều 2. Điều khoản thi hành

  1. Nghị định này có hiệu lực kể từ ngày ký ban hành.
  2. Trường hợp các tổ chức, doanh nghiệp quy định tại Điều 1 chưa đáp ứng điều kiện về công nghệ thông tin lập hóa đơn, chứng từ theo Nghị định số 70/2025/NĐ-CP thì thực hiện lập hóa đơn, chứng từ theo quy định tại Nghị định này từ thời điểm Nghị định số 70/2025/NĐ-CP có hiệu lực thi hành.

2. Thời điểm xuất hóa đơn khi bán hàng hóa, cung cấp dịch vụ năm 2026

STT

Trường hợp

Thời điểm xuất  hóa đơn

1

Bán hàng hóa (bao gồm cả bán, chuyển nhượng tài sản công và bán hàng dự trữ quốc gia)

Thời điểm chuyển giao quyền sở hữu hoặc quyền sử dụng hàng hóa, không phân biệt đã thu tiền hay chưa

2

Xuất khẩu hàng hóa (kể cả gia công xuất khẩu)

Do người bán xác định nhưng chậm nhất là ngày làm việc tiếp theo kể từ ngày thông quan

3

Cung cấp dịch vụ

Thời điểm hoàn thành dịch vụ, không phân biệt đã thu tiền hay chưa

4

Cung cấp dịch vụ có thu tiền trước/trong khi cung cấp

Thời điểm thu tiền (không bao gồm trường hợp thu tiền đặt cọc hoặc tạm ứng để đảm bảo thực hiện hợp đồng cung cấp các dịch vụ: Kế toán, kiểm toán, tư vấn tài chính, thuế; thẩm định giá; khảo sát, thiết kế kỹ thuật; tư vấn giám sát; lập dự án đầu tư xây dựng)

5

Giao hàng nhiều lần/bàn giao từng hạng mục, công đoạn

Mỗi lần giao hàng/bàn giao đều phải lập hóa đơn tương ứng

6

Bán hàng, cung cấp dịch vụ số lượng lớn, phát sinh thường xuyên (điện, logistics, viễn thông, truyền hình, TMĐT…)

Thời điểm hoàn thành đối soát dữ liệu, chậm nhất ngày 7 của tháng sau hoặc 7 ngày kể từ ngày kết thúc kỳ quy ước

7

Dịch vụ viễn thông, CNTT phải đối soát dữ liệu kết nối

Thời điểm hoàn thành đối soát, chậm nhất 2 tháng kể từ tháng phát sinh cước

8

Viễn thông bán thẻ trả trước, khách không lấy hóa đơn hoặc không cung cấp tên, địa chỉ, mã số thuế

Cuối mỗi ngày hoặc định kỳ trong tháng lập 01 hóa đơn tổng

9

Xây dựng, lắp đặt

Thời điểm nghiệm thu, bàn giao khối lượng, hạng mục hoàn thành

10

Kinh doanh bất động sản  chưa chuyển giao quyền sở hữu, quyền sử dụng

Thời điểm thu tiền theo tiến độ hoặc theo thỏa thuận trong hợp đồng

11

Kinh doanh bất động sản  đã chuyển giao quyền sở hữu, quyền sử dụng

Thời điểm chuyển giao quyền sở hữu/quyền sử dụng

12

Dịch vụ vận tải hàng không mua qua website/TMĐT

Chậm nhất 05 ngày kể từ ngày chứng từ dịch vụ được xuất

13

Khai thác, chế biến dầu thô

Thời điểm xác định giá bán chính thức

14

Bán khí thiên nhiên, khí đồng hành, khí than qua đường ống

Thời điểm xác định khối lượng giao trong tháng, chậm nhất ngày cuối hạn kê khai thuế

15

Bán điện của công ty phát điện

Theo thời điểm đối soát thanh toán, chậm nhất ngày cuối hạn kê khai thuế tháng

16

Bán xăng dầu tại cửa hàng bán lẻ

Thời điểm kết thúc từng lần bán

17

Vận tải hàng không, bảo hiểm qua đại lý

Thời điểm hoàn thành đối soát, chậm nhất ngày 10 tháng sau

18

Hoạt động cho vay

Theo kỳ hạn thu lãi; nếu chưa thu được thì lập hóa đơn khi thu được lãi

19

Đại lý đổi ngoại tệ, cung ứng dịch vụ nhận và chi, trả ngoại tệ của tổ chức kinh tế của tổ chức tín dụng

Thời điểm đổi ngoại tệ/hoàn thành dịch vụ

20

Taxi sử dụng phần mềm tính tiền

Thời điểm kết thúc chuyến đi

21

Cơ sở khám chữa bệnh có phần mềm quản lý

Cuối ngày lập hóa đơn tổng; nếu khách yêu cầu thì lập ngay từng giao dịch

22

Thu phí đường bộ điện tử không dừng

Ngày xe qua trạm; được lập định kỳ chậm nhất cuối tháng

23

Kinh doanh bảo hiểm

Thời điểm ghi nhận doanh thu bảo hiểm

24

Vé xổ số truyền thống, xổ sổ biết kết quả ngay

Sau khi thu hồi vé không tiêu thụ, chậm nhất trước kỳ mở thưởng tiếp theo

25

Casino, trò chơi điện tử có thưởng

Chậm nhất 01 ngày kể từ thời điểm kết thúc ngày xác định doanh thu

(Căn cứ Điều 9 Nghị định 123/2020/NĐ-CP (được sửa đổi bổ sung bởi khoản 6 Điều 1, khoản 4 Điều 2 Nghị định 70/2025/NĐ-CP)

(Nguồn: Thư viện pháp luật, cập nhật 11/02/2026. Bài tóm tắt dành cho mục đích thông tin, không thay thế tư vấn pháp lý.)
CHƯƠNG TRÌNH ƯU ĐÃI PHẦN MỀM QUẢN LÝ BÁN HÀNG – XUẤT HÓA ĐƠN MÁY TÍNH TIỀN VI NA ĐẾN 30/06/2026

Quản lý dễ dàng – Bán hàng thông minh – Xuất hóa đơn chuẩn thuế

VI NA là giải pháp phần mềm bán hàng thế hệ mới, giúp doanh nghiệp, hộ kinh doanh và cửa hàng bán lẻ tối ưu vận hành – tăng doanh thu – giảm sai sót chỉ trong vài thao tác.

🔹 TÍNH NĂNG NỔI BẬT

✅  Quản lý bán hàng nhanh – chính xác
✅  Xuất hóa đơn điện tử chuẩn Nghị định & Thông tư
✅  Quản lý kho, công nợ, doanh thu theo thời gian thực
✅  Kết nối máy in, máy quét mã vạch dễ dàng
✅  Dữ liệu an toàn – truy cập mọi lúc, mọi nơi

🔹 PHÙ HỢP CHO

✔️ Cửa hàng bán lẻ, siêu thị mini
✔️ Nhà hàng – quán café
✔️ Hộ kinh doanh & doanh nghiệp nhỏ
✔️ Chuỗi cửa hàng cần quản lý tập trung

🎯 LỢI ÍCH KHI SỬ DỤNG VI NA

🔸 Tiết kiệm thời gian & chi phí quản lý
🔸 Bán hàng nhanh hơn – chuyên nghiệp hơn
🔸 Hạn chế sai sót – minh bạch sổ sách
🔸 Tuân thủ đầy đủ quy định của cơ quan thuế

🎉 BẢNG GIÁ ƯU ĐÃI MỚI NHẤT

🔥 Giảm giá đặc biệt cho khách hàng đăng ký sớm
🔥 Hỗ trợ cài đặt & hướng dẫn sử dụng MIỄN PHÍ
🔥 Đội ngũ kỹ thuật đồng hành 24/7

👉 Trải nghiệm ngay hôm nay để nâng tầm quản lý bán hàng!

🔗 ĐĂNG KÝ NGAY – KHÔNG BỎ LỠ ƯU ĐÃI