Doanh nghiệp siêu nhỏ xuất hóa đơn như thế nào?

Doanh nghiệp siêu nhỏ xuất hóa đơn như thế nào?
11.09.2026
smartsign

Doanh Nghiệp Siêu Nhỏ Xuất Hóa Đơn Như Thế Nào?


Doanh nghiệp siêu nhỏ xuất hóa đơn như thế nào là vấn đề được nhiều chủ doanh nghiệp và hộ kinh doanh quan tâm trong quá trình vận hành. Việc lựa chọn hình thức hóa đơn phù hợp không chỉ giúp doanh nghiệp thực hiện đúng quy định mà còn hỗ trợ quản lý doanh thu, chi phí và hoạt động kinh doanh hiệu quả hơn.

Hiện nay, doanh nghiệp siêu nhỏ có thể lựa chọn một trong những hình thức xuất hóa đơn phù hợp với quy mô và mô hình hoạt động của mình. Khi nắm rõ quy trình xuất hóa đơn cùng các lưu ý quan trọng, doanh nghiệp có thể chủ động hơn trong công tác quản lý và hạn chế những sai sót không đáng có.

Trong bài viết dưới đây, hóa đơn điện tử Vi Na sẽ giúp bạn tìm hiểu chi tiết về cách doanh nghiệp siêu nhỏ xuất hóa đơn, các hình thức hóa đơn phổ biến và những vấn đề cần lưu ý khi sử dụng.

Doanh nghiệp siêu nhỏ xuất hóa đơn như thế nào

1. Doanh Nghiệp Siêu Nhỏ Là Gì?

Doanh nghiệp siêu nhỏ là mô hình doanh nghiệp có quy mô nhỏ về số lượng lao động, doanh thu hoặc nguồn vốn. Đây thường là những doanh nghiệp mới thành lập hoặc hoạt động trong các lĩnh vực có quy mô kinh doanh nhỏ.

Mặc dù có quy mô hạn chế hơn so với doanh nghiệp nhỏ và vừa, doanh nghiệp siêu nhỏ vẫn cần thực hiện các nghĩa vụ liên quan đến thuế, kế toán và hóa đơn theo quy định hiện hành.

Trong đó, việc xuất hóa đơn là một trong những công việc quan trọng. Hóa đơn không chỉ là chứng từ ghi nhận hoạt động mua bán hàng hóa, cung cấp dịch vụ mà còn là cơ sở để thực hiện nghĩa vụ thuế theo quy định.

2. Quy Định Về Nghĩa Vụ Thuế Và Xuất Hóa Đơn Đối Với Doanh Nghiệp Siêu Nhỏ

Theo Thông tư 58/2026/TT-BTC hướng dẫn về chứng từ kế toán, ghi sổ kế toán, lập và trình bày Báo cáo tài chính đối với doanh nghiệp siêu nhỏ, việc xác định và thực hiện nghĩa vụ thuế của doanh nghiệp được áp dụng theo các quy định của pháp luật về thuế hiện hành.

Theo đó, doanh nghiệp siêu nhỏ cần căn cứ vào phương pháp tính thuế và đặc điểm hoạt động kinh doanh để thực hiện nghĩa vụ thuế giá trị gia tăng (GTGT), thuế thu nhập doanh nghiệp (TNDN) cũng như các nghĩa vụ liên quan đến hóa đơn, chứng từ theo quy định.

Cụ thể, Điều 8 Thông tư 58/2026/TT-BTC hướng dẫn việc áp dụng chế độ kế toán đối với doanh nghiệp siêu nhỏ nộp thuế GTGT theo phương pháp khấu trừ và nộp thuế TNDN trên thu nhập tính thuế. Theo đó, doanh nghiệp cần thực hiện việc lập chứng từ kế toán, ghi sổ kế toán và phản ánh các nghiệp vụ kinh tế phát sinh phù hợp với quy định hiện hành.

Việc lập, sử dụng và xuất hóa đơn của doanh nghiệp siêu nhỏ cũng cần được thực hiện theo các quy định của pháp luật về thuế và hóa đơn điện tử. Doanh nghiệp cần bảo đảm thông tin trên hóa đơn chính xác, lập hóa đơn đúng thời điểm và thực hiện đầy đủ các nghĩa vụ kê khai, nộp thuế phát sinh từ hoạt động bán hàng hóa hoặc cung cấp dịch vụ.

Lưu ý: Doanh nghiệp siêu nhỏ cần chủ động cập nhật các quy định mới về thuế, kế toán và hóa đơn để lựa chọn phương thức quản lý phù hợp, hạn chế sai sót trong quá trình vận hành và bảo đảm tuân thủ đúng quy định pháp luật.

3. Doanh Nghiệp Siêu Nhỏ Có Thể Lựa Chọn Những Hình Thức Xuất Hóa Đơn Nào?

Tùy thuộc vào đặc điểm hoạt động, doanh nghiệp siêu nhỏ có thể lựa chọn hình thức sử dụng hóa đơn phù hợp. Việc lựa chọn đúng giải pháp giúp tiết kiệm thời gian, chi phí và giảm áp lực trong quá trình quản lý hóa đơn.

3.1. Sử dụng hóa đơn điện tử có mã của cơ quan thuế

Đây là hình thức hóa đơn điện tử được lập và gửi đến cơ quan thuế để được cấp mã xác thực theo quy định trước khi gửi cho người mua. Hình thức này phù hợp với nhiều doanh nghiệp có quy mô nhỏ và muốn thực hiện quản lý hóa đơn trên môi trường điện tử.

Một số lợi ích nổi bật gồm:

  • Hạn chế việc sử dụng hóa đơn giấy.
  • Dễ dàng lưu trữ và tra cứu.
  • Giảm nguy cơ thất lạc hóa đơn.
  • Hỗ trợ quản lý dữ liệu hóa đơn tập trung.
  • Tiết kiệm thời gian trong quá trình lập và gửi hóa đơn.

3.2. Sử dụng hóa đơn điện tử không có mã của cơ quan thuế

Một số doanh nghiệp đáp ứng điều kiện theo quy định có thể sử dụng hóa đơn điện tử không có mã của cơ quan thuế. Với hình thức này, doanh nghiệp lập hóa đơn trên hệ thống của mình hoặc thông qua đơn vị cung cấp giải pháp hóa đơn điện tử. Dữ liệu hóa đơn được xử lý và truyền theo quy định hiện hành.

Ưu điểm của hình thức này là giúp doanh nghiệp chủ động hơn trong quá trình lập hóa đơn, đặc biệt đối với những đơn vị có số lượng giao dịch lớn.

Lưu ý: Doanh nghiệp cần xác định rõ mình có thuộc đối tượng được áp dụng hình thức này hay không trước khi lựa chọn.

3.3. Sử dụng giải pháp hóa đơn điện tử phù hợp với mô hình hoạt động

Đối với doanh nghiệp siêu nhỏ, việc lựa chọn phần mềm hoặc giải pháp hóa đơn điện tử phù hợp là yếu tố rất quan trọng. Một giải pháp phù hợp nên đáp ứng các tiêu chí như:

  • Giao diện dễ sử dụng.
  • Phù hợp với người không chuyên về kế toán.
  • Hỗ trợ lập hóa đơn nhanh chóng.
  • Dễ dàng tra cứu và quản lý hóa đơn.
  • Có khả năng lưu trữ dữ liệu an toàn.
  • Hỗ trợ doanh nghiệp trong quá trình sử dụng.

4. Quy Trình Doanh Nghiệp Siêu Nhỏ Xuất Hóa Đơn

Để xuất hóa đơn đúng và hạn chế sai sót, doanh nghiệp có thể thực hiện theo các bước cơ bản dưới đây.

Bước 1: Xác định thông tin người mua

Trước khi lập hóa đơn, doanh nghiệp cần kiểm tra và xác định đầy đủ thông tin của người mua, bao gồm:

  • Tên người mua hoặc tên doanh nghiệp.
  • Mã số thuế.
  • Địa chỉ.
  • Thông tin hàng hóa hoặc dịch vụ.
  • Số lượng, đơn giá, thành tiền.

Việc kiểm tra thông tin trước khi lập hóa đơn giúp hạn chế các trường hợp phải điều chỉnh hoặc thay thế hóa đơn sau khi phát hành.

Bước 2: Lập hóa đơn điện tử

Doanh nghiệp tiến hành lập hóa đơn trên hệ thống hoặc phần mềm hóa đơn điện tử đang sử dụng. Các thông tin trên hóa đơn cần được nhập đầy đủ và chính xác, bao gồm:

  • Thông tin người bán và người mua.
  • Tên hàng hóa hoặc dịch vụ.
  • Số lượng và đơn giá.
  • Thuế suất.
  • Tổng giá trị thanh toán.

Bước 3: Ký số và phát hành hóa đơn

Sau khi kiểm tra thông tin, doanh nghiệp thực hiện ký số theo quy trình của hệ thống hóa đơn điện tử. Tùy thuộc vào hình thức hóa đơn đang sử dụng, doanh nghiệp thực hiện các bước tiếp theo theo quy định áp dụng đối với loại hóa đơn đó.

Bước 4: Gửi hóa đơn cho khách hàng

Sau khi hóa đơn được phát hành, doanh nghiệp gửi hóa đơn cho người mua thông qua:

  • Email.
  • Hệ thống tra cứu hóa đơn.
  • Tin nhắn có đường dẫn tra cứu.
  • Các phương thức điện tử khác phù hợp.

Bước 5: Lưu trữ và quản lý hóa đơn

Doanh nghiệp cần lưu trữ và quản lý dữ liệu hóa đơn để phục vụ cho việc tra cứu, đối chiếu và kê khai khi cần thiết. Hệ thống hóa đơn điện tử phù hợp sẽ giúp tìm kiếm theo nhiều tiêu chí như: thời gian phát hành, số hóa đơn, tên khách hàng, mã số thuế, giá trị giao dịch.

5. Những Lưu Ý Quan Trọng Khi Doanh Nghiệp Siêu Nhỏ Xuất Hóa Đơn

Kiểm tra thông tin trước khi phát hành: Sai sót về tên doanh nghiệp, mã số thuế, số tiền hoặc nội dung hàng hóa có thể khiến doanh nghiệp mất thêm thời gian xử lý. Do đó, việc kiểm tra kỹ thông tin trước khi ký và phát hành hóa đơn là rất cần thiết.
Xuất hóa đơn đúng thời điểm: Doanh nghiệp cần xác định thời điểm lập hóa đơn phù hợp với hoạt động bán hàng hoặc cung cấp dịch vụ. Việc lập hóa đơn đúng thời điểm giúp doanh nghiệp hạn chế rủi ro liên quan đến quản lý hóa đơn và nghĩa vụ thuế.
Lựa chọn phần mềm hóa đơn điện tử phù hợp: Doanh nghiệp siêu nhỏ thường không có bộ phận kế toán lớn hoặc đội ngũ chuyên trách về công nghệ. Vì vậy, một phần mềm dễ sử dụng, thao tác đơn giản và có đội ngũ hỗ trợ sẽ giúp quá trình quản lý hóa đơn trở nên thuận tiện hơn.
Chủ động lưu trữ dữ liệu: Mặc dù hóa đơn điện tử giúp giảm bớt việc lưu trữ chứng từ giấy, doanh nghiệp vẫn cần đảm bảo dữ liệu hóa đơn được quản lý an toàn và có thể tra cứu khi cần thiết.

Lợi Ích Khi Sử Dụng Phần Mềm Hóa Đơn Điện Tử Đối Với Doanh Nghiệp Siêu Nhỏ

  • ✅ Tiết kiệm thời gian: Doanh nghiệp có thể lập và gửi hóa đơn trên môi trường điện tử mà không cần thực hiện nhiều thao tác thủ công.
  • ✅ Giảm chi phí vận hành: Việc giảm sử dụng hóa đơn giấy giúp doanh nghiệp tiết kiệm chi phí in ấn, vận chuyển và lưu trữ.
  • ✅ Dễ dàng quản lý: Dữ liệu hóa đơn được lưu trữ tập trung, giúp việc tra cứu và đối chiếu trở nên thuận tiện hơn.
  • ✅ Hạn chế thất lạc hóa đơn: So với hóa đơn giấy, hóa đơn điện tử giúp giảm nguy cơ thất lạc hoặc hư hỏng chứng từ trong quá trình lưu trữ.
  • ✅ Hỗ trợ chuyển đổi số: Việc sử dụng hóa đơn điện tử là một bước quan trọng giúp doanh nghiệp siêu nhỏ từng bước chuyển đổi phương thức quản lý sang môi trường số.

Lựa Chọn Giải Pháp Hóa Đơn Điện Tử VI NA Phù Hợp Cho Doanh Nghiệp Siêu Nhỏ

Phần mềm hóa đơn điện tử VI NA không chỉ là một lựa chọn giải pháp hóa đơn điện tử, mà còn giúp doanh nghiệp tối ưu hóa chi phí vận hành. Một số ưu điểm quan trọng phù hợp nhu cầu và quy mô cho doanh nghiệp siêu nhỏ:

  • Phần mềm giao diện dễ sử dụng.
  • Khả năng bảo mật dữ liệu.
  • Tốc độ xử lý hóa đơn.
  • Khả năng tích hợp với phần mềm kế toán hoặc bán hàng.
  • Dịch vụ hỗ trợ khách hàng.
  • Chi phí phù hợp với ngân sách.

Đối với doanh nghiệp siêu nhỏ, một giải pháp đơn giản nhưng đáp ứng đầy đủ nhu cầu sử dụng thường sẽ mang lại hiệu quả cao hơn so với một hệ thống có quá nhiều tính năng phức tạp.

Giải pháp hóa đơn điện tử VI NA cho doanh nghiệp siêu nhỏ

Một Số Câu Hỏi Thường Gặp

Doanh nghiệp siêu nhỏ có cần sử dụng hóa đơn điện tử không?
Việc sử dụng hóa đơn phụ thuộc vào đối tượng, hoạt động kinh doanh và các quy định áp dụng tại từng thời điểm. Doanh nghiệp nên xác định rõ nghĩa vụ của mình để lựa chọn hình thức phù hợp.
Xuất hóa đơn sai có xử lý được không?
Trong trường hợp hóa đơn có sai sót, doanh nghiệp cần thực hiện xử lý theo quy định hiện hành và tùy thuộc vào tính chất của sai sót.
Doanh nghiệp mới thành lập nên lựa chọn giải pháp nào?
Doanh nghiệp mới thành lập nên ưu tiên giải pháp có giao diện đơn giản, dễ sử dụng và phù hợp với số lượng giao dịch thực tế.
Hóa đơn điện tử có thể tra cứu lại không?
Có. Một trong những ưu điểm của hóa đơn điện tử là hỗ trợ lưu trữ và tra cứu dữ liệu thuận tiện hơn khi cần đối chiếu thông tin.

Kết Luận

Doanh nghiệp siêu nhỏ xuất hóa đơn có thể lựa chọn hình thức phù hợp với quy mô và mô hình hoạt động của mình. Việc hiểu rõ quy trình lập hóa đơn, lựa chọn giải pháp phù hợp và chủ động kiểm tra thông tin sẽ giúp doanh nghiệp quản lý hoạt động kinh doanh hiệu quả hơn.

Bên cạnh việc đáp ứng yêu cầu trong quá trình bán hàng và cung cấp dịch vụ, hóa đơn điện tử còn giúp doanh nghiệp tiết kiệm thời gian, giảm bớt công việc thủ công và từng bước nâng cao hiệu quả quản lý.

Nếu doanh nghiệp đang tìm kiếm một giải pháp hóa đơn điện tử an toàn, ổn định và luôn cập nhật theo quy định mới, Chữ Ký Số VI NA sẽ là người đồng hành giúp quá trình chuyển đổi diễn ra thuận lợi, tiết kiệm thời gian và đảm bảo tuân thủ pháp luật.

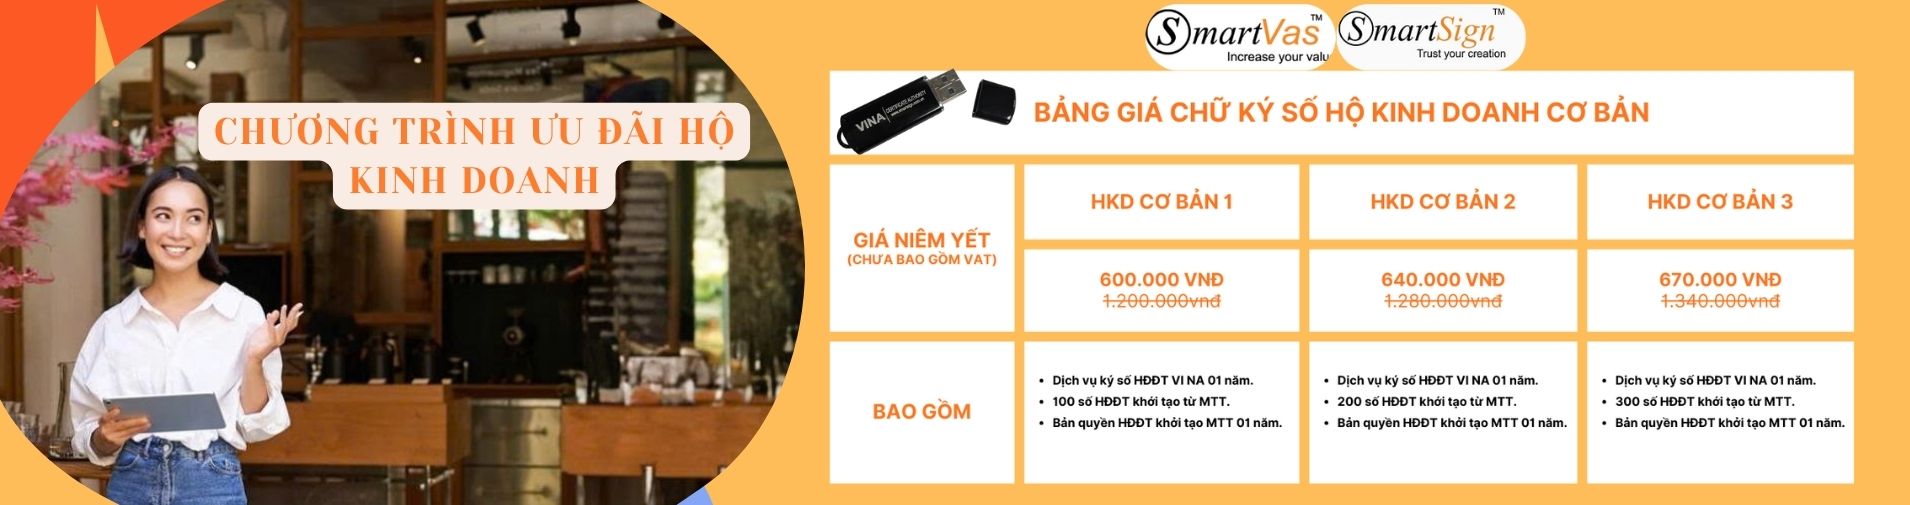
Dùng thử Hóa đơn điện tử VI NA – phần mềm hóa đơn điện tử khởi tạo từ máy tính tiền, giúp hộ kinh doanh kê khai thuế và quản lý hóa đơn dễ dàng, chính xác hơn.

DÀNH RIÊNG CHO HKD: TẶNG 5000 HÓA ĐƠN + 01 NĂM CHỮ KÝ SỐ

👉 Trải nghiệm ngay hôm nay để nâng tầm quản lý bán hàng!

ĐĂNG KÝ NGAY – NHẬN BÁO GIÁ ƯU ĐÃI

Liên hệ để được tư vấn về phần mềm hóa đơn điện tử
Zalo tư vấn mua hàng: 0355.696.676
Website: https://smartsign.com.vn
Email: info@smartsign.com.vn
Facebook: https://www.facebook.com/chukysovinaca

Tin tức liên quan
Nghị định 68/2026/NĐ-CP: Chính sách thuế mới cho hộ kinh doanh từ năm 2026 và những điều cần biết

Từ ngày 05/03/2026, Nghị định 68/2026/NĐ-CP chính thức có hiệu lực, mang đến nhiều thay đổi quan trọng trong chính sách thuế và quản lý thuế đối với hộ kinh doanh và cá nhân kinh doanh tại Việt Nam.

Những quy định mới này không chỉ giúp tăng tính minh bạch trong quản lý thuế, mà còn tạo điều kiện thuận lợi cho kinh tế tư nhân phát triển, đặc biệt trong bối cảnh thương mại điện tử và kinh doanh online ngày càng phổ biến.

Cùng Công ty Cổ phần Chữ ký số Vi Na tìm hiểu những điểm quan trọng của Nghị định này để hộ kinh doanh có thể chuẩn bị kịp thời và tuân thủ đúng quy định pháp luật.

1. Tổng quan Nghị định 68/2026/NĐ-CP về chính sách thuế đối với hộ kinh doanh

Nghị định 68/2026/NĐ-CP quy định chi tiết về:

  • Thuế giá trị gia tăng (GTGT)
  • Thuế thu nhập cá nhân (TNCN)
  • Quản lý thuế đối với hộ kinh doanh (HKD) và cá nhân kinh doanh (CNKD)

Đối tượng áp dụng bao gồm:

  • Hộ kinh doanh, cá nhân kinh doanh
  • Cơ quan quản lý thuế
  • Các tổ chức có liên quan như nền tảng thương mại điện tử, tổ chức hợp tác kinh doanh (đại lý xổ số, bảo hiểm, bán hàng đa cấp…)

Những điểm nổi bật của Nghị định

Miễn thuế cho doanh thu thấp

Hộ kinh doanh và cá nhân kinh doanh có doanh thu từ 500 triệu đồng/năm trở xuống sẽ không phải nộp thuế GTGT và thuế TNCN.

Phương pháp tính thuế linh hoạt

Thuế được tính theo:

  • Tỷ lệ phần trăm trên doanh thu
    hoặc
  • Thu nhập chịu thuế nhân với thuế suất

Tăng cường quản lý hóa đơn điện tử

Các hộ kinh doanh có doanh thu lớn sẽ bắt buộc sử dụng hóa đơn điện tử, giúp minh bạch và thuận tiện trong quản lý thuế.

Quản lý thuế trên nền tảng thương mại điện tử

Các sàn thương mại điện tử sẽ phối hợp khấu trừ hoặc nộp thay nghĩa vụ thuế cho người bán theo quy định.

Quy định chuyển tiếp

Từ năm 2026, phương pháp quản lý thuế đối với hộ kinh doanh sẽ chuyển từ hình thức khoán sang cơ chế mới minh bạch hơn.

2. Chi tiết chính sách thuế đối với hộ kinh doanh theo Nghị định 68/2026/NĐ-CP

2.1 Thuế giá trị gia tăng (GTGT)

Theo quy định:

  • Hộ kinh doanh có doanh thu ≤ 500 triệu đồng/năm
    → Không thuộc đối tượng chịu thuế GTGT
  • Nếu doanh thu trên 500 triệu đồng/năm
    → Thuế GTGT được tính theo phương pháp:

Thuế GTGT = Tỷ lệ % × Doanh thu

Trong đó:

Doanh thu tính thuế là toàn bộ số tiền bán hàng hóa và cung cấp dịch vụ, được xác định tại thời điểm chuyển giao quyền sở hữu hoặc quyền sử dụng.

2.2 Thuế thu nhập cá nhân (TNCN)

Hộ kinh doanh sẽ được miễn thuế TNCN nếu doanh thu không vượt quá 500 triệu đồng/năm.

Trong trường hợp doanh thu trên 500 triệu đồng, người kinh doanh được trừ 500 triệu đồng trước khi tính thuế.

Ví dụ:

Nếu hộ kinh doanh có doanh thu 600 triệu đồng/năm

Thu nhập tính thuế sẽ là:

600 triệu – 500 triệu = 100 triệu đồng

Thuế TNCN sẽ được tính trên 100 triệu đồng này.

Phương pháp tính thuế

Tùy theo quy mô doanh thu, phương pháp tính thuế có thể khác nhau:

Doanh thu từ 500 triệu đến 3 tỷ đồng

Thuế được tính theo thuế suất nhân với doanh thu tính thuế.

Doanh thu trên 3 tỷ đồng

Thuế được tính dựa trên thu nhập chịu thuế, tức là:

Thu nhập chịu thuế = Doanh thu – Chi phí hợp lệ

Các khoản chi phí được trừ khi tính thuế

  • Chi phí nguyên vật liệu
  • Tiền lương nhân công có đóng bảo hiểm bắt buộc
  • Khấu hao tài sản cố định
  • Chi phí dịch vụ thuê ngoài
  • Lãi vay phục vụ hoạt động kinh doanh

Lưu ý:
Các khoản chi từ 5 triệu đồng trở lên cần có hóa đơn chứng từ hợp lệ và thanh toán không dùng tiền mặt.

Các khoản chi không được trừ

  • Chi tiêu cá nhân hoặc gia đình
  • Lương của chủ hộ kinh doanh
  • Các khoản chi không có chứng từ hợp lệ
  • Tiền phạt vi phạm hành chính

 Phần mềm chứng từ khấu trừ thuế TNCN Vi Na – giải pháp lập và quản lý chứng từ khấu trừ thuế TNCN đơn giản, chính xác và tiết kiệm thời gian cho doanh nghiệp.

3. Quy định về hóa đơn điện tử hộ kinh doanh cần đặc biệt lưu ý

Theo Điều 8 Nghị định 68/2026/NĐ-CP:

Bắt buộc sử dụng hóa đơn điện tử

Hộ kinh doanh có doanh thu từ 1 tỷ đồng/năm trở lên phải sử dụng:

  • Hóa đơn điện tử có mã của cơ quan thuế
    hoặc
  • Hóa đơn điện tử khởi tạo từ máy tính tiền có kết nối dữ liệu với cơ quan thuế

Trường hợp chưa bắt buộc

Hộ kinh doanh có doanh thu:

Từ trên 500 triệu đến dưới 1 tỷ đồng/năm

Chưa bắt buộc sử dụng hóa đơn điện tử nhưng được khuyến khích áp dụng để quản lý doanh thu minh bạch hơn.

Một số lưu ý khác

  • Hộ kinh doanh mới có doanh thu đạt ngưỡng 1 tỷ đồng phải đăng ký sử dụng hóa đơn điện tử trong vòng 30 ngày.
  • Nếu có nhiều địa điểm kinh doanh, hóa đơn cần ghi rõ địa chỉ của từng địa điểm.

4. Giải pháp chữ ký số và hóa đơn điện tử dành cho hộ kinh doanh

Trước những thay đổi về quản lý thuế và hóa đơn điện tử, việc sử dụng các giải pháp công nghệ như chữ ký số và hóa đơn điện tử sẽ giúp hộ kinh doanh:

  • Thực hiện kê khai thuế nhanh chóng
  • Xuất hóa đơn đúng quy định pháp luật
  • Lưu trữ dữ liệu an toàn và minh bạch
  • Tiết kiệm thời gian và chi phí quản lý

Công ty Cổ phần Chữ ký số Vi Na cung cấp các giải pháp:

  • Chữ ký số cho hộ kinh doanh và doanh nghiệp
  • Hóa đơn điện tử kết nối cơ quan thuế
  • Hỗ trợ kê khai và nộp thuế điện tử
  • Tư vấn triển khai nhanh chóng, dễ sử dụng

Các giải pháp của Vi Na giúp hộ kinh doanh tuân thủ quy định pháp luật và thích ứng nhanh với hệ thống quản lý thuế điện tử từ năm 2026.

5. Hộ kinh doanh cần chuẩn bị gì trước chính sách thuế mới?

Để chủ động trước các quy định mới, hộ kinh doanh nên:

  • Nắm rõ ngưỡng doanh thu miễn thuế
  • Chuẩn bị đầy đủ hóa đơn, chứng từ chi phí
  • Sớm triển khai hóa đơn điện tử
  • Sử dụng chữ ký số để kê khai thuế trực tuyến

Việc chuyển đổi sang quản lý thuế điện tử không chỉ giúp tuân thủ quy định pháp luật mà còn góp phần nâng cao hiệu quả quản lý kinh doanh.

Dành Riêng Cho HKD! Tặng 5000 Hóa Đơn + 01 Năm Phần Mềm + 01 Năm Chữ Ký Số!

📌 Nghị định 68/2026/NĐ-CP mở ra nhiều cơ hội nhưng cũng đặt ra yêu cầu cao hơn về minh bạch và quản lý thuế.

Nếu bạn đang tìm kiếm giải pháp chữ ký số, hóa đơn điện tử và kê khai thuế trực tuyến, hãy liên hệ Công ty Cổ phần Chữ ký số Vi Na để được tư vấn và hỗ trợ triển khai nhanh chóng.

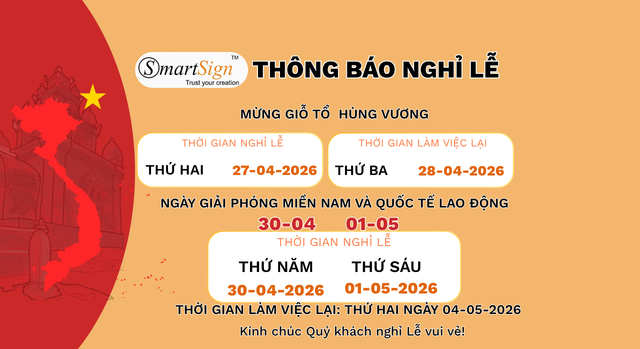
THÔNG BÁO LỊCH NGHỈ LỄ

📢 Thông báo lịch nghỉ lễ Giỗ Tổ Hùng Vương – 30/04 & 01/05/2026

Kính gửi: Quý Đại lý và Quý Khách hàng,

Công Ty Cổ Phần Chữ Ký Số Vi Na xin chân thành cảm ơn Quý Đại lý và Quý Khách hàng đã luôn tin tưởng, đồng hành cùng chúng tôi trong suốt thời gian qua.

Nhằm thuận tiện cho việc giao dịch và hỗ trợ dịch vụ, chúng tôi trân trọng thông báo lịch nghỉ lễ như sau:

🔹 1. Giỗ Tổ Hùng Vương (10/3 Âm lịch)

Thời gian nghỉ: Thứ Hai, ngày 27/04/2026

Thời gian làm việc trở lại: Thứ Ba, ngày 28/04/2026

🔹 2. Ngày Giải phóng miền Nam (30/04) & Quốc tế Lao động (01/05)

Thời gian nghỉ: Từ Thứ Năm, ngày 30/04/2026

Thời gian làm việc trở lại: Thứ Hai, ngày 04/05/2026

📞 Hỗ trợ trong thời gian nghỉ lễ:
Trong thời gian nghỉ, nếu cần hỗ trợ, Quý khách vui lòng liên hệ tổng đài: 1900 6676 – 1900 6276

📌 Thông báo áp dụng cho toàn bộ hệ thống văn phòng của Công Ty Cổ Phần Chữ Ký Số Vi Na.

Kính chúc Quý Đại lý và Quý Khách hàng một kỳ nghỉ lễ an toàn – vui vẻ – ý nghĩa bên gia đình và người thân.

Trân trọng !

#ThongBaoNghiLe #ChuKySoViNa #30thang4 #QuocTeLaoDong #GioToHungVuong

Mẫu biên bản thu hồi hóa đơn điện tử mới nhất 2026

Mẫu biên bản thu hồi hóa đơn điện tử mới nhất 2026
 

Biên bản thu hồi hóa đơn điện tử mới nhất là giải pháp tối ưu giúp minh bạch hóa các giao dịch chưa kê khai thuế. Chỉ cần nắm chắc điều kiện áp dụng và hoàn thiện đầy đủ nội dung biên bản, doanh nghiệp có thể hoàn toàn yên tâm khi thực hiện hủy và thay thế hóa đơn.

1. Biên bản thu hồi hóa đơn điện tử là gì?

Biên bản thu hồi hóa đơn điện tử là văn bản pháp lý được lập bởi sự thỏa thuận giữa bên bán và bên mua. Mục đích là xác nhận việc thu hồi các hóa đơn điện tử đã phát hành nhưng có sai sót, làm cơ sở để hủy hóa đơn cũ và lập hóa đơn mới thay thế.

Theo Nghị định 123/2020/NĐ-CP và Thông tư 78/2021/TT-BTC (cập nhật bởi Nghị định 70/2025/NĐ-CP), việc lập biên bản là bước bắt buộc để đảm bảo tính minh bạch và sự đồng thuận của hai bên.

2. Khi nào cần lập biên bản thu hồi hóa đơn điện tử?

Việc lập biên bản thu hồi thường áp dụng cho các trường hợp sau:

  • Hóa đơn đã lập và gửi cho người mua nhưng thực tế chưa giao hàng hóa hoặc chưa cung ứng dịch vụ.
  • Chưa kê khai thuế (cả bên bán và bên mua).
  • Sai sót thông tin quan trọng: tên công ty, mã số thuế, địa chỉ, đơn giá, thành tiền, phương thức thanh toán...

Lưu ý: Nếu hóa đơn đã kê khai thuế, doanh nghiệp phải lập Hóa đơn điều chỉnh hoặc Hóa đơn thay thế, không sử dụng hình thức thu hồi.

3. Mẫu biên bản thu hồi hóa đơn điện tử mới nhất 2026

Mẫu biên bản thu hồi hóa đơn điện tử năm 2026 vẫn tuân theo quy định tại Thông tư 78/2021/TT-BTC và Nghị định 123/2020/NĐ-CP. Không có mẫu bắt buộc thống nhất nhưng phải đảm bảo đầy đủ nội dung cơ bản.


📥 Tải ngay Mẫu biên bản thu hồi hóa đơn điện tử

4. Những sai sót thường gặp khi thu hồi hóa đơn

  • Sai thông tin người mua (tên công ty, MST, địa chỉ…)
  • Lỗi nội dung hóa đơn: số lượng, đơn giá, thành tiền, mô tả hàng hóa
  • Thiếu chữ ký xác nhận của bên mua
  • Không ghi rõ số hóa đơn, ký hiệu, ngày lập cần thu hồi
  • Nội dung biên bản không đầy đủ (thiếu lý do, cam kết trách nhiệm…)

Hiểu rõ về lập biên bản thu hồi hóa đơn điện tử giúp doanh nghiệp minh bạch sổ sách và hạn chế rủi ro xử phạt từ cơ quan thuế.

Dùng thử Hóa Đơn Điện Tử Vi Na – Phần mềm hóa đơn điện tử khởi tạo từ máy tính tiền

DÀNH RIÊNG CHO HKD: TẶNG 5000 HÓA ĐƠN + 01 NĂM CHỮ KÝ SỐ

👉 Đăng ký tư vấn & trải nghiệm ngay hôm nay

Công ty Cổ phần Chữ ký số Vi Na
Hotline: 1900 6676 (1000 đ/phút)
Zalo hỗ trợ: 0355.696.676

Cục Thuế trực tiếp hướng dẫn, hỗ trợ hộ kinh doanh thực hiện kê khai thuế

Sau 15 ngày áp dụng thuế kê khai, các hộ kinh doanh gặp vướng mắc gì, cần cơ quan thuế tháo gỡ những điểm nghẽn nào… Những câu hỏi này sẽ được Cục Thuế trực tiếp giải đáp tại hội thảo 'Thực hiện thuế kê khai: hộ kinh doanh cần lưu ý gì?'.

Hội thảo do báo Tuổi Trẻ phối hợp với Cục Thuế tổ chức từ 13h30 đến 16h30 ngày 15-1 tại hội trường Thuế TP.HCM (63 Vũ Tông Phan, phường Bình Trưng, TP.HCM) và trực tuyến đến 34 Thuế tỉnh, thành phố.

Hội thảo có sự tham dự, chỉ đạo của lãnh đạo Cục Thuế, đại diện các ban nghiệp vụ như Ban Chính sách, Ban Chuyển đổi số, Chi cục Thuế thương mại điện tử…; đại diện một số sở, ngành TP.HCM, các nhà cung cấp giải pháp và hơn 250 hộ, cá nhân kinh doanh trên địa bàn TP.HCM.

Cục Thuế trực tiếp hướng dẫn, hỗ trợ hộ kinh doanh thực hiện thuế kê khai

Tại hội thảo, Cục Thuế sẽ tập trung thông tin, hướng dẫn các chính sách mới về thuế kê khai đối với hộ, cá nhân kinh doanh. 

Theo đó, hộ, cá nhân kinh doanh thực hiện kê khai - tính thuế, sử dụng hóa đơn điện tử, sổ sách kế toán, quản lý doanh thu như thế nào cho đúng quy định.

Điểm nhấn của chương trình là phiên hỏi - đáp trực tiếp kéo dài 90 phút. Tại phiên hỏi đáp này, lãnh đạo Cục Thuế và các đơn vị nghiệp vụ sẽ trực tiếp lắng nghe những vướng mắc mà hộ kinh doanh gặp phải khi bắt tay vào thực hiện trong thực tế, hướng tháo gỡ ra sao, cũng như tiếp thu những kiến nghị của hộ kinh doanh để hoàn thiện chính sách.

Bên cạnh đó, các chuyên gia thuế sẽ tư vấn, cảnh báo những lỗi hộ kinh doanh thường gặp khi lập hóa đơn, khuyến nghị việc tách bạch tài khoản ngân hàng kinh doanh - cá nhân, cũng như phân tích rủi ro pháp lý đối với trường hợp hộ kinh doanh chưa đăng ký kinh doanh, đăng ký thuế...

Theo ghi nhận của Tuổi Trẻ Online, những băn khoăn, vướng mắc lớn nhất của hộ kinh doanh hiện nay xoay quanh việc kê khai những thông tin gì và theo tháng, theo quý, hay theo năm với từng quy mô doanh thu ra sao.

Đối với hộ có doanh thu trên 1 tỉ đồng/năm, đặc biệt là hộ bán lẻ hàng tiêu dùng, thực phẩm tươi sống ở chợ dân sinh, nhiều ý kiến thắc mắc có thuộc đối tượng phải xuất hóa đơn điện tử hay không và nếu phải xuất thì xuất theo từng lần bán hàng hay tổng hợp vào cuối ngày?

Với nhóm hộ có doanh thu 1-3 tỉ đồng/năm, câu hỏi được đặt ra là tính thuế thu nhập cá nhân theo thu nhập (doanh thu - chi phí) thì các chi phí nào sẽ được trừ trước khi tính thuế?

Ngoài ra, không ít hộ lo lắng về việc phải thực hiện sổ sách kế toán điện tử trong khi lâu nay quen ghi chép thủ công. Hộ cần lập những loại sổ nào, có tự làm được không hay phải đi thuê đại lý thuế?...

Liên quan đến phần mềm, ngoài chi phí đầu tư thiết bị tính tiền, phần mềm, chữ ký số… nhiều hộ cũng băn khoăn về nguy cơ phần mềm bị treo, lỗi trong quá trình sử dụng. Vậy cơ quan thuế có lường trước tình huống này và giải pháp tháo gỡ, hỗ trợ hộ kinh doanh ra sao?

(Nguồn: Tuổi trẻ online, cập nhật 14/01/2026. Bài tóm tắt dành cho mục đích thông tin, không thay thế tư vấn pháp lý.)

Mời bạn đọc, hộ kinh doanh có câu hỏi liên quan đến vấn đề thuế kê khai ngay từ bây giờ gửi về địa chỉ website: smartsign.com.vn để đươc tư vấn hỗ trợ giải đáp thắc mắc liên quan đến chữ ký số và hóa đơn điện tử.

Quản lý mật mã dân sự góp phần bảo đảm an toàn thông tin và an ninh quốc gia.

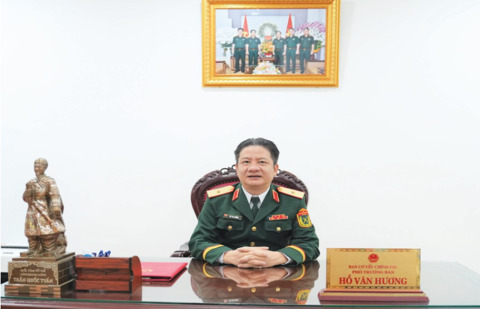
[ATTT số 04 (086) 2025] -Trong bối cảnh hội nhập quốc tế và phát triển công nghệ số, công tác quản lý mật mã dân sự (MMDS) đóng vai trò đặc biệt quan trọng trong việc bảo đảm an toàn thông tin và an ninh quốc gia. Ban Cơ yếu Chính phủ (CYCP) với vai trò là cơ quan mật mã Quốc gia, bên cạnh các nhiệm vụ về công tác cơ yếu còn thực hiện nhiệm vụ giúp Bộ trưởng Bộ Quốc phòng thực hiện quản lý nhà nước về MMDS. 

  • Nghị định số 211/2025/NĐ-CP: Quy định về kinh doanh sản phẩm, dịch vụ mật mã dân sự.
  • Từ ngày 18/6/2025: Giấy phép xuất khẩu, nhập khẩu sản phẩm mật mã dân sự có hiệu lực lên tới 36 tháng.
  • Tăng 23,6% hoạt động cấp phép mật mã dân sự trong quý I/2025.


Thiếu tướng, TS. Hồ Văn Hương, Phó Trưởng ban Ban Cơ yếu Chính phủ

Mật mã (với các chức năng bảo mật, xác thực, toàn vẹn, chống chối bỏ) có vai trò quan trọng trong đảm bảo an toàn, an ninh cho hạ tầng công nghệ thông tin. Sự phát triển của công nghệ thông tin, công nghệ số trong quá trình xây dựng và phát triển đất nước trong thời gian qua cho thấy vai trò đặc biệt quan trọng của mật mã. Để hoạt động quản lý nghiên cứu, sản xuất, kinh doanh và sử dụng mật mã ngày càng đạt hiệu quả cao, đáp ứng, phù hợp với xu thế thời đại, khi Việt Nam chủ động tham gia hội nhập vào khu vực và quốc tế, quản lý nhà nước về mật mã cần tiếp tục được tăng cường, đảm bảo tính đồng bộ, thống nhất nhằm đảm bảo an ninh, lợi ích quốc gia, trật tự, an toàn xã hội, phục vụ phát triển kinh tế - xã hội.

Ban CYCP với vai trò là cơ quan mật mã Quốc gia, bên cạnh các nhiệm vụ về công tác cơ yếu còn thực hiện nhiệm vụ giúp Bộ trưởng Bộ Quốc phòng thực hiện quản lý nhà nước về mật mã dân sự. Ban CYCP đã đóng góp quan trọng trong việc xây dựng, hình thành nền tảng pháp lý cũng như triển khai thực hiện các quy định của pháp luật về quản lý MMDS. Trong bối cảnh hội nhập quốc tế và phát triển công nghệ số, công tác quản lý MMDS đóng vai trò đặc biệt quan trọng trong việc bảo đảm an toàn thông tin và an ninh quốc gia. Ban CYCP đã có những đóng góp to lớn và toàn diện trong lĩnh vực này, góp phần thực hiện tốt vai trò giúp Bộ trưởng Bộ Quốc phòng thực hiện quản lý nhà nước về MMDS, thể hiện qua các kết quả cụ thể sau:

CÔNG TÁC XÂY DỰNG VĂN BẢN QUY PHẠM PHÁP LUẬT TRONG LĨNH VỰC QUẢN LÝ MMDS

Ban CYCP đã chủ động và tích cực tham mưu giúp Bộ trưởng Bộ Quốc phòng xây dựng các văn bản quy phạm pháp luật để thực thi các quy định về quản lý MMDS tại Luật An toàn thông tin mạng. Các đóng góp nổi bật trong công tác xây dựng pháp luật phải kể đến các Nghị định của Chính phủ đã được ban hành quy định chi tiết về kinh doanh sản phẩm, dịch vụ MMDS, đó là: Nghị định số 58/2016/ NĐ-CP ngày 01/7/2016 quy định chi tiết về kinh doanh sản phẩm, dịch vụ MMDS và xuất khẩu, nhập khẩu sản phẩm MMDS, Nghị định số 53/2018/NĐ- CP ngày 16/4/2018 sửa đổi, bổ sung Nghị định số 58/2016/NĐ-CP, Nghị định số 32/2023/NĐ-CP ngày 09/6/2023 tiếp tục sửa đổi, bổ sung Nghị định số 53/2018/NĐ-CP và Nghị định số 58/2016/NĐ-CP. Mới đây, ngày 25/7/2025, Chính phủ ban hành Nghị định số 211/2025/NĐ-CP quy định về hoạt động MMDS và sửa đổi, bổ sung một số điều của Nghị định số 15/2020/NĐ-CP ngày 03/02/2020 của Chính phủ quy định xử phạt vi phạm hành chính trong lĩnh vực bưu chính, viễn thông, tần số vô tuyến điện, công nghệ thông tin và giao dịch điện tử được sửa đổi, bổ sung một số điều tại Nghị định số 14/2022/NĐ-CP ngày 27/01/2022 của Chính phủ (thay thế Nghị định số 58/2016/NĐ-CP, Nghị định số 53/2018/NĐ-CP và Nghị định số 32/2023/NĐ- CP). Nghị định ban hành với những điều chỉnh về Danh mục sản phẩm, dịch vụ MMDS, Danh mục sản phẩm MMDS xuất khẩu, nhập khẩu theo giấy phép phù hợp với thực tiễn kinh doanh sản phẩm MMDS tại Việt Nam, đáp ứng các yêu cầu cải cách hành chính, chuyển đổi số và phù hợp với các quy định về xử phạt vi phạm hành chính tại Luật sửa đổi, bổ sung Luật Xử lý vi phạm hành chính mới được ban hành năm 2025.

Bên cạnh đó, công tác xây dựng văn bản quy phạm pháp luật phải kể đến 04 thông tư của Bộ trưởng Bộ Quốc phòng đã được ban hành, đó là: Thông tư số 161/2016/TT-BQP ngày 21/10/2016 ban hành Quy chuẩn kỹ thuật quốc gia về MMDS sử dụng trong lĩnh vực ngân hàng; Thông tư số 23/2022/TT-BQP ngày 04/4/2022 ban hành Quy chuẩn kỹ thuật quốc gia về đặc tính kỹ thuật mật mã sử dụng trong các sản phẩm MMDS thuộc nhóm sản phẩm bảo mật luồng IP sử dụng công nghệ IPSEC và TLS; Thông tư số 96/2023/TT-BQP ngày 29/11/2023 ban hành Quy chuẩn kỹ thuật quốc gia về đặc tính kỹ thuật mật mã sử dụng trong các sản phẩm MMDS thuộc nhóm sản phẩm bảo mật dữ liệu lưu giữ và Thông tư số 87/2024/TT-BQP ngày 26/10/2024 quy định danh mục tiêu chuẩn kỹ thuật mật mã áp dụng bắt buộc cho mô-đun an toàn phần cứng trong hoạt động định danh và xác thực điện tử.

Những văn bản pháp luật này đã tạo hành lang pháp lý vững chắc, giúp quản lý chặt chẽ hoạt động kinh doanh, xuất nhập khẩu và sử dụng sản phẩm, dịch vụ MMDS, từ đó góp phần bảo vệ thông tin mật và nâng cao an ninh mạng quốc gia.

CÔNG TÁC XÂY DỰNG HỆ THỐNG TIÊU CHUẨN, QUY CHUẨN KỸ THUẬT TRONG LĨNH VỰC MMDS

Ban CYCP đã đóng góp quan trọng trong việc xây dựng hệ thống tiêu chuẩn, quy chuẩn kỹ thuật, đảm bảo chất lượng và khả năng tương thích của các sản phẩm MMDS, đó là: Ban hành 05 quy chuẩn kỹ thuật Quốc gia về MMDS thông qua các Thông tư số 23/2022/TT-BQP và Thông tư số 96/2023/TT-BQP; Xây dựng 69 tiêu chuẩn Quốc gia về MMDS, trong đó tổ chức nghiên cứu, xây dựng và trình ban hành Tiêu chuẩn mật mã quốc gia về MMDS MKV “TCVN 14263:2024 Công nghệ thông tin - Kỹ thuật an toàn - Thuật toán mã khối MKV” (được công bố ban hành tại Quyết định số 3480/QĐ-BKHCN ngày 31/12/2024 của Bộ trưởng Bộ Khoa học và Công nghệ), là thuật toán mã khối riêng của Việt Nam, đang được cộng đồng doanh nghiệp quan tâm, nghiên cứu và tích hợp vào sản phẩm công nghệ thông tin. Hiện tại, Ban CYCP đang tổ chức nghiên cứu, xây dựng và trình ban hành 36 TCVN.

Hệ thống tiêu chuẩn, quy chuẩn này là nền tảng kỹ thuật quan trọng, giúp các sản phẩm MMDS đạt được độ tin cậy và an toàn cao, phục vụ hiệu quả cho việc triển khai các sản phẩm bảo mật an toàn thông tin, góp phần đảm bảo an toàn thông tin người dùng trong nước.

CÔNG TÁC QUẢN LÝ CẤP PHÉP KINH DOANH, XUẤT NHẬP KHẨU SẢN PHẨM MMDS

Từ khi Luật An toàn thông tin mạng có hiệu lực (ngày 01/7/2016) đến nay, Ban CYCP đã triển khai hiệu quả công tác quản lý và cấp phép, góp phần đưa các hoạt động kinh doanh và sử dụng MMDS vào khuôn khổ. Đến nay, Ban CYCP đã thực hiện quản lý và cấp phép kinh doanh sản phẩm, dịch vụ mật mã dân sự đối với 458 doanh nghiệp; tổng số giấy phép đã cấp từ tháng 7/2016 đến tháng 7/2025 là 5.911 giấy phép, bao gồm 1.916 giấy phép kinh doanh sản phẩm, dịch vụ MMDS và 3.995 giấy phép xuất khẩu, nhập khẩu sản phẩm mật mã dân sự. Dịch vụ công toàn trình do Cục Quản lý MMDS và Kiểm định sản phẩm mật mã, Ban CYCP thực hiện đã ghi nhận kết quả 100% hồ sơ được giải quyết đúng hạn, trong đó có trên 95% hồ sơ cấp phép được giải quyết trước hạn. Công tác tiếp nhận, thẩm định, cấp phép và thanh toán phí, lệ phí trên môi trường điện tử được thực hiện thông suốt, hiệu quả, đáp ứng yêu cầu cải cách hành chính và phục vụ người dân, doanh nghiệp ngày càng tốt hơn.

Những con số này đã cho thấy sự nỗ lực và hiệu quả trong việc kiểm soát các hoạt động liên quan đến MMDS, đảm bảo sự tuân thủ các quy định pháp luật cũng như góp phần đảm bảo an ninh, an toàn cho người dùng trong các lĩnh vực kinh tế - xã hội.

CÔNG TÁC KIỂM TRA, GIÁM SÁT HOẠT ĐỘNG KINH DOANH MMDS

Để đảm bảo việc tuân thủ các quy định, Ban CYCP đã tổ chức trên 30 đợt kiểm tra đối với hoạt động kinh doanh và sử dụng MMDS tại doanh nghiệp. Ngoài ra, Ban CYCP đã tổ chức trên 20 hội nghị tập huấn cho doanh nghiệp, phối hợp tổ chức 03 hội thảo quốc gia và thường xuyên tổ chức tọa đàm về MMDS. Một số khó khăn, vướng mắc của doanh nghiệp được tháo gỡ kịp thời, đặc biệt trong tiến trình đàm phán thương mại thuế quan Mỹ - Việt Nam, Ban CYCP đã nghiên cứu, đề xuất tăng thời hạn giấy phép xuất khẩu, nhập khẩu sản phẩm

MMDS để phù hợp với nhu cầu cung ứng sản phẩm và giảm thiểu tần suất cấp phép cho doanh nghiệp. Các hoạt động này góp phần nâng cao nhận thức và ý thức tuân thủ pháp luật của các tổ chức, doanh nghiệp và cá nhân.

ĐẨY MẠNH HIỆN ĐẠI HÓA CÔNG TÁC QUẢN LÝ

Thực hiện chủ trương của Đảng và Chính phủ về đẩy mạnh cải cách hành chính và chuyển đổi số, Ban CYCP đã có nhiều đóng góp tích cực trong việc hiện đại hóa công tác quản lý thông qua cải cách hành chính và chuyển đổi số.

Về cải cách hành chính

Triển khai Nghị quyết số 66/NQ-CP ngày 26/3/2025 của Chính phủ, Ban CYCP đã đề xuất cắt giảm, đơn giản hóa 100% thủ tục hành chính (TTHC) và điều kiện kinh doanh, với tỷ lệ chi phí cắt giảm đạt 33,77%; đồng thời, đã đề nghị thực thi phân cấp giải quyết đối với 05/05 TTHC trong lĩnh vực MMDS theo Quyết định số 1015/QĐ-TTg ngày 30/8/2025 của Thủ tướng Chính phủ.

Về chuyển đổi số

Từ tháng 8/2021, Ban CYCP đã chỉ đạo triển khai tiếp nhận và xử lý hồ sơ đề nghị cấp phép trên Cổng dịch vụ công trực tuyến (https://dichvucong.nacis. gov.vn). Tháng 5/2023, hệ thống đã kết nối với Cổng Dịch vụ công Quốc gia và Cổng Dịch vụ công Bộ Quốc phòng. Đến tháng 8/2024, doanh nghiệp thực hiện thủ tục cấp phép thực hiện thanh toán phí, lệ phí trực tuyến và cùng với đó, doanh nghiệp đã được trả Giấy phép kinh doanh sản phẩm, dịch vụ MMDS điện tử. Đến nay, 100% TTHC trong lĩnh vực mật mã dân sự được thực hiện ở mức độ toàn trình. Dự kiến trong Quý III/2025, hệ thống quản lý cấp phép xuất nhập khẩu kết nối liên thông trên Cổng Thông tin Một cửa Quốc gia, kết nối với hệ thống hải quan, nhằm phục vụ tối ưu việc thông quan sản phẩm mật mã dân sự cho doanh nghiệp. Ngoài ra, Ban CYCP đã giao cho đơn vị triển khai hoạt động thẩm định, cấp phép xây dựng kho dữ liệu về sản phẩm MMDS phục vụ có hiệu quả công tác nghiệp vụ quản lý, cấp phép đối với hoạt động kinh doanh sản phẩm, dịch vụ MMDS.

Những nỗ lực này đã mang lại sự thuận tiện cho doanh nghiệp, giảm thiểu thời gian và chi phí, đồng thời tăng cường tính minh bạch và hiệu quả trong quản lý nhà nước. Ban CYCP đã tạo nên một nền tảng vững chắc cho công tác quản lý MMDS tại Việt Nam, góp phần quan trọng vào việc bảo đảm an toàn thông tin, an ninh quốc gia và sự phát triển bền vững của đất nước trong kỷ nguyên số.

TRIỂN KHAI ĐỒNG BỘ CÁC NHIỆM VỤ TRỌNG TÂM TRONG QLMMDS THỜI GIAN TỚI

Trong bối cảnh an ninh mạng ngày càng trở nên phức tạp và các mối đe dọa không ngừng gia tăng, vai trò của Ban CYCP trong việc bảo vệ thông tin bí mật nhà nước, đảm bảo an toàn thông tin quốc gia càng trở nên cấp thiết. Để đáp ứng yêu cầu trong tình hình mới, Ban CYCP sẽ tập trung triển khai đồng bộ các nhiệm vụ trọng tâm trong thực hiện quản lý MMDS như sau:

Một là, hoàn thiện cơ sở pháp lý và hệ thống tiêu chuẩn: Ban CYCP sẽ tiếp tục hoàn thiện cơ sở pháp lý liên quan đến hoạt động cơ yếu và mật mã, trong đó có quản lý MMDS, đặc biệt là việc xây dựng các quy định về quản lý MMDS tại Luật An ninh mạng (hợp nhất Luật An toàn thông tin mạng năm 2015 và Luật An ninh mạng năm 2018), bao gồm việc tham mưu, xây dựng các Nghị định, Thông tư hướng dẫn chi tiết để triển khai hiệu quả Luật An ninh mạng và các văn bản pháp luật khác có liên quan. Cùng với đó, Ban CYCP sẽ đẩy mạnh ban hành các Tiêu chuẩn, Quy chuẩn kỹ thuật về mật mã dân sự và an toàn thông tin, đảm bảo các tiêu chuẩn này không chỉ đáp ứng yêu cầu bảo mật mà còn phù hợp với các chuẩn mực quốc tế, tạo hành lang pháp lý vững chắc cho việc quản lý, phát triển và ứng dụng sản phẩm, dịch vụ mật mã tại Việt Nam.

Hai là, phát triển nguồn nhân lực chất lượng cao: Con người là yếu tố then chốt quyết định sự thành công của mọi nhiệm vụ. Ban CYCP sẽ tập trung đào tạo, phát triển nguồn nhân lực chất lượng cao trong lĩnh vực mật mã và an toàn thông tin, hướng tới các yêu cầu quản lý chuyên ngành về công nghệ mật mã mới như mật mã lượng tử, blockchain, trí tuệ nhân tạo trong an ninh mạng... Ban CYCP cũng chú trọng xây dựng đội ngũ chuyên gia đánh giá, kiểm định có trình độ chuyên môn giỏi, đạo đức nghề nghiệp vững vàng, đáp ứng yêu cầu ngày càng cao của công tác bảo mật thông tin.

Ba là, nâng cao năng lực đánh giá chất lượng và chứng nhận hợp chuẩn hợp quy: Ban CYCP giúp Bộ trưởng Bộ Quốc phòng thực hiện quản lý hoạt động đánh giá sự phù hợp sản phẩm MMDS với các nhiệm vụ: cấp Giấy chứng nhận đăng ký hoạt động đánh giá sự phù hợp sản phẩm MMDS, chỉ định và quản lý hoạt động của tổ chức đánh giá sự phù hợp sản phẩm MMDS, tiếp nhận công bố hợp quy sản phẩm MMDS. Để đảm bảo các sản phẩm và giải pháp mật mã được sử dụng tại Việt Nam đạt tiêu chuẩn cao nhất về bảo mật, Ban CYCP sẽ tăng cường quản lý hoạt động đánh giá chất lượng, chứng nhận hợp chuẩn hợp quy cho các sản phẩm MMDS, giúp kiểm soát chặt chẽ chất lượng sản phẩm trước khi đưa vào sử dụng và tạo niềm tin cho người dùng, góp phần thúc đẩy sự phát triển lành mạnh của thị trường MMDS. Đặc biêt, trong thời gian tới, Ban CYCP xem xét, đề xuất thừa nhận đơn phương kết quả đánh giá sự phù hợp sản phẩm MMDS của tổ chức đánh giá sự phù hợp quốc tế, tổ chức đánh giá sự phù hợp nước ngoài để phục vụ hoạt động quản lý nhà nước về MMDS.

Bốn là, tăng cường hợp tác quốc tế: Trong bối cảnh hội nhập quốc tế sâu rộng, hợp tác quốc tế là yêu cầu tất yếu để nâng cao năng lực và vị thế của Ban CYCP, đồng thời Ban sẽ chủ động mở rộng quan hệ hợp tác song phương và đa phương với các cơ quan mật mã, tổ chức an ninh mạng uy tín trên thế giới. Các hoạt động hợp tác sẽ tập trung vào trao đổi kinh nghiệm, chuyển giao công nghệ, nghiên cứu chung về các giải pháp bảo mật tiên tiến và phối hợp đấu tranh phòng chống tội phạm mạng xuyên quốc gia.

Việc triển khai đồng bộ và hiệu quả các nhiệm vụ trên sẽ góp phần xây dựng Ban CYCP vững mạnh, chính quy, hiện đại, đảm bảo thực hiện tốt chức năng, nhiệm vụ quản lý MMDS, đóng góp chung vào công cuộc chuyển đổi số quốc gia.

Hộ kinh doanh chú ý: Đây là mức thuế áp dụng từ ngày 1/1/2026

Bộ Tài chính vừa phê duyệt Đề án "Chuyển đổi mô hình và phương pháp quản lý thuế đối với hộ kinh doanh khi xoá bỏ thuế khoán" có hiệu lực từ 1/1/2026.

Theo quy định mới, cá nhân kinh doanh được chia thành ba nhóm dựa trên mức doanh thu hằng năm. Cụ thể:

Nhóm 1 gồm các cá nhân, hộ kinh doanh có doanh thu không quá 200 triệu đồng/năm.

Những hộ, cá nhân kinh doanh thuộc nhóm này được miễn hoàn toàn thuế giá trị gia tăng và thuế thu nhập cá nhân. Thay vì phải kê khai thường xuyên, các hộ chỉ cần kê khai doanh thu 2 lần/năm vào thời điểm đầu/giữa/cuối năm để xác định nghĩa vụ thuế.

Theo Bộ Tài chính, việc sử dụng hóa đơn điện tử có mã dù không bắt buộc nhưng vẫn được khuyến khích, đặc biệt trong các giao dịch với người tiêu dùng. Thay vào đó, việc ghi chép doanh thu được thực hiện dưới hình thức đơn giản, với sự hỗ trợ phần mềm miễn phí từ cơ quan thuế.

Đồng thời, nhóm này cũng không bắt buộc phải mở tài khoản ngân hàng phục vụ cho hoạt động kinh doanh.

Nhóm 2 bao gồm các cá nhân, hộ kinh doanh có doanh thu từ trên 200 triệu đến dưới 3 tỷ đồng mỗi năm.

Đối với thuế giá trị gia tăng, các chủ thể nhóm này nộp theo phương pháp trực tiếp, tính theo tỷ lệ phần trăm trên doanh thu hoặc đăng ký tự nguyện theo phương pháp khấu trừ trong trường hợp đáp ứng đủ điều kiện. Mức thuế cụ thể theo phương pháp trực tiếp là 1% cho phân phối, cung cấp hàng hóa; 5% cho dịch vụ, xây dựng không bao thầu vật liệu; 3% cho sản xuất, vận tải, dịch vụ gắn với hàng hóa, xây dựng có bao thầu vật liệu và 2% cho hoạt động kinh doanh khác.

Tương tự, đối với thuế thu nhập cá nhân cũng được tính theo tỷ lệ phần trăm trên doanh thu tùy theo ngành nghề và thực hiện kê khai thuế theo quý, bốn lần/năm và thực hiện quyết toán thuế vào cuối năm.

Trong nhóm này, nếu hộ kinh doanh có doanh thu trên 1 tỷ đồng/năm và thuộc nhóm ngành bán lẻ, dịch vụ trực tiếp đến tay người tiêu dùng theo quy định tại Nghị định 70 năm 2025 phải xuất hoá đơn điện tử từ máy tính tiền có kết nối với cơ quan thuế.

Các hộ kinh doanh khác dưới 1 tỷ đồng/năm không bắt buộc xuất hoá đơn nhưng Bộ Tài chính lưu ý vẫn nên ghi chép doanh thu.

Đối với các hộ kinh doanh mà có doanh thu trên 3 tỷ/năm, trong 2 năm liên tiếp trên cơ sở theo dõi của cơ quan thuế thì năm thứ 3 sẽ chuyển sang nhóm 3.

Nhóm 3 gồm những cá nhân, hộ kinh doanh ghi nhận doanh thu trên 3 tỷ đồng mỗi năm. Theo đó, đây là nhóm bắt buộc áp dụng phương pháp khấu trừ khi tính thuế giá trị gia tăng.

Đối với thuế thu nhập cá nhân, hộ kinh doanh thuộc nhóm này sẽ tính chịu mức thuế suất 17% trên tổng lợi nhuận, trong đó Lợi nhuận = doanh thu trừ chi phí hợp lý.

Theo quy định tại Đề án, các hộ có doanh thu trên 50 tỷ đồng/năm phải kê khai hàng tháng; trường hợp từ 3 đến 50 tỷ đồng được kê khai theo quý và quyết toán vào cuối năm. Đồng thời, việc sử dụng hóa đơn điện tử có mã hoặc hóa đơn khởi tạo từ máy tính tiền yêu cầu bắt buộc đối với nhóm này.

Ngoài ra, phải ghi sổ kế toán theo chế độ kế toán của doanh nghiệp siêu nhỏ hoặc doanh nghiệp vừa và mở tài khoản ngân hàng riêng cho hoạt động kinh doanh.

Phân loại 3 nhóm hộ kinh doanh. Nguồn: Đề án "Chuyển đổi mô hình và phương pháp quản lý thuế đối với hộ kinh doanh khi xoá bỏ thuế khoán"

Việt Nam hiện có khoảng 5,2 triệu hộ kinh doanh tạo ra gần 9 triệu việc làm, tương đương với khối doanh nghiệp tư nhân. Bộ Tài chính nhìn nhận, thực tế các hộ kinh doanh rất nhiều năm đã quen với thuế khoán nên bước đầu có phần ngại chuyển đổi, nhưng Bộ này khẳng định đây là một bước tiến quan trọng, thúc đẩy tính minh bạch và khuyến khích phát triển kinh tế tư nhân.

Chính thức bỏ thuế môn bài từ 01/01/2026

Tại Điều 10 Nghị quyết 198/2025/QH15 về hỗ trợ thuế, phí, lệ phí có quy định chấm dứt việc thu, nộp lệ phí môn bài (hay còn gọi là thuế môn bài) từ ngày 01/01/2026. 

Nghị quyết 198/2025/QH15 áp dụng đối với doanh nghiệp, hộ kinh doanh, cá nhân kinh doanh và tổ chức, cá nhân khác có liên quan.

Trước đó, tại Nghị quyết 68-NQ/TW về phát triển nền kinh tế tư nhân, Bộ Chính trị có đưa ra một trong những giải pháp, yêu cầu phát triển nền kinh tế tư nhân, trong đó có yêu cầu: 

- Có cơ chế, chính sách đặc biệt hỗ trợ doanh nghiệp nhỏ và vừa, bảo đảm theo nguyên tắc thị trường và tuân thủ các cam kết quốc tế; bãi bỏ lệ phí môn bài; miễn thuế thu nhập doanh nghiệp cho doanh nghiệp nhỏ và vừa trong 3 năm đầu thành lập; bố trí đủ nguồn lực từ ngân sách trung ương và ngân sách địa phương cho các chương trình, chính sách hỗ trợ doanh nghiệp, kết hợp huy động nguồn lực từ các quỹ đầu tư của các doanh nghiệp, hiệp hội doanh nghiệp, ngành hàng, viện nghiên cứu, trường đại học... Tăng cường vai trò của kinh tế tư nhân, doanh nhân trong tham gia góp ý, phản biện chính sách, bảo đảm thực chất, hiệu quả, minh bạch

 (Nguồn: Thư viện pháp luật, cập nhật 09/01/2026. Bài tóm tắt dành cho mục đích thông tin, không thay thế tư vấn pháp lý.)

Gỡ Nút Thắt Giải Thể Cho Doanh Nghiệp Trở Lại Thị Trường

Gỡ Nút Thắt Giải Thể Cho Doanh Nghiệp Trở Lại Thị Trường
 

Gỡ vướng thủ tục, nghĩa vụ thuế cho doanh nghiệp đã ngừng hoạt động được kỳ vọng tạo cơ hội để chủ doanh nghiệp sớm trở lại thị trường.

Để Doanh Nghiệp Có Cơ Hội Trở Lại Thị Trường

Ông Nguyễn Minh Thành (tên nhân vật đã được thay đổi), chủ một công ty đang chờ giải thể cho biết, doanh nghiệp ngừng hoạt động từ năm 2017 do kinh doanh không hiệu quả. Công ty đã nộp các khoản thuế được thông báo, nhân sự nghỉ việc, không còn doanh thu và không xuất hóa đơn.

Do không nắm rõ thủ tục và không còn kế toán hỗ trợ, ông Thành chưa hoàn tất giải thể. Sau nhiều năm làm công việc khác và tích lũy vốn để trở lại kinh doanh, ông mới phát hiện công ty cũ vẫn tồn tại trên hệ thống, trong trạng thái không hoạt động tại địa chỉ đăng ký.

"Công ty đã đóng cửa từ lâu nhưng về pháp lý vẫn chưa kết thúc. Tôi muốn giải quyết dứt điểm để tập trung cho kế hoạch kinh doanh mới, nhưng chi phí có thể lên tới vài chục triệu đồng. Nếu vốn tích lũy phải dùng để xử lý các khoản phí, phạt phát sinh thì cơ hội làm lại sẽ càng khó khăn" — ông Thành nói.

Cũng đang chờ hoàn tất thủ tục giải thể, chị Lê Thị Hương (tên nhân vật đã được thay đổi), chủ một doanh nghiệp kinh doanh đồ điện tử cho hay, công ty được thành lập năm 2016 và ngừng hoạt động sau dịch COVID-19. Con dấu và giấy chứng nhận đăng ký doanh nghiệp vẫn còn, nhưng một phần sổ sách, hóa đơn trong 6 năm hoạt động đã thất lạc, kế toán trước đây cũng không còn liên lạc.

Hồ sơ giải thể đã nộp hơn 1 tháng nhưng chưa hoàn tất. Chị vẫn phải bổ sung giấy tờ và giải trình một số nội dung.

Để hoàn tất thủ tục, chị Hương phải thuê kế toán rà soát sổ sách, tìm chứng từ, bổ sung hồ sơ và xử lý các khoản phí, tiền phạt phát sinh trong thời gian công ty ngừng hoạt động.

Theo chị, nhiều doanh nghiệp nhỏ cũng gặp tình trạng tương tự khi đã cạn vốn, nhân sự nghỉ việc, sổ sách thiếu hụt. Chị đề xuất đơn giản hóa thủ tục với doanh nghiệp ngừng hoạt động nhiều năm, không phát sinh hóa đơn, tranh chấp hay dấu hiệu gian lận; đồng thời rà soát các khoản phí, lệ phí và tiền phạt phát sinh.

Phân Loại Để Xử Lý, Hỗ Trợ Đúng Đối Tượng

Bà Nguyễn Thị Cúc - Chủ tịch Hội Tư vấn Thuế Việt Nam - cho rằng, cần phân loại rõ từng nhóm người nộp thuế để có biện pháp xử lý phù hợp, tránh đánh đồng doanh nghiệp kinh doanh thất bại với những trường hợp cố tình vi phạm.

Đối với các hành vi nghiêm trọng, cần xử lý nghiêm những trường hợp lợi dụng chính sách thông thoáng để thành lập doanh nghiệp "ma", mua bán hóa đơn nhằm trục lợi; không hoạt động tại địa chỉ đăng ký để trốn thuế hoặc lấy cắp, giả mạo thông tin của người khác để thành lập doanh nghiệp, hộ kinh doanh phục vụ hoạt động phi pháp.

Trong khi đó, với những doanh nghiệp ngừng hoạt động nhưng chưa chấm dứt hiệu lực mã số thuế do thiếu hiểu biết hoặc "bỏ quên", cần có hướng xử lý khác. Nếu người nộp thuế thực tế không hoạt động sản xuất, kinh doanh, không phát sinh doanh thu, chi phí và không nợ thuế, có thể nghiên cứu không truy thu lệ phí môn bài, tiền chậm nộp và không xử phạt hành vi chậm nộp hồ sơ khai thuế trong thời gian ngừng hoạt động.

Thay vì xử phạt hàng loạt hành vi phát sinh trong thời gian doanh nghiệp thực tế không hoạt động, có thể chỉ xử phạt hành vi không thực hiện thủ tục chấm dứt hiệu lực mã số thuế. Cách xử lý này sẽ tạo điều kiện để người nộp thuế hoàn tất nghĩa vụ và đóng doanh nghiệp.

Với khoản nợ ngân sách phát sinh trước khi doanh nghiệp ngừng hoạt động, nếu không có hành vi gian lận, trốn thuế, bà Cúc đề xuất phân loại theo sắc thuế và thời gian nợ để thu đủ thuế gốc.

Đề xuất: Có thể nghiên cứu chỉ tính tiền chậm nộp tối đa 5 năm, giảm nghĩa vụ tích tụ và giúp người nộp thuế sớm hoàn tất thủ tục chấm dứt hiệu lực mã số thuế.

Trao đổi về chiến dịch "Làm sạch mã số thuế - Tháo gỡ điểm nghẽn trong kinh doanh", ông Mai Sơn - Phó Cục trưởng Cục Thuế - cho biết, mục tiêu trước hết là chuẩn hóa dữ liệu của ngành Thuế, đóng góp vào cơ sở dữ liệu quốc gia theo yêu cầu đúng, đủ, sạch, sống. Hằng năm, cơ quan thuế vẫn xử lý các trường hợp tạm ngừng, chấm dứt hoạt động hoặc không còn hoạt động tại địa chỉ đăng ký. Tuy nhiên, hồ sơ tồn đọng nhiều năm trong khi nguồn lực có hạn, nên chiến dịch được triển khai để xử lý dứt điểm.

Để thực hiện, cơ quan thuế phải rà soát, chuẩn hóa các thông tin về địa chỉ, số điện thoại, người đại diện theo pháp luật, chủ sở hữu và cổ đông. Với doanh nghiệp không còn hoạt động tại địa chỉ đăng ký, cơ quan thuế phải phối hợp với chính quyền địa phương, lực lượng công an và các cơ quan liên quan để xác minh.

Việc rà soát tập trung vào hai trạng thái:

  • Trạng thái 03: Người nộp thuế đã ngừng hoạt động nhưng chưa hoàn thành thủ tục chấm dứt hiệu lực mã số thuế.
  • Trạng thái 06: Người nộp thuế không hoạt động tại địa chỉ đã đăng ký.

(Nguồn: Báo Lao Động, cập nhật 17/09/2026. Bài tóm tắt dành cho mục đích thông tin, không thay thế tư vấn pháp lý.)

Dùng thử Hóa đơn điện tử VI NA – phần mềm hóa đơn điện tử khởi tạo từ máy tính tiền, giúp hộ kinh doanh kê khai thuế và quản lý hóa đơn dễ dàng, chính xác hơn.

DÀNH RIÊNG CHO HKD: TẶNG 5000 HÓA ĐƠN + 01 NĂM CHỮ KÝ SỐ

👉 Trải nghiệm ngay hôm nay để nâng tầm quản lý bán hàng!

ĐĂNG KÝ NGAY – NHẬN BÁO GIÁ ƯU ĐÃI

Liên hệ để được tư vấn về phần mềm hóa đơn điện tử
Zalo tư vấn mua hàng: 0355.696.676
Website: https://smartsign.com.vn
Email: info@smartsign.com.vn
Facebook: https://www.facebook.com/chukysovinaca