Bị Cưỡng Chế Hóa Đơn Là Gì? Cách Xử Lý Năm 2026

Bị Cưỡng Chế Hóa Đơn Là Gì? Cách Xử Lý Năm 2026
31.10.2026
smartsign

Bị Cưỡng Chế Hóa Đơn Là Gì? Cách Xử Lý Năm 2026


Cưỡng chế hóa đơn là biện pháp cơ quan thuế áp dụng nhằm ngừng sử dụng hóa đơn đối với người nộp thuế thuộc trường hợp bị cưỡng chế.

Khi đó, doanh nghiệp không thể phát hành hóa đơn như bình thường và cần thực hiện các thủ tục theo quy định để tiếp tục kinh doanh hoặc khôi phục quyền sử dụng hóa đơn.

Bị cưỡng chế hóa đơn là gì cách xử lý 2026

1. Cưỡng chế hóa đơn là gì?

Cưỡng chế hóa đơn, hay cưỡng chế bằng biện pháp ngừng sử dụng hóa đơn, là một trong những biện pháp cưỡng chế thi hành quyết định hành chính về quản lý thuế. Các biện pháp cưỡng chế thuế có thể bao gồm:

  • Trích tiền hoặc phong tỏa tài khoản.
  • Khấu trừ một phần tiền lương, thu nhập.
  • Ngừng sử dụng hóa đơn.
  • Thu tiền, tài sản do bên thứ ba nắm giữ.
  • Kê biên, bán đấu giá tài sản.
  • Thu hồi giấy phép theo quy định.

2. Khi nào doanh nghiệp bị cưỡng chế hóa đơn?

Doanh nghiệp có thể bị ngừng sử dụng hóa đơn khi thuộc trường hợp bị cưỡng chế thi hành quyết định hành chính về thuế, chẳng hạn như còn nợ thuế và không thực hiện đầy đủ nghĩa vụ theo quy định. Khi bị cưỡng chế, doanh nghiệp cần lưu ý:

  • Quyền sử dụng hóa đơn có thể bị hạn chế theo quyết định của cơ quan thuế.
  • Việc cấp mã hóa đơn điện tử và đăng ký thay đổi thông tin sử dụng hóa đơn có thể bị ảnh hưởng.

Trường hợp có chi nhánh hoặc địa điểm kinh doanh, việc cưỡng chế được thực hiện theo quy định áp dụng cho từng đơn vị.

3. Bị cưỡng chế hóa đơn có xuất được hóa đơn không?

Doanh nghiệp không được xuất hóa đơn theo cách thông thường khi đang bị ngừng sử dụng hóa đơn. Tuy nhiên, doanh nghiệp có thể đề nghị cơ quan thuế cấp hóa đơn điện tử có mã theo từng lần phát sinh nếu đáp ứng các điều kiện pháp luật quy định.

Doanh nghiệp cần liên hệ cơ quan thuế quản lý trực tiếp để xác định hồ sơ, nghĩa vụ tài chính và thủ tục cần thực hiện.

4. Cách xử lý khi bị cưỡng chế hóa đơn

Để xử lý tình trạng bị cưỡng chế hóa đơn, doanh nghiệp nên thực hiện các bước sau:

Bước 1: Kiểm tra nghĩa vụ thuế

Rà soát số tiền thuế còn nợ, thông báo và quyết định cưỡng chế của cơ quan thuế.

Bước 2: Thực hiện nghĩa vụ thuế

Nộp khoản thuế còn nợ và các khoản liên quan theo thông báo, đồng thời lưu giữ chứng từ nộp tiền.

Bước 3: Đề nghị cấp hóa đơn theo từng lần phát sinh nếu đủ điều kiện

Gửi văn bản đề nghị đến cơ quan thuế quản lý trực tiếp và thực hiện các yêu cầu theo quy định hiện hành.

Bước 4: Kiểm tra trạng thái hóa đơn

Theo dõi hệ thống hóa đơn điện tử. Nếu đã hoàn thành nghĩa vụ nhưng quyền sử dụng hóa đơn chưa được khôi phục, doanh nghiệp cần liên hệ cơ quan thuế để được kiểm tra.

5. Khi nào được khôi phục quyền sử dụng hóa đơn?

Doanh nghiệp được xem xét khôi phục quyền sử dụng hóa đơn khi quyết định cưỡng chế chấm dứt hiệu lực theo quy định. Sau khi hoàn thành nghĩa vụ thuế, doanh nghiệp nên:

  • Lưu chứng từ nộp thuế.
  • Kiểm tra trạng thái sử dụng hóa đơn điện tử.
  • Liên hệ cơ quan thuế nếu thông tin chưa được cập nhật.

6. Cách xử lý khi bị cưỡng chế nhầm

Nếu doanh nghiệp đã hoàn thành nghĩa vụ thuế nhưng vẫn bị cưỡng chế, cần:

  • Đối chiếu số tiền thuế còn nợ với chứng từ đã nộp.
  • Gửi văn bản đề nghị cơ quan thuế xem xét, kèm quyết định cưỡng chế và tài liệu chứng minh.
  • Theo dõi kết quả xử lý và kiểm tra lại trạng thái hóa đơn.
Lưu ý: Văn bản đề nghị nên có thông tin doanh nghiệp, mã số thuế, số quyết định cưỡng chế, lý do đề nghị xem xét và danh sách tài liệu đính kèm.

7. Câu hỏi thường gặp

Bị cưỡng chế hóa đơn có xuất được hóa đơn không?
Không thể xuất hóa đơn theo cách thông thường, nhưng có thể đề nghị cấp hóa đơn theo từng lần phát sinh nếu đủ điều kiện.
Nợ thuế bao nhiêu thì bị cưỡng chế?
Ngưỡng nợ thuế và điều kiện áp dụng phụ thuộc quy định pháp luật hiện hành cũng như tình trạng cụ thể của người nộp thuế.
Tự ý xuất hóa đơn khi đang bị cưỡng chế có sao không?
Việc sử dụng hóa đơn không đúng quy định có thể dẫn đến rủi ro pháp lý và bị xử lý vi phạm.
Khi nào doanh nghiệp được xuất hóa đơn bình thường trở lại?
Khi quyết định cưỡng chế chấm dứt hiệu lực và quyền sử dụng hóa đơn được khôi phục theo quy định.

8. Giải pháp hỗ trợ quản lý hóa đơn điện tử

Smartsign hỗ trợ doanh nghiệp quản lý hóa đơn điện tử tập trung với các tính năng như:

  • ✅ Tra cứu hóa đơn theo khách hàng, thời gian và trạng thái.
  • ✅ Hỗ trợ tạo hóa đơn bằng câu lệnh, hình ảnh hoặc dữ liệu đầu vào với AI Linda.
  • ✅ Theo dõi và kiểm soát thông tin hóa đơn trong quá trình sử dụng.

Sử dụng phần mềm quản lý hóa đơn phù hợp giúp doanh nghiệp giảm thao tác thủ công và nâng cao hiệu quả quản lý.

Kết luận

Khi bị cưỡng chế hóa đơn, doanh nghiệp cần kiểm tra nghĩa vụ thuế, thực hiện đúng thủ tục và phối hợp với cơ quan thuế để khôi phục quyền sử dụng hóa đơn theo quy định.

Lưu ý: Bài viết chỉ mang tính chất tham khảo, không thay thế văn bản pháp luật.

Dùng thử Hóa đơn điện tử VI NA – phần mềm hóa đơn điện tử khởi tạo từ máy tính tiền, giúp hộ kinh doanh kê khai thuế và quản lý hóa đơn dễ dàng, chính xác hơn.

DÀNH RIÊNG CHO HKD: TẶNG 5000 HÓA ĐƠN + 01 NĂM CHỮ KÝ SỐ

👉 Trải nghiệm ngay hôm nay để nâng tầm quản lý bán hàng!

ĐĂNG KÝ NGAY – NHẬN BÁO GIÁ ƯU ĐÃI

Liên hệ để được tư vấn về phần mềm hóa đơn điện tử
Zalo tư vấn mua hàng: 0355.696.676
Website: https://smartsign.com.vn
Email: info@smartsign.com.vn
Facebook: https://www.facebook.com/chukysovinaca
Tin tức liên quan
Tìm hiểu các trường hợp không phải xuất hóa đơn điện tử 2026

Tìm Hiểu Các Trường Hợp Không Phải Xuất Hóa Đơn Điện Tử Năm 2026
 

Không phải mọi giao dịch kinh doanh đều bắt buộc lập hóa đơn điện tử. Theo các quy định mới, một số trường hợp được xác định không phải xuất hóa đơn điện tử nếu đáp ứng đầy đủ điều kiện.

Chữ Ký Số Vi Na tổng hợp 8 trường hợp doanh nghiệp, hộ kinh doanh và cá nhân kinh doanh cần lưu ý dưới đây.

1. Thu mua hàng hóa, dịch vụ có lập bảng kê

Hộ, cá nhân kinh doanh thuộc trường hợp được lập bảng kê thu mua hàng hóa, dịch vụ theo quy định thì không phải xuất hóa đơn, trừ trường hợp đã đăng ký sử dụng hóa đơn điện tử.

2. Cho thuê bất động sản, cung cấp nội dung số cho nước ngoài

Một số khoản thu từ cho thuê nhà, căn hộ, mặt bằng, kho bãi, quyền sử dụng đất và cung cấp sản phẩm, dịch vụ nội dung số cho tổ chức, cá nhân ở nước ngoài thuộc trường hợp không phải lập hóa đơn theo quy định.

3. Đại lý xổ số, bảo hiểm, bán hàng đa cấp

Cá nhân, hộ kinh doanh làm đại lý xổ số, bảo hiểm hoặc bán hàng đa cấp không phải xuất hóa đơn nếu doanh nghiệp đã thực hiện khấu trừ thuế theo quy định.

4. Một số hoạt động tài chính, ngân hàng, bảo hiểm

Không phải lập hóa đơn đối với một số khoản thu từ tái bảo hiểm, nhận tiền gửi, phát hành giấy tờ có giá, bán nợ, giao dịch ngoại tệ và sản phẩm phái sinh theo quy định.

Lưu ý: Riêng giao dịch bán ngoại tệ vẫn phải thực hiện việc tổng hợp, lưu trữ dữ liệu giao dịch theo yêu cầu.

5. Góp vốn bằng tài sản

Tổ chức, cá nhân kinh doanh góp vốn bằng tài sản vào tổ chức kinh tế không phải lập hóa đơn cho giao dịch góp vốn đó.

6. Điều chuyển tài sản nội bộ

Không phải lập hóa đơn đối với một số trường hợp điều chuyển tài sản giữa công ty mẹ và đơn vị phụ thuộc, giữa các đơn vị phụ thuộc, hoặc khi chia, tách, hợp nhất, sáp nhập, chuyển đổi loại hình doanh nghiệp theo quy định.

7. Cho mượn máy móc, thiết bị phục vụ gia công

Máy móc, thiết bị là tài sản cố định hoặc công cụ, dụng cụ được cho mượn không thu tiền và không chuyển quyền sở hữu để phục vụ gia công có thể thuộc trường hợp không phải lập hóa đơn.

8. Một số trường hợp theo quy định về thuế GTGT

Một số hàng hóa, dịch vụ phục vụ tiếp tục sản xuất, kinh doanh nội bộ, tài sản phục vụ hoạt động của chính cơ sở kinh doanh và một số khoản thu không mang bản chất bán hàng hóa, cung cấp dịch vụ có thể không phải lập hóa đơn theo quy định.

⚠️ Lưu ý quan trọng
Không phải xuất hóa đơn không đồng nghĩa với không phải kê khai hoặc nộp thuế.
Doanh nghiệp và hộ kinh doanh vẫn cần kiểm tra điều kiện áp dụng, đồng thời lưu đầy đủ hợp đồng, bảng kê, biên bản, chứng từ điều chuyển và các hồ sơ liên quan.
Nếu chưa chắc giao dịch có thuộc diện không phải lập hóa đơn hay không, nên kiểm tra kỹ quy định trước khi thực hiện.

Chữ Ký Số Vi Na – đồng hành cùng doanh nghiệp trong chữ ký số, hóa đơn điện tử và các giải pháp số, giúp doanh nghiệp thực hiện giao dịch điện tử thuận tiện, an toàn và đúng quy định.

Dùng thử Hóa đơn điện tử VI NA – phần mềm hóa đơn điện tử khởi tạo từ máy tính tiền, giúp hộ kinh doanh kê khai thuế và quản lý hóa đơn dễ dàng, chính xác hơn.

DÀNH RIÊNG CHO HKD: TẶNG 5000 HÓA ĐƠN + 01 NĂM CHỮ KÝ SỐ

👉 Trải nghiệm ngay hôm nay để nâng tầm quản lý bán hàng!

ĐĂNG KÝ NGAY – NHẬN BÁO GIÁ ƯU ĐÃI

Liên hệ để được tư vấn về phần mềm hóa đơn điện tử
Zalo tư vấn mua hàng: 0355.696.676
Website: https://smartsign.com.vn
Email: info@smartsign.com.vn
Facebook: https://www.facebook.com/chukysovinaca
Những điểm mới về hóa đơn điện tử từ 01/6/2025.

Bổ sung đối tượng sử dụng hóa đơn điện tử từ máy tính tiền
Căn cứ theo khoản 8 Điều 1 [Nghị định 70/2025/NĐ-CP] sửa đổi, bổ sung Điều 11 [Nghị định 123/2020/NĐ-CP] về đối tượng áp dụng hóa đơn điện tử từ máy tính tiền bao gồm...

1. Hộ kinh doanh, cá nhân kinh doanh theo quy định tại khoản 1 Điều 51 có mức doanh thu hằng năm từ 01 tỷ đồng trở lên, khoản 2 Điều 90, khoản 3 Điều 91 Luật Quản lý thuế số 38/2019/QH14 và doanh nghiệp có hoạt động bán hàng hóa, cung cấp dịch vụ, trong đó có bán hàng hóa, cung cấp dịch vụ trực tiếp đến người tiêu dùng (trung tâm thương mại; siêu thị; bán lẻ (trừ ô tô, mô tô, xe máy và xe có động cơ khác); ăn uống; nhà hàng; khách sạn; dịch vụ vận tải hành khách, dịch vụ hỗ trợ trực tiếp cho vận tải đường bộ, dịch vụ nghệ thuật, vui chơi, giải trí, hoạt động chiếu phim, dịch vụ phục vụ cá nhân khác theo quy định về Hệ thống ngành kinh tế Việt Nam) sử dụng hóa đơn điện tử khởi tạo từ máy tính tiền kết nối chuyển dữ liệu điện tử với cơ quan thuế.

Nghị định 70/2025/NĐ-CP quy định về hóa đơn, chứng từ – có hiệu lực từ 01/06/2025.

Chính phủ Việt Nam vừa ban hành Nghị định số 70/2025/NĐ-CP sửa đổi, bổ sung một số điều của Nghị định 123/2020/NĐ-CP quy định về hóa đơn, chứng từ. Văn bản này được ký ngày 20/3/2025 và chính thức có hiệu lực thi hành từ ngày 01/6/2025, nhằm hoàn thiện khung pháp lý, thúc đẩy chuyển đổi số trong quản lý thuế và hỗ trợ doanh nghiệp, hộ kinh doanh thích ứng với nền kinh tế số.

Nghị định 70/2025/NĐ-CP sửa đổi, bổ sung tới 40/61 điều của Nghị định 123/2020/NĐ-CP, tập trung vào việc mở rộng đối tượng áp dụng hóa đơn điện tử, quy định rõ thời điểm lập hóa đơn, bổ sung các hành vi bị cấm và trách nhiệm của các bên liên quan. Những thay đổi này không chỉ giúp đơn giản hóa thủ tục mà còn tăng cường kiểm soát, minh bạch trong giao dịch thương mại, đặc biệt với các nền tảng số và thương mại điện tử.

1. Mở Rộng Đối Tượng Áp Dụng Hóa Đơn Điện Tử

Một trong những điểm mới nổi bật là việc bổ sung nhà cung cấp nước ngoài không có cơ sở thường trú tại Việt Nam tham gia kinh doanh thương mại điện tử, kinh doanh trên nền tảng số hoặc các dịch vụ khác. Những đối tượng này có thể tự nguyện đăng ký sử dụng hóa đơn điện tử, cụ thể là hóa đơn giá trị gia tăng (GTGT), theo quy định tại Điều 2 và khoản 1 Điều 8 của Nghị định sửa đổi.

Ngoài ra, hộ kinh doanh, cá nhân kinh doanh có doanh thu hàng năm từ 1 tỷ đồng trở lên (theo Luật Quản lý thuế 2019) cũng bắt buộc sử dụng hóa đơn điện tử khởi tạo từ máy tính tiền kết nối dữ liệu với cơ quan thuế. Quy định này áp dụng cho các hoạt động bán hàng hóa, cung cấp dịch vụ trực tiếp đến người tiêu dùng, như trung tâm thương mại, siêu thị, nhà hàng, khách sạn, dịch vụ vận tải hành khách hay giải trí.

2. Quy Định Rõ Thời Điểm Lập Và Ký Hóa Đơn, Chứng Từ

Nghị định bổ sung các trường hợp cụ thể về thời điểm lập hóa đơn, giúp doanh nghiệp tránh nhầm lẫn. Ví dụ:

  • Với xuất khẩu hàng hóa (bao gồm gia công xuất khẩu), thời điểm lập hóa đơn điện tử chậm nhất là ngày làm việc tiếp theo sau khi hàng hóa thông quan.
  • Đối với bán khí thiên nhiên, khí đồng hành qua đường ống, thời điểm lập hóa đơn là cuối tháng phát sinh nghĩa vụ thuế.
  • Các lĩnh vực như cung cấp dịch vụ số lượng lớn (cần đối soát dữ liệu), khai thác dầu thô, cho vay ngoại tệ, vận tải taxi sử dụng phần mềm tính tiền, hoặc khám chữa bệnh cũng có quy định riêng, linh hoạt hơn.

Về chứng từ khấu trừ thuế thu nhập cá nhân (TNCN), thời điểm ký số được xác định theo định dạng ngày tháng năm dương lịch, đảm bảo tính pháp lý điện tử. Nghị định còn bổ sung loại chứng từ mới: chứng từ khấu trừ thuế cho hoạt động kinh doanh trên nền tảng thương mại điện tử.

3. Bổ Sung Hành Vi Bị Cấm Và Trách Nhiệm Của Các Bên

Để tăng cường kiểm soát, Nghị định mở rộng các hành vi bị cấm tại Điều 5, bao gồm:

  • Làm giả hóa đơn, chứng từ để thực hiện hành vi trái pháp luật.
  • Không chuyển dữ liệu điện tử về cơ quan thuế theo quy định.

Người bán sử dụng hóa đơn điện tử không có mã của cơ quan thuế phải chịu trách nhiệm chuyển dữ liệu hóa đơn theo bảng tổng hợp gửi cơ quan thuế. Cơ quan hải quan được bổ sung vai trò quản lý chứng từ điện tử, đồng thời các tổ chức sản xuất hàng chịu thuế tiêu thụ đặc biệt phải quét mã QR trên sản phẩm để kết nối dữ liệu với tem điện tử và cơ quan thuế.

Nghị định cũng quy định rõ trình tự ngừng sử dụng hóa đơn điện tử trong các trường hợp như ngừng hoạt động kinh doanh, đồng thời thay thế cụm từ "hộ, cá nhân kinh doanh" bằng "hộ kinh doanh, cá nhân kinh doanh" để thống nhất thuật ngữ. Một số quy định cũ về hủy hóa đơn được bãi bỏ, chuyển sang hình thức thay thế hoặc điều chỉnh.

4. Tác Động Và Khuyến Nghị Cho Doanh Nghiệp

Những thay đổi từ Nghị định 70/2025/NĐ-CP sẽ ảnh hưởng lớn đến hàng triệu doanh nghiệp, hộ kinh doanh, đặc biệt trong bối cảnh chuyển đổi số đang diễn ra mạnh mẽ. Việc áp dụng hóa đơn điện tử từ máy tính tiền không chỉ giúp tự động hóa quy trình mà còn giảm chi phí in ấn, lưu trữ giấy tờ truyền thống.

Các chuyên gia khuyến nghị doanh nghiệp và hộ kinh doanh cần cập nhật phần mềm kế toán, hóa đơn điện tử phù hợp (như các giải pháp từ MISA, MeInvoice hoặc Bkav) để tuân thủ từ ngày 01/6/2025. Cơ quan thuế sẽ tiếp tục hướng dẫn qua các công văn như 348/CT-CS, hỗ trợ doanh nghiệp chuyển đổi suôn sẻ.

Với những quy định mới này, Chính phủ mong muốn xây dựng hệ thống hóa đơn, chứng từ hiện đại, minh bạch, góp phần thúc đẩy môi trường kinh doanh lành mạnh tại Việt Nam. Doanh nghiệp nên theo dõi Cổng thông tin điện tử Chính phủ và Bộ Tài chính để nắm bắt chi tiết và hướng dẫn triển khai.

(Nguồn: Cổng thông tin điện tử Chính phủ, Cục Thuế Bộ Tài chính. Bài viết chỉ mang tính tham khảo, doanh nghiệp cần tham khảo ý kiến chuyên gia pháp lý để áp dụng chính xác.

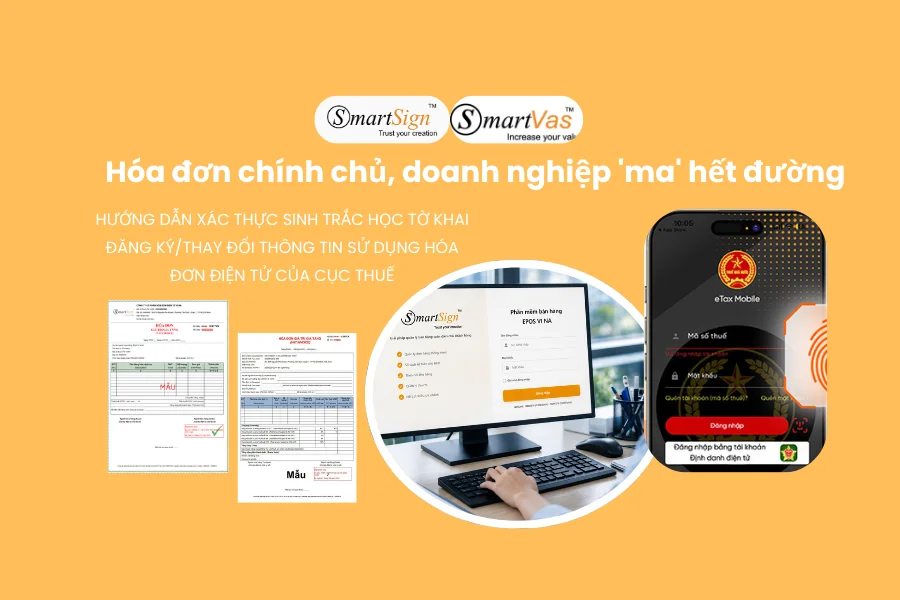
Hóa đơn chính chủ, doanh nghiệp ‘ma’ hết đường

Hóa đơn chính chủ, doanh nghiệp “ma” hết đường
 

Từ ngày 15/05/2026

Từ ngày 15/05/2026, người đại diện theo pháp luật của doanh nghiệp (DN) bắt buộc phải thực hiện xác thực sinh trắc học khi đăng ký mới hoặc thay đổi thông tin đăng ký sử dụng hóa đơn điện tử (HĐĐT).

Đây là quy định mới nhằm tăng cường an toàn, minh bạch và hạn chế tình trạng thành lập doanh nghiệp “ma” để mua bán hóa đơn trái phép.

Bắt buộc xác thực sinh trắc học khi đăng ký hóa đơn điện tử

Người đại diện pháp luật của DN cần thực hiện xác thực trong các trường hợp:

  • Đăng ký mới sử dụng hóa đơn điện tử
  • Thay đổi thông tin đăng ký sử dụng HĐĐT (Họ và tên, Số CCCD, Ngày sinh, và các thông tin liên quan khác)

Yêu cầu:
• Có tài khoản VNeID mức độ 2
• Cài đặt ứng dụng eTax Mobile

Lưu ý quan trọng: Nếu sau 01 ngày kể từ khi gửi hồ sơ mà chưa thực hiện xác thực sinh trắc học, hồ sơ sẽ bị từ chối.

Hạn chế doanh nghiệp “ma”, làm sạch dữ liệu

Thực tế nhiều năm qua cho thấy vẫn tồn tại tình trạng kẻ xấu sử dụng thông tin căn cước công dân của người khác để thành lập DN “ma”, phục vụ cho hoạt động mua bán hóa đơn điện tử trái phép.

Nhiều người dân bất ngờ phát hiện mình đứng tên giám đốc hoặc người đại diện pháp luật của doanh nghiệp mà hoàn toàn không hay biết, dẫn đến các rắc rối nghiêm trọng:

  • Bị tạm hoãn xuất cảnh
  • Bị liên đới trách nhiệm về nợ thuế
  • Mất nhiều thời gian làm việc với cơ quan chức năng

Một trường hợp điển hình là bà N.N.T.H (Lâm Đồng). Cuối năm 2025, bà bị tạm hoãn xuất cảnh vì công ty do bà đứng tên đang nợ thuế hơn 308 triệu đồng, dù bà khẳng định chưa từng thành lập hay ủy quyền cho ai mở công ty.

Lợi ích của quy định mới

  • Xác minh đúng người đại diện pháp luật
  • Hạn chế tối đa việc giả mạo thông tin cá nhân
  • Ngăn chặn tình trạng mua bán hóa đơn trái phép
  • Góp phần làm sạch dữ liệu doanh nghiệp và hóa đơn điện tử

Doanh nghiệp cần chủ động thực hiện

  • Kiểm tra tài khoản VNeID mức độ 2
  • Cập nhật ứng dụng eTax Mobile phiên bản mới nhất
  • Thực hiện xác thực sinh trắc học đúng thời gian quy định để tránh hồ sơ bị từ chối

Việc triển khai hóa đơn điện tử “chính chủ” sẽ tạo môi trường kinh doanh minh bạch, an toàn và giảm thiểu các hành vi gian lận về thuế trong thời gian tới.

Thông báo nghỉ lễ Quốc khánh 02/09/2026

📢 THÔNG BÁO
V/v: Nghỉ lễ Quốc khánh 02/09/2026


Kính gửi Quý Đại lý và Quý Khách hàng,

Nhân dịp Quốc khánh 02/09, Công Ty Cổ Phần Chữ Ký Số Vi Na xin trân trọng gửi đến Quý Đại lý và Quý Khách hàng lời cảm ơn chân thành vì đã luôn tin tưởng, đồng hành và lựa chọn dịch vụ của Vi Na trong suốt thời gian qua.

Công ty xin thông báo lịch nghỉ lễ Quốc khánh 2026 như sau:

📌 Thời gian nghỉ: Từ Thứ Hai, ngày 31/08/2026 đến hết Thứ Tư, ngày 02/09/2026.
📌 Thời gian làm việc trở lại: Thứ Năm, ngày 03/09/2026.
📞 THÔNG TIN HỖ TRỢ TRONG THỜI GIAN NGHỈ LỄ

Để đảm bảo việc hỗ trợ Quý Đại lý và Quý Khách hàng không bị gián đoạn trong thời gian nghỉ lễ, Công ty vẫn duy trì bộ phận hỗ trợ.

Khi cần hỗ trợ, Quý khách vui lòng liên hệ:

📞 Tổng đài: 1900 6676 (1000đ/phút) – 1900 6276 (5000đ/phút)

Công Ty Cổ Phần Chữ Ký Số Vi Na kính chúc Quý Đại lý và Quý Khách hàng cùng gia đình một kỳ nghỉ lễ vui vẻ, an toàn, hạnh phúc và nhiều sức khỏe.

Trân trọng thông báo!

EPOS VI NA - PHẦN MỀM QUẢN LÝ BÁN HÀNG

DÀNH RIÊNG CHO HKD: TẶNG 5000 HÓA ĐƠN + 01 NĂM CHỮ KÝ SỐ

👉 Trải nghiệm ngay hôm nay để nâng tầm quản lý bán hàng!

Zalo tư vấn mua hàng: 0355.696.676
Website: https://smartsign.com.vn
Email: info@smartsign.com.vn
Facebook: https://www.facebook.com/chukysovinaca
Cách xác định doanh thu tính thuế hộ kinh doanh từ năm 2026

Nội dung dưới đây tóm tắt cách xác định doanh thu tính thuế đối với Hộ kinh doanh, cá nhân kinh doanh, dựa trên quy định tại Điều 10 Thông tư 40/2021/TT-BTC, áp  dụng trong bối cảnh bỏ thuế khoán từ 2026 (theo Luật Thuế sửa đổi).

1. Căn cứ tính thuế

Căn cứ tính thuế chính là:

  1. Doanh thu tính thuế.
  2. Tỉ lệ thuế tính trên doanh thu.

2. Xác định doanh thu tính thuế

Doanh thu tính thuế (bao gồm cả thuế GTGT và thuế TNCN) là toàn bộ doanh thu phát sinh trong kỳ tính thuế từ hoạt động sản xuất, kinh doanh hàng hóa, dịch vụ, cụ thể như sau:

Nội dung

Chi tiết

Doanh thu cơ bản

Toàn bộ doanh thu bao gồm thuế (nếu thuộc diện chịu thuế) phát sinh từ hoạt động sản xuất, kinh doanh hàng hóa, dịch vụ.

Thời điểm ghi nhận

Bao gồm cả các khoản đã thu được tiền hay chưa thu được tiền.

Các khoản thu khác

Gồm tiền bán hàng, gia công, hoa hồng, cung ứng dịch vụ, và các khoản thưởng, hỗ trợ, khuyến mại, chiết khấu thương mại/thanh toán, trợ giá, phụ thu, phụ trội, phí thu thêm.

Khoản đặc biệt

Các khoản bồi thường vi phạm hợp đồng, bồi thường khác chỉ tính vào doanh thu tính thuế TNCN.

3. Tỉ lệ thuế tính trên doanh thu

  • Tỉ lệ áp dụng: Gồm tỉ lệ thuế GTGT và tỉ lệ thuế TNCN, được áp dụng chi tiết theo từng lĩnh vực, ngành nghề theo hướng dẫn tại Phụ lục I Thông tư 40/2021/TT-BTC.
  • Hoạt động đa ngành nghề: Hộ kinh doanh phải khai và tính thuế theo tỉ lệ áp dụng đối với từng lĩnh vực, ngành nghề mà mình hoạt động.
  • Trường hợp đặc biệt: Nếu Hộ kinh doanh không xác định được doanh thu tính thuế của từng lĩnh vực, ngành nghề, Cơ quan thuế sẽ thực hiện ấn định doanh thu tính thuế theo quy định của pháp luật về quản lý thuế.

Nguồn thông tin: Báo Laodong.vn


Cục QLMMDS&KĐSPMM thông báo về việc quy định mức thu phí, lệ phí 18/7/2025.

Thực hiện Thông tư số 64/2025/TT-BTC ngày 30 tháng 6 năm 2025 của Bộ Tài chính quy định mức thu, miễn một số khoản phí, lệ phí nhằm hỗ trợ cho doanh nghiệp, người dân, Cục Quản lý mật mã dân sự và Kiểm định sản phẩm mật mã thông báo tới Quý Doanh nghiệp về việc quy định mức thu phí thẩm định cấp giấy phép kinh doanh sản phẩm, dịch vụ mật mã dân sự; giấy chứng nhận hợp chuẩn sản phẩm mật mã dân sự; giấy chứng nhận hợp quy sản phẩm mật mã dân sự, như sau:

Nghị định 254/2026/NĐ-CP quy định chi tiết việc thực hiện Luật Quản lý thuế 2025 về hóa đơn điện tử và chứng từ điện tử, có hiệu lực từ ngày 01/7/2026

Nghị Định 254/2026/NĐ-CP: Những Nội Dung Quan Trọng Về Hóa Đơn Điện Tử Hiệu Lực Từ 01/7/2026
 

Ngày 30/6/2026 vừa qua, Chính phủ ban hành Nghị định 254/2026/NĐ-CP quy định chi tiết việc thực hiện Luật Quản lý thuế 2025 về hóa đơn điện tử và chứng từ điện tử, có hiệu lực từ ngày 01/7/2026. Nghị định bổ sung nhiều quy định mới ảnh hưởng trực tiếp đến doanh nghiệp, hộ kinh doanh và cá nhân kinh doanh. Sau đây là bài viết Chữ Ký Số VI NA tổng hợp những nội dung quan trọng và các điểm mới của Nghị định để bạn dễ dàng theo dõi và áp dụng.

1. Tổng quan về Nghị định 254/2026/NĐ-CP

Thông tin
Chi tiết

Số hiệu
254/2026/NĐ-CP

Ngày ban hành
30/6/2026

Ngày có hiệu lực
01/7/2026

Cơ quan ban hành
Chính phủ

Người ký
Phó Thủ tướng Nguyễn Văn Thắng

Căn cứ pháp lý
Luật Tổ chức Chính phủ số 63/2025/QH15; Luật Quản lý thuế số 108/2025/QH15

Văn bản bị thay thế
Nghị định 123/2020/NĐ-CP; Điều 1 Nghị định 41/2022/NĐ-CP; Nghị định 70/2025/NĐ-CP

Nghị định gồm 5 chương, 45 điều, kèm theo Phụ lục hướng dẫn chi tiết nội dung của hóa đơn. Đây là văn bản hướng dẫn thi hành trực tiếp cho Luật Quản lý thuế số 108/2025/QH15 – bộ luật quản lý thuế mới thay thế cho các quy định trước đó, nên toàn bộ nội dung về hóa đơn, chứng từ điện tử cũng được cập nhật lại theo tinh thần của luật mới.

2. Phạm vi điều chỉnh và đối tượng áp dụng

2.1. Phạm vi điều chỉnh

Theo Điều 1, Nghị định 254/2026/NĐ-CP quy định chi tiết hai nhóm nội dung chính:

Về hóa đơn điện tử, Nghị định hướng dẫn cụ thể về:

  • Loại hóa đơn điện tử, đối tượng sử dụng
  • Nội dung, thời điểm lập hóa đơn điện tử
  • Trường hợp không phải sử dụng hóa đơn điện tử
  • Trường hợp sử dụng hóa đơn điện tử được miễn phí dịch vụ
  • Nhiệm vụ, quyền hạn, trách nhiệm của các tổ chức, cá nhân liên quan

Về chứng từ điện tử, Nghị định quy định về:

  • Loại chứng từ điện tử; nội dung, thời điểm lập chứng từ
  • Phương thức lập, kết nối, truyền dữ liệu chứng từ điện tử
  • Trường hợp được miễn phí dịch vụ
  • Nhiệm vụ, quyền hạn, trách nhiệm của tổ chức, cá nhân liên quan

Ngoài ra, Nghị định còn quy định các nội dung khác phục vụ công tác quản lý theo yêu cầu của Luật Quản lý thuế, bao gồm: nguyên tắc lập/quản lý/sử dụng hóa đơn – chứng từ; xây dựng hạ tầng kỹ thuật công nghệ thông tin; tra cứu, cung cấp, sử dụng thông tin hóa đơn điện tử; trách nhiệm của cơ quan thuế và các bên liên quan.

2.2. Đối tượng áp dụng

Nghị định áp dụng cho 8 nhóm đối tượng theo Điều 2, bao gồm:

  • Người bán hàng hóa, cung cấp dịch vụ: doanh nghiệp, hợp tác xã, liên hiệp hợp tác xã, chi nhánh/văn phòng đại diện doanh nghiệp nước ngoài, hộ kinh doanh, cá nhân kinh doanh, tổ hợp tác, đơn vị sự nghiệp công lập có bán hàng, tổ chức không phải doanh nghiệp nhưng có hoạt động kinh doanh, và cả nhà cung cấp nước ngoài đăng ký tự nguyện sử dụng hóa đơn điện tử
  • Tổ chức, cá nhân mua hàng hóa, dịch vụ
  • Tổ chức thu thuế, phí và lệ phí
  • Người nộp thuế, phí và lệ phí
  • Tổ chức, cá nhân khấu trừ thuế; tổ chức, cá nhân khai thay, nộp thuế thay
  • Tổ chức cung cấp dịch vụ hóa đơn điện tử, chứng từ điện tử
  • Cơ quan quản lý thuế
  • Các tổ chức, cá nhân khác có liên quan đến việc quản lý, sử dụng hóa đơn và chứng từ

Có thể thấy, phạm vi đối tượng áp dụng của Nghị định 254/2026/NĐ-CP là rất rộng, gần như bao trùm mọi chủ thể có phát sinh giao dịch mua bán hàng hóa, cung cấp dịch vụ hoặc nghĩa vụ về thuế, phí, lệ phí tại Việt Nam.

3. Những nội dung chính của Nghị định 254/2026/NĐ-CP
3.1. Quy định về hóa đơn điện tử theo Nghị định 254/2026/NĐ-CP

Đối tượng sử dụng hóa đơn có mã/không mã cơ quan thuế

Nghị định phân định rõ ba nhóm sử dụng hóa đơn điện tử (Điều 6):

  • Nhóm sử dụng hóa đơn điện tử có mã của cơ quan thuế: áp dụng chung cho tổ chức kinh tế, tổ chức khác, hộ kinh doanh, cá nhân kinh doanh và các trường hợp rủi ro cao về thuế
  • Nhóm được sử dụng hóa đơn điện tử không có mã của cơ quan thuế: dành cho doanh nghiệp hoạt động trong các lĩnh vực đặc thù có hạ tầng công nghệ thông tin đáp ứng yêu cầu, như điện lực, xăng dầu, bưu chính viễn thông, nước sạch, tài chính ngân hàng, chứng khoán, tài sản mã hóa, bảo hiểm, y tế, thương mại điện tử, siêu thị, vận tải hàng không/đường bộ/đường sắt/đường biển/đường thủy…
  • Nhóm bắt buộc sử dụng hóa đơn điện tử khởi tạo từ máy tính tiền: áp dụng cho tổ chức, hộ kinh doanh, cá nhân kinh doanh bán hàng trực tiếp đến người tiêu dùng (trung tâm thương mại, siêu thị, bán lẻ, ăn uống, nhà hàng, khách sạn, dịch vụ vận tải hành khách, nghệ thuật, vui chơi giải trí, chiếu phim…)

Lưu ý: Hộ kinh doanh, cá nhân kinh doanh có doanh thu trên 1 tỷ đồng/năm hoặc có bán tài sản phải đăng ký quyền sở hữu/sử dụng thì bắt buộc áp dụng hóa đơn điện tử có mã hoặc hóa đơn điện tử khởi tạo từ máy tính tiền có kết nối dữ liệu với cơ quan thuế.
8 trường hợp không bắt buộc sử dụng hóa đơn điện tử từ 01/7/2026

Theo Điều 7 Nghị định 254/2026/NĐ-CP, từ ngày 01/7/2026, các trường hợp sau không bắt buộc sử dụng hóa đơn điện tử:

  • Hộ, cá nhân kinh doanh thuộc diện lập Bảng kê thu mua hàng hóa, dịch vụ
  • Hộ, cá nhân kinh doanh cho thuê bất động sản hoặc cung cấp dịch vụ nội dung số cho tổ chức, cá nhân nước ngoài
  • Đại lý xổ số, bảo hiểm, bán hàng đa cấp đã được doanh nghiệp khấu trừ thuế
  • Một số hoạt động tài chính, ngân hàng, bảo hiểm như tái bảo hiểm, nhận tiền gửi, bán nợ, giao dịch ngoại tệ, sản phẩm phái sinh
  • Góp vốn bằng tài sản
  • Điều chuyển tài sản trong nội bộ doanh nghiệp hoặc khi tổ chức lại doanh nghiệp
  • Cho mượn máy móc, thiết bị phục vụ gia công, không thu tiền và không chuyển quyền sở hữu
  • Một số trường hợp đặc thù khác như hàng hóa sử dụng nội bộ, tài sản tự sản xuất, tự xây dựng và các khoản thu không liên quan đến bán hàng, cung cấp dịch vụ

Các loại hóa đơn

Điều 8 Nghị định 254/2026/NĐ-CP quy định các loại hóa đơn gồm:

  • Hóa đơn giá trị gia tăng (dành cho tổ chức kê khai theo phương pháp khấu trừ)
  • Hóa đơn bán hàng (dành cho tổ chức, hộ, cá nhân kê khai theo phương pháp trực tiếp, hoặc tổ chức/cá nhân trong khu phi thuế quan)
  • Hóa đơn thương mại điện tử (áp dụng cho hoạt động xuất khẩu hàng hóa, dịch vụ ra nước ngoài)
  • Hóa đơn điện tử bán tài sản công, hóa đơn bán hàng dự trữ quốc gia
  • Các loại hóa đơn khác: tem, vé, thẻ; phiếu thu tiền cước vận chuyển hàng không; phiếu xuất kho kiêm vận chuyển nội bộ, phiếu xuất kho hàng gửi bán đại lý…

Thời điểm lập hóa đơn theo từng lĩnh vực

Điều 9 Nghị định 254/2026/NĐ-CP quy định thời điểm lập hóa đơn đối với từng loại hàng hóa, dịch vụ. Cụ thể:

  • Đối với bán hàng hóa: Thời điểm lập hóa đơn là khi chuyển giao quyền sở hữu hoặc quyền sử dụng hàng hóa cho người mua, không phụ thuộc vào việc đã thu tiền hay chưa.
  • Đối với cung cấp dịch vụ: Thời điểm lập hóa đơn là khi hoàn thành việc cung cấp dịch vụ; trường hợp thu tiền trước hoặc trong quá trình cung cấp dịch vụ thì lập hóa đơn tại thời điểm thu tiền.

Bên cạnh nguyên tắc chung, Nghị định cũng quy định riêng về thời điểm lập hóa đơn đối với nhiều lĩnh vực đặc thù như: viễn thông, ngân hàng, thanh toán trung gian, chứng khoán và tài sản mã hóa, hàng không, bảo hiểm, xây dựng, kinh doanh bất động sản, dầu khí, điện, xăng dầu, vận tải taxi, khám chữa bệnh, thu phí đường bộ điện tử không dừng, casino và trò chơi điện tử có thưởng.

Đáng chú ý, Nghị định 254/2026/NĐ-CP bổ sung một số quy định mới về thời điểm và phương thức lập hóa đơn, gồm:

  • Không phải lập hóa đơn đối với khoản tiền đặt cọc theo quy định của Bộ luật Dân sự.
  • Một số dịch vụ như hoa tiêu hàng hải, quảng cáo trên nền tảng số, bảo hiểm, bảo vệ được phép lập hóa đơn chậm nhất trong vòng 07 ngày để có thời gian đối soát.
  • Bổ sung hướng dẫn cụ thể về thời điểm lập hóa đơn đối với hoạt động bảo hiểm và hợp đồng đồng bảo hiểm.
  • Cho phép lập hóa đơn tổng vào cuối ngày hoặc cuối tháng đối với một số dịch vụ cung cấp cho cá nhân không có nhu cầu nhận hóa đơn, nếu đáp ứng điều kiện về hệ thống quản lý dữ liệu.
  • Đối với giao dịch phát sinh vào ca đêm, hóa đơn được lập chậm nhất vào ngày làm việc liền kề tiếp theo.

Những quy định này giúp doanh nghiệp xác định đúng thời điểm lập hóa đơn trong từng trường hợp, đồng thời tạo thuận lợi hơn đối với các ngành nghề có đặc thù về đối soát dữ liệu và vận hành.

Nội dung bắt buộc trên hóa đơn

Theo Điều 10 Nghị định 254/2026/NĐ-CP, hóa đơn điện tử phải đảm bảo đầy đủ các thông tin theo quy định, bao gồm:

  • Tên hóa đơn, ký hiệu hóa đơn và số hóa đơn
  • Thông tin của người bán và người mua
  • Tên hàng hóa, dịch vụ; đơn vị tính, số lượng, đơn giá
  • Thuế suất, tiền thuế GTGT (nếu có) và tổng số tiền thanh toán
  • Chữ ký của người bán, người mua (trong trường hợp phải có chữ ký)
  • Thời điểm lập hóa đơn và thời điểm ký số
  • Mã của cơ quan thuế đối với hóa đơn điện tử có mã
  • Các nội dung bắt buộc khác theo quy định của pháp luật về hóa đơn điện tử

Bên cạnh đó, Phụ lục ban hành kèm theo Nghị định còn hướng dẫn chi tiết cách thể hiện từng chỉ tiêu trên hóa đơn, đồng thời quy định một số trường hợp đặc thù được phép lược bỏ hoặc điều chỉnh một số thông tin để phù hợp với từng loại hóa đơn và từng lĩnh vực kinh doanh.

3.2. Quy định về chứng từ điện tử

Chứng từ khấu trừ thuế TNCN

Theo Điều 22 và Điều 23 Nghị định 254/2026/NĐ-CP, tổ chức, cá nhân chi trả thu nhập có trách nhiệm lập chứng từ khấu trừ thuế TNCN điện tử và cấp cho người có thu nhập khi thực hiện khấu trừ thuế.

Chứng từ khấu trừ thuế phải có đầy đủ các nội dung sau:

  • Tên chứng từ và ký hiệu mẫu chứng từ
  • Thông tin của đơn vị chi trả thu nhập và người nhận thu nhập
  • Khoản thu nhập được chi trả và thời điểm chi trả
  • Tổng thu nhập chịu thuế và số thuế TNCN đã khấu trừ
  • Ngày lập chứng từ
  • Chữ ký của người lập chứng từ (chữ ký số đối với chứng từ điện tử)

Việc lập đầy đủ và chính xác chứng từ khấu trừ thuế giúp người nộp thuế có căn cứ thực hiện quyết toán thuế TNCN, đồng thời đảm bảo đơn vị chi trả thu nhập tuân thủ đúng quy định của pháp luật.

Biên lai thu thuế, phí, lệ phí

Nghị định 254/2026/NĐ-CP quy định biên lai thu thuế, phí, lệ phí phải thể hiện đầy đủ các thông tin sau:

  • Tên biên lai
  • Ký hiệu mẫu, ký hiệu biên lai và số biên lai (đánh số liên tục từ ngày 01/01 đến 31/12 hằng năm, tối đa 08 chữ số)
  • Thông tin của tổ chức thu thuế, phí, lệ phí
  • Tên khoản thu
  • Số tiền thu bằng số và bằng chữ
  • Ngày lập biên lai
  • Chữ ký số của tổ chức thu (đối với biên lai điện tử)

Ngoài ra, Điều 25 của Nghị định cho phép tổ chức thu thuế, phí, lệ phí ủy nhiệm cho bên thứ ba lập biên lai. Tuy nhiên, biên lai được lập theo hình thức ủy nhiệm vẫn phải thể hiện tên của tổ chức thu thuế, phí, lệ phí là bên ủy nhiệm để đảm bảo tính minh bạch và đúng quy định.

Bổ sung trường hợp miễn lập chứng từ khấu trừ thuế TNCN: Tổ chức chi trả hoặc tổ chức khấu trừ thuế không phải lập chứng từ khấu trừ thuế TNCN khi thực hiện khấu trừ và nộp thuế tại nguồn đối với các khoản thu nhập phát sinh từ: chuyển nhượng chứng khoán, đầu tư vốn, chuyển nhượng tài sản số, chuyển nhượng vàng miếng; bản quyền, nhượng quyền thương mại; trúng thưởng, thừa kế, quà tặng.

4. Điểm mới đáng chú ý của Nghị định 254/2026/NĐ-CP

So với các quy định trước đây, Nghị định 254/2026/NĐ-CP có nhiều thay đổi quan trọng trong quản lý và sử dụng hóa đơn điện tử. Một số điểm nổi bật gồm:

  • Cập nhật theo Luật Quản lý thuế 2025: Nghị định được ban hành để hướng dẫn thi hành Luật Quản lý thuế số 108/2025/QH15, đồng bộ các quy định về hóa đơn, chứng từ điện tử với khung pháp lý mới.
  • Làm rõ đối tượng phải sử dụng hóa đơn điện tử khởi tạo từ máy tính tiền: Quy định cụ thể các lĩnh vực bán hàng trực tiếp đến người tiêu dùng như bán lẻ, nhà hàng, ăn uống, khách sạn, vận tải hành khách, vui chơi giải trí, chiếu phim… Đồng thời, làm rõ trường hợp đã đăng ký sử dụng hóa đơn điện tử có mã hoặc không có mã của cơ quan thuế thì không phải đăng ký thêm hóa đơn khởi tạo từ máy tính tiền.
  • Bổ sung quy định cho nhiều lĩnh vực mới: Ngoài các ngành nghề truyền thống, Nghị định hướng dẫn cụ thể thời điểm lập hóa đơn đối với thương mại điện tử, tài sản mã hóa, dịch vụ hỗ trợ giao dịch trên sàn giao dịch các-bon và dịch vụ trung gian thanh toán trên nền tảng viễn thông, công nghệ thông tin.
  • Bổ sung cơ chế khen thưởng người tiêu dùng: Người cung cấp thông tin chính xác về hành vi không lập và giao hóa đơn có thể được xem xét khen thưởng theo Điều 41. Mức thưởng tối đa bằng 10% số tiền xử phạt vi phạm hành chính và không vượt quá 10 triệu đồng cho mỗi vụ việc.
  • Quy định rõ về hóa đơn điện tử ủy nhiệm và hóa đơn tích hợp biên lai: Nghị định cho phép người bán ủy nhiệm cho bên thứ ba lập hóa đơn điện tử theo quy định, đồng thời cho phép một số trường hợp tích hợp biên lai thu phí và hóa đơn bán hàng trên cùng một chứng từ điện tử, góp phần đơn giản hóa thủ tục hành chính.

5. Câu hỏi thường gặp về Nghị định 254/2026/NĐ-CP
Nghị định 254/2026/NĐ-CP có hiệu lực từ khi nào?
Nghị định 254/2026/NĐ-CP được ban hành ngày 30/6/2026 và chính thức có hiệu lực thi hành từ ngày 01/7/2026.
Nghị định 254/2026 thay thế nghị định nào?
Nghị định 254/2026/NĐ-CP thay thế Nghị định 123/2020/NĐ-CP, Điều 1 Nghị định 41/2022/NĐ-CP và Nghị định 70/2025/NĐ-CP – tức là toàn bộ khung pháp lý về hóa đơn, chứng từ trước đây được thay thế bằng một văn bản hợp nhất, cập nhật theo Luật Quản lý thuế 108/2025/QH15.
Ai phải áp dụng hóa đơn điện tử theo Nghị định 254/2026?
Hầu hết các tổ chức, cá nhân có hoạt động bán hàng hóa, cung cấp dịch vụ tại Việt Nam đều thuộc đối tượng áp dụng, bao gồm: doanh nghiệp, hợp tác xã, hộ kinh doanh, cá nhân kinh doanh, đơn vị sự nghiệp công lập có bán hàng, tổ chức nước ngoài kinh doanh thương mại điện tử/nền tảng số có phát sinh doanh thu tại Việt Nam. Mức độ áp dụng (hóa đơn có mã, không mã, hay hóa đơn từ máy tính tiền) sẽ khác nhau tùy theo ngành nghề và quy mô kinh doanh.
Hóa đơn giấy cũ còn được dùng đến bao giờ?
Theo quy định chuyển tiếp tại Điều 44 Nghị định 254/2026/NĐ-CP:

  • Biên lai giấy tự in hoặc đặt in theo Nghị định 123/2020/NĐ-CP còn tồn chưa sử dụng được tiếp tục sử dụng đến hết ngày 31/12/2026.
  • Từ ngày 01/01/2027, toàn bộ biên lai giấy chưa sử dụng phải thực hiện tiêu hủy theo quy định của Bộ Tài chính.
  • Đối với hóa đơn đặt in của cơ quan thuế, các hóa đơn này hết giá trị sử dụng từ ngày 01/7/2026 và phải được tiêu hủy theo đúng trình tự, thủ tục do Bộ Tài chính quy định.

Doanh nghiệp cần lưu ý các mốc thời gian trên để chủ động chuyển đổi sang hóa đơn điện tử và tránh sử dụng hóa đơn giấy không còn giá trị pháp lý.
Tôi cần làm gì để tuân thủ đúng quy định mới?
Để đảm bảo tuân thủ các quy định mới, doanh nghiệp và hộ kinh doanh nên chủ động thực hiện các công việc sau:

  • Rà soát loại hóa đơn điện tử đang sử dụng để đảm bảo phù hợp với quy định của Nghị định 254/2026/NĐ-CP.
  • Kiểm tra số lượng và thời hạn sử dụng của hóa đơn, biên lai giấy còn tồn để có kế hoạch sử dụng hoặc tiêu hủy đúng quy định.
  • Cập nhật thời điểm lập hóa đơn theo đúng lĩnh vực, ngành nghề kinh doanh quy định tại Điều 9 của Nghị định.
  • Theo dõi các văn bản hướng dẫn của Bộ Tài chính, bởi nhiều nội dung trong Nghị định sẽ được hướng dẫn chi tiết trong thời gian tới.
  • Trao đổi với đơn vị cung cấp phần mềm hóa đơn điện tử để kịp thời cập nhật hệ thống, đảm bảo việc lập và phát hành hóa đơn đáp ứng đúng quy định mới.

Việc chủ động rà soát và cập nhật sớm sẽ giúp doanh nghiệp hạn chế rủi ro về thuế, đồng thời đảm bảo quá trình xuất hóa đơn diễn ra liên tục, đúng quy định.

Chữ Ký Số VI NA sẵn sàng đáp ứng Nghị định 254/2026/NĐ-CP

Nghị định 254/2026/NĐ-CP có hiệu lực từ ngày 01/7/2026 yêu cầu doanh nghiệp nhanh chóng cập nhật quy trình lập và quản lý hóa đơn điện tử theo quy định mới. Với Chữ Ký Số VI NA, doanh nghiệp có thể yên tâm triển khai hóa đơn điện tử đúng quy định ngay khi chính sách có hiệu lực.

Chữ Ký Số VI NA luôn chủ động cập nhật phần mềm theo các quy định mới của cơ quan thuế, giúp doanh nghiệp:

  • ✅ Đáp ứng các quy định của Nghị định 254/2026/NĐ-CP và các văn bản hướng dẫn liên quan.
  • ✅ Phát hành hóa đơn điện tử nhanh chóng, đúng chuẩn, kết nối trực tiếp với hệ thống của cơ quan thuế.
  • ✅ Hỗ trợ nhiều loại hóa đơn điện tử, phù hợp với đa dạng ngành nghề và mô hình kinh doanh.
  • ✅ Dễ dàng quản lý, tra cứu và lưu trữ hóa đơn trên một nền tảng tập trung.
  • ✅ Được đội ngũ chuyên viên hỗ trợ cập nhật quy định mới và giải đáp trong quá trình sử dụng.

Nếu doanh nghiệp đang tìm kiếm một giải pháp hóa đơn điện tử an toàn, ổn định và luôn cập nhật theo quy định mới, Chữ Ký Số VI NA sẽ là người đồng hành giúp quá trình chuyển đổi diễn ra thuận lợi, tiết kiệm thời gian và đảm bảo tuân thủ pháp luật.

Dùng thử Hóa đơn điện tử VI NA – phần mềm hóa đơn điện tử khởi tạo từ máy tính tiền, giúp hộ kinh doanh kê khai thuế và quản lý hóa đơn dễ dàng, chính xác hơn.

DÀNH RIÊNG CHO HKD: TẶNG 5000 HÓA ĐƠN + 01 NĂM CHỮ KÝ SỐ

👉 Trải nghiệm ngay hôm nay để nâng tầm quản lý bán hàng!

ĐĂNG KÝ NGAY – NHẬN BÁO GIÁ ƯU ĐÃI

Liên hệ để được tư vấn về phần mềm hóa đơn điện tử
Zalo tư vấn mua hàng: 0355.696.676
Website: https://smartsign.com.vn
Email: info@smartsign.com.vn
Facebook: https://www.facebook.com/chukysovinaca