Cá nhân tự quyết toán Thuế TNCN theo qui định mới nhất!

Cá nhân tự quyết toán Thuế TNCN theo qui định mới nhất!
12.03.2026
smartsign

Quyết toán thuế thu nhập cá nhân (TNCN) là nghĩa vụ quan trọng đối với người lao động và cá nhân có thu nhập tại Việt Nam. Tuy nhiên, không phải ai cũng có thể ủy quyền cho đơn vị trả thu nhập quyết toán thay. Trong nhiều trường hợp, cá nhân bắt buộc phải tự thực hiện quyết toán thuế với cơ quan thuế theo quy định của pháp luật.

Trong bài viết dưới đây, Công ty Cổ phần Chữ ký số Vi Na sẽ giúp bạn hiểu rõ khi nào cá nhân phải tự quyết toán thuế TNCN và hồ sơ cần chuẩn bị để thực hiện thủ tục này đúng quy định.

1. Các trường hợp cá nhân phải tự quyết toán thuế TNCN

Theo quy định tại Nghị định 126/2020/NĐ-CP, Thông tư 111/2013/TT-BTC và hướng dẫn của cơ quan thuế tại Công văn 636/TCT-DNNCN năm 2021, cá nhân thuộc các trường hợp sau phải trực tiếp quyết toán thuế với cơ quan thuế.

1. Cá nhân đủ điều kiện ủy quyền nhưng đã được cấp chứng từ khấu trừ thuế

Trường hợp cá nhân đủ điều kiện để ủy quyền cho tổ chức trả thu nhập quyết toán thuế, nhưng đã được cấp chứng từ khấu trừ thuế TNCN, thì cá nhân không thể tiếp tục ủy quyền quyết toán cho tổ chức trả thu nhập.

Ngoại lệ: Nếu tổ chức trả thu nhập thu hồi và hủy chứng từ khấu trừ thuế đã cấp, cá nhân vẫn có thể thực hiện ủy quyền theo quy định.

2. Cá nhân không còn làm việc tại thời điểm quyết toán

Cá nhân có thu nhập từ tiền lương, tiền công ký hợp đồng lao động từ 03 tháng trở lên tại một đơn vị, nhưng đến thời điểm quyết toán thuế không còn làm việc tại đơn vị đó thì không đủ điều kiện ủy quyền và phải tự quyết toán thuế TNCN.

3. Cá nhân có thu nhập vãng lai chưa khấu trừ hoặc khấu trừ chưa đủ thuế

Trong trường hợp cá nhân vừa có thu nhập từ tiền lương tại một đơn vị, vừa có thu nhập vãng lai như:

  • Làm thêm ngoài giờ
  • Cộng tác viên
  • Dịch vụ tự do

Nhưng chưa bị khấu trừ thuế hoặc khấu trừ chưa đủ, cá nhân cần tự kê khai và quyết toán thuế với cơ quan thuế.

4. Cá nhân có thu nhập từ nhiều nơi

Nếu trong năm cá nhân ký hợp đồng lao động từ 03 tháng trở lên tại nhiều tổ chức, thì không thể ủy quyền quyết toán cho một đơn vị duy nhất.

Trong trường hợp này, cá nhân phải tự tổng hợp thu nhập và thực hiện quyết toán thuế TNCN với cơ quan thuế quản lý.

5. Cá nhân chỉ có thu nhập vãng lai đã khấu trừ thuế 10%

Trường hợp cá nhân chỉ có thu nhập vãng lai đã khấu trừ thuế theo tỷ lệ 10%, kể cả khi thu nhập phát sinh tại một nơi duy nhất, cá nhân vẫn cần tự thực hiện quyết toán thuế nếu muốn:

  • Hoàn thuế
  • Điều chỉnh số thuế đã nộp.

6. Cá nhân chưa đăng ký mã số thuế

Nếu cá nhân chưa có mã số thuế, sẽ không đủ điều kiện ủy quyền quyết toán thuế cho tổ chức trả thu nhập. Vì vậy cá nhân phải tự đăng ký mã số thuế và thực hiện quyết toán thuế theo quy định.

7. Cá nhân thuộc diện xét giảm thuế

Cá nhân cư trú có thu nhập từ tiền lương, tiền công nhưng thuộc diện xét giảm thuế do thiên tai, hỏa hoạn, tai nạn hoặc bệnh hiểm nghèo sẽ không được ủy quyền quyết toán.

Trong trường hợp này, cá nhân phải tự thực hiện quyết toán thuế và nộp kèm hồ sơ đề nghị giảm thuế theo quy định tại Thông tư 156/2013/TT-BTC.

8. Cá nhân có số thuế phải nộp thêm hoặc nộp thừa

Nếu sau khi tính toán nghĩa vụ thuế, cá nhân:

  • số thuế phải nộp thêm, hoặc
  • số thuế nộp thừa và đề nghị hoàn hoặc bù trừ vào kỳ sau

thì cần tự thực hiện quyết toán thuế với cơ quan thuế.

9. Cá nhân cư trú có thời gian hiện diện đặc biệt tại Việt Nam

Cá nhân có mặt tại Việt Nam dưới 183 ngày trong năm dương lịch đầu tiên, nhưng tính trong 12 tháng liên tục kể từ ngày đầu tiên có mặt tại Việt Nam đạt từ 183 ngày trở lên, phải tự quyết toán thuế TNCN.

10. Người nước ngoài kết thúc hợp đồng làm việc tại Việt Nam

Người nước ngoài khi chấm dứt hợp đồng lao động tại Việt Nam cần thực hiện quyết toán thuế với cơ quan thuế trước khi xuất cảnh.

2. Hồ sơ cá nhân cần chuẩn bị khi tự quyết toán thuế TNCN

Theo quy định tại Thông tư 80/2021/TT-BTC, hồ sơ quyết toán thuế thu nhập cá nhân bao gồm các giấy tờ sau:

1. Tờ khai quyết toán thuế

  • Tờ khai quyết toán thuế TNCN mẫu 02/QTT-TNCN

2. Phụ lục giảm trừ gia cảnh

  • Phụ lục bảng kê giảm trừ gia cảnh cho người phụ thuộc mẫu 02-1/BK-QTT-TNCN (nếu có đăng ký người phụ thuộc).

3. Chứng từ khấu trừ thuế

  • Bản sao các chứng từ khấu trừ thuế TNCN
  • Chứng từ chứng minh số thuế đã tạm nộp trong năm

Trường hợp tổ chức trả thu nhập đã chấm dứt hoạt động, cơ quan thuế sẽ tra cứu dữ liệu trên hệ thống thuế để xử lý hồ sơ.

4. Chứng từ thuế đã nộp ở nước ngoài (nếu có)

Bao gồm:

  • Giấy xác nhận khấu trừ thuế do tổ chức trả thu nhập cấp
  • Hoặc chứng từ ngân hàng chứng minh số thuế đã nộp ở nước ngoài.

5. Chứng từ đóng góp từ thiện, nhân đạo, khuyến học

Nếu cá nhân có khoản đóng góp cho các quỹ từ thiện hợp pháp, cần cung cấp bản sao hóa đơn hoặc chứng từ chứng minh để được tính giảm trừ khi quyết toán thuế.

6. Chứng từ thu nhập từ nước ngoài

Trường hợp cá nhân nhận thu nhập từ:

  • Tổ chức quốc tế
  • Đại sứ quán
  • Lãnh sự quán
  • Doanh nghiệp nước ngoài

thì cần chuẩn bị tài liệu chứng minh thu nhập đã nhận.

7. Hồ sơ đăng ký người phụ thuộc

Nếu tại thời điểm quyết toán cá nhân chưa đăng ký người phụ thuộc, cần bổ sung hồ sơ đăng ký người phụ thuộc để được tính giảm trừ gia cảnh.

Kết luận

Việc xác định đúng trường hợp phải tự quyết toán thuế thu nhập cá nhân giúp người nộp thuế:

  • Thực hiện đúng quy định pháp luật
  • Tránh sai sót khi kê khai thuế
  • Đảm bảo quyền lợi khi hoàn thuế hoặc điều chỉnh nghĩa vụ thuế

Công ty Cổ phần Chữ ký số Vi Na khuyến nghị cá nhân và doanh nghiệp nên chủ động nắm rõ quy định về quyết toán thuế để thực hiện đúng thủ tục và thời hạn theo quy định của pháp luật.

3. Hai cách tự quyết toán thuế thu nhập cá nhân online

Dưới đây là hai cách tự quyết toán thuế thu nhập cá nhân online mà bạn có thể dễ dàng thực hiện. 

Cách 1: Tự quyết toán thuế TNCN trên hệ thống Thuế Việt Nam

Bước 1: Truy cập hệ thống Thuế Việt Nam và đăng nhập.
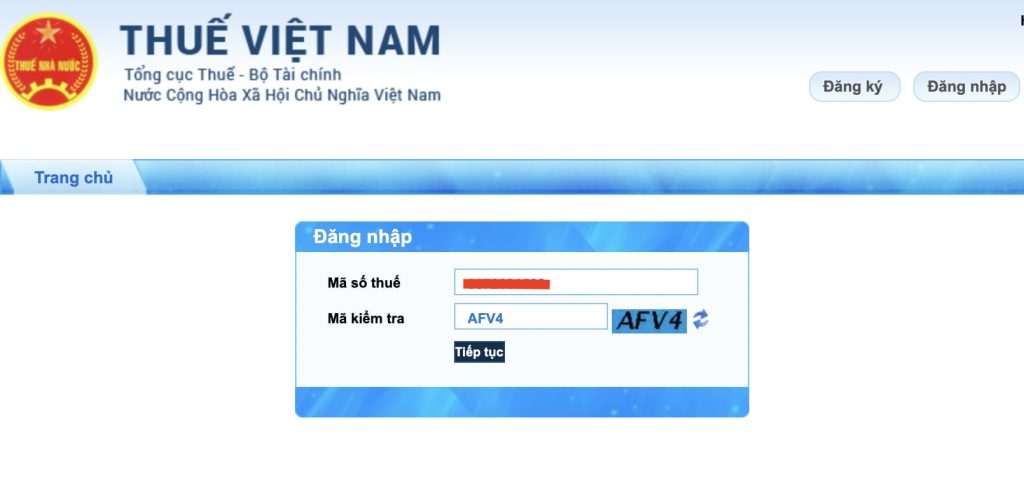
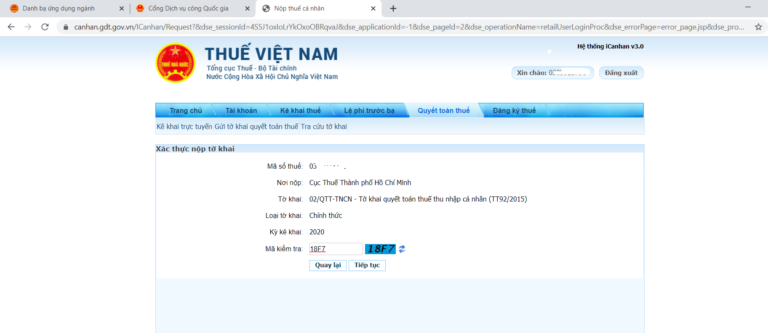
Bước 2: Đăng nhập bằng cách nhập mã số thuế (MST) và mã kiểm tra (captcha).

  • Nếu quên MST, tra cứu theo hướng dẫn: “8 cách tra mã số thuế cá nhân online bằng CCCD/CMND CHÍNH XÁC”.

Bước 3: Chọn mục “Quyết toán thuế”, sau đó chọn “Kê khai thuế trực tuyến”.
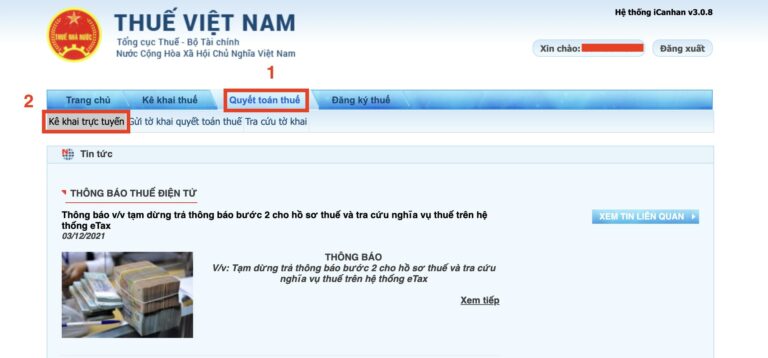
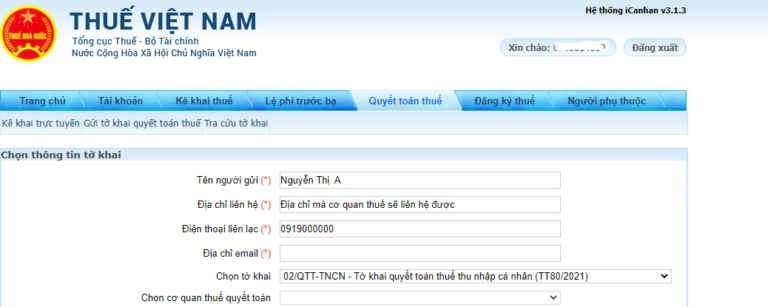
Bước 4: Điền thông tin kê khai trực tuyến.

  • Điền đầy đủ các mục bắt buộc (có dấu *):
    • Tên người gửi
    • Địa chỉ liên hệ
    • Địa chỉ email
  • Chọn tờ khai: 02/QTT-TNCN – Tờ khai quyết toán thuế thu nhập cá nhân (theo Thông tư 80/2021/TT-BTC).

Chọn cơ quan thuế quyết toán bằng cách tích vào một trong ba trường hợp:
  • TH1: Người nộp thuế chỉ có duy nhất 01 nguồn thu nhập trực tiếp khai thuế trong năm (từ tổ chức quốc tế, Đại sứ quán, Lãnh sự quán tại Việt Nam hoặc từ nước ngoài không khấu trừ tại nguồn). Chọn Cục thuế nơi đã khai trực tiếp trong năm.
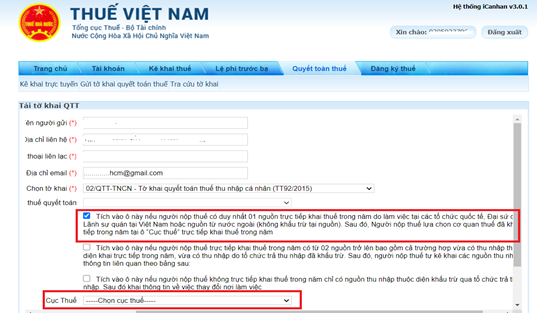
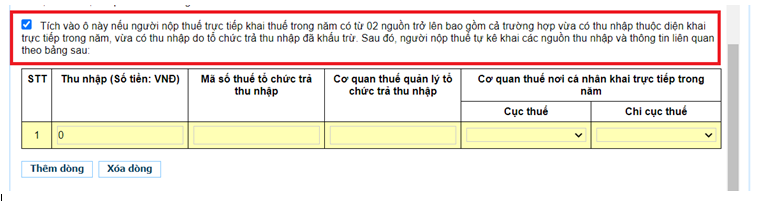
TH2: Người nộp thuế có từ 02 nguồn thu nhập trở lên, bao gồm:

    • Thu nhập khai trực tiếp trong năm
    • Thu nhập đã khấu trừ bởi tổ chức trả thu nhập: Tự kê khai toàn bộ các nguồn thu nhập và thông tin liên quan theo bảng mẫu của cơ quan thuế.
  • TH3: Người nộp thuế không trực tiếp khai thuế trong năm, chỉ có thu nhập đã khấu trừ qua tổ chức trả thu nhập. Khai thông tin nơi làm việc:
    • Nếu có thay đổi nơi làm việc: Tích ô 1 hoặc ô 2.
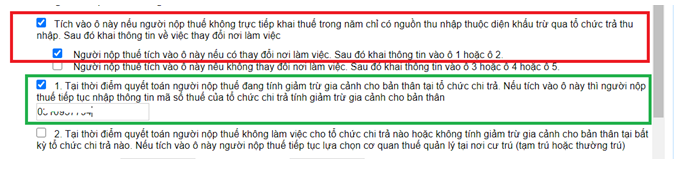
    • Nếu không thay đổi nơi làm việc: Tích ô 3, ô 4 hoặc ô 5.
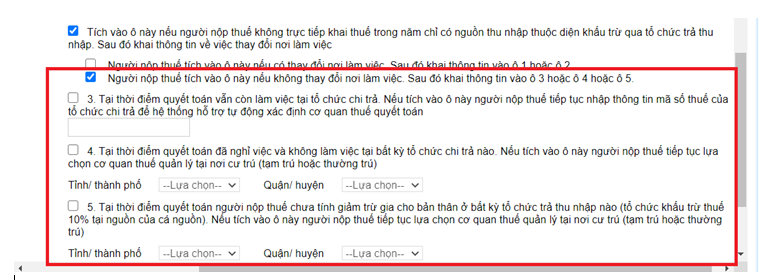
Bạn tiếp tục điền các thông tin sau:

  • Trường hợp quyết toán thuế:
    • Quyết toán theo năm dương lịch
    • Quyết toán 12 tháng liên tục khác năm dương lịch
    • Quyết toán không đủ 12 tháng
  • Năm kê khai: Năm thực hiện quyết toán.
  • Loại tờ khai:
    • Tờ khai chính thức: Khi quyết toán lần đầu trong kỳ.
    • Tờ khai bổ sung: Khi đã nộp hồ sơ nhưng khai sai và cần sửa lại.

Bước 5: Chọn “Tiếp tục” để Khai tờ khai quyết toán thuế

Thực hiện kê khai các thông tin tại phụ lục 02-1/BK-QTT-TNCN và Tờ khai 02/QTT-TNCN theo thông tư 80/2021 mà hệ thống hiển thị

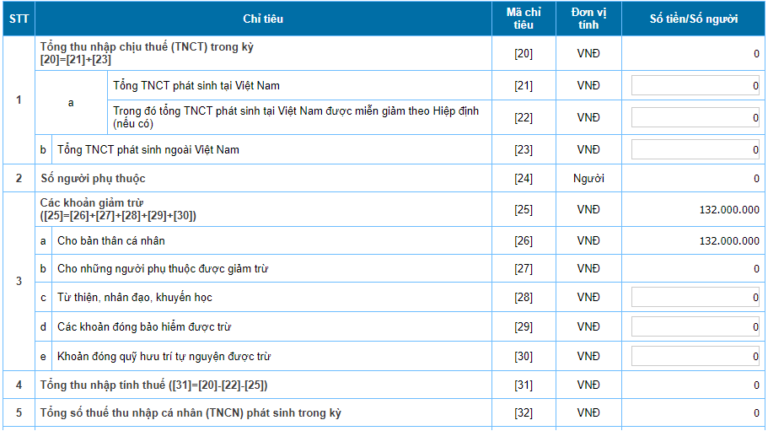
Kê khai tờ khai 02/QTT-TNCN

Tích vào ô trống nếu bạn thực hiện tờ khai quyết toán thuế kèm theo hồ sơ giảm thuế do thiên tai, hỏa hoạn, tại nạn, bệnh hiểm nghèo.

Lưu ý: NNT kiểm tra lại các thông tin từ [01] đến [11] hệ thống tự cập nhập như: Tên người nộp thuế, mã số thuế, địa chỉ, email,… nếu chưa chính xác thì điều chỉnh lại cho đúng.
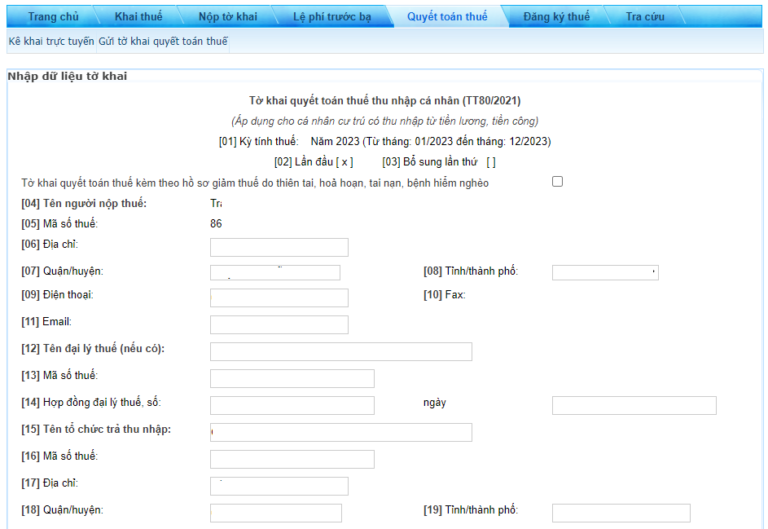
Chỉ tiêu

Hướng dẫn kê khai


[01] đến [06]:

Hệ thống tự động nhật


[07] đến [08]:

Chọn tỉnh, thành phố ở mục 08 trước, sau đó chọn quận huyện ở mục 07 (Địa chỉ thường trú)


[09]:

Điền số điện thoại của NNT: (Bắt buộc điền)


[10]:

Fax: Không bắt buộc


[11]:

Điền địa chỉ email của NNT vào. (Bắt buộc điền)


[12] đến [14] 

Thông tin đại lý thuế nếu không có thì bỏ qua.


[15] đến [19]

Thông tin đơn vị trả thu nhập (Hệ thống tự động cập nhật)


Chỉ tiêu

Hướng dẫn kê khai

[20]:

Tổng thu nhập chịu thuế (TNCT) trong kỳ:

[21]:

Tổng TNCT phát sinh tại Việt Nam: Là tổng các khoản thu nhập chịu thuế từ tiền lương, tiền công và các khoản thu nhập chịu thuế khác; có tính chất tiền lương tiền công phát sinh tại Việt Nam; bao gồm cả thu nhập chịu thuế từ tiền lương; tiền công do làm việc trong khu kinh tế và thu nhập chịu thuế được miễn theo Hiệp định tránh đánh thuế hai lần (nếu có).
– Thu nhập phát sinh ở đâu thì người lao động yêu cầu bên cơ quan/đơn vị đã trả thu nhập cần xuất chứng từ khấu trừ thuế TNCN cho mình. Người lao động cần lấy thông tin về thu nhập trên các chứng từ đó nhập vào tờ khai.
Ví dụ: Trong năm 2020, Anh A làm công ty X từ tháng 1 đến tháng 4 có tổng thu nhập chịu thuế theo chứng từ là 100 triệu, làm công ty Y từ tháng 5 đến tháng 12 có tổng thu nhập chịu thuế theo chứng từ là 150 triệu, vậy chỉ tiêu số 23, anh A sẽ nhập 250.000.000 triệu đồng.

[22]: 

Tổng TNCT được miễn giảm theo Hiệp Định: Là tổng các khoản thu nhập chịu thuế từ tiền lương; tiền công và các khoản thu nhập chịu thuế khác; có tính chất tiền lương tiền công mà cá nhân nhận được thuộc diện miễn thuế theo Hiệp định tránh đánh thuế hai lần (nếu có) (Không có thì không điền).

[23]: 

Tổng TNCT phát sinh ngoài Việt Nam: Là tổng các khoản thu nhập chịu thuế từ tiền lương; tiền công và các khoản thu nhập chịu thuế khác; có tính chất tiền lương tiền công phát sinh ngoài Việt Nam (Không có thì không điền).

[24]: 

Số người phụ thuộc: Hệ thống tự động tính khi được kê khai
Trường hợp có người phụ thuộc thì để kê khai người phụ thuộc thì bạn kéo xuống cuối trang, chọn “02-1/BK-QTT-TNCN” để kê khai:
Sau khi chọn “02-1/BK-QTT-TNCN” hệ thống chuyển giao diện để bạn kê khai người phụ thuộc, khai xong người phụ thuộc bạn chọn “Tờ khai” dể quy về giao diện tờ khai tiếp tục khai.

[25]: 

Các khoản giảm trừ: Hệ thống tự động tính

[26]:

Giảm trừ cho bản thân: Hệ thống tự động cập nhật

[27]:

Cho những người phụ thuộc được giảm trừ: Hệ thống tự động cập nhật

[28]:

Từ thiện nhân đạo, khuyến học: Là các khoản chi đóng góp vào các tổ chức, cơ sở chăm sóc, nuôi dưỡng trẻ em có hoàn cảnh đặc biệt khó khăn; người tàn tật; người già không nơi nương tựa; các khoản chi đóng góp vào các quỹ từ thiện; quỹ nhân đạo; quỹ khuyến học được thành lập và hoạt động theo quy định của cơ quan nhà nước (Không có thì không điền)

[29]:

Các khoản đóng bảo hiểm được trừ: Là các khoản bảo hiểm xã hội, bảo hiểm y tế; bảo hiểm thất nghiệp; bảo hiểm trách nhiệm nghề nghiệp đối với một số ngành nghề phải tham gia bảo hiểm bắt buộc.

[30]:

Các khoản đóng quỹ hưu trí tự nguyện được trừ: Là tổng các khoản đóng vào Quỹ hưu trí tự nguyện theo thực tế phát sinh tối đa không vượt quá ba (03) triệu đồng/tháng (Không có thì không điền).

[31]:

Tổng thu nhập tính thuế: Hệ thống tự động tính.

[32]:

Tổng số thuế thu nhập cá nhân (TNCN) phát sinh trong kỳ: Hệ thống tự động tính.


[33]: 

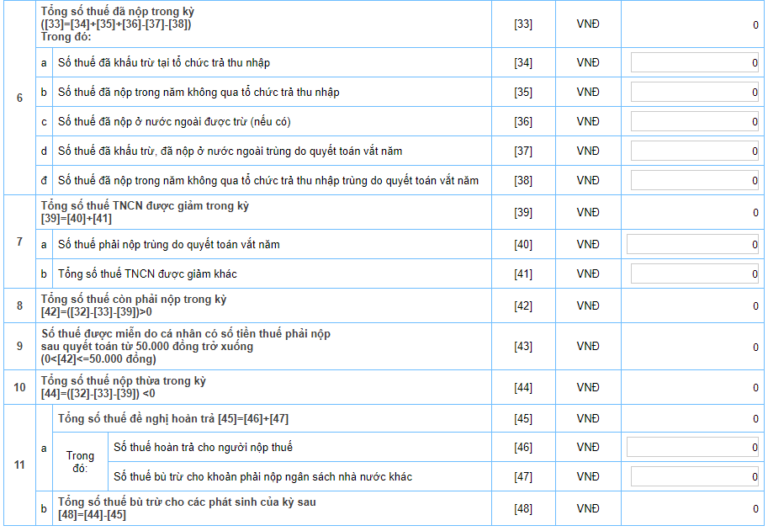
Tổng số thuế đã nộp trong kỳ ([33]=[34]+[35]+[36]-[37]-[38]): Hệ thống tự động tính

[34]: 

Số thuế đã khấu trừ tại tổ chức trả thu nhập: Là tổng số thuế mà tổ chức, cá nhân trả thu nhập đã khấu trừ từ tiền lương; tiền công của cá nhân theo thuế suất Biểu thuế lũy tiến từng phần trong kỳ và tổng số thuế mà tổ chức; cá nhân trả thu nhập đã khấu trừ theo thuế suất 10% trong kỳ; căn cứ vào chứng từ khấu trừ thuế của tổ chức, cá nhân trả thu nhập.

[35]: 

Số thuế đã nộp trong năm không qua tổ chức trả thu nhập: Là số thuế cá nhân trực tiếp kê khai và đã tạm nộp tại Việt Nam; căn cứ vào chứng từ nộp thuế vào ngân sách nhà nước.

[36]: 

Số thuế đã nộp ở nước ngoài được trừ (nếu có): Là số thuế đã nộp ở nước ngoài được xác định tối đa bằng số thuế phải nộp tương ứng; với tỷ lệ thu nhập nhận được từ nước ngoài so với tổng thu nhập nhưng không vượt quá số thuế là [32] x {[23]/([20] –[22])}x 100%

[37]:

Số thuế đã khấu trừ, đã nộp ở nước ngoài trùng do quyết toán vắt năm: Số thuế đã nộp ở nước ngoài trùng do quyết toán vắt năm do cá nhân tự xác định nếu đã kê khai và nộp tại nước ngoài vào năm tính thuế thứ nhất.

[38]:

Số thuế đã nộp trong năm không qua tổ chức trả thu nhập trùng do quyết toán vắt năm: Cá nhân tự xác định số thuế đã nộp trong năm không qua tổ chức trả thu nhập trùng do quyết toán vắt năm nếu đã kê khai vào năm tính thuế thứ nhất

[39]:

Tổng số thuế TNCN được giảm trong kỳ [39]=[40]+[41]: Hệ thống tự động tính

[40]: 

Số thuế phải nộp trùng do quyết toán vắt năm:

[41]:

Tổng số thuế TNCN được giảm khác: Là số thuế được giảm do đã tính ở kỳ tính thuế trước.

[42]: 

Tổng số thuế còn phải nộp trong kỳ: Hệ thống tự động tính

[43]: 

Số thuế được miễn do cá nhân có số tiền thuế phải nộp
sau quyết toán từ 50.000 đồng trở xuống (0<[42]<=50.000 đồng): Người nộp thuế có số thuế còn phải nộp nhỏ hơn 50.000 đồng thì khai vào chỉ tiêu này để được miễn giảm.

[44]:

Tổng số thuế nộp thừa trong kỳ , [44]=([32]-[33]-[39]) <0: Tự động tính

[45]: 

Tổng số thuế đề nghị hoàn trả [45]=[46]+[47]: Hệ thống tự động tính.

[46]: 

Số thuế hoàn trả cho người nộp thuế: Nhập số thuế đề nghị hoàn vào chỉ tiêu

[47]: 

Số thuế bù trừ cho khoản phải nộp Ngân sách nhà nước khác: Cá nhân có số thuế nộp thừa và đề nghị bù trừ cho các khoản phải nộp Ngân sách nhà nước khác (bao gồm khoản nợ ngân sách, khoản phát sinh phải nộp của các loại thuế khác như giá trị gia tăng, môn bài, tiêu thụ đặc biệt…) thì ghi vào chỉ tiêu này.

[48]: 

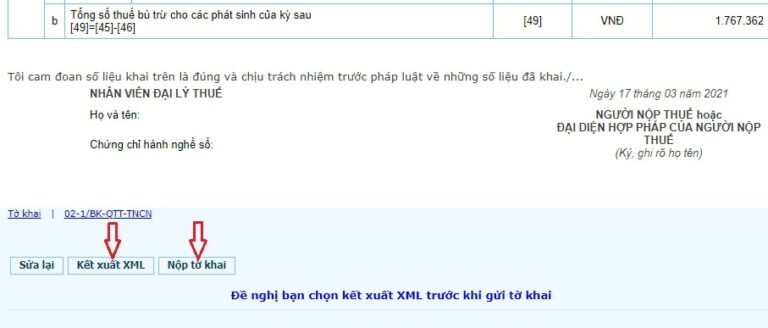
Tổng số thuế bù trừ cho các phát sinh của kỳ sau
[48]=[44]-[45]


Trường hợp bạn có số thuế nộp thừa và đề nghị hoàn trả có thể nhận tiền hoàn thuế bằng các hình thức sau:

  • Chuyển khoản:
    • Tích chọn mục Chuyển khoản
    • Điền thông tin tên chủ tài khoản, tài khoản số mở tại ngân hàng
  • Tiền mặt:
    • Tích chọn mục Tiền mặt
    • Cung cấp thông tin Tên người nhận tiền, loại giấy tờ (CMND/ CCCD, hộ chiếu), nơi nhận tiền hoàn thuế
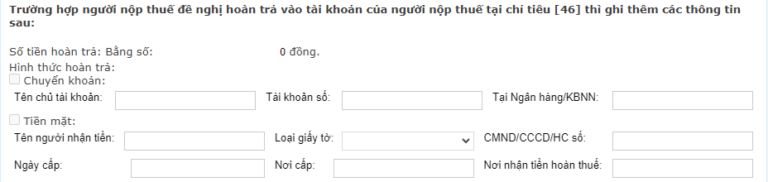
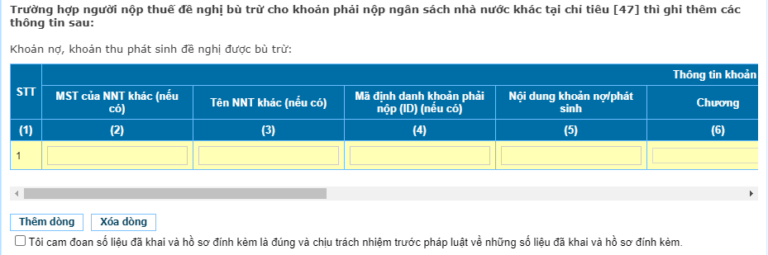
Trường hợp người nộp thuế đề nghị bù trừ cho khoản phải nộp ngân sách nhà nước đã nhập số thuế đề nghị bù trừ tại chỉ tiêu [47] thì cung cấp các thông tin sau:

  • MST của NNT khác (nếu có)
  • Tên NNT khác (nếu có)
  • Ghi rõ Chương, Tiểu mục, Tên CQT quản lý khoản thu, Địa bàn hành chính, Hạn nộp, số tiền còn phải nộp,Số tiền còn phải nộp đề nghị bù trừ với số tiền nộp thừa
Kê khai thông tin phụ lục 02-1/BK-QTT-TNCN

Chọn tab 02-1/BK-QTT-TNCN: (nằm ở góc trái cuối màn hình):

Sau đó, khai thông tin người phụ thuộc để người nộp thuế được tính giảm trừ thu nhập khi tính thuế TNCN.

  • Nhấp vào và kê khai đầy đủ các thông tin bắt buộc về người nộp thuế.
  • Nhập bảng kê Giảm trừ gia cảnh cho người phụ thuộc bao gồm các thông tin:
    • Họ tên ngưởi phụ thuộc.
    • Mã số thuế người phụ thuộc.
    • Chọn loại giấy tờ như CMND/ CCCD/ hộ chiếu/giấy khai sinh;
    • Số giấy tờcủa CMND..;
    • Ngày sinh NPT

Lưu ý:

  • Chỉ tiêu [16] Từ tháng: Là thời điểm bắt đầu tính giảm trừ người phụ thuộc trong năm tính thuế theo thực tế phát sinh trong năm tính thuế,
  • Chỉ tiêu [17] đến tháng: Là thời điểm kết thúc nghĩa vụ nuôi dưỡng giảm trừ người phụ thuộc trong năm tính thuế hoặc tháng 12 nếu trong năm chưa kết thúc nghĩa vụ nuôi dưỡng.

Bước 6: Nộp tờ khai

Để nộp tờ khai bạn thực hiện như sau

  • Tích chọn mục “Tôi cam đoan số liệu đã khai và hồ sơ đính kèm là đúng và chịu trách nhiêm trước pháp luật về những số liệu đã kkhia và hồ sơ đính kèm”
  • Chọn “Hoàn thành kê khai”.
  • Chọn “Kết xuất XML” để lưu và nộp tờ khai
  • Sau đó chọn “Nộp tờ khai

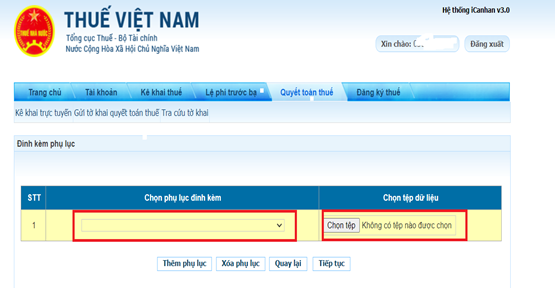
Bước 7: Gửi hồ sơ và các chứng từ đính kèm

  • Chọn phụ lục đính kèm: Chứng từ khấu trừ thuế / Chứng từ nộp thuế/Chứng từ về các khoản từ thiện, nhân đạo (nếu có)/Tài liệu chứng minh số tiền đã trả của đơn vị tổ chứ trả thu nhập ở nước ngoài/ Các chứng từ khác.
  • Nhấn “Chọn tệp” để tải file dữ liệu đính kèm lên hệ thống
  • Nhấn “Tiếp tục

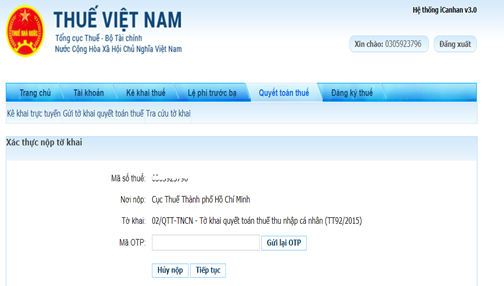
Lúc này hệ thống sẽ hiển thị xác thực nộp tờ khai bạn thực hiện:

  • Nhập “Mã kiểm tra” >> chọn “Tiếp tục

  • Nhập mã OTP do Tổng Cục Thuế gửi về tin nhắn điện thoại >> chọn “Tiếp tục

Sau khi nộp tờ khai thành công tới cơ quan thuế, hệ thống Tổng Cục Thuế sẽ gửi thông báo tiếp nhận vào email đã đăng ký và gửi tin nhắn thông báo đến số điện thoại đã đăng ký của người nộp thuế với nội dung :” hồ sơ khai thuế điện tử mẫu 02/QTT-TNCN đã được gửi thành công CQT trả thông báo chấp nhận/ không chấp nhận sau 01 ngày làm việc“

Cách 2: Quyết toán thuế TNCN qua eTax Mobile

Bước 1: Tải ứng dụng và đăng ký tài khoản

  • Truy cập App Store (iOS) hoặc Google Play (Android), tìm kiếm và tải ứng dụng eTax Mobile do Tổng cục Thuế phát hành.
  • Mở ứng dụng và chọn Đăng ký tài khoản.
  • Nhập đầy đủ thông tin: MST, số CCCD/CMND, số điện thoại… và thiết lập mật khẩu.
  • Xác thực qua mã OTP gửi về điện thoại để hoàn tất đăng ký.

Bước 2: Đăng nhập ứng dụng

Bạn có thể chọn một trong hai cách:

  • Đăng nhập bằng MST và mật khẩu.
  • Đăng nhập bằng tài khoản định danh điện tử.

Bước 3: Tra cứu thông tin quyết toán

  • Chọn menu “Hỗ trợ quyết toán thuế TNCN” → “Hỗ trợ lập tờ khai quyết toán”.
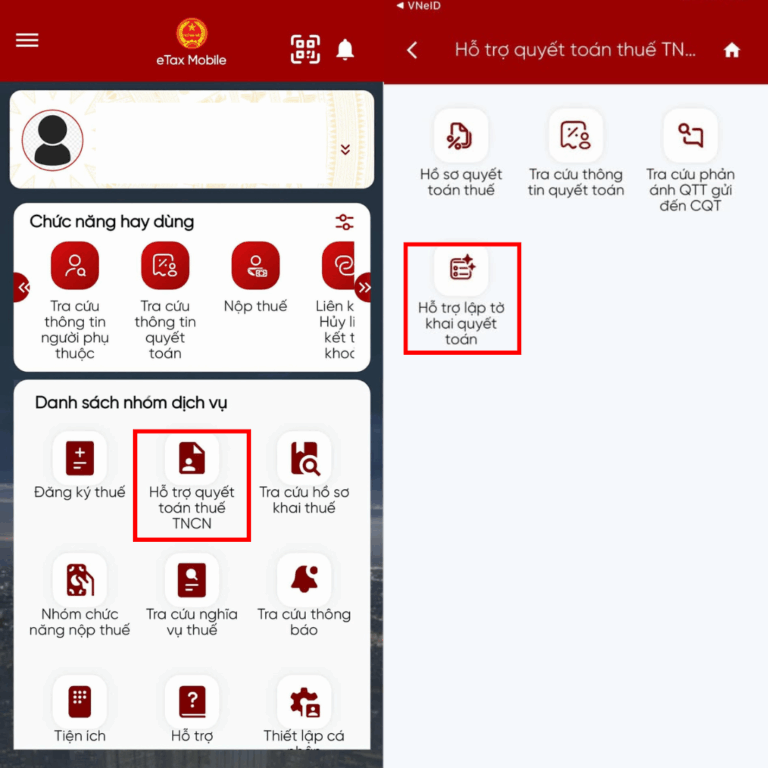
  • Chọn năm quyết toán và nhấn “Tra cứu” để hệ thống tổng hợp dữ liệu (thu nhập, số thuế đã khấu trừ).
  • Kiểm tra dữ liệu cẩn thận. Nếu có sai lệch, liên hệ đơn vị chi trả để điều chỉnh.
  • Nhấn “Tạo tờ khai 02/QTT-TNCN gợi ý”:
    • Hệ thống tự động lấy dữ liệu từ hồ sơ tổ chức chi trả gửi lên.
    • Kiểm tra số liệu kỹ lưỡng.
    • Các trường mặc định (không sửa được):
      • Loại tờ khai: Chính thức
      • Năm kê khai: Theo năm tra cứu
      • Trường hợp quyết toán: Theo năm dương lịch
    • Các trường có thể sửa: Từ tháng, Đến tháng (tự động theo năm, nhưng cho phép chỉnh nếu cần).

Bước 4: Xác định cơ quan thuế nộp tờ khai

Kiểm tra lại toàn bộ thông tin tờ khai, sau đó nhấn “Tiếp tục”. Hệ thống tự xác định cơ quan thuế dựa trên các trường hợp:

  • Trường hợp 1: Cá nhân cư trú không ký HĐLĐ, ký HĐLĐ dưới 3 tháng hoặc HĐ cung cấp dịch vụ, thu nhập đã khấu trừ 10% tại một hoặc nhiều nơi: Chọn nơi cư trú của người nộp thuế.
  • Trường hợp 2: Cá nhân cư trú có thu nhập tiền lương, tiền công tại một nơi và thuộc diện tự khai thuế trong năm, hoặc chỉ có thu nhập thuộc diện tự khai thuế: Hệ thống tự chọn cơ quan thuế nơi nộp hồ sơ khai quyết toán theo quy định.
  • Trường hợp 3: Với các trường hợp khác thì hệ thống hiển thị câu hỏi để người dùng chọn và nhập thêm thông tin cần thiết.

Trải nghiệm ngay Phần mềm chứng từ khấu trừ thuế TNCN EasyPit – giải pháp lập và quản lý chứng từ khấu trừ thuế TNCN đơn giản, chính xác và tiết kiệm thời gian cho doanh nghiệp.

Dành Riêng Cho HKD! Tặng 5000 Hóa Đơn + 01 Năm Phần Mềm +1 Năm Chữ Ký Số!

Trên đây Hóa đơn điện tử  VI NA đã cung cấp thông tin về “tự quyết toán thuế TNCN“. Hy vọng những thông tin trên hữu ích với quý bạn đọc. Nếu còn câu hỏi khác cần được tư vấn, hỗ trợ vui lòng liên hệ với chúng tôi qua Hotline: 1900 6676 đội ngũ của chúng tôi sẽ giải đáp nhanh chóng và chi tiết nhất.
Tin tức liên quan
Xử phạt hành chính lĩnh vực Thuế theo Nghị định 310/2025/NĐ-CP

NHÓM 1:

- Trường hợp vi phạm quy định lập hóa đơn khi bán hàng hóa, cung cấp dịch vụ nhằm mục đích kinh doanh, ghi nhận doanh thu

NHÓM 2:

- Các hàng hóa, dịch vụ dùng để khuyến mại, quảng cáo, hàng mẫu;

- Hàng hóa, dịch vụ dùng để cho, biếu, tặng, trao đổi, trả thay lương cho người lao động và tiêu dùng nội bộ (trừ hàng hóa luân chuyển nội bộ để tiếp tục quá trình sản xuất);

- Xuất hàng dưới các hình thức cho vay, cho mượn hoặc hoàn trả hàng hóa

Lưu ý: Mức nêu trên là mức áp dụng cho tổ chức. Cá nhân bị phạt bằng 1/2 mức phạt của tổ chức. Trường hợp vi phạm xảy ra trong cùng một ngày chỉ bị xử phạt 01 lần theo mức cao nhất trong khung (khoản 5 Điều 5 Nghị định 125/2020/NĐ-CP).

Hãy liên hệ Smartvas ngay để đc tư vấn!

Nguồn tham khảo:

  • Nghị định 310/2025/NĐ-CP ngày 02/12/2025 (hiệu lực từ 16/01/2026).
Chính thức: Nâng ngưỡng chịu thuế với hộ kinh doanh lên 01 tỷ đồng/năm, áp dụng từ 1/1/2026

(Chinhphu.vn) - Chính phủ ban hành Nghị định số 141/2026/NĐ-CP ngày 29/4/2026 sửa đổi, bổ sung một số điều của Nghị định số 68/2026/NĐ-CP quy định về chính sách thuế đối với hộ kinh doanh, cá nhân kinh doanh và Nghị định số 320/2025/NĐ-CP quy định chi tiết một số điều và biện pháp để tổ chức, hướng dẫn thi hành Luật Thuế thu nhập doanh nghiệp. Nghị định này có hiệu lực thi hành từ ngày 01/01/2026.

Nâng ngưỡng chịu thuế với hộ kinh doanh lên 01 tỷ đồng/năm

Điều 1 Nghị định số 141/2026/NĐ-CP đã sửa đổi, bổ sung một số điều của Nghị định số 68/2026/NĐ-CP ngày 05 tháng 3 năm 2026 của Chính phủ về chính sách thuế và quản lý thuế đối với hộ kinh doanh, cá nhân kinh doanh. Cụ thể:

Sửa đổi cụm từ "500 triệu đồng" thành "01 tỷ đồng" tại Điều 3 (thuế giá trị gia tăng), Điều 4 (thuế thu nhập cá nhân), khoản 1 Điều 8, Điều 9, Điều 10, khoản 3 Điều 11, khoản 1 và khoản 2 Điều 12, khoản 4 Điều 17, khoản 3 Điều 18 Nghị định số 68/2026/NĐ-CP.

Nghị định số 141/2026/NĐ-CP cũng nêu rõ: Trường hợp hộ kinh doanh, cá nhân kinh doanh tự xác định mức doanh thu năm từ hoạt động sản xuất, kinh doanh hàng hóa, dịch vụ từ 01 tỷ đồng trở xuống mà đã kê khai nộp thuế thu nhập cá nhân, thuế giá trị gia tăng theo quy định tại Nghị định số 68/2026/NĐ-CP thì được xử lý tiền thuế đã nộp theo quy định tại Điều 12 Nghị định số 68/2026/NĐ-CP.

Bộ Tài chính cho biết, việc áp dụng mức doanh thu năm không phải nộp thuế thu nhập cá nhân của hộ, cá nhân kinh doanh lên 01 tỷ đồng/năm đồng thời nâng mức doanh thu không chịu thuế giá trị gia tăng của hộ, cá nhân kinh doanh lên 01 tỷ đồng/năm thống nhất với quy định hộ kinh doanh, cá nhân kinh doanh có mức doanh thu hằng năm từ 01 tỷ đồng trở lên sử dụng hóa đơn điện tử khởi tạo từ máy tính tiền kết nối chuyển dữ liệu điện tử với cơ quan thuế.

Theo số liệu tính toán của cơ quan thuế, hiện nay, số hộ, cá nhân có doanh thu dưới 01 tỷ đồng là khoảng 2.556.042 hộ, cá nhân. Với quy định mới này thì dự kiến số giảm thu ngân sách nhà nước là khoảng 16.650 tỷ đồng so với năm 2025 (thu theo chế độ thuế khoán và mức ngưỡng doanh thu không phải nộp thuế là 100 triệu đồng/năm) và giảm khoảng 4.850 tỷ đồng so với chính sách hiện hành đã điều chỉnh ngưỡng doanh thu miễn thuế lên 500 triệu/năm.

Hộ kinh doanh, cá nhân kinh doanh có doanh thu năm trên 01 tỷ đồng phải áp dụng hóa đơn điện tử

Nghị định số 141/2026/NĐ-CP cũng sửa đổi, bổ sung khoản 5 Điều 8 Nghị định số 68/2026/NĐ-CP (sử dụng hóa đơn điện tử) như sau:

Hộ kinh doanh, cá nhân kinh doanh có doanh thu năm trên 01 tỷ đồng thì phải áp dụng hóa đơn điện tử có mã của cơ quan thuế, hóa đơn điện tử khởi tạo từ máy tính tiền có kết nối dữ liệu với cơ quan thuế.

Trường hợp hộ kinh doanh, cá nhân kinh doanh có nhiều địa điểm kinh doanh thì sử dụng mã số thuế của hộ kinh doanh, cá nhân kinh doanh cho tất cả các cửa hàng và phải ghi rõ mã địa điểm kinh doanh trên hóa đơn.

Trường hợp hộ kinh doanh, cá nhân kinh doanh có doanh thu năm từ 01 tỷ đồng trở xuống đáp ứng điều kiện và có nhu cầu sử dụng hóa đơn điện tử thì đăng ký sử dụng hóa đơn điện tử có mã của cơ quan thuế hoặc hóa đơn điện tử khởi tạo từ máy tính tiền có kết nối dữ liệu với cơ quan thuế.

Hộ kinh doanh, cá nhân kinh doanh mới ra kinh doanh tại Điều 9 Nghị định này hoặc hộ kinh doanh, cá nhân kinh doanh có doanh thu năm trước chưa trên 01 tỷ đồng (trừ trường hợp đã đăng ký sử dụng hóa đơn điện tử) nhưng trong năm tính thuế có doanh thu trên 01 tỷ đồng trở lên thì phải áp dụng hóa đơn điện tử có mã của cơ quan thuế, hóa đơn điện tử khởi tạo từ máy tính tiền có kết nối dữ liệu với cơ quan thuế. Hộ kinh doanh, cá nhân kinh doanh đăng ký sử dụng hóa đơn điện tử trong thời gian 30 ngày kể từ ngày cuối cùng của kỳ tính thuế có doanh thu lũy kế trên 01 tỷ đồng.

Ngưỡng thu nhập được miễn thuế của doanh nghiệp là 01 tỷ đồng/năm

Nghị định số 141/2026/NĐ-CP bổ sung khoản 15 Điều 4 Nghị định số 320/2025/NĐ-CP về thu nhập được miễn thuế thu nhập doanh nghiệp.

Theo đó, miễn thuế thu nhập doanh nghiệp đối với thu nhập của doanh nghiệp, tổ chức được thành lập theo quy định của pháp luật Việt Nam có tổng doanh thu năm từ 01 tỷ đồng trở xuống, cụ thể như sau:

Tổng doanh thu năm làm căn cứ xác định doanh nghiệp thuộc đối tượng được miễn thuế thu nhập doanh nghiệp là tổng doanh thu từ hoạt động bán hàng, cung cấp dịch vụ (không bao gồm các khoản giảm trừ doanh thu), doanh thu từ hoạt động tài chính và thu nhập khác trên Phụ lục kết quả hoạt động sản xuất, kinh doanh kèm theo tờ khai quyết toán thuế thu nhập doanh nghiệp của kỳ tính thuế năm trước liền kề.

Trường hợp doanh nghiệp có thời gian hoạt động của kỳ tính thuế năm trước liền kề dưới 12 tháng thì tổng doanh thu kỳ tính thuế năm trước liền kề được xác định bằng tổng doanh thu thực tế trong kỳ tính thuế đó chia cho số tháng doanh nghiệp thực tế hoạt động sản xuất, kinh doanh trong kỳ tính thuế nhân với 12 tháng. Trường hợp doanh nghiệp mới thành lập, doanh nghiệp chuyển đổi loại hình doanh nghiệp, chuyển đổi hình thức sở hữu, hợp nhất, sáp nhập, chia, tách trong tháng bất kỳ của kỳ tính thuế năm trước liền kề thì thời gian hoạt động được tính đủ tháng.

Trường hợp doanh nghiệp mới thành lập trong kỳ tính thuế và dự kiến tổng doanh thu trong kỳ tính thuế không quá 01 tỷ đồng thì doanh nghiệp không phải tạm nộp thuế thu nhập doanh nghiệp. Kết thúc kỳ tính thuế, trường hợp tổng doanh thu thực tế trong kỳ tính thuế vượt mức 01 tỷ đồng thì doanh nghiệp thực hiện kê khai, quyết toán thuế thu nhập doanh nghiệp theo quy định và không phải tính tiền chậm nộp.

Quy định miễn thuế không áp dụng đối với doanh nghiệp được thành lập theo quy định của pháp luật Việt Nam là công ty con hoặc công ty có quan hệ liên kết mà doanh nghiệp trong quan hệ liên kết không phải là doanh nghiệp đáp ứng điều kiện miễn thuế quy định tại khoản này.

Nghị định số 141/2026/NĐ-CP cũng nêu rõ: Trường hợp doanh nghiệp đã tạm nộp thuế thu nhập doanh nghiệp quý I năm 2026 mà doanh nghiệp dự kiến tổng doanh thu trong kỳ tính thuế từ 01 tỷ đồng trở xuống thì không phải tạm nộp thuế thu nhập các quý tiếp theo, được bù trừ, hoàn trả, hoàn trả kiêm bù trừ thu ngân sách theo quy định của pháp luật về quản lý thuế đối với số thuế nộp thừa.

Trường hợp kỳ tính thuế năm 2025 có thời điểm kết thúc sau ngày 01 tháng 01 năm 2026 mà doanh nghiệp đáp ứng điều kiện quy định trên thì được miễn thuế thu nhập doanh nghiệp cho thời gian tính từ ngày 01 tháng 01 năm 2026 đến hết kỳ tính thuế năm 2025. Số thuế thu nhập doanh nghiệp được miễn thuế của kỳ tính thuế năm 2025 quy định tại khoản này bằng tổng số thuế thu nhập doanh nghiệp phải nộp của năm 2025 chia cho 12 tháng (hoặc số tháng thực hoạt động của kỳ tính thuế năm 2025 đối với trường hợp doanh nghiệp thành lập mới trong năm 2025) và nhân với số tháng của kỳ tính thuế năm 2025 thuộc năm dương lịch 2026. Từ kỳ tính thuế năm 2026 thực hiện theo quy định tại Điều 2 Nghị định này.

Theo Bộ Tài chính, để đồng bộ với ngưỡng doanh thu không phải nộp thuế của hộ, cá nhân kinh doanh thì ngưỡng thu nhập được miễn thuế của doanh nghiệp nhỏ là 01 tỷ đồng/năm, qua đó đảm bảo công bằng trong chính sách, giúp cho người nộp thuế lựa chọn mô hình kinh doanh phù hợp, góp phần khuyến khích các hộ kinh doanh chuyển đổi lên mô hình doanh nghiệp với chế độ quản trị chuyên nghiệp và có nhiều điều kiện để nâng cao hơn nữa quy mô, hiệu quả kinh doanh. Quy định này cũng nhằm thể chế hóa Nghị quyết số 68-NQ/TW, trong đó đặt ra mục tiêu đến năm 2030 phấn đấu có 2 triệu doanh nghiệp hoạt động trong nền kinh tế, 20 doanh nghiệp hoạt động/nghìn dân.

Theo tính toán của Bộ Tài chính, với quy định miễn thuế thu nhập doanh nghiệp đối với doanh nghiệp có tổng doanh thu không quá 01 tỷ đồng/năm thì số thuế thu nhập doanh nghiệp được miễn là khoảng 2.164 tỷ đồng và số lượng doanh nghiệp được miễn khoảng 235.800 doanh nghiệp.

(Nguồn tham khảo: Báo điện tử chính phủ, cập nhật 06/05/2026. Bài tóm tắt dành cho mục đích thông tin, không thay thế tư vấn pháp lý.)

Dùng thử Hóa Đơn Vi Na – phần mềm hóa đơn điện tử khởi tạo từ máy tính tiền, giúp hộ kinh doanh kê khai thuế và quản lý hóa đơn dễ dàng, chính xác hơn.

DÀNH RIÊNG CHO HKD TẶNG 5000 HÓA ĐƠN + 01 NĂM CHỮ KÝ SỐ

👉 Đăng ký tư vấn & trải nghiệm ngay hôm nay : https://smartsign.com.vn/san-pham/phan-mem-ban-hang/

Đội ngũ chuyên gia của Vi Na sẵn sàng hỗ trợ cài đặt và hướng dẫn sử dụng chi tiết.

Công ty Cổ phần Chữ ký số Vi Na
Hotline: 19006676 (1000 đ/phút).
Zalo bán hàng/hỗ trợ : 0355.696.676

CHƯƠNG TRÌNH ƯU ĐÃI HỘ KINH DOANH ĐẾN 30/06/2026

Hưởng ứng, chung tay góp sức cùng ngành Thuế, Vi Na chủ động công khai thông tin về giải pháp, sản phẩm, dịch vụ triển khai hóa đơn điện tử khởi tạo từ máy tính tiền và mở rộng các chương trình ưu đãi, hỗ trợ miễn phí cho các hộ, cá nhân kinh doanh.


Cách xác định doanh thu tính thuế hộ kinh doanh từ năm 2026

Nội dung dưới đây tóm tắt cách xác định doanh thu tính thuế đối với Hộ kinh doanh, cá nhân kinh doanh, dựa trên quy định tại Điều 10 Thông tư 40/2021/TT-BTC, áp  dụng trong bối cảnh bỏ thuế khoán từ 2026 (theo Luật Thuế sửa đổi).

1. Căn cứ tính thuế

Căn cứ tính thuế chính là:

  1. Doanh thu tính thuế.
  2. Tỉ lệ thuế tính trên doanh thu.

2. Xác định doanh thu tính thuế

Doanh thu tính thuế (bao gồm cả thuế GTGT và thuế TNCN) là toàn bộ doanh thu phát sinh trong kỳ tính thuế từ hoạt động sản xuất, kinh doanh hàng hóa, dịch vụ, cụ thể như sau:

Nội dung

Chi tiết

Doanh thu cơ bản

Toàn bộ doanh thu bao gồm thuế (nếu thuộc diện chịu thuế) phát sinh từ hoạt động sản xuất, kinh doanh hàng hóa, dịch vụ.

Thời điểm ghi nhận

Bao gồm cả các khoản đã thu được tiền hay chưa thu được tiền.

Các khoản thu khác

Gồm tiền bán hàng, gia công, hoa hồng, cung ứng dịch vụ, và các khoản thưởng, hỗ trợ, khuyến mại, chiết khấu thương mại/thanh toán, trợ giá, phụ thu, phụ trội, phí thu thêm.

Khoản đặc biệt

Các khoản bồi thường vi phạm hợp đồng, bồi thường khác chỉ tính vào doanh thu tính thuế TNCN.

3. Tỉ lệ thuế tính trên doanh thu

  • Tỉ lệ áp dụng: Gồm tỉ lệ thuế GTGT và tỉ lệ thuế TNCN, được áp dụng chi tiết theo từng lĩnh vực, ngành nghề theo hướng dẫn tại Phụ lục I Thông tư 40/2021/TT-BTC.
  • Hoạt động đa ngành nghề: Hộ kinh doanh phải khai và tính thuế theo tỉ lệ áp dụng đối với từng lĩnh vực, ngành nghề mà mình hoạt động.
  • Trường hợp đặc biệt: Nếu Hộ kinh doanh không xác định được doanh thu tính thuế của từng lĩnh vực, ngành nghề, Cơ quan thuế sẽ thực hiện ấn định doanh thu tính thuế theo quy định của pháp luật về quản lý thuế.

Nguồn thông tin: Báo Laodong.vn


Cấp chứng thư chữ ký số gốc theo tên Bộ Khoa học và Công nghệ

Trung tâm Chứng thực điện tử quốc gia (NEAC) tạo khóa và cấp chứng thư chữ ký số gốc theo tên Bộ Khoa học và Công nghệ sau sáp nhập.

Tổ chức cung cấp dịch vụ chứng thực điện tử quốc gia (Root CA), "gốc tin cậy" của hệ thống chữ ký số Việt Nam, vừa được tạo khóa và cấp chứng thư chữ ký số gốc theo tên Bộ Khoa học và Công nghệ mới. Đây là bước cập nhật hạ tầng quan trọng sau quá trình Bộ Thông tin và Truyền thông cùng Bộ Khoa học và Công nghệ sáp nhập.

Root CA có nhiệm vụ xác nhận danh tính các nhà cung cấp chữ ký số và quản lý chứng thư gốc - nền tảng để các chứng thư cấp dưới được tin cậy, bảo đảm an toàn cho giao dịch điện tử của cơ quan nhà nước, doanh nghiệp và người dân.

Mỗi quốc gia thường chỉ có một Root CA. Tại Việt Nam, đơn vị này do NEAC quản lý, trong khi các nhà cung cấp như VNPT, Viettel hay FPT là CA cấp dưới và chỉ được hoạt động khi nhận chứng thư từ Root CA, giúp hệ thống chữ ký số duy trì tính thống nhất và tin cậy. Trước đó, chứng thư gốc mang tên Bộ Thông tin và Truyền thông.

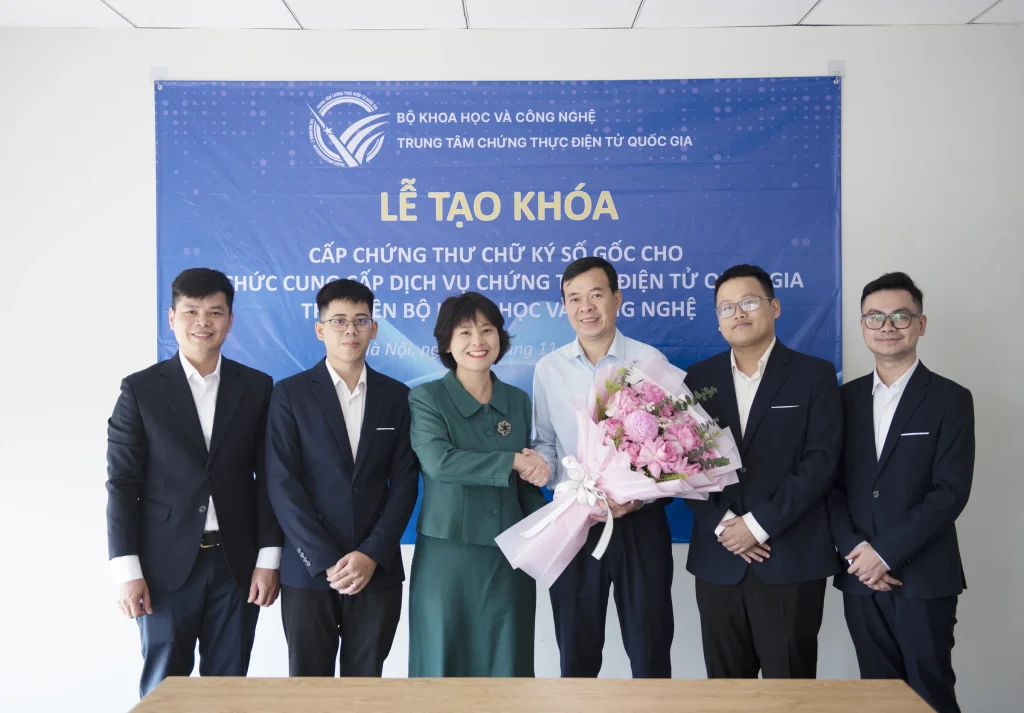
Giám đốc NEAC Tô Thị Thu Hương (áo xanh) tại buổi tạo khóa cấp chứng thư chữ ký số gốc theo tên Bộ Khoa học và Công nghệ. Ảnh: Thảo Anh

Buổi tạo khóa diễn ra ngày 25/11 tại trung tâm dữ liệu của NEAC ở Hà Nội, trong phòng vận hành được phong tỏa theo quy trình an toàn cao. Toàn bộ quy trình được thực hiện nghiêm ngặt theo kịch bản được phê duyệt. Các thao tác đều được kiểm tra, xác nhận, lập biên bản và ghi hình đầy đủ, đáp ứng yêu cầu minh bạch, kiểm toán và giám sát kỹ thuật.

Đồng thời, để đáp ứng quy định mới về dịch vụ tin cậy, Root CA quốc gia tự cấp bốn chứng thư nền tảng cho các dịch vụ gồm: ký số bằng USB Token; ký số từ xa; ký số trên thiết bị di động; và dấu thời gian. Đây là những loại chứng thư làm "xương sống" cho các dịch vụ chữ ký số trên thị trường.

Đại diện Trung tâm Chứng thực điện tử quốc gia cho hay, với vai trò "gốc tin cậy quốc gia", NEAC xác định việc khởi tạo chứng thư chữ ký số gốc mới cho hệ thống Root CA không đơn thuần cập nhật kỹ thuật theo tên gọi mới của Bộ, mà còn là "sứ mệnh củng cố nền tảng niềm tin cho hạ tầng số Việt Nam".

"Đây là bước đi then chốt để hoàn thiện hạ tầng tin cậy và bảo đảm tính tuân thủ pháp luật trong bối cảnh mới", người này cho biết.

Theo NEAC, sự kiện đánh dấu bước hoàn thiện, cập nhật hạ tầng tin cậy quốc gia về chữ ký số, bảo đảm phù hợp với tên gọi hiện hành của Bộ Khoa học và Công nghệ và khuôn khổ pháp lý mới về giao dịch điện tử, chữ ký điện tử và dịch vụ tin cậy.

Người dùng và doanh nghiệp không bị ảnh hưởng bởi đợt chuyển đổi này. Chứng thư gốc cũ vẫn còn hiệu lực. Các chứng thư đã cấp cho cơ quan, tổ chức và cá nhân sẽ hoạt động bình thường cho đến khi hết hạn. Nhờ vậy, các giao dịch điện tử hiện nay không bị gián đoạn hay phải thiết lập lại. Trên cơ sở chứng thư chữ ký số gốc mới, NEAC sẽ từng bước cấp phát cho các tổ chức cung cấp dịch vụ tin cậy để phục vụ người dùng.

Nguồn tài liệu từ: "Cấp chứng thư chữ ký số gốc theo tên Bộ Khoa học và Công nghệ" - Tác giả: Trọng Đạt- Báo VnExpress: https://vnexpress.net/

Nghị Định 70/2025/NĐ-CP: Những Thay Đổi Quan Trọng Về Hóa Đơn Điện Tử Doanh Nghiệp Cần Biết

Nghị Định 70/2025/NĐ-CP: Những Thay Đổi Quan Trọng Về Hóa Đơn Điện Tử Doanh Nghiệp Cần Biết

Từ ngày 01/06/2025, Nghị định 70/2025/NĐ-CP chính thức có hiệu lực, đánh dấu bước thay đổi quan trọng trong quy định về hóa đơn điện tử và quản lý thuế tại Việt Nam.

Không chỉ tác động đến doanh nghiệp lớn, nghị định mới còn ảnh hưởng trực tiếp đến hộ kinh doanh, cá nhân kinh doanh, đơn vị bán lẻ, nhà hàng, khách sạn và các mô hình thương mại điện tử.

Dưới góc nhìn của Công ty Cổ phần Chữ ký số Vi Na – đơn vị đồng hành cùng doanh nghiệp trong lĩnh vực chữ ký số và hóa đơn điện tử – việc chủ động cập nhật và thích ứng sớm với Nghị định 70 không chỉ giúp doanh nghiệp tuân thủ pháp luật mà còn tối ưu vận hành và hạn chế rủi ro về thuế trong tương lai.

Nghị định 70/2025/NĐ-CP được ban hành nhằm sửa đổi, bổ sung một số nội dung của Nghị định 123/2020/NĐ-CP về hóa đơn, chứng từ.

Những thay đổi trong nghị định mới tập trung vào các mục tiêu:

  • Chuẩn hóa dữ liệu hóa đơn điện tử
  • Tăng cường minh bạch trong hoạt động kinh doanh
  • Kiểm soát hiệu quả tình trạng mua bán hóa đơn
  • Đẩy mạnh chuyển đổi số trong lĩnh vực tài chính – kế toán – thuế
  • Đồng bộ dữ liệu giữa doanh nghiệp và cơ quan thuế

Đây được xem là bước tiếp theo trong lộ trình hiện đại hóa hệ thống quản lý thuế quốc gia.

6 Điểm Thay Đổi Quan Trọng Về Hóa Đơn Điện Tử Theo Nghị Định 70/2025/NĐ-CP

1. Mở Rộng Đối Tượng Bắt Buộc Sử Dụng Hóa Đơn Điện Tử Từ Máy Tính Tiền

Một trong những thay đổi có tác động lớn nhất là việc mở rộng nhóm đối tượng bắt buộc sử dụng hóa đơn điện tử khởi tạo từ máy tính tiền kết nối trực tiếp với cơ quan thuế.

Theo quy định mới, các đối tượng sau sẽ thuộc diện bắt buộc áp dụng:

  • Hộ kinh doanh, cá nhân kinh doanh có doanh thu từ 1 tỷ đồng/năm trở lên.
  • Doanh nghiệp bán lẻ hàng hóa trực tiếp đến người tiêu dùng.
  • Nhà hàng, quán ăn, khách sạn.
  • Trung tâm thương mại, siêu thị.
  • Dịch vụ vận tải hành khách.
  • Dịch vụ vui chơi, giải trí, chiếu phim.

Điều này đồng nghĩa với việc doanh nghiệp cần nhanh chóng nâng cấp hệ thống bán hàng, phần mềm hóa đơn điện tử và quy trình kết nối dữ liệu với cơ quan thuế để đảm bảo tuân thủ đúng quy định.

2. Bổ Sung Quy Định Về Hóa Đơn Thương Mại Điện Tử

Nghị định 70/2025/NĐ-CP bổ sung thêm loại hình hóa đơn thương mại điện tử dành cho:

  • Doanh nghiệp xuất khẩu hàng hóa
  • Tổ chức cung cấp dịch vụ ra nước ngoài
  • Cá nhân kinh doanh trên nền tảng số hoặc thương mại điện tử xuyên biên giới

Đây là tín hiệu cho thấy cơ quan quản lý đang từng bước hoàn thiện hành lang pháp lý cho nền kinh tế số và hoạt động thương mại điện tử tại Việt Nam.

3. Chính Thức Bỏ Quy Định Hủy Hóa Đơn Điện Tử Sai Sót

Trước đây, doanh nghiệp có thể thực hiện hủy hóa đơn điện tử đã lập sai trong một số trường hợp. Tuy nhiên, từ ngày 01/06/2025, quy định này chính thức được bãi bỏ.

Thay vào đó, doanh nghiệp sẽ thực hiện:

  • Lập hóa đơn điều chỉnh hoặc lập hóa đơn thay thế.

Lưu ý: Quy định mới giúp dữ liệu hóa đơn được quản lý minh bạch và xuyên suốt hơn, đồng thời hạn chế tình trạng chỉnh sửa hoặc xóa bỏ dữ liệu không kiểm soát. Đây cũng là lý do doanh nghiệp cần xây dựng quy trình kiểm tra hóa đơn chặt chẽ ngay từ đầu để hạn chế sai sót phát sinh.

4. Siết Chặt Quy Định Về Thời Điểm Lập Và Ký Số Hóa Đơn

Nghị định mới quy định rõ hơn về thời điểm lập hóa đơn và thời điểm ký số.

Cụ thể như sau:

  • Thời điểm ký số có thể khác thời điểm lập hóa đơn
  • Tuy nhiên, việc ký số và truyền dữ liệu đến cơ quan thuế phải hoàn thành chậm nhất vào ngày làm việc kế tiếp

Ngoài ra:

  • Người bán kê khai thuế theo thời điểm lập hóa đơn
  • Người mua kê khai thuế tại thời điểm nhận được hóa đơn hợp lệ

Những thay đổi này đòi hỏi doanh nghiệp phải đảm bảo hệ thống chữ ký số hoạt động ổn định, liên tục và đồng bộ với phần mềm hóa đơn điện tử.

5. Tăng Cường Kiểm Soát Thông Tin Đăng Ký Sử Dụng Hóa Đơn Điện Tử

Theo Nghị định 70/2025/NĐ-CP, cơ quan thuế sẽ thực hiện đối chiếu dữ liệu đăng ký doanh nghiệp với:

  • Cơ sở dữ liệu quốc gia về dân cư
  • Hệ thống định danh điện tử
  • Dữ liệu đăng ký thuế

Các doanh nghiệp có dấu hiệu rủi ro cao về thuế hoặc từng vi phạm liên quan đến hóa đơn điện tử có thể bị yêu cầu xác minh hoặc giải trình.

Đây là bước siết chặt cần thiết nhằm hạn chế tình trạng sử dụng hóa đơn bất hợp pháp và gian lận thuế.

6. Bổ Sung Nhiều Trường Hợp Ngừng Sử Dụng Hóa Đơn Điện Tử

Doanh nghiệp có thể bị ngừng sử dụng hóa đơn điện tử nếu thuộc các trường hợp:

  • Có hành vi trốn thuế
  • Mua bán hóa đơn trái phép
  • Sử dụng hóa đơn không hợp pháp
  • Bán khống hàng hóa, dịch vụ
  • Không đủ điều kiện sử dụng hóa đơn điện tử từ máy tính tiền

Điều này cho thấy công tác quản lý hóa đơn điện tử đang được kiểm soát chặt chẽ hơn bao giờ hết.

Vi Na Đồng Hành Cùng Doanh Nghiệp Chuyển Đổi Số Và Tuân Thủ Quy Định Mới

Công ty Cổ phần Chữ ký số Vi Na hiện cung cấp hệ sinh thái giải pháp hỗ trợ doanh nghiệp:

  • Chữ ký số
  • Hóa đơn điện tử
  • Hóa đơn điện tử từ máy tính tiền
  • Kết nối dữ liệu với cơ quan thuế
  • Lưu trữ và bảo mật dữ liệu điện tử

Với kinh nghiệm triển khai cho nhiều doanh nghiệp trên toàn quốc, Vi Na cam kết đồng hành cùng khách hàng trong quá trình:

  • Triển khai nhanh chóng
  • Tuân thủ đúng quy định pháp luật
  • Tối ưu vận hành kế toán – thuế
  • Giảm thiểu rủi ro pháp lý về hóa đơn điện tử

Phần mềm bán hàng EPOS Vi Na cam kết:

  • ✅ Đáp ứng đầy đủ quy định theo Nghị định 70/2025/NĐ-CP về hóa đơn điện tử khởi tạo từ máy tính tiền có kết nối trực tiếp với cơ quan thuế.
  • ✅ Giao diện thân thiện, dễ sử dụng, phù hợp với cả hộ kinh doanh không chuyên về công nghệ.
  • ✅ Kết nối linh hoạt với đa dạng dòng máy tính tiền và hệ thống POS phổ biến trên thị trường.
  • ✅ Tự động đồng bộ đơn hàng thành hóa đơn điện tử, giúp tiết kiệm thời gian và hạn chế sai sót khi nhập liệu.
  • ✅ Quản lý bán hàng, doanh thu, hàng hóa và lịch sử giao dịch tập trung trên một hệ thống duy nhất.
  • ✅ Hỗ trợ tổng hợp báo cáo doanh thu, lợi nhuận và tình hình kinh doanh theo ngày, tuần, tháng dễ dàng.
  • ✅ Tích hợp dễ dàng với chữ ký số, hóa đơn điện tử và phần mềm kế toán trong hệ sinh thái Vi Na.
  • ✅ Dữ liệu được lưu trữ an toàn, bảo mật cao và dễ dàng tra cứu khi cần đối soát.
  • ✅ Giúp hộ kinh doanh tối ưu vận hành, tiết kiệm chi phí và nâng cao tính chuyên nghiệp trong hoạt động bán hàng.
  • ✅ Triển khai nhanh chóng, hỗ trợ tận tâm trong suốt quá trình sử dụng.

🎯 Dễ dàng triển khai – Vận hành hiệu quả – Đúng chuẩn quy định!

Kết Luận

Nghị định 70/2025/NĐ-CP không chỉ là sự thay đổi về mặt quy định mà còn là bước chuyển mạnh mẽ trong quá trình số hóa quản lý thuế tại Việt Nam.

Doanh nghiệp cần chủ động cập nhật, nâng cấp hệ thống và chuẩn hóa quy trình hóa đơn điện tử ngay từ bây giờ để đảm bảo hoạt động ổn định và tuân thủ đúng pháp luật.

EPOS VI NA - PHẦN MỀM QUẢN LÝ BÁN HÀNG

👉 Trải nghiệm ngay hôm nay để nâng tầm quản lý bán hàng!

DÀNH RIÊNG CHO HKD: TẶNG 5000 HÓA ĐƠN + 01 NĂM CHỮ KÝ SỐ

ĐĂNG KÝ NGAY – NHẬN BÁO GIÁ ƯU ĐÃI

Liên hệ để được tư vấn về phần mềm hóa đơn điện tử
Zalo tư vấn mua hàng: 0355.696.676
Website: https://smartsign.com.vn
Email: info@smartsign.com.vn
Facebook: https://www.facebook.com/chukysovinaca

Nghị định số 211/2025/NĐ-CP về hoạt động mật mã dân sự – Danh mục sản phẩm MMDS mới nhất.

Chính phủ vừa ban hành Nghị định số 211/2025/NĐ-CP quy định về hoạt động mật mã dân sự và sửa đổi, bổ sung một số điều của Nghị định số 15/2020/NĐ-CP quy định xử phạt vi phạm hành chính trong lĩnh vực bưu chính, viễn thông, tần số vô tuyến điện, công nghệ thông tin và giao dịch điện tử. Bổ sung một số điều tại Nghị định số 14/2022/NĐ-CP...

Cách xử lý hóa đơn điện tử sai sót theo Thông tư 91/2026/TT-BTC từ 01/7/2026

Cách Xử Lý Hóa Đơn Điện Tử Sai Sót Theo Thông Tư 91/2026/TT-BTC Từ 01/7/2026
 

Trong quá trình lập và phát hành hóa đơn điện tử, việc xảy ra sai sót là điều khó tránh khỏi. Vậy từ ngày 01/07/2026, doanh nghiệp cần xử lý hóa đơn điện tử sai sót như thế nào theo Thông tư 91/2026/TT-BTC? Cùng với hóa đơn điện tử VI NA tìm hiểu 03 cách xử lý hóa đơn điện tử sai sót mới nhất sau đây:

1. Cơ sở pháp lý

  • Thông tư 91/2026/TT-BTC
  • Luật Quản lý thuế số 108/2025/QH15: Quy định khung pháp lý về quản lý thuế và hóa đơn, chứng từ điện tử.
  • Nghị định 254/2026/NĐ-CP: Hướng dẫn chi tiết thi hành Luật Quản lý thuế 2025 đối với hóa đơn, chứng từ điện tử và là căn cứ trực tiếp của Thông tư.
  • Nghị định 29/2025/NĐ-CP (được sửa đổi, bổ sung bởi Nghị định 166/2025/NĐ-CP): Quy định chức năng, nhiệm vụ và thẩm quyền của Bộ Tài chính trong việc ban hành Thông tư.

2. 3 Cách Xử Lý Hóa Đơn Điện Tử Sai Sót Theo Thông Tư 91/2026/TT-BTC

Dưới đây là 3 cách để có thể xử lý hóa đơn điện tử dựa theo Thông tư mới nhất:

2.1. Cách 1: Chỉ thông báo sai sót, không phải lập lại hóa đơn

  • Những sai sót được áp dụng: Sai về các nội dung như tên, địa chỉ, số tiền bằng chữ hoặc các nội dung khác.
  • Điều kiện: Không áp dụng cho các lỗi sai về Mã số thuế, số tiền ghi trên hóa đơn, thuế suất, tiền thuế hoặc hàng hóa ghi trên hóa đơn.

Cách xử lý:

  • Người bán chỉ cần thông báo cho người mua về việc hóa đơn đã lập sai
  • Không phải lập lại hóa đơn
  • Thực hiện thông báo với cơ quan thuế theo Mẫu số 04/SS-HĐĐT

2.2. Cách 2: Lập hóa đơn điều chỉnh

  • Trường hợp phải lập hóa đơn điều chỉnh: Sai nội dung về mã số thuế; tên hàng hóa (không đúng quy cách, chất lượng); số tiền ghi trên hóa đơn; thuế suất; tiền thuế.
  • Nội dung bắt buộc trên hóa đơn điều chỉnh: Hóa đơn điều chỉnh phải có dòng chữ: "Điều chỉnh cho hóa đơn Mẫu số… ký hiệu… số… ngày… tháng… năm"

Lưu ý: Nếu trong tháng có nhiều hóa đơn lập sai cùng thông tin người mua/hàng hóa/đơn giá/thuế suất, được lập 01 hóa đơn điều chỉnh hoặc thay thế chung cho nhiều hóa đơn, kèm Bảng kê Mẫu số 01/BK-ĐCTT.
2.3. Cách 3: Lập hóa đơn thay thế

  • Trường hợp sử dụng hóa đơn thay thế: Ngoài các trường hợp có thể điều chỉnh như trên, một số trường hợp bắt buộc phải lập hóa đơn thay thế: Hóa đơn điện tử khởi tạo từ máy tính tiền đã lập sai; Hóa đơn bán hàng hóa là tài sản thuộc diện phải đăng ký quyền sở hữu, sử dụng tài sản đã lập sai.
  • Cách lập hóa đơn thay thế: Hóa đơn thay thế phải có dòng chữ: "Thay thế cho hóa đơn Mẫu số… ký hiệu… số… ngày… tháng… năm"

3. Một Số Trường Hợp Xử Lý Hóa Đơn Điện Tử Sai Sót Đặc Biệt

Dưới đây là một số trường hợp xử lý hóa đơn điện tử sai sót đặc biệt mà bạn có thể tham khảo:

Đã gửi Bảng tổng hợp dữ liệu hóa đơn điện tử

Trường hợp này được quy định tại Điều 10, khoản 1.đ và 1.e Thông tư 91/2026/TT-BTC như sau:

  • Hóa đơn gốc bị sai nhưng đã gửi Bảng tổng hợp: Người bán gửi thông tin điều chỉnh/thay thế trực tiếp trên Bảng tổng hợp dữ liệu HĐĐT của các kỳ tiếp theo (không cần gửi Mẫu 04/SS-HĐĐT).
  • Dữ liệu trên Bảng tổng hợp đã gửi bị thiếu hoặc sai: Người bán gửi Bảng tổng hợp dữ liệu HĐĐT bổ sung. Cần điền đầy đủ ký hiệu mẫu số, ký hiệu hóa đơn tại cột 18 "thông tin hóa đơn liên quan" trên Mẫu số 01/TH-HĐĐT (trừ trường hợp đặc biệt theo điểm 9 Phụ lục Nghị định 254/2026/NĐ-CP).
  • Bảng thông tin chi tiết giao dịch (Mẫu 01/TTGD) bị thiếu/sai: Người bán gửi Bảng thông tin chi tiết giao dịch bổ sung.

Điều chỉnh theo kết luận của cơ quan nhà nước

Áp dụng khi hóa đơn gốc lập đúng, nhưng khi thanh toán thực tế hoặc quyết toán có sự thay đổi về giá trị/khối lượng dựa trên kết luận của cơ quan chức năng. Người bán lập HĐĐT mới cho phần chênh lệch:

  • Phát sinh giảm thì ghi số âm
  • Phát sinh tăng thì ghi số dương phù hợp thực tế

Trường hợp
Nội dung

a.1
Điều chỉnh giá trị quyết toán dự án đầu tư khi có thay đổi về đơn giá, khối lượng; điều chỉnh giá bán theo quy định pháp luật chuyên ngành.

a.2
Điều chỉnh giá trị, khối lượng trên cơ sở kết luận của cơ quan nhà nước có thẩm quyền theo pháp luật liên quan.

a.3
Điều chỉnh giá bán buôn điện giữa Tập đoàn Điện lực Việt Nam với các Tổng công ty Điện lực và giữa các Tổng công ty Điện lực với các Công ty Điện lực.

Một số trường hợp đặc thù khác theo Thông tư 91/2026/TT-BTC

Trường hợp
Hướng dẫn xử lý

Chiết khấu thương mại theo doanh số
Tính điều chỉnh trên hóa đơn của lần mua cuối cùng/kỳ tiếp sau (số tiền chiết khấu không vượt quá giá trị hàng hóa trên hóa đơn đó). Hoặc lập hóa đơn điều chỉnh kèm bảng kê lưu tại đơn vị.

Trả lại hàng hóa, dịch vụ
Người bán lập hóa đơn điều chỉnh cho phần hàng hóa trả lại (toàn bộ hoặc một phần). Trừ trường hợp hai bên thỏa thuận người mua lập hóa đơn trả lại hàng. Đối với tài sản phải đăng ký quyền sở hữu/sử dụng và đã sang tên, nếu người mua sử dụng HĐĐT thì người mua phải lập hóa đơn trả hàng.

Hoàn/giảm phí, hoa hồng bảo hiểm
Người bán lập hóa đơn điều chỉnh giao cho khách hàng (không phân biệt đã chi tiền hay chưa), ghi rõ số tiền phí hoàn/giảm và lý do.

Hủy/chấm dứt giao dịch bất động sản
Trường hợp đã lập hóa đơn khi thu tiền trước đối với kinh doanh BĐS, xây dựng hạ tầng… sau đó hủy/chấm dứt giao dịch thì người bán thực hiện điều chỉnh hóa đơn.

Tổ chức tín dụng hoàn phí dịch vụ
Lập hóa đơn điều chỉnh nhưng không cần ghi dòng chữ "Điều chỉnh cho hóa đơn số… Mẫu số… ngày…".

Thẻ trả trước dịch vụ viễn thông
Căn cứ dữ liệu trên bảng kê (số thuê bao, giá trị trước thuế, thuế GTGT tương ứng) để lập hóa đơn điều chỉnh.

Bán khí thiên nhiên bằng ngoại tệ
Hóa đơn gốc lập đúng, nhưng khi thanh toán thực tế có thay đổi giá trị do quy đổi tỷ giá VND, người bán lập hóa đơn điều chỉnh cho phần chênh lệch tỷ giá này.

4. Các Mẫu Biểu Sử Dụng Khi Xử Lý Hóa Đơn Điện Tử Sai Sót

Theo Thông tư 91/2026/TT-BTC, các mẫu biểu liên quan đến xử lý hóa đơn điện tử đã lập sai sót bao gồm:

Mẫu do người nộp thuế (người bán/người mua) lập

Mẫu số
Tên mẫu biểu
Mục đích sử dụng
Căn cứ

04/SS-HĐĐT
Thông báo hóa đơn điện tử đã lập sai
Người bán thông báo với cơ quan thuế khi hóa đơn sai không cần lập lại (sai tên, địa chỉ…) hoặc khi hóa đơn đã lập sai theo hình thức điều chỉnh/thay thế mà chưa gửi Bảng tổng hợp
Điều 10 khoản 1.a, 1.đ

01/BK-ĐCTT
Bảng kê các hóa đơn điện tử đã lập sai
Kèm theo hóa đơn điều chỉnh/thay thế khi 01 hóa đơn điều chỉnh/thay thế áp dụng cho nhiều hóa đơn đã lập cho cùng 1 người mua trong cùng 1 tháng, cùng sai thông tin
Điều 10 khoản 1.b (đoạn 3)

01/TH-HĐĐT
Bảng tổng hợp dữ liệu hóa đơn điện tử gửi cơ quan thuế
Gửi thông tin điều chỉnh, thay thế trực tiếp trên Bảng tổng hợp của kỳ tiếp theo (cột 18 "thông tin hóa đơn liên quan") khi đã gửi Bảng tổng hợp trước đó
Điều 10 khoản 1.đ, 1.e

01/TTGD
Bảng thông tin chi tiết giao dịch
Gửi bổ sung khi dữ liệu tại Bảng thông tin chi tiết giao dịch đã gửi cơ quan thuế bị thiếu hoặc sai
Điều 10 khoản 2

06/ĐN-PSĐT
Đề nghị cấp hóa đơn điện tử có mã của cơ quan thuế
Trường hợp hóa đơn theo từng lần phát sinh cần lập hóa đơn điều chỉnh/thay thế → gửi đơn đề nghị đến cơ quan thuế
Điều 10 khoản 7

Mẫu do cơ quan thuế ban hành/gửi

Mẫu số
Tên mẫu biểu
Mục đích sử dụng
Căn cứ

01/TB-RSĐT
Thông báo về hóa đơn điện tử cần rà soát
Cơ quan thuế thông báo khi phát hiện hóa đơn có mã/không mã đã lập sai, yêu cầu người bán kiểm tra nội dung sai
Điều 10 khoản 3

01/TB-SSĐT
Thông báo về việc tiếp nhận và kết quả xử lý về việc hóa đơn điện tử/chứng từ điện tử đã lập sai
Cơ quan thuế phản hồi (tiếp nhận hoặc không tiếp nhận) việc thông báo/giải trình của người nộp thuế về hóa đơn lập sai
Điều 10 khoản 4

Mẫu áp dụng cho chứng từ điện tử

Mẫu số
Tên mẫu biểu
Mục đích sử dụng

04/SS-CTĐT
Thông báo chứng từ điện tử đã lập sai
Áp dụng cho chứng từ (chứng từ khấu trừ TNCN, biên lai) đã lập sai.

5. Doanh Nghiệp Cần Lưu Ý Gì Khi Xử Lý Hóa Đơn Điện Tử Sai Sót?

Để quá trình kiểm tra, quyết toán thuế diễn ra thuận lợi, kế toán doanh nghiệp cần nằm lòng các lưu ý sau:

Phân loại đúng bản chất sai sót: Xác định chính xác lỗi sai thuộc nhóm chỉ cần thông báo (Mẫu 04) hay nhóm bắt buộc điều chỉnh/thay thế để tránh làm sai quy trình.
Tuân thủ nội dung hiển thị bắt buộc: Hóa đơn điều chỉnh hoặc thay thế phải hiển thị tường minh thông tin liên kết với hóa đơn gốc (Mẫu số, ký hiệu, số hóa đơn, ngày lập).
Lưu trữ hồ sơ khoa học: Luôn lưu trữ đồng bộ: Văn bản thỏa thuận sai sót giữa 2 bên (nếu có), hóa đơn gốc, hóa đơn điều chỉnh/thay thế, bảng kê liên quan và các thông báo phản hồi từ CQT. Dữ liệu điện tử bắt buộc phải khớp đúng với sổ sách kế toán và tờ khai thuế.
Tăng cường phối hợp nội bộ: Xây dựng quy trình kiểm soát chặt chẽ thông tin khách hàng trước khi xuất hóa đơn giữa các bộ phận Bán hàng – Kế toán – IT nhằm giảm thiểu tối đa sai sót.

Chữ Ký Số VI NA luôn chủ động cập nhật phần mềm theo các quy định mới của cơ quan thuế, giúp doanh nghiệp:

  • ✅ Đáp ứng các quy định của Nghị định 254/2026/NĐ-CP và các văn bản hướng dẫn liên quan.
  • ✅ Phát hành hóa đơn điện tử nhanh chóng, đúng chuẩn, kết nối trực tiếp với hệ thống của cơ quan thuế.
  • ✅ Hỗ trợ nhiều loại hóa đơn điện tử, phù hợp với đa dạng ngành nghề và mô hình kinh doanh.
  • ✅ Dễ dàng quản lý, tra cứu và lưu trữ hóa đơn trên một nền tảng tập trung.
  • ✅ Được đội ngũ chuyên viên hỗ trợ cập nhật quy định mới và giải đáp trong quá trình sử dụng.

Nếu doanh nghiệp đang tìm kiếm một giải pháp hóa đơn điện tử an toàn, ổn định và luôn cập nhật theo quy định mới, Chữ Ký Số VI NA sẽ là người đồng hành giúp quá trình chuyển đổi diễn ra thuận lợi, tiết kiệm thời gian và đảm bảo tuân thủ pháp luật.

Dùng thử Hóa đơn điện tử VI NAphần mềm hóa đơn điện tử khởi tạo từ máy tính tiền, giúp hộ kinh doanh kê khai thuế và quản lý hóa đơn dễ dàng, chính xác hơn.

DÀNH RIÊNG CHO HKD: TẶNG 5000 HÓA ĐƠN + 01 NĂM CHỮ KÝ SỐ

👉 Trải nghiệm ngay hôm nay để nâng tầm quản lý bán hàng!

ĐĂNG KÝ NGAY – NHẬN BÁO GIÁ ƯU ĐÃI

Liên hệ để được tư vấn về phần mềm hóa đơn điện tử
Zalo tư vấn mua hàng: 0355.696.676
Website: https://smartsign.com.vn
Email: info@smartsign.com.vn
Facebook: https://www.facebook.com/chukysovinaca