
Chính phủ vừa ban hành Nghị định số 211/2025/NĐ-CP quy định về hoạt động mật mã dân sự và sửa đổi, bổ sung một số điều của Nghị định số 15/2020/NĐ-CP quy định xử phạt vi phạm hành chính trong lĩnh vực bưu chính, viễn thông, tần số vô tuyến điện, công nghệ thông tin và giao dịch điện tử. Bổ sung một số điều tại Nghị định số 14/2022/NĐ-CP…
Nghị định số 211/2025/NĐ-CP về hoạt động mật mã dân sự – Danh mục sản phẩm MMDS mới nhất.
Nghị định số 211/2025/NĐ-CP về hoạt động mật mã dân sự – Danh mục sản phẩm MMDS mới nhất.
Hộ Kinh Doanh Vượt Doanh Thu 1 Tỷ Đồng Trong Quý 3/2026 Kê Khai Thuế Như Thế Nào?
Hộ kinh doanh dự kiến doanh thu năm dưới 1 tỷ đồng nhưng doanh thu thực tế lũy kế vượt ngưỡng trong quý 3/2026 thì có phải chuyển sang kê khai thuế theo quý không? Hạn nộp tờ khai thuế quý 3/2026 là ngày nào?
Căn cứ Nghị định 68/2026/NĐ-CP và các văn bản sửa đổi, bổ sung có liên quan, hộ kinh doanh cần xác định đúng trường hợp áp dụng để thực hiện nghĩa vụ kê khai thuế theo quy định.
1. Hộ Kinh Doanh Vượt Ngưỡng Doanh Thu 1 Tỷ Đồng Phải Kê Khai Thuế Thế Nào?
Theo khoản 2 Điều 9 Nghị định 68/2026/NĐ-CP, hộ kinh doanh, cá nhân kinh doanh mới bắt đầu hoạt động sản xuất, kinh doanh khi có doanh thu lũy kế trên 1 tỷ đồng phải thực hiện khai thuế theo quý theo Điều 10 Nghị định này, kể từ quý phát sinh doanh thu vượt ngưỡng.
Như vậy, nếu hộ kinh doanh mới bắt đầu hoạt động và doanh thu lũy kế vượt 1 tỷ đồng trong quý 3/2026, hộ kinh doanh phải thực hiện kê khai thuế theo quý kể từ quý phát sinh doanh thu vượt ngưỡng.
Đối với hộ kinh doanh đã hoạt động từ năm trước, việc xác định nghĩa vụ kê khai thuế cần căn cứ vào doanh thu thực tế và quy định áp dụng cho năm 2026.
2. Hộ Kinh Doanh Phải Kê Khai Những Loại Thuế Nào?
Theo Điều 10 Nghị định 68/2026/NĐ-CP, được sửa đổi, bổ sung bởi Nghị định 141/2026/NĐ-CP, việc kê khai thuế GTGT và thuế TNCN được thực hiện theo doanh thu và phương pháp tính thuế tương ứng.
Đối với thuế giá trị gia tăng (GTGT):
- Doanh thu năm từ 50 tỷ đồng trở xuống: kê khai thuế theo quý.
- Doanh thu năm trên 50 tỷ đồng: kê khai thuế theo tháng.
Đối với thuế thu nhập cá nhân (TNCN):
- Trường hợp tính thuế theo tỷ lệ thuế suất nhân với doanh thu tính thuế: kê khai, nộp thuế theo quý cùng thời hạn với thuế GTGT.
- Trường hợp tính thuế theo thu nhập tính thuế nhân với thuế suất: thực hiện khai tạm nộp theo tháng hoặc quý và quyết toán thuế theo năm theo quy định.
Hộ kinh doanh cần xác định đúng phương pháp tính thuế áp dụng cho mình để thực hiện kê khai đầy đủ, chính xác.
3. Hạn Nộp Tờ Khai Thuế Quý 3/2026 Là Ngày Nào?
Theo quy định về thời hạn nộp hồ sơ khai thuế tại Nghị định 68/2026/NĐ-CP, thời hạn nộp hồ sơ khai thuế theo quý chậm nhất là ngày cuối cùng của tháng đầu tiên của quý tiếp theo.
Đối với kỳ kê khai thuế quý 3/2026:
- Kỳ tính thuế: từ tháng 7 đến hết tháng 9/2026.
- Hạn nộp thông thường: ngày 31/10/2026.
- Ngày 31/10/2026 rơi vào thứ Bảy.
Theo quy định về thời hạn thực hiện thủ tục thuế khi ngày cuối cùng trùng ngày nghỉ, thời hạn được chuyển sang ngày làm việc liền kề tiếp theo.
Hạn nộp tờ khai thuế quý 3/2026 dự kiến: thứ Hai, ngày 02/11/2026, đối với hộ kinh doanh thuộc diện kê khai thuế theo quý.
Hộ kinh doanh nên chủ động chuẩn bị hồ sơ và thực hiện kê khai sớm để hạn chế sai sót, tránh nộp hồ sơ quá hạn.
4. Những Lưu Ý Khi Doanh Thu Hộ Kinh Doanh Vượt 1 Tỷ Đồng
Khi doanh thu thực tế tăng vượt ngưỡng, hộ kinh doanh cần lưu ý:
- Theo dõi doanh thu phát sinh và doanh thu lũy kế thường xuyên.
- Xác định đúng trường hợp áp dụng quy định kê khai thuế.
- Kiểm tra phương pháp tính thuế GTGT và thuế TNCN.
- Quản lý đầy đủ hóa đơn, chứng từ và dữ liệu doanh thu.
- Thực hiện kê khai, nộp thuế đúng thời hạn theo quy định hiện hành.
Việc quản lý doanh thu và hóa đơn điện tử chặt chẽ giúp hộ kinh doanh chủ động thực hiện nghĩa vụ thuế, hạn chế sai sót trong quá trình kê khai.
(Lưu ý: Nội dung trên chỉ mang tính chất tham khảo, không thay thế văn bản pháp luật.)
SmartSign – Giải pháp chữ ký số và hóa đơn điện tử cho hộ kinh doanh
Công ty Cổ phần Chữ Ký Số Vi Na – SmartSign cung cấp giải pháp chữ ký số và hóa đơn điện tử VI NA, hỗ trợ hộ kinh doanh và doanh nghiệp trong quá trình lập, phát hành và quản lý hóa đơn điện tử.
DÀNH RIÊNG CHO HKD: TẶNG 5000 HÓA ĐƠN + 01 NĂM CHỮ KÝ SỐ
👉 Trải nghiệm ngay hôm nay để nâng tầm quản lý bán hàng!
ĐĂNG KÝ NGAY – NHẬN BÁO GIÁ ƯU ĐÃI
Liên hệ SmartSign để được tư vấn giải pháp phù hợp
Hotline: 19006676
Zalo tư vấn mua hàng: 0355.696.676
Website: https://smartsign.com.vn
Email: info@smartsign.com.vn
Facebook: https://www.facebook.com/chukysovinaca
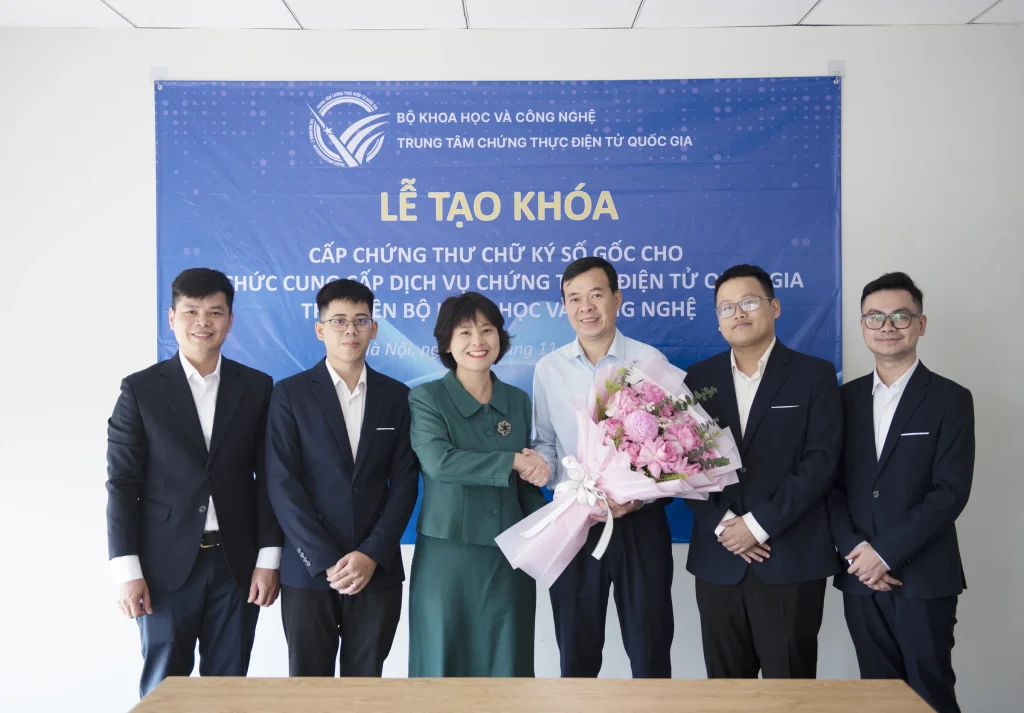
Trung tâm Chứng thực điện tử quốc gia (NEAC) tạo khóa và cấp chứng thư chữ ký số gốc theo tên Bộ Khoa học và Công nghệ sau sáp nhập.
Tổ chức cung cấp dịch vụ chứng thực điện tử quốc gia (Root CA), "gốc tin cậy" của hệ thống chữ ký số Việt Nam, vừa được tạo khóa và cấp chứng thư chữ ký số gốc theo tên Bộ Khoa học và Công nghệ mới. Đây là bước cập nhật hạ tầng quan trọng sau quá trình Bộ Thông tin và Truyền thông cùng Bộ Khoa học và Công nghệ sáp nhập.
Root CA có nhiệm vụ xác nhận danh tính các nhà cung cấp chữ ký số và quản lý chứng thư gốc - nền tảng để các chứng thư cấp dưới được tin cậy, bảo đảm an toàn cho giao dịch điện tử của cơ quan nhà nước, doanh nghiệp và người dân.
Mỗi quốc gia thường chỉ có một Root CA. Tại Việt Nam, đơn vị này do NEAC quản lý, trong khi các nhà cung cấp như VNPT, Viettel hay FPT là CA cấp dưới và chỉ được hoạt động khi nhận chứng thư từ Root CA, giúp hệ thống chữ ký số duy trì tính thống nhất và tin cậy. Trước đó, chứng thư gốc mang tên Bộ Thông tin và Truyền thông.
Giám đốc NEAC Tô Thị Thu Hương (áo xanh) tại buổi tạo khóa cấp chứng thư chữ ký số gốc theo tên Bộ Khoa học và Công nghệ. Ảnh: Thảo Anh
Buổi tạo khóa diễn ra ngày 25/11 tại trung tâm dữ liệu của NEAC ở Hà Nội, trong phòng vận hành được phong tỏa theo quy trình an toàn cao. Toàn bộ quy trình được thực hiện nghiêm ngặt theo kịch bản được phê duyệt. Các thao tác đều được kiểm tra, xác nhận, lập biên bản và ghi hình đầy đủ, đáp ứng yêu cầu minh bạch, kiểm toán và giám sát kỹ thuật.
Đồng thời, để đáp ứng quy định mới về dịch vụ tin cậy, Root CA quốc gia tự cấp bốn chứng thư nền tảng cho các dịch vụ gồm: ký số bằng USB Token; ký số từ xa; ký số trên thiết bị di động; và dấu thời gian. Đây là những loại chứng thư làm "xương sống" cho các dịch vụ chữ ký số trên thị trường.
Đại diện Trung tâm Chứng thực điện tử quốc gia cho hay, với vai trò "gốc tin cậy quốc gia", NEAC xác định việc khởi tạo chứng thư chữ ký số gốc mới cho hệ thống Root CA không đơn thuần cập nhật kỹ thuật theo tên gọi mới của Bộ, mà còn là "sứ mệnh củng cố nền tảng niềm tin cho hạ tầng số Việt Nam".
"Đây là bước đi then chốt để hoàn thiện hạ tầng tin cậy và bảo đảm tính tuân thủ pháp luật trong bối cảnh mới", người này cho biết.
Theo NEAC, sự kiện đánh dấu bước hoàn thiện, cập nhật hạ tầng tin cậy quốc gia về chữ ký số, bảo đảm phù hợp với tên gọi hiện hành của Bộ Khoa học và Công nghệ và khuôn khổ pháp lý mới về giao dịch điện tử, chữ ký điện tử và dịch vụ tin cậy.
Người dùng và doanh nghiệp không bị ảnh hưởng bởi đợt chuyển đổi này. Chứng thư gốc cũ vẫn còn hiệu lực. Các chứng thư đã cấp cho cơ quan, tổ chức và cá nhân sẽ hoạt động bình thường cho đến khi hết hạn. Nhờ vậy, các giao dịch điện tử hiện nay không bị gián đoạn hay phải thiết lập lại. Trên cơ sở chứng thư chữ ký số gốc mới, NEAC sẽ từng bước cấp phát cho các tổ chức cung cấp dịch vụ tin cậy để phục vụ người dùng.
Nguồn tài liệu từ: "Cấp chứng thư chữ ký số gốc theo tên Bộ Khoa học và Công nghệ" - Tác giả: Trọng Đạt- Báo VnExpress: https://vnexpress.net/
Chính phủ Việt Nam vừa ban hành Nghị định số 70/2025/NĐ-CP sửa đổi, bổ sung một số điều của Nghị định 123/2020/NĐ-CP quy định về hóa đơn, chứng từ. Văn bản này được ký ngày 20/3/2025 và chính thức có hiệu lực thi hành từ ngày 01/6/2025, nhằm hoàn thiện khung pháp lý, thúc đẩy chuyển đổi số trong quản lý thuế và hỗ trợ doanh nghiệp, hộ kinh doanh thích ứng với nền kinh tế số.
Nghị định 70/2025/NĐ-CP sửa đổi, bổ sung tới 40/61 điều của Nghị định 123/2020/NĐ-CP, tập trung vào việc mở rộng đối tượng áp dụng hóa đơn điện tử, quy định rõ thời điểm lập hóa đơn, bổ sung các hành vi bị cấm và trách nhiệm của các bên liên quan. Những thay đổi này không chỉ giúp đơn giản hóa thủ tục mà còn tăng cường kiểm soát, minh bạch trong giao dịch thương mại, đặc biệt với các nền tảng số và thương mại điện tử.
1. Mở Rộng Đối Tượng Áp Dụng Hóa Đơn Điện Tử
Một trong những điểm mới nổi bật là việc bổ sung nhà cung cấp nước ngoài không có cơ sở thường trú tại Việt Nam tham gia kinh doanh thương mại điện tử, kinh doanh trên nền tảng số hoặc các dịch vụ khác. Những đối tượng này có thể tự nguyện đăng ký sử dụng hóa đơn điện tử, cụ thể là hóa đơn giá trị gia tăng (GTGT), theo quy định tại Điều 2 và khoản 1 Điều 8 của Nghị định sửa đổi.
Ngoài ra, hộ kinh doanh, cá nhân kinh doanh có doanh thu hàng năm từ 1 tỷ đồng trở lên (theo Luật Quản lý thuế 2019) cũng bắt buộc sử dụng hóa đơn điện tử khởi tạo từ máy tính tiền kết nối dữ liệu với cơ quan thuế. Quy định này áp dụng cho các hoạt động bán hàng hóa, cung cấp dịch vụ trực tiếp đến người tiêu dùng, như trung tâm thương mại, siêu thị, nhà hàng, khách sạn, dịch vụ vận tải hành khách hay giải trí.
2. Quy Định Rõ Thời Điểm Lập Và Ký Hóa Đơn, Chứng Từ
Nghị định bổ sung các trường hợp cụ thể về thời điểm lập hóa đơn, giúp doanh nghiệp tránh nhầm lẫn. Ví dụ:
- Với xuất khẩu hàng hóa (bao gồm gia công xuất khẩu), thời điểm lập hóa đơn điện tử chậm nhất là ngày làm việc tiếp theo sau khi hàng hóa thông quan.
- Đối với bán khí thiên nhiên, khí đồng hành qua đường ống, thời điểm lập hóa đơn là cuối tháng phát sinh nghĩa vụ thuế.
- Các lĩnh vực như cung cấp dịch vụ số lượng lớn (cần đối soát dữ liệu), khai thác dầu thô, cho vay ngoại tệ, vận tải taxi sử dụng phần mềm tính tiền, hoặc khám chữa bệnh cũng có quy định riêng, linh hoạt hơn.
Về chứng từ khấu trừ thuế thu nhập cá nhân (TNCN), thời điểm ký số được xác định theo định dạng ngày tháng năm dương lịch, đảm bảo tính pháp lý điện tử. Nghị định còn bổ sung loại chứng từ mới: chứng từ khấu trừ thuế cho hoạt động kinh doanh trên nền tảng thương mại điện tử.
3. Bổ Sung Hành Vi Bị Cấm Và Trách Nhiệm Của Các Bên
Để tăng cường kiểm soát, Nghị định mở rộng các hành vi bị cấm tại Điều 5, bao gồm:
- Làm giả hóa đơn, chứng từ để thực hiện hành vi trái pháp luật.
- Không chuyển dữ liệu điện tử về cơ quan thuế theo quy định.
Người bán sử dụng hóa đơn điện tử không có mã của cơ quan thuế phải chịu trách nhiệm chuyển dữ liệu hóa đơn theo bảng tổng hợp gửi cơ quan thuế. Cơ quan hải quan được bổ sung vai trò quản lý chứng từ điện tử, đồng thời các tổ chức sản xuất hàng chịu thuế tiêu thụ đặc biệt phải quét mã QR trên sản phẩm để kết nối dữ liệu với tem điện tử và cơ quan thuế.
Nghị định cũng quy định rõ trình tự ngừng sử dụng hóa đơn điện tử trong các trường hợp như ngừng hoạt động kinh doanh, đồng thời thay thế cụm từ "hộ, cá nhân kinh doanh" bằng "hộ kinh doanh, cá nhân kinh doanh" để thống nhất thuật ngữ. Một số quy định cũ về hủy hóa đơn được bãi bỏ, chuyển sang hình thức thay thế hoặc điều chỉnh.
4. Tác Động Và Khuyến Nghị Cho Doanh Nghiệp
Những thay đổi từ Nghị định 70/2025/NĐ-CP sẽ ảnh hưởng lớn đến hàng triệu doanh nghiệp, hộ kinh doanh, đặc biệt trong bối cảnh chuyển đổi số đang diễn ra mạnh mẽ. Việc áp dụng hóa đơn điện tử từ máy tính tiền không chỉ giúp tự động hóa quy trình mà còn giảm chi phí in ấn, lưu trữ giấy tờ truyền thống.
Các chuyên gia khuyến nghị doanh nghiệp và hộ kinh doanh cần cập nhật phần mềm kế toán, hóa đơn điện tử phù hợp (như các giải pháp từ MISA, MeInvoice hoặc Bkav) để tuân thủ từ ngày 01/6/2025. Cơ quan thuế sẽ tiếp tục hướng dẫn qua các công văn như 348/CT-CS, hỗ trợ doanh nghiệp chuyển đổi suôn sẻ.
Với những quy định mới này, Chính phủ mong muốn xây dựng hệ thống hóa đơn, chứng từ hiện đại, minh bạch, góp phần thúc đẩy môi trường kinh doanh lành mạnh tại Việt Nam. Doanh nghiệp nên theo dõi Cổng thông tin điện tử Chính phủ và Bộ Tài chính để nắm bắt chi tiết và hướng dẫn triển khai.
(Nguồn: Cổng thông tin điện tử Chính phủ, Cục Thuế Bộ Tài chính. Bài viết chỉ mang tính tham khảo, doanh nghiệp cần tham khảo ý kiến chuyên gia pháp lý để áp dụng chính xác.
Bộ Tài chính vừa phê duyệt Đề án "Chuyển đổi mô hình và phương pháp quản lý thuế đối với hộ kinh doanh khi xoá bỏ thuế khoán" có hiệu lực từ 1/1/2026.
Theo quy định mới, cá nhân kinh doanh được chia thành ba nhóm dựa trên mức doanh thu hằng năm. Cụ thể:
Nhóm 1 gồm các cá nhân, hộ kinh doanh có doanh thu không quá 200 triệu đồng/năm.
Những hộ, cá nhân kinh doanh thuộc nhóm này được miễn hoàn toàn thuế giá trị gia tăng và thuế thu nhập cá nhân. Thay vì phải kê khai thường xuyên, các hộ chỉ cần kê khai doanh thu 2 lần/năm vào thời điểm đầu/giữa/cuối năm để xác định nghĩa vụ thuế.
Theo Bộ Tài chính, việc sử dụng hóa đơn điện tử có mã dù không bắt buộc nhưng vẫn được khuyến khích, đặc biệt trong các giao dịch với người tiêu dùng. Thay vào đó, việc ghi chép doanh thu được thực hiện dưới hình thức đơn giản, với sự hỗ trợ phần mềm miễn phí từ cơ quan thuế.
Đồng thời, nhóm này cũng không bắt buộc phải mở tài khoản ngân hàng phục vụ cho hoạt động kinh doanh.
Nhóm 2 bao gồm các cá nhân, hộ kinh doanh có doanh thu từ trên 200 triệu đến dưới 3 tỷ đồng mỗi năm.
Đối với thuế giá trị gia tăng, các chủ thể nhóm này nộp theo phương pháp trực tiếp, tính theo tỷ lệ phần trăm trên doanh thu hoặc đăng ký tự nguyện theo phương pháp khấu trừ trong trường hợp đáp ứng đủ điều kiện. Mức thuế cụ thể theo phương pháp trực tiếp là 1% cho phân phối, cung cấp hàng hóa; 5% cho dịch vụ, xây dựng không bao thầu vật liệu; 3% cho sản xuất, vận tải, dịch vụ gắn với hàng hóa, xây dựng có bao thầu vật liệu và 2% cho hoạt động kinh doanh khác.
Tương tự, đối với thuế thu nhập cá nhân cũng được tính theo tỷ lệ phần trăm trên doanh thu tùy theo ngành nghề và thực hiện kê khai thuế theo quý, bốn lần/năm và thực hiện quyết toán thuế vào cuối năm.
Trong nhóm này, nếu hộ kinh doanh có doanh thu trên 1 tỷ đồng/năm và thuộc nhóm ngành bán lẻ, dịch vụ trực tiếp đến tay người tiêu dùng theo quy định tại Nghị định 70 năm 2025 phải xuất hoá đơn điện tử từ máy tính tiền có kết nối với cơ quan thuế.
Các hộ kinh doanh khác dưới 1 tỷ đồng/năm không bắt buộc xuất hoá đơn nhưng Bộ Tài chính lưu ý vẫn nên ghi chép doanh thu.
Đối với các hộ kinh doanh mà có doanh thu trên 3 tỷ/năm, trong 2 năm liên tiếp trên cơ sở theo dõi của cơ quan thuế thì năm thứ 3 sẽ chuyển sang nhóm 3.
Nhóm 3 gồm những cá nhân, hộ kinh doanh ghi nhận doanh thu trên 3 tỷ đồng mỗi năm. Theo đó, đây là nhóm bắt buộc áp dụng phương pháp khấu trừ khi tính thuế giá trị gia tăng.
Đối với thuế thu nhập cá nhân, hộ kinh doanh thuộc nhóm này sẽ tính chịu mức thuế suất 17% trên tổng lợi nhuận, trong đó Lợi nhuận = doanh thu trừ chi phí hợp lý.
Theo quy định tại Đề án, các hộ có doanh thu trên 50 tỷ đồng/năm phải kê khai hàng tháng; trường hợp từ 3 đến 50 tỷ đồng được kê khai theo quý và quyết toán vào cuối năm. Đồng thời, việc sử dụng hóa đơn điện tử có mã hoặc hóa đơn khởi tạo từ máy tính tiền yêu cầu bắt buộc đối với nhóm này.
Ngoài ra, phải ghi sổ kế toán theo chế độ kế toán của doanh nghiệp siêu nhỏ hoặc doanh nghiệp vừa và mở tài khoản ngân hàng riêng cho hoạt động kinh doanh.
Phân loại 3 nhóm hộ kinh doanh. Nguồn: Đề án "Chuyển đổi mô hình và phương pháp quản lý thuế đối với hộ kinh doanh khi xoá bỏ thuế khoán"
Việt Nam hiện có khoảng 5,2 triệu hộ kinh doanh tạo ra gần 9 triệu việc làm, tương đương với khối doanh nghiệp tư nhân. Bộ Tài chính nhìn nhận, thực tế các hộ kinh doanh rất nhiều năm đã quen với thuế khoán nên bước đầu có phần ngại chuyển đổi, nhưng Bộ này khẳng định đây là một bước tiến quan trọng, thúc đẩy tính minh bạch và khuyến khích phát triển kinh tế tư nhân.
Thông Tư 91/2026/TT-BTC: Những Điểm Mới Doanh Nghiệp Cần Biết Về Hóa Đơn Điện Tử Từ Ngày 01/7/2026
Ngày 30/6/2026, Bộ Tài chính đã ban hành Thông tư 91/2026/TT-BTC hướng dẫn thi hành Luật Quản lý thuế 2025 và Nghị định 254/2026/NĐ-CP về hóa đơn điện tử, chứng từ điện tử. Thông tư chính thức có hiệu lực từ ngày 01/7/2026, bổ sung và hướng dẫn chi tiết nhiều quy định quan trọng nhằm hoàn thiện cơ chế quản lý, sử dụng hóa đơn điện tử trong hoạt động sản xuất, kinh doanh.
Dưới đây là bài viết của Chữ Ký Số VI NA giúp cộng đồng doanh nghiệp, kế toán và hộ kinh doanh tìm hiểu về quy định cụ thể về đăng ký sử dụng, định dạng dữ liệu, xử lý hóa đơn sai sót, quản lý chứng từ điện tử cũng như nhiều thủ tục mới trong quá trình thực hiện.
1. Tổng quan về Thông tư 91/2026/TT-BTC
Thông tư 91/2026/TT-BTC được Bộ Tài chính ban hành nhằm hướng dẫn chi tiết các quy định về hóa đơn điện tử, chứng từ điện tử theo Luật Quản lý thuế 2025 và Nghị định 254/2026/NĐ-CP. Một số thông tin tổng quan của Thông tư gồm:
- Ngày ban hành: 30/6/2026
- Ngày có hiệu lực: 01/7/2026
- Thay thế: Thông tư 32/2025/TT-BTC và các quy định về hóa đơn, chứng từ tại Nghị định 123/2020/NĐ-CP, Nghị định 70/2025/NĐ-CP
- Đối tượng áp dụng: Tổ chức kinh tế, tổ chức khác, hộ kinh doanh, cá nhân kinh doanh, cơ quan thuế và các tổ chức cung cấp dịch vụ hóa đơn điện tử theo Điều 2 Nghị định 254/2026/NĐ-CP
- Cấu trúc Thông tư: Gồm 5 chương, 25 điều và 5 phụ lục
- Nội dung chính: Quy định về định dạng và ký hiệu hóa đơn điện tử, đăng ký sử dụng, xử lý sai sót, điều kiện đối với tổ chức cung cấp dịch vụ hóa đơn điện tử và các quy định về khuyến khích, khen thưởng
2. Hướng dẫn chi tiết về đăng ký, chuyển đổi và sử dụng hóa đơn điện tử theo Thông tư 91
2.1. Quy định về định dạng, ký hiệu và mẫu hóa đơn điện tử
Thông tư 91/2026/TT-BTC quy định cụ thể về định dạng dữ liệu, ký hiệu và mẫu hóa đơn điện tử nhằm thống nhất việc lập, truyền nhận và quản lý hóa đơn trên toàn quốc.
Định dạng hóa đơn điện tử
Hóa đơn điện tử được lập theo định dạng XML, bao gồm hai thành phần chính:
- Dữ liệu nghiệp vụ: Chứa các thông tin trên hóa đơn như người bán, người mua, hàng hóa, dịch vụ, số tiền và thuế.
- Dữ liệu chữ ký số: Xác thực tính hợp lệ và toàn vẹn của hóa đơn.
Đối với hóa đơn điện tử có mã của cơ quan thuế, dữ liệu sẽ được bổ sung thêm thông tin về mã xác thực do cơ quan thuế cấp. Cục Thuế có trách nhiệm xây dựng, công bố chuẩn dữ liệu và cung cấp công cụ hiển thị nội dung hóa đơn điện tử.
Ký hiệu mẫu số hóa đơn
Theo Phụ lục I của Thông tư, ký hiệu mẫu số hóa đơn được chia thành 9 loại, tương ứng với từng loại hóa đơn và chứng từ điện tử:
- Hóa đơn giá trị gia tăng (GTGT)
- Hóa đơn bán hàng
- Hóa đơn bán tài sản công
- Hóa đơn bán hàng dự trữ quốc gia
- Tem, vé, thẻ điện tử
- Phiếu xuất kho kiêm vận chuyển hoặc gửi bán đại lý điện tử
- Hóa đơn thương mại điện tử
- Hóa đơn tích hợp biên lai thu thuế, phí, lệ phí
- Các loại hóa đơn, chứng từ khác theo quy định
Ký hiệu hóa đơn
Mỗi hóa đơn điện tử có ký hiệu gồm 6 ký tự, thể hiện loại hóa đơn, hình thức quản lý và năm lập hóa đơn. Ví dụ, ký hiệu "1C26TAA" cho biết đây là hóa đơn GTGT có mã của cơ quan thuế, được lập trong năm 2026 và do doanh nghiệp đăng ký sử dụng.
Mẫu hóa đơn GTGT kiêm tờ khai hoàn thuế
Thông tư cũng ban hành Mẫu số 01/GTGT-TKHT áp dụng cho trường hợp hoàn thuế GTGT đối với người nước ngoài. Mẫu hóa đơn này gồm 3 phần:
- Phần A: Do doanh nghiệp bán hàng lập, ghi thông tin người mua, hàng hóa và số thuế GTGT.
- Phần B: Do cơ quan hải quan lập sau khi kiểm tra hàng hóa xuất cảnh và xác định số thuế được hoàn.
- Phần C: Do ngân hàng thương mại là đại lý hoàn thuế lập, ghi nhận số tiền hoàn, hình thức thanh toán và thông tin chuyến bay hoặc chuyến tàu.
2.2. Quy định về đăng ký, thay đổi và ngừng sử dụng hóa đơn điện tử
Thông tư 91/2026/TT-BTC quy định chi tiết quy trình đăng ký sử dụng, chuyển đổi và ngừng sử dụng hóa đơn điện tử nhằm tăng cường quản lý và hạn chế gian lận.
Thủ tục đăng ký sử dụng hóa đơn điện tử
Người nộp thuế có thể đăng ký sử dụng hóa đơn điện tử thông qua tổ chức cung cấp dịch vụ hóa đơn điện tử hoặc Hệ thống thông tin quản lý thuế.
Sau khi tiếp nhận hồ sơ, trong 01 ngày làm việc, hệ thống sẽ tự động:
- Đối chiếu thông tin sinh trắc học của người đại diện theo pháp luật hoặc chủ hộ kinh doanh với Cơ sở dữ liệu quốc gia về dân cư và Hệ thống định danh, xác thực điện tử.
- Nếu thông tin không trùng khớp, cơ quan thuế sẽ từ chối đăng ký.
- Nếu thông tin trùng khớp nhưng có dấu hiệu rủi ro, người nộp thuế phải xác nhận thông tin qua điện thoại hoặc email trước khi hồ sơ được chấp nhận.
Tiêu chí xác định người nộp thuế có rủi ro cao
Theo Điều 7, người nộp thuế có thể được xếp vào nhóm rủi ro cao nếu thuộc một trong các trường hợp như:
- Chủ sở hữu hoặc người đại diện theo pháp luật từng có kết luận về hành vi gian lận, mua bán hóa đơn.
- Thuộc danh sách giao dịch đáng ngờ theo quy định của pháp luật về phòng, chống rửa tiền.
- Đăng ký địa chỉ trụ sở không rõ ràng hoặc đặt tại căn hộ chung cư (trừ trường hợp cá nhân kinh doanh được phép).
- Có hành vi vi phạm về thuế, hóa đơn, chứng từ theo quy định.
- Có các dấu hiệu rủi ro khác do cơ quan thuế xác định.
Các trường hợp ngừng hoặc tạm ngừng sử dụng hóa đơn điện tử
Thông tư quy định người nộp thuế sẽ bị ngừng hoặc tạm ngừng sử dụng hóa đơn điện tử trong một số trường hợp như:
- Chấm dứt hiệu lực mã số thuế.
- Không hoạt động tại địa chỉ đã đăng ký.
- Tạm ngừng hoạt động kinh doanh.
- Bị cưỡng chế thi hành quyết định về quản lý thuế.
- Sử dụng hóa đơn để hợp thức hóa hàng nhập lậu, hàng giả hoặc lập hóa đơn khống.
- Thuộc diện rủi ro cao về thuế và hóa đơn theo quy định.
Lưu ý: Trước khi áp dụng biện pháp ngừng sử dụng trong một số trường hợp, cơ quan thuế sẽ gửi thông báo để người nộp thuế giải trình hoặc bổ sung thông tin trong thời hạn 03 ngày làm việc.
Chuyển đổi từ hóa đơn điện tử không có mã sang hóa đơn có mã
Người nộp thuế phải chuyển sang sử dụng hóa đơn điện tử có mã của cơ quan thuế khi:
- Có nhu cầu chuyển đổi; hoặc
- Thuộc diện rủi ro cao theo thông báo của cơ quan thuế.
Việc chuyển đổi phải được thực hiện trong 10 ngày làm việc kể từ ngày nhận thông báo. Sau 12 tháng sử dụng hóa đơn điện tử có mã, nếu đáp ứng đầy đủ điều kiện theo quy định, người nộp thuế có thể được cơ quan thuế xem xét cho phép sử dụng trở lại hóa đơn điện tử không có mã.
2.3. Quy định về ủy nhiệm lập hóa đơn điện tử
Nguyên tắc ủy nhiệm
Doanh nghiệp được phép ủy nhiệm cho bên thứ ba đủ điều kiện lập hóa đơn điện tử thay cho mình. Tuy nhiên, cả bên ủy nhiệm và bên nhận ủy nhiệm đều không được thuộc trường hợp bị ngừng hoặc tạm ngừng sử dụng hóa đơn điện tử theo quy định.
Hợp đồng hoặc thỏa thuận ủy nhiệm
Việc ủy nhiệm phải được lập bằng văn bản và cần thể hiện đầy đủ các nội dung như:
- Thông tin của bên ủy nhiệm và bên nhận ủy nhiệm.
- Loại hóa đơn được ủy nhiệm lập.
- Mục đích và thời hạn ủy nhiệm.
- Phương thức thanh toán (nếu có).
Hợp đồng hoặc thỏa thuận ủy nhiệm phải được lưu trữ và xuất trình khi cơ quan có thẩm quyền yêu cầu.
Thông báo với cơ quan thuế
Việc ủy nhiệm lập hóa đơn điện tử được xem là thay đổi thông tin đăng ký sử dụng hóa đơn điện tử. Do đó, doanh nghiệp phải gửi thông báo đến cơ quan thuế theo Mẫu số 01/ĐKTĐ-HĐĐT trước khi thực hiện.
Trách nhiệm của các bên
- Bên nhận ủy nhiệm phải lập hóa đơn đúng với nghiệp vụ kinh tế phát sinh và phù hợp với phương pháp tính thuế GTGT của bên ủy nhiệm.
- Cả hai bên có trách nhiệm công khai thông tin về việc ủy nhiệm trên website hoặc các phương tiện thông tin đại chúng theo quy định.
2.4. Quy định về xử lý hóa đơn điện tử đã lập sai sót
Trường hợp chỉ cần thông báo sai sót
Nếu hóa đơn chỉ sai các thông tin không ảnh hưởng đến nghĩa vụ thuế, chẳng hạn: tên người mua, địa chỉ, số tiền bằng chữ – trong khi mã số thuế, tên hàng hóa, số lượng, đơn giá, thuế suất và số tiền vẫn chính xác thì không cần lập lại hóa đơn. Người bán chỉ cần gửi thông báo theo Mẫu số 04/SS-HĐĐT.
Trường hợp phải điều chỉnh hoặc thay thế hóa đơn
Nếu hóa đơn sai các thông tin quan trọng như mã số thuế, tên hàng hóa/dịch vụ, số lượng, đơn giá, giá trị thanh toán, thuế suất hoặc tiền thuế, người bán được lựa chọn một trong hai cách:
- Lập hóa đơn điều chỉnh: Trên hóa đơn phải ghi rõ nội dung "Điều chỉnh cho hóa đơn Mẫu số… ký hiệu… số… ngày…".
- Lập hóa đơn thay thế: Lập hóa đơn điện tử mới thay thế hóa đơn đã lập, trên hóa đơn phải ghi rõ "Thay thế cho hóa đơn Mẫu số… ký hiệu… số… ngày…".
Lưu ý: Trường hợp nhiều hóa đơn của cùng một người mua, phát sinh trong cùng tháng và có cùng loại sai sót, doanh nghiệp được lập một hóa đơn điều chỉnh hoặc thay thế kèm Bảng kê Mẫu số 01/BK-ĐCTT.
Quy định đối với một số trường hợp đặc thù
- Trả lại hàng hóa: Người bán lập hóa đơn điều chỉnh, trừ trường hợp các bên thỏa thuận người mua lập hóa đơn trả lại theo quy định.
- Chiết khấu thương mại: Khoản chiết khấu được điều chỉnh trên hóa đơn của lần mua cuối cùng hoặc kỳ tiếp theo, kèm bảng kê các hóa đơn liên quan.
- Hoàn phí bảo hiểm, giảm phí hoặc giảm hoa hồng môi giới bảo hiểm: Lập hóa đơn điều chỉnh căn cứ trên hóa đơn đã phát hành.
- Ngành hàng không: Hóa đơn đổi hoặc hoàn chứng từ vận chuyển được coi là hóa đơn điều chỉnh và không bắt buộc ghi dòng "Điều chỉnh cho hóa đơn…".
- Kinh doanh bất động sản, xây dựng cơ sở hạ tầng, nhà để bán: Khi giao dịch bị hủy hoặc chấm dứt sau khi đã lập hóa đơn thu tiền trước, doanh nghiệp phải thực hiện điều chỉnh hóa đơn đã lập theo quy định.
3. Điều kiện tổ chức cung cấp dịch vụ hóa đơn điện tử
Thông tư phân biệt rõ hai nhóm tổ chức (Điều 12):
Tiêu chí
Tổ chức cung cấp giải pháp HĐĐT
Tổ chức nhận, truyền, lưu trữ dữ liệu HĐĐT
Chủ thể
Thành lập theo pháp luật Việt Nam, hoạt động trong lĩnh vực CNTT
Có tối thiểu 5 năm hoạt động trong lĩnh vực CNTT
Tài chính
Không yêu cầu
Ký quỹ hoặc bảo lãnh ngân hàng tối thiểu 5 tỷ đồng
Nhân sự
Tối thiểu 5 nhân sự trình độ đại học CNTT
Tối thiểu 20 nhân sự trình độ đại học CNTT
Hạ tầng kỹ thuật
Giải pháp khởi tạo, xử lý, lưu trữ dữ liệu; kết nối với cơ quan thuế
Trung tâm dữ liệu chính và dự phòng cách nhau tối thiểu 20km; kết nối kênh thuê riêng/MPLS VPN Layer 3 với băng thông tối thiểu 20 Mbps
Bảo mật
Có giải pháp sao lưu, khôi phục, bảo mật dữ liệu
Hệ thống phát hiện, ngăn chặn tấn công mạng; sao lưu, khôi phục dữ liệu
Cục Thuế công khai danh sách các tổ chức đáp ứng điều kiện trên trang thông tin điện tử của Cục Thuế trong vòng 10 ngày kể từ khi nhận đủ hồ sơ.
Quy định về khuyến khích và khen thưởng
Bên cạnh các quy định về quản lý hóa đơn điện tử, Thông tư 91/2026/TT-BTC cũng bổ sung các biện pháp nhằm khuyến khích người bán và người mua tuân thủ quy định về hóa đơn.
Chương trình "Hóa đơn may mắn"
- Cơ quan thuế tổ chức chương trình "Hóa đơn may mắn" định kỳ hằng tháng và hằng năm để khuyến khích người tiêu dùng lấy hóa đơn khi mua hàng hóa, dịch vụ.
- Đối tượng áp dụng là hóa đơn điện tử có người mua là người tiêu dùng.
- Việc lựa chọn hóa đơn trúng thưởng được thực hiện trên cơ sở dữ liệu hóa đơn điện tử của cơ quan thuế.
- Tổng kinh phí trao thưởng không vượt quá 150 tỷ đồng mỗi năm, theo phương án do Cục Thuế ban hành.
Khen thưởng người cung cấp thông tin vi phạm
Người tiêu dùng cung cấp thông tin giúp cơ quan thuế phát hiện hành vi không lập hoặc không giao hóa đơn có thể được xem xét khen thưởng. Việc khen thưởng được thực hiện sau khi cơ quan thuế xác minh và có kết luận kiểm tra hoặc quyết định xử phạt vi phạm hành chính theo quy định.
4. Một số quy định đáng chú ý khác
Chuyển dữ liệu hóa đơn điện tử
Một số lĩnh vực đặc thù như casino hoặc trò chơi điện tử có thưởng được phép chuyển dữ liệu hóa đơn thông qua bảng tổng hợp hoặc cơ sở dữ liệu chi tiết giao dịch theo các mẫu quy định.
Cấp hóa đơn điện tử có mã theo từng lần phát sinh
Tổ chức, hộ kinh doanh và cá nhân kinh doanh không sử dụng hóa đơn điện tử thường xuyên có thể đề nghị cơ quan thuế cấp hóa đơn điện tử có mã theo từng lần phát sinh. Để được cấp hóa đơn, người nộp thuế phải:
- Gửi Mẫu số 06/ĐN-PSĐT.
- Hoàn thành đầy đủ nghĩa vụ thuế theo quy định.
Tra cứu thông tin và quản lý tài khoản
Thông tư quy định việc cấp, sử dụng và thu hồi tài khoản truy cập Hệ thống thông tin quản lý thuế để tra cứu hóa đơn điện tử. Một số điểm cần lưu ý:
- Tài khoản có thời hạn sử dụng 12 tháng và có thể được gia hạn theo quy định.
- Cơ quan thuế có quyền thu hồi tài khoản nếu không sử dụng trong 06 tháng liên tục hoặc sử dụng không đúng mục đích.
Tiêu hủy hóa đơn giấy
Đối với hóa đơn giấy và biên lai giấy do cơ quan thuế đặt in, việc tiêu hủy được thực hiện khi:
- Hóa đơn đã thông báo phát hành nhưng chưa sử dụng.
- Không còn nhu cầu tiếp tục sử dụng theo quy định.
5. Thông tư 91/2026/TT-BTC tác động như thế nào đến doanh nghiệp?
Có hiệu lực từ 01/7/2026, Thông tư 91/2026/TT-BTC hướng dẫn thực hiện các quy định về hóa đơn, chứng từ điện tử theo Luật Quản lý thuế và Nghị định 254/2026/NĐ-CP. Những tác động chính đối với doanh nghiệp gồm:
- ✅ Chuẩn hóa quy trình hóa đơn điện tử: Doanh nghiệp cần rà soát việc lập, phát hành, điều chỉnh, thay thế, hủy và lưu trữ hóa đơn theo quy định mới.
- ✅ Tăng yêu cầu về quản lý dữ liệu: Dữ liệu hóa đơn phải được lưu trữ đầy đủ, truyền đúng định dạng và đúng thời hạn đến cơ quan thuế.
- ✅ Cập nhật hệ thống công nghệ: Nhiều doanh nghiệp cần nâng cấp phần mềm hóa đơn điện tử, phần mềm kế toán hoặc ERP để đáp ứng quy định mới.
- ✅ Giảm rủi ro sai sót: Quy định rõ hơn về xử lý hóa đơn sai giúp doanh nghiệp thực hiện đúng quy trình, hạn chế vi phạm và xử phạt.
- ✅ Nâng cao yêu cầu tuân thủ: Doanh nghiệp cần tăng cường kiểm soát nội bộ, đào tạo nhân sự và đảm bảo thực hiện đúng các quy định về hóa đơn điện tử.
Một số lưu ý khi áp dụng:
- Chủ động rà soát thông tin đăng ký sử dụng hóa đơn điện tử và quy trình xử lý hóa đơn sai sót theo quy định mới.
- Thực hiện đầy đủ các thủ tục khi thay đổi thông tin đăng ký hoặc ủy nhiệm lập hóa đơn điện tử.
- Thông tư 91/2026/TT-BTC có hiệu lực từ 01/7/2026. Các hóa đơn đã lập theo quy định cũ vẫn được điều chỉnh hoặc thay thế theo quy định chuyển tiếp tại Điều 24, đảm bảo doanh nghiệp không bị gián đoạn trong quá trình áp dụng.
6. Chữ Ký Số VI NA sẵn sàng đáp ứng Thông tư 91/2026/TT-BTC
Thông tư 91/2026/TT-BTC bổ sung nhiều quy định mới về hóa đơn điện tử, đòi hỏi doanh nghiệp kịp thời cập nhật để đảm bảo tuân thủ. Với Chữ Ký Số VI NA, doanh nghiệp có thể yên tâm triển khai nhờ hệ thống luôn được cập nhật theo quy định mới nhất.
Chữ ký số Vi Na hỗ trợ doanh nghiệp:
- ✅ Cập nhật kịp thời các quy định mới của Thông tư 91/2026/TT-BTC và các văn bản pháp luật liên quan.
- ✅ Đáp ứng đầy đủ nghiệp vụ về lập, phát hành, điều chỉnh, thay thế và quản lý hóa đơn điện tử theo quy định.
- ✅ Đồng bộ dữ liệu với cơ quan thuế, phần mềm kế toán và các hệ thống quản trị doanh nghiệp.
- ✅ Giao diện thân thiện, dễ sử dụng, giúp doanh nghiệp tiết kiệm thời gian và hạn chế sai sót trong quá trình lập hóa đơn.
- ✅ Phát hành hóa đơn điện tử nhanh chóng, đúng chuẩn, kết nối trực tiếp với hệ thống của cơ quan thuế.
- ✅ Hỗ trợ nhiều loại hóa đơn điện tử, phù hợp với đa dạng ngành nghề và mô hình kinh doanh.
- ✅ Dễ dàng quản lý, tra cứu và lưu trữ hóa đơn trên một nền tảng tập trung.
- ✅ Được đội ngũ chuyên viên hỗ trợ cập nhật quy định mới và giải đáp trong quá trình sử dụng.
Doanh nghiệp đang tìm kiếm một giải pháp hóa đơn điện tử an toàn, ổn định và luôn cập nhật theo quy định mới, Chữ Ký Số VI NA sẽ là người đồng hành giúp quá trình chuyển đổi diễn ra thuận lợi, tiết kiệm thời gian và đảm bảo tuân thủ pháp luật.
Dùng thử Hóa đơn điện tử VI NA – phần mềm hóa đơn điện tử khởi tạo từ máy tính tiền, giúp hộ kinh doanh kê khai thuế và quản lý hóa đơn dễ dàng, chính xác hơn.
DÀNH RIÊNG CHO HKD: TẶNG 5000 HÓA ĐƠN + 01 NĂM CHỮ KÝ SỐ
👉 Trải nghiệm ngay hôm nay để nâng tầm quản lý bán hàng!
ĐĂNG KÝ NGAY – NHẬN BÁO GIÁ ƯU ĐÃI
Liên hệ để được tư vấn về phần mềm hóa đơn điện tử
Zalo tư vấn mua hàng: 0355.696.676
Website: https://smartsign.com.vn
Email: info@smartsign.com.vn
Facebook: https://www.facebook.com/chukysovinaca
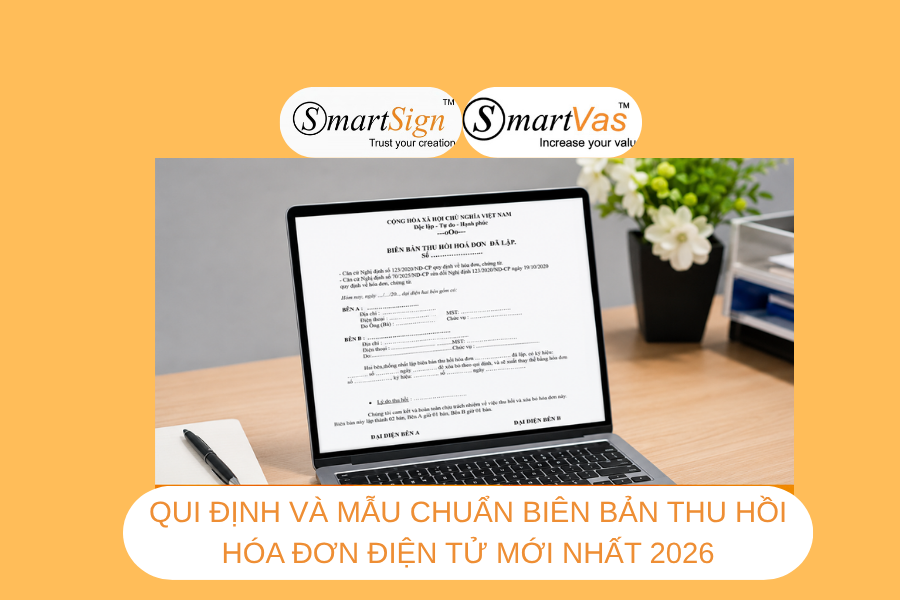
Mẫu biên bản thu hồi hóa đơn điện tử mới nhất 2026
Biên bản thu hồi hóa đơn điện tử mới nhất là giải pháp tối ưu giúp minh bạch hóa các giao dịch chưa kê khai thuế. Chỉ cần nắm chắc điều kiện áp dụng và hoàn thiện đầy đủ nội dung biên bản, doanh nghiệp có thể hoàn toàn yên tâm khi thực hiện hủy và thay thế hóa đơn.
1. Biên bản thu hồi hóa đơn điện tử là gì?
Biên bản thu hồi hóa đơn điện tử là văn bản pháp lý được lập bởi sự thỏa thuận giữa bên bán và bên mua. Mục đích là xác nhận việc thu hồi các hóa đơn điện tử đã phát hành nhưng có sai sót, làm cơ sở để hủy hóa đơn cũ và lập hóa đơn mới thay thế.
Theo Nghị định 123/2020/NĐ-CP và Thông tư 78/2021/TT-BTC (cập nhật bởi Nghị định 70/2025/NĐ-CP), việc lập biên bản là bước bắt buộc để đảm bảo tính minh bạch và sự đồng thuận của hai bên.
2. Khi nào cần lập biên bản thu hồi hóa đơn điện tử?
Việc lập biên bản thu hồi thường áp dụng cho các trường hợp sau:
- Hóa đơn đã lập và gửi cho người mua nhưng thực tế chưa giao hàng hóa hoặc chưa cung ứng dịch vụ.
- Chưa kê khai thuế (cả bên bán và bên mua).
- Sai sót thông tin quan trọng: tên công ty, mã số thuế, địa chỉ, đơn giá, thành tiền, phương thức thanh toán...
Lưu ý: Nếu hóa đơn đã kê khai thuế, doanh nghiệp phải lập Hóa đơn điều chỉnh hoặc Hóa đơn thay thế, không sử dụng hình thức thu hồi.
3. Mẫu biên bản thu hồi hóa đơn điện tử mới nhất 2026
Mẫu biên bản thu hồi hóa đơn điện tử năm 2026 vẫn tuân theo quy định tại Thông tư 78/2021/TT-BTC và Nghị định 123/2020/NĐ-CP. Không có mẫu bắt buộc thống nhất nhưng phải đảm bảo đầy đủ nội dung cơ bản.
📥 Tải ngay Mẫu biên bản thu hồi hóa đơn điện tử
4. Những sai sót thường gặp khi thu hồi hóa đơn
- Sai thông tin người mua (tên công ty, MST, địa chỉ…)
- Lỗi nội dung hóa đơn: số lượng, đơn giá, thành tiền, mô tả hàng hóa
- Thiếu chữ ký xác nhận của bên mua
- Không ghi rõ số hóa đơn, ký hiệu, ngày lập cần thu hồi
- Nội dung biên bản không đầy đủ (thiếu lý do, cam kết trách nhiệm…)
Hiểu rõ về lập biên bản thu hồi hóa đơn điện tử giúp doanh nghiệp minh bạch sổ sách và hạn chế rủi ro xử phạt từ cơ quan thuế.
Dùng thử Hóa Đơn Điện Tử Vi Na – Phần mềm hóa đơn điện tử khởi tạo từ máy tính tiền
DÀNH RIÊNG CHO HKD: TẶNG 5000 HÓA ĐƠN + 01 NĂM CHỮ KÝ SỐ
👉 Đăng ký tư vấn & trải nghiệm ngay hôm nay
Công ty Cổ phần Chữ ký số Vi Na
Hotline: 1900 6676 (1000 đ/phút)
Zalo hỗ trợ: 0355.696.676
HƯỚNG DẪN SỬ DỤNG PHẦN MỀM ETAX MOBILE
Đăng ký/thay đổi thông tin sử dụng hóa đơn điện tử – Mẫu 01/ĐKTĐ-HĐĐT
Trường hợp 1: Đăng nhập bằng tài khoản định danh điện tử VNeID mức 2
1 Bước 1
- Chọn Đăng nhập bằng tài khoản Định danh điện tử.
- Chọn loại tài khoản: Cá nhân.
2 Bước 2
- Nhấn Xác nhận.
- Chọn Xác nhận chia sẻ thông tin để đăng nhập ứng dụng Thuế điện tử.
3 Bước 3
- Tích chọn: “Tôi đã đọc và hiểu rõ nội dung mục đích; Quyền, nghĩa vụ của chủ thể dữ liệu và đồng ý với các nội dung này.”
- Nhấn Xác nhận chia sẻ.
- Hệ thống hiển thị màn hình nhập Passcode.
4 Bước 4
- Nhập Passcode.
- Tích chọn chức năng Hóa đơn điện tử.
- Tích chọn Tờ khai chờ xác thực.
Trường hợp 2: Đăng nhập bằng MST và mật khẩu do CQT cấp
Lưu ý: Áp dụng đối với người nộp thuế đã có CCCD.
Các bước thực hiện:
- Nhập MST 12 số là CCCD.
- Nhập mật khẩu do CQT cấp.
- Nhấn Đăng nhập.
- Hệ thống hiển thị màn hình chức năng Hóa đơn điện tử.
2. TỜ KHAI CHỜ XÁC THỰC
Hệ thống hiển thị tờ khai chờ xác thực đối với:
- Đại diện tổ chức kê khai trực tiếp trên eTax Mobile hoặc TTHC.
- Đại diện hộ kinh doanh kê khai trực tiếp.
- Đại diện tổ chức kê khai từ TVAN.
Trạng thái xử lý
Còn hạn xác thực
Hiển thị: Xác thực Sinh trắc học hoặc Xác thực OTP
Quá hạn xác thực
Nếu quá 01 ngày làm việc:
• Gửi email thông báo quá hạn
• Gửi thông báo đến hệ thống HĐĐT
3. XÁC THỰC SINH TRẮC HỌC
Bước 1: Chọn Sinh trắc học → Hệ thống hiển thị màn hình xác nhận khuôn mặt.
Bước 2: Tích chọn nội dung xác nhận chia sẻ dữ liệu → Nhấn Xác nhận chia sẻ.
Bước 3: Nhập Passcode.
Bước 4: Thực hiện xác thực khuôn mặt theo hướng dẫn.
Trường hợp không thành công
• Hiển thị thông báo: Xác thực sinh trắc học không thành công.
• Cho phép xác thực lại.
Trường hợp thành công
• Hiển thị thông báo: Xác thực sinh trắc học thành công.
• Hiển thị nút: Gửi tờ khai.
Bước 5: Nhấn Gửi tờ khai để gửi dữ liệu đến hệ thống HĐĐT.
4. XÁC THỰC OTP
Bước 1: Người đại diện pháp luật chọn: Xác thực OTP.
Hệ thống gửi OTP về:
• Email trên tờ khai.
• Email đăng ký eTax Mobile.
• Thông báo trên ứng dụng.
Bước 2: Nhập mã OTP hợp lệ.
Hệ thống hiển thị: Xác thực OTP thành công
Bước 3: Nhấn Gửi tờ khai.
📌 GHI CHÚ QUAN TRỌNG
- Kiểm tra kết nối internet ổn định trước khi thao tác.
- Đảm bảo email nhận OTP còn hoạt động.
- Cập nhật phiên bản eTax Mobile mới nhất.
- Nên sử dụng điện thoại có hỗ trợ xác thực sinh trắc học.
[ATTT số 04 (086) 2025] -Trong bối cảnh hội nhập quốc tế và phát triển công nghệ số, công tác quản lý mật mã dân sự (MMDS) đóng vai trò đặc biệt quan trọng trong việc bảo đảm an toàn thông tin và an ninh quốc gia. Ban Cơ yếu Chính phủ (CYCP) với vai trò là cơ quan mật mã Quốc gia, bên cạnh các nhiệm vụ về công tác cơ yếu còn thực hiện nhiệm vụ giúp Bộ trưởng Bộ Quốc phòng thực hiện quản lý nhà nước về MMDS.
- Nghị định số 211/2025/NĐ-CP: Quy định về kinh doanh sản phẩm, dịch vụ mật mã dân sự.
- Từ ngày 18/6/2025: Giấy phép xuất khẩu, nhập khẩu sản phẩm mật mã dân sự có hiệu lực lên tới 36 tháng.
- Tăng 23,6% hoạt động cấp phép mật mã dân sự trong quý I/2025.
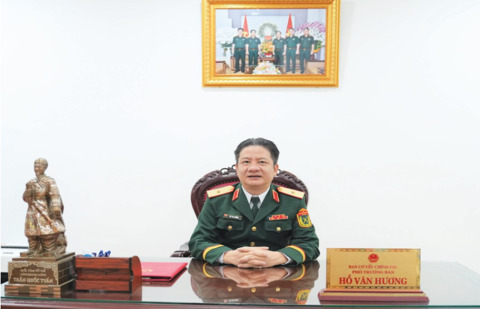
Thiếu tướng, TS. Hồ Văn Hương, Phó Trưởng ban Ban Cơ yếu Chính phủ
Mật mã (với các chức năng bảo mật, xác thực, toàn vẹn, chống chối bỏ) có vai trò quan trọng trong đảm bảo an toàn, an ninh cho hạ tầng công nghệ thông tin. Sự phát triển của công nghệ thông tin, công nghệ số trong quá trình xây dựng và phát triển đất nước trong thời gian qua cho thấy vai trò đặc biệt quan trọng của mật mã. Để hoạt động quản lý nghiên cứu, sản xuất, kinh doanh và sử dụng mật mã ngày càng đạt hiệu quả cao, đáp ứng, phù hợp với xu thế thời đại, khi Việt Nam chủ động tham gia hội nhập vào khu vực và quốc tế, quản lý nhà nước về mật mã cần tiếp tục được tăng cường, đảm bảo tính đồng bộ, thống nhất nhằm đảm bảo an ninh, lợi ích quốc gia, trật tự, an toàn xã hội, phục vụ phát triển kinh tế - xã hội.
Ban CYCP với vai trò là cơ quan mật mã Quốc gia, bên cạnh các nhiệm vụ về công tác cơ yếu còn thực hiện nhiệm vụ giúp Bộ trưởng Bộ Quốc phòng thực hiện quản lý nhà nước về mật mã dân sự. Ban CYCP đã đóng góp quan trọng trong việc xây dựng, hình thành nền tảng pháp lý cũng như triển khai thực hiện các quy định của pháp luật về quản lý MMDS. Trong bối cảnh hội nhập quốc tế và phát triển công nghệ số, công tác quản lý MMDS đóng vai trò đặc biệt quan trọng trong việc bảo đảm an toàn thông tin và an ninh quốc gia. Ban CYCP đã có những đóng góp to lớn và toàn diện trong lĩnh vực này, góp phần thực hiện tốt vai trò giúp Bộ trưởng Bộ Quốc phòng thực hiện quản lý nhà nước về MMDS, thể hiện qua các kết quả cụ thể sau:
CÔNG TÁC XÂY DỰNG VĂN BẢN QUY PHẠM PHÁP LUẬT TRONG LĨNH VỰC QUẢN LÝ MMDS
Ban CYCP đã chủ động và tích cực tham mưu giúp Bộ trưởng Bộ Quốc phòng xây dựng các văn bản quy phạm pháp luật để thực thi các quy định về quản lý MMDS tại Luật An toàn thông tin mạng. Các đóng góp nổi bật trong công tác xây dựng pháp luật phải kể đến các Nghị định của Chính phủ đã được ban hành quy định chi tiết về kinh doanh sản phẩm, dịch vụ MMDS, đó là: Nghị định số 58/2016/ NĐ-CP ngày 01/7/2016 quy định chi tiết về kinh doanh sản phẩm, dịch vụ MMDS và xuất khẩu, nhập khẩu sản phẩm MMDS, Nghị định số 53/2018/NĐ- CP ngày 16/4/2018 sửa đổi, bổ sung Nghị định số 58/2016/NĐ-CP, Nghị định số 32/2023/NĐ-CP ngày 09/6/2023 tiếp tục sửa đổi, bổ sung Nghị định số 53/2018/NĐ-CP và Nghị định số 58/2016/NĐ-CP. Mới đây, ngày 25/7/2025, Chính phủ ban hành Nghị định số 211/2025/NĐ-CP quy định về hoạt động MMDS và sửa đổi, bổ sung một số điều của Nghị định số 15/2020/NĐ-CP ngày 03/02/2020 của Chính phủ quy định xử phạt vi phạm hành chính trong lĩnh vực bưu chính, viễn thông, tần số vô tuyến điện, công nghệ thông tin và giao dịch điện tử được sửa đổi, bổ sung một số điều tại Nghị định số 14/2022/NĐ-CP ngày 27/01/2022 của Chính phủ (thay thế Nghị định số 58/2016/NĐ-CP, Nghị định số 53/2018/NĐ-CP và Nghị định số 32/2023/NĐ- CP). Nghị định ban hành với những điều chỉnh về Danh mục sản phẩm, dịch vụ MMDS, Danh mục sản phẩm MMDS xuất khẩu, nhập khẩu theo giấy phép phù hợp với thực tiễn kinh doanh sản phẩm MMDS tại Việt Nam, đáp ứng các yêu cầu cải cách hành chính, chuyển đổi số và phù hợp với các quy định về xử phạt vi phạm hành chính tại Luật sửa đổi, bổ sung Luật Xử lý vi phạm hành chính mới được ban hành năm 2025.
Bên cạnh đó, công tác xây dựng văn bản quy phạm pháp luật phải kể đến 04 thông tư của Bộ trưởng Bộ Quốc phòng đã được ban hành, đó là: Thông tư số 161/2016/TT-BQP ngày 21/10/2016 ban hành Quy chuẩn kỹ thuật quốc gia về MMDS sử dụng trong lĩnh vực ngân hàng; Thông tư số 23/2022/TT-BQP ngày 04/4/2022 ban hành Quy chuẩn kỹ thuật quốc gia về đặc tính kỹ thuật mật mã sử dụng trong các sản phẩm MMDS thuộc nhóm sản phẩm bảo mật luồng IP sử dụng công nghệ IPSEC và TLS; Thông tư số 96/2023/TT-BQP ngày 29/11/2023 ban hành Quy chuẩn kỹ thuật quốc gia về đặc tính kỹ thuật mật mã sử dụng trong các sản phẩm MMDS thuộc nhóm sản phẩm bảo mật dữ liệu lưu giữ và Thông tư số 87/2024/TT-BQP ngày 26/10/2024 quy định danh mục tiêu chuẩn kỹ thuật mật mã áp dụng bắt buộc cho mô-đun an toàn phần cứng trong hoạt động định danh và xác thực điện tử.
Những văn bản pháp luật này đã tạo hành lang pháp lý vững chắc, giúp quản lý chặt chẽ hoạt động kinh doanh, xuất nhập khẩu và sử dụng sản phẩm, dịch vụ MMDS, từ đó góp phần bảo vệ thông tin mật và nâng cao an ninh mạng quốc gia.
CÔNG TÁC XÂY DỰNG HỆ THỐNG TIÊU CHUẨN, QUY CHUẨN KỸ THUẬT TRONG LĨNH VỰC MMDS
Ban CYCP đã đóng góp quan trọng trong việc xây dựng hệ thống tiêu chuẩn, quy chuẩn kỹ thuật, đảm bảo chất lượng và khả năng tương thích của các sản phẩm MMDS, đó là: Ban hành 05 quy chuẩn kỹ thuật Quốc gia về MMDS thông qua các Thông tư số 23/2022/TT-BQP và Thông tư số 96/2023/TT-BQP; Xây dựng 69 tiêu chuẩn Quốc gia về MMDS, trong đó tổ chức nghiên cứu, xây dựng và trình ban hành Tiêu chuẩn mật mã quốc gia về MMDS MKV “TCVN 14263:2024 Công nghệ thông tin - Kỹ thuật an toàn - Thuật toán mã khối MKV” (được công bố ban hành tại Quyết định số 3480/QĐ-BKHCN ngày 31/12/2024 của Bộ trưởng Bộ Khoa học và Công nghệ), là thuật toán mã khối riêng của Việt Nam, đang được cộng đồng doanh nghiệp quan tâm, nghiên cứu và tích hợp vào sản phẩm công nghệ thông tin. Hiện tại, Ban CYCP đang tổ chức nghiên cứu, xây dựng và trình ban hành 36 TCVN.
Hệ thống tiêu chuẩn, quy chuẩn này là nền tảng kỹ thuật quan trọng, giúp các sản phẩm MMDS đạt được độ tin cậy và an toàn cao, phục vụ hiệu quả cho việc triển khai các sản phẩm bảo mật an toàn thông tin, góp phần đảm bảo an toàn thông tin người dùng trong nước.
CÔNG TÁC QUẢN LÝ CẤP PHÉP KINH DOANH, XUẤT NHẬP KHẨU SẢN PHẨM MMDS
Từ khi Luật An toàn thông tin mạng có hiệu lực (ngày 01/7/2016) đến nay, Ban CYCP đã triển khai hiệu quả công tác quản lý và cấp phép, góp phần đưa các hoạt động kinh doanh và sử dụng MMDS vào khuôn khổ. Đến nay, Ban CYCP đã thực hiện quản lý và cấp phép kinh doanh sản phẩm, dịch vụ mật mã dân sự đối với 458 doanh nghiệp; tổng số giấy phép đã cấp từ tháng 7/2016 đến tháng 7/2025 là 5.911 giấy phép, bao gồm 1.916 giấy phép kinh doanh sản phẩm, dịch vụ MMDS và 3.995 giấy phép xuất khẩu, nhập khẩu sản phẩm mật mã dân sự. Dịch vụ công toàn trình do Cục Quản lý MMDS và Kiểm định sản phẩm mật mã, Ban CYCP thực hiện đã ghi nhận kết quả 100% hồ sơ được giải quyết đúng hạn, trong đó có trên 95% hồ sơ cấp phép được giải quyết trước hạn. Công tác tiếp nhận, thẩm định, cấp phép và thanh toán phí, lệ phí trên môi trường điện tử được thực hiện thông suốt, hiệu quả, đáp ứng yêu cầu cải cách hành chính và phục vụ người dân, doanh nghiệp ngày càng tốt hơn.
Những con số này đã cho thấy sự nỗ lực và hiệu quả trong việc kiểm soát các hoạt động liên quan đến MMDS, đảm bảo sự tuân thủ các quy định pháp luật cũng như góp phần đảm bảo an ninh, an toàn cho người dùng trong các lĩnh vực kinh tế - xã hội.
CÔNG TÁC KIỂM TRA, GIÁM SÁT HOẠT ĐỘNG KINH DOANH MMDS
Để đảm bảo việc tuân thủ các quy định, Ban CYCP đã tổ chức trên 30 đợt kiểm tra đối với hoạt động kinh doanh và sử dụng MMDS tại doanh nghiệp. Ngoài ra, Ban CYCP đã tổ chức trên 20 hội nghị tập huấn cho doanh nghiệp, phối hợp tổ chức 03 hội thảo quốc gia và thường xuyên tổ chức tọa đàm về MMDS. Một số khó khăn, vướng mắc của doanh nghiệp được tháo gỡ kịp thời, đặc biệt trong tiến trình đàm phán thương mại thuế quan Mỹ - Việt Nam, Ban CYCP đã nghiên cứu, đề xuất tăng thời hạn giấy phép xuất khẩu, nhập khẩu sản phẩm
MMDS để phù hợp với nhu cầu cung ứng sản phẩm và giảm thiểu tần suất cấp phép cho doanh nghiệp. Các hoạt động này góp phần nâng cao nhận thức và ý thức tuân thủ pháp luật của các tổ chức, doanh nghiệp và cá nhân.
ĐẨY MẠNH HIỆN ĐẠI HÓA CÔNG TÁC QUẢN LÝ
Thực hiện chủ trương của Đảng và Chính phủ về đẩy mạnh cải cách hành chính và chuyển đổi số, Ban CYCP đã có nhiều đóng góp tích cực trong việc hiện đại hóa công tác quản lý thông qua cải cách hành chính và chuyển đổi số.
Về cải cách hành chính
Triển khai Nghị quyết số 66/NQ-CP ngày 26/3/2025 của Chính phủ, Ban CYCP đã đề xuất cắt giảm, đơn giản hóa 100% thủ tục hành chính (TTHC) và điều kiện kinh doanh, với tỷ lệ chi phí cắt giảm đạt 33,77%; đồng thời, đã đề nghị thực thi phân cấp giải quyết đối với 05/05 TTHC trong lĩnh vực MMDS theo Quyết định số 1015/QĐ-TTg ngày 30/8/2025 của Thủ tướng Chính phủ.
Về chuyển đổi số
Từ tháng 8/2021, Ban CYCP đã chỉ đạo triển khai tiếp nhận và xử lý hồ sơ đề nghị cấp phép trên Cổng dịch vụ công trực tuyến (https://dichvucong.nacis. gov.vn). Tháng 5/2023, hệ thống đã kết nối với Cổng Dịch vụ công Quốc gia và Cổng Dịch vụ công Bộ Quốc phòng. Đến tháng 8/2024, doanh nghiệp thực hiện thủ tục cấp phép thực hiện thanh toán phí, lệ phí trực tuyến và cùng với đó, doanh nghiệp đã được trả Giấy phép kinh doanh sản phẩm, dịch vụ MMDS điện tử. Đến nay, 100% TTHC trong lĩnh vực mật mã dân sự được thực hiện ở mức độ toàn trình. Dự kiến trong Quý III/2025, hệ thống quản lý cấp phép xuất nhập khẩu kết nối liên thông trên Cổng Thông tin Một cửa Quốc gia, kết nối với hệ thống hải quan, nhằm phục vụ tối ưu việc thông quan sản phẩm mật mã dân sự cho doanh nghiệp. Ngoài ra, Ban CYCP đã giao cho đơn vị triển khai hoạt động thẩm định, cấp phép xây dựng kho dữ liệu về sản phẩm MMDS phục vụ có hiệu quả công tác nghiệp vụ quản lý, cấp phép đối với hoạt động kinh doanh sản phẩm, dịch vụ MMDS.
Những nỗ lực này đã mang lại sự thuận tiện cho doanh nghiệp, giảm thiểu thời gian và chi phí, đồng thời tăng cường tính minh bạch và hiệu quả trong quản lý nhà nước. Ban CYCP đã tạo nên một nền tảng vững chắc cho công tác quản lý MMDS tại Việt Nam, góp phần quan trọng vào việc bảo đảm an toàn thông tin, an ninh quốc gia và sự phát triển bền vững của đất nước trong kỷ nguyên số.
TRIỂN KHAI ĐỒNG BỘ CÁC NHIỆM VỤ TRỌNG TÂM TRONG QLMMDS THỜI GIAN TỚI
Trong bối cảnh an ninh mạng ngày càng trở nên phức tạp và các mối đe dọa không ngừng gia tăng, vai trò của Ban CYCP trong việc bảo vệ thông tin bí mật nhà nước, đảm bảo an toàn thông tin quốc gia càng trở nên cấp thiết. Để đáp ứng yêu cầu trong tình hình mới, Ban CYCP sẽ tập trung triển khai đồng bộ các nhiệm vụ trọng tâm trong thực hiện quản lý MMDS như sau:
Một là, hoàn thiện cơ sở pháp lý và hệ thống tiêu chuẩn: Ban CYCP sẽ tiếp tục hoàn thiện cơ sở pháp lý liên quan đến hoạt động cơ yếu và mật mã, trong đó có quản lý MMDS, đặc biệt là việc xây dựng các quy định về quản lý MMDS tại Luật An ninh mạng (hợp nhất Luật An toàn thông tin mạng năm 2015 và Luật An ninh mạng năm 2018), bao gồm việc tham mưu, xây dựng các Nghị định, Thông tư hướng dẫn chi tiết để triển khai hiệu quả Luật An ninh mạng và các văn bản pháp luật khác có liên quan. Cùng với đó, Ban CYCP sẽ đẩy mạnh ban hành các Tiêu chuẩn, Quy chuẩn kỹ thuật về mật mã dân sự và an toàn thông tin, đảm bảo các tiêu chuẩn này không chỉ đáp ứng yêu cầu bảo mật mà còn phù hợp với các chuẩn mực quốc tế, tạo hành lang pháp lý vững chắc cho việc quản lý, phát triển và ứng dụng sản phẩm, dịch vụ mật mã tại Việt Nam.
Hai là, phát triển nguồn nhân lực chất lượng cao: Con người là yếu tố then chốt quyết định sự thành công của mọi nhiệm vụ. Ban CYCP sẽ tập trung đào tạo, phát triển nguồn nhân lực chất lượng cao trong lĩnh vực mật mã và an toàn thông tin, hướng tới các yêu cầu quản lý chuyên ngành về công nghệ mật mã mới như mật mã lượng tử, blockchain, trí tuệ nhân tạo trong an ninh mạng... Ban CYCP cũng chú trọng xây dựng đội ngũ chuyên gia đánh giá, kiểm định có trình độ chuyên môn giỏi, đạo đức nghề nghiệp vững vàng, đáp ứng yêu cầu ngày càng cao của công tác bảo mật thông tin.
Ba là, nâng cao năng lực đánh giá chất lượng và chứng nhận hợp chuẩn hợp quy: Ban CYCP giúp Bộ trưởng Bộ Quốc phòng thực hiện quản lý hoạt động đánh giá sự phù hợp sản phẩm MMDS với các nhiệm vụ: cấp Giấy chứng nhận đăng ký hoạt động đánh giá sự phù hợp sản phẩm MMDS, chỉ định và quản lý hoạt động của tổ chức đánh giá sự phù hợp sản phẩm MMDS, tiếp nhận công bố hợp quy sản phẩm MMDS. Để đảm bảo các sản phẩm và giải pháp mật mã được sử dụng tại Việt Nam đạt tiêu chuẩn cao nhất về bảo mật, Ban CYCP sẽ tăng cường quản lý hoạt động đánh giá chất lượng, chứng nhận hợp chuẩn hợp quy cho các sản phẩm MMDS, giúp kiểm soát chặt chẽ chất lượng sản phẩm trước khi đưa vào sử dụng và tạo niềm tin cho người dùng, góp phần thúc đẩy sự phát triển lành mạnh của thị trường MMDS. Đặc biêt, trong thời gian tới, Ban CYCP xem xét, đề xuất thừa nhận đơn phương kết quả đánh giá sự phù hợp sản phẩm MMDS của tổ chức đánh giá sự phù hợp quốc tế, tổ chức đánh giá sự phù hợp nước ngoài để phục vụ hoạt động quản lý nhà nước về MMDS.
Bốn là, tăng cường hợp tác quốc tế: Trong bối cảnh hội nhập quốc tế sâu rộng, hợp tác quốc tế là yêu cầu tất yếu để nâng cao năng lực và vị thế của Ban CYCP, đồng thời Ban sẽ chủ động mở rộng quan hệ hợp tác song phương và đa phương với các cơ quan mật mã, tổ chức an ninh mạng uy tín trên thế giới. Các hoạt động hợp tác sẽ tập trung vào trao đổi kinh nghiệm, chuyển giao công nghệ, nghiên cứu chung về các giải pháp bảo mật tiên tiến và phối hợp đấu tranh phòng chống tội phạm mạng xuyên quốc gia.
Việc triển khai đồng bộ và hiệu quả các nhiệm vụ trên sẽ góp phần xây dựng Ban CYCP vững mạnh, chính quy, hiện đại, đảm bảo thực hiện tốt chức năng, nhiệm vụ quản lý MMDS, đóng góp chung vào công cuộc chuyển đổi số quốc gia.