Cấp chứng thư chữ ký số gốc theo tên Bộ Khoa học và Công nghệ

Cấp chứng thư chữ ký số gốc theo tên Bộ Khoa học và Công nghệ
27.11.2025
smartsign

Trung tâm Chứng thực điện tử quốc gia (NEAC) tạo khóa và cấp chứng thư chữ ký số gốc theo tên Bộ Khoa học và Công nghệ sau sáp nhập.

Tổ chức cung cấp dịch vụ chứng thực điện tử quốc gia (Root CA), “gốc tin cậy” của hệ thống chữ ký số Việt Nam, vừa được tạo khóa và cấp chứng thư chữ ký số gốc theo tên Bộ Khoa học và Công nghệ mới. Đây là bước cập nhật hạ tầng quan trọng sau quá trình Bộ Thông tin và Truyền thông cùng Bộ Khoa học và Công nghệ sáp nhập.

Root CA có nhiệm vụ xác nhận danh tính các nhà cung cấp chữ ký số và quản lý chứng thư gốc – nền tảng để các chứng thư cấp dưới được tin cậy, bảo đảm an toàn cho giao dịch điện tử của cơ quan nhà nước, doanh nghiệp và người dân.

Mỗi quốc gia thường chỉ có một Root CA. Tại Việt Nam, đơn vị này do NEAC quản lý, trong khi các nhà cung cấp như VNPT, Viettel hay FPT là CA cấp dưới và chỉ được hoạt động khi nhận chứng thư từ Root CA, giúp hệ thống chữ ký số duy trì tính thống nhất và tin cậy. Trước đó, chứng thư gốc mang tên Bộ Thông tin và Truyền thông.

Giám đốc NEAC Tô Thị Thu Hương (áo xanh) tại buổi tạo khóa cấp chứng thư chữ ký số gốc theo tên Bộ Khoa học và Công nghệ. Ảnh: Thảo Anh

Giám đốc NEAC Tô Thị Thu Hương (áo xanh) tại buổi tạo khóa cấp chứng thư chữ ký số gốc theo tên Bộ Khoa học và Công nghệ. Ảnh: Thảo Anh

Buổi tạo khóa diễn ra ngày 25/11 tại trung tâm dữ liệu của NEAC ở Hà Nội, trong phòng vận hành được phong tỏa theo quy trình an toàn cao. Toàn bộ quy trình được thực hiện nghiêm ngặt theo kịch bản được phê duyệt. Các thao tác đều được kiểm tra, xác nhận, lập biên bản và ghi hình đầy đủ, đáp ứng yêu cầu minh bạch, kiểm toán và giám sát kỹ thuật.

Đồng thời, để đáp ứng quy định mới về dịch vụ tin cậy, Root CA quốc gia tự cấp bốn chứng thư nền tảng cho các dịch vụ gồm: ký số bằng USB Token; ký số từ xa; ký số trên thiết bị di động; và dấu thời gian. Đây là những loại chứng thư làm “xương sống” cho các dịch vụ chữ ký số trên thị trường.

Đại diện Trung tâm Chứng thực điện tử quốc gia cho hay, với vai trò “gốc tin cậy quốc gia”, NEAC xác định việc khởi tạo chứng thư chữ ký số gốc mới cho hệ thống Root CA không đơn thuần cập nhật kỹ thuật theo tên gọi mới của Bộ, mà còn là “sứ mệnh củng cố nền tảng niềm tin cho hạ tầng số Việt Nam”.

“Đây là bước đi then chốt để hoàn thiện hạ tầng tin cậy và bảo đảm tính tuân thủ pháp luật trong bối cảnh mới”, người này cho biết.

Theo NEAC, sự kiện đánh dấu bước hoàn thiện, cập nhật hạ tầng tin cậy quốc gia về chữ ký số, bảo đảm phù hợp với tên gọi hiện hành của Bộ Khoa học và Công nghệ và khuôn khổ pháp lý mới về giao dịch điện tử, chữ ký điện tử và dịch vụ tin cậy.

Người dùng và doanh nghiệp không bị ảnh hưởng bởi đợt chuyển đổi này. Chứng thư gốc cũ vẫn còn hiệu lực. Các chứng thư đã cấp cho cơ quan, tổ chức và cá nhân sẽ hoạt động bình thường cho đến khi hết hạn. Nhờ vậy, các giao dịch điện tử hiện nay không bị gián đoạn hay phải thiết lập lại. Trên cơ sở chứng thư chữ ký số gốc mới, NEAC sẽ từng bước cấp phát cho các tổ chức cung cấp dịch vụ tin cậy để phục vụ người dùng.

Nguồn tài liệu từ: “Cấp chứng thư chữ ký số gốc theo tên Bộ Khoa học và Công nghệ” – Tác giả: Trọng Đạt- Báo VnExpress: https://vnexpress.net/

Tin tức liên quan
Cá nhân tự quyết toán Thuế TNCN theo qui định mới nhất!

Quyết toán thuế thu nhập cá nhân (TNCN) là nghĩa vụ quan trọng đối với người lao động và cá nhân có thu nhập tại Việt Nam. Tuy nhiên, không phải ai cũng có thể ủy quyền cho đơn vị trả thu nhập quyết toán thay. Trong nhiều trường hợp, cá nhân bắt buộc phải tự thực hiện quyết toán thuế với cơ quan thuế theo quy định của pháp luật.

Trong bài viết dưới đây, Công ty Cổ phần Chữ ký số Vi Na sẽ giúp bạn hiểu rõ khi nào cá nhân phải tự quyết toán thuế TNCN và hồ sơ cần chuẩn bị để thực hiện thủ tục này đúng quy định.

1. Các trường hợp cá nhân phải tự quyết toán thuế TNCN

Theo quy định tại Nghị định 126/2020/NĐ-CP, Thông tư 111/2013/TT-BTC và hướng dẫn của cơ quan thuế tại Công văn 636/TCT-DNNCN năm 2021, cá nhân thuộc các trường hợp sau phải trực tiếp quyết toán thuế với cơ quan thuế.

1. Cá nhân đủ điều kiện ủy quyền nhưng đã được cấp chứng từ khấu trừ thuế

Trường hợp cá nhân đủ điều kiện để ủy quyền cho tổ chức trả thu nhập quyết toán thuế, nhưng đã được cấp chứng từ khấu trừ thuế TNCN, thì cá nhân không thể tiếp tục ủy quyền quyết toán cho tổ chức trả thu nhập.

Ngoại lệ: Nếu tổ chức trả thu nhập thu hồi và hủy chứng từ khấu trừ thuế đã cấp, cá nhân vẫn có thể thực hiện ủy quyền theo quy định.

2. Cá nhân không còn làm việc tại thời điểm quyết toán

Cá nhân có thu nhập từ tiền lương, tiền công ký hợp đồng lao động từ 03 tháng trở lên tại một đơn vị, nhưng đến thời điểm quyết toán thuế không còn làm việc tại đơn vị đó thì không đủ điều kiện ủy quyền và phải tự quyết toán thuế TNCN.

3. Cá nhân có thu nhập vãng lai chưa khấu trừ hoặc khấu trừ chưa đủ thuế

Trong trường hợp cá nhân vừa có thu nhập từ tiền lương tại một đơn vị, vừa có thu nhập vãng lai như:

  • Làm thêm ngoài giờ
  • Cộng tác viên
  • Dịch vụ tự do

Nhưng chưa bị khấu trừ thuế hoặc khấu trừ chưa đủ, cá nhân cần tự kê khai và quyết toán thuế với cơ quan thuế.

4. Cá nhân có thu nhập từ nhiều nơi

Nếu trong năm cá nhân ký hợp đồng lao động từ 03 tháng trở lên tại nhiều tổ chức, thì không thể ủy quyền quyết toán cho một đơn vị duy nhất.

Trong trường hợp này, cá nhân phải tự tổng hợp thu nhập và thực hiện quyết toán thuế TNCN với cơ quan thuế quản lý.

5. Cá nhân chỉ có thu nhập vãng lai đã khấu trừ thuế 10%

Trường hợp cá nhân chỉ có thu nhập vãng lai đã khấu trừ thuế theo tỷ lệ 10%, kể cả khi thu nhập phát sinh tại một nơi duy nhất, cá nhân vẫn cần tự thực hiện quyết toán thuế nếu muốn:

  • Hoàn thuế
  • Điều chỉnh số thuế đã nộp.

6. Cá nhân chưa đăng ký mã số thuế

Nếu cá nhân chưa có mã số thuế, sẽ không đủ điều kiện ủy quyền quyết toán thuế cho tổ chức trả thu nhập. Vì vậy cá nhân phải tự đăng ký mã số thuế và thực hiện quyết toán thuế theo quy định.

7. Cá nhân thuộc diện xét giảm thuế

Cá nhân cư trú có thu nhập từ tiền lương, tiền công nhưng thuộc diện xét giảm thuế do thiên tai, hỏa hoạn, tai nạn hoặc bệnh hiểm nghèo sẽ không được ủy quyền quyết toán.

Trong trường hợp này, cá nhân phải tự thực hiện quyết toán thuế và nộp kèm hồ sơ đề nghị giảm thuế theo quy định tại Thông tư 156/2013/TT-BTC.

8. Cá nhân có số thuế phải nộp thêm hoặc nộp thừa

Nếu sau khi tính toán nghĩa vụ thuế, cá nhân:

  • Có số thuế phải nộp thêm, hoặc
  • Có số thuế nộp thừa và đề nghị hoàn hoặc bù trừ vào kỳ sau

thì cần tự thực hiện quyết toán thuế với cơ quan thuế.

9. Cá nhân cư trú có thời gian hiện diện đặc biệt tại Việt Nam

Cá nhân có mặt tại Việt Nam dưới 183 ngày trong năm dương lịch đầu tiên, nhưng tính trong 12 tháng liên tục kể từ ngày đầu tiên có mặt tại Việt Nam đạt từ 183 ngày trở lên, phải tự quyết toán thuế TNCN.

10. Người nước ngoài kết thúc hợp đồng làm việc tại Việt Nam

Người nước ngoài khi chấm dứt hợp đồng lao động tại Việt Nam cần thực hiện quyết toán thuế với cơ quan thuế trước khi xuất cảnh.

2. Hồ sơ cá nhân cần chuẩn bị khi tự quyết toán thuế TNCN

Theo quy định tại Thông tư 80/2021/TT-BTC, hồ sơ quyết toán thuế thu nhập cá nhân bao gồm các giấy tờ sau:

1. Tờ khai quyết toán thuế

  • Tờ khai quyết toán thuế TNCN mẫu 02/QTT-TNCN

2. Phụ lục giảm trừ gia cảnh

  • Phụ lục bảng kê giảm trừ gia cảnh cho người phụ thuộc mẫu 02-1/BK-QTT-TNCN (nếu có đăng ký người phụ thuộc).

3. Chứng từ khấu trừ thuế

  • Bản sao các chứng từ khấu trừ thuế TNCN
  • Chứng từ chứng minh số thuế đã tạm nộp trong năm

Trường hợp tổ chức trả thu nhập đã chấm dứt hoạt động, cơ quan thuế sẽ tra cứu dữ liệu trên hệ thống thuế để xử lý hồ sơ.

4. Chứng từ thuế đã nộp ở nước ngoài (nếu có)

Bao gồm:

  • Giấy xác nhận khấu trừ thuế do tổ chức trả thu nhập cấp
  • Hoặc chứng từ ngân hàng chứng minh số thuế đã nộp ở nước ngoài.

5. Chứng từ đóng góp từ thiện, nhân đạo, khuyến học

Nếu cá nhân có khoản đóng góp cho các quỹ từ thiện hợp pháp, cần cung cấp bản sao hóa đơn hoặc chứng từ chứng minh để được tính giảm trừ khi quyết toán thuế.

6. Chứng từ thu nhập từ nước ngoài

Trường hợp cá nhân nhận thu nhập từ:

  • Tổ chức quốc tế
  • Đại sứ quán
  • Lãnh sự quán
  • Doanh nghiệp nước ngoài

thì cần chuẩn bị tài liệu chứng minh thu nhập đã nhận.

7. Hồ sơ đăng ký người phụ thuộc

Nếu tại thời điểm quyết toán cá nhân chưa đăng ký người phụ thuộc, cần bổ sung hồ sơ đăng ký người phụ thuộc để được tính giảm trừ gia cảnh.

Kết luận

Việc xác định đúng trường hợp phải tự quyết toán thuế thu nhập cá nhân giúp người nộp thuế:

  • Thực hiện đúng quy định pháp luật
  • Tránh sai sót khi kê khai thuế
  • Đảm bảo quyền lợi khi hoàn thuế hoặc điều chỉnh nghĩa vụ thuế

Công ty Cổ phần Chữ ký số Vi Na khuyến nghị cá nhân và doanh nghiệp nên chủ động nắm rõ quy định về quyết toán thuế để thực hiện đúng thủ tục và thời hạn theo quy định của pháp luật.

3. Hai cách tự quyết toán thuế thu nhập cá nhân online

Dưới đây là hai cách tự quyết toán thuế thu nhập cá nhân online mà bạn có thể dễ dàng thực hiện. 

Cách 1: Tự quyết toán thuế TNCN trên hệ thống Thuế Việt Nam

Bước 1: Truy cập hệ thống Thuế Việt Nam và đăng nhập.

Bước 2: Đăng nhập bằng cách nhập mã số thuế (MST) và mã kiểm tra (captcha).

  • Nếu quên MST, tra cứu theo hướng dẫn: “8 cách tra mã số thuế cá nhân online bằng CCCD/CMND CHÍNH XÁC”.

Bước 3: Chọn mục “Quyết toán thuế”, sau đó chọn “Kê khai thuế trực tuyến”.

Bước 4: Điền thông tin kê khai trực tuyến.

  • Điền đầy đủ các mục bắt buộc (có dấu *):
    • Tên người gửi
    • Địa chỉ liên hệ
    • Địa chỉ email
  • Chọn tờ khai: 02/QTT-TNCN – Tờ khai quyết toán thuế thu nhập cá nhân (theo Thông tư 80/2021/TT-BTC).

Chọn cơ quan thuế quyết toán bằng cách tích vào một trong ba trường hợp:

  • TH1: Người nộp thuế chỉ có duy nhất 01 nguồn thu nhập trực tiếp khai thuế trong năm (từ tổ chức quốc tế, Đại sứ quán, Lãnh sự quán tại Việt Nam hoặc từ nước ngoài không khấu trừ tại nguồn). Chọn Cục thuế nơi đã khai trực tiếp trong năm.

TH2: Người nộp thuế có từ 02 nguồn thu nhập trở lên, bao gồm:

    • Thu nhập khai trực tiếp trong năm
    • Thu nhập đã khấu trừ bởi tổ chức trả thu nhập: Tự kê khai toàn bộ các nguồn thu nhập và thông tin liên quan theo bảng mẫu của cơ quan thuế.
  • TH3: Người nộp thuế không trực tiếp khai thuế trong năm, chỉ có thu nhập đã khấu trừ qua tổ chức trả thu nhập. Khai thông tin nơi làm việc:
    • Nếu có thay đổi nơi làm việc: Tích ô 1 hoặc ô 2.
    • Nếu không thay đổi nơi làm việc: Tích ô 3, ô 4 hoặc ô 5.

Bạn tiếp tục điền các thông tin sau:

  • Trường hợp quyết toán thuế:
    • Quyết toán theo năm dương lịch
    • Quyết toán 12 tháng liên tục khác năm dương lịch
    • Quyết toán không đủ 12 tháng
  • Năm kê khai: Năm thực hiện quyết toán.
  • Loại tờ khai:
    • Tờ khai chính thức: Khi quyết toán lần đầu trong kỳ.
    • Tờ khai bổ sung: Khi đã nộp hồ sơ nhưng khai sai và cần sửa lại.

Bước 5: Chọn “Tiếp tục” để Khai tờ khai quyết toán thuế

Thực hiện kê khai các thông tin tại phụ lục 02-1/BK-QTT-TNCN và Tờ khai 02/QTT-TNCN theo thông tư 80/2021 mà hệ thống hiển thị

Kê khai tờ khai 02/QTT-TNCN

Tích vào ô trống nếu bạn thực hiện tờ khai quyết toán thuế kèm theo hồ sơ giảm thuế do thiên tai, hỏa hoạn, tại nạn, bệnh hiểm nghèo.

Lưu ý: NNT kiểm tra lại các thông tin từ [01] đến [11] hệ thống tự cập nhập như: Tên người nộp thuế, mã số thuế, địa chỉ, email,… nếu chưa chính xác thì điều chỉnh lại cho đúng.

Chỉ tiêu

Hướng dẫn kê khai


[01] đến [06]:

Hệ thống tự động nhật


[07] đến [08]:

Chọn tỉnh, thành phố ở mục 08 trước, sau đó chọn quận huyện ở mục 07 (Địa chỉ thường trú)


[09]:

Điền số điện thoại của NNT: (Bắt buộc điền)


[10]:

Fax: Không bắt buộc


[11]:

Điền địa chỉ email của NNT vào. (Bắt buộc điền)


[12] đến [14] 

Thông tin đại lý thuế nếu không có thì bỏ qua.


[15] đến [19]

Thông tin đơn vị trả thu nhập (Hệ thống tự động cập nhật)


Chỉ tiêu

Hướng dẫn kê khai

[20]:

Tổng thu nhập chịu thuế (TNCT) trong kỳ:

[21]:

Tổng TNCT phát sinh tại Việt Nam: Là tổng các khoản thu nhập chịu thuế từ tiền lương, tiền công và các khoản thu nhập chịu thuế khác; có tính chất tiền lương tiền công phát sinh tại Việt Nam; bao gồm cả thu nhập chịu thuế từ tiền lương; tiền công do làm việc trong khu kinh tế và thu nhập chịu thuế được miễn theo Hiệp định tránh đánh thuế hai lần (nếu có).
– Thu nhập phát sinh ở đâu thì người lao động yêu cầu bên cơ quan/đơn vị đã trả thu nhập cần xuất chứng từ khấu trừ thuế TNCN cho mình. Người lao động cần lấy thông tin về thu nhập trên các chứng từ đó nhập vào tờ khai.
Ví dụ: Trong năm 2020, Anh A làm công ty X từ tháng 1 đến tháng 4 có tổng thu nhập chịu thuế theo chứng từ là 100 triệu, làm công ty Y từ tháng 5 đến tháng 12 có tổng thu nhập chịu thuế theo chứng từ là 150 triệu, vậy chỉ tiêu số 23, anh A sẽ nhập 250.000.000 triệu đồng.

[22]: 

Tổng TNCT được miễn giảm theo Hiệp Định: Là tổng các khoản thu nhập chịu thuế từ tiền lương; tiền công và các khoản thu nhập chịu thuế khác; có tính chất tiền lương tiền công mà cá nhân nhận được thuộc diện miễn thuế theo Hiệp định tránh đánh thuế hai lần (nếu có) (Không có thì không điền).

[23]: 

Tổng TNCT phát sinh ngoài Việt Nam: Là tổng các khoản thu nhập chịu thuế từ tiền lương; tiền công và các khoản thu nhập chịu thuế khác; có tính chất tiền lương tiền công phát sinh ngoài Việt Nam (Không có thì không điền).

[24]: 

Số người phụ thuộc: Hệ thống tự động tính khi được kê khai
Trường hợp có người phụ thuộc thì để kê khai người phụ thuộc thì bạn kéo xuống cuối trang, chọn “02-1/BK-QTT-TNCN” để kê khai:
Sau khi chọn “02-1/BK-QTT-TNCN” hệ thống chuyển giao diện để bạn kê khai người phụ thuộc, khai xong người phụ thuộc bạn chọn “Tờ khai” dể quy về giao diện tờ khai tiếp tục khai.

[25]: 

Các khoản giảm trừ: Hệ thống tự động tính

[26]:

Giảm trừ cho bản thân: Hệ thống tự động cập nhật

[27]:

Cho những người phụ thuộc được giảm trừ: Hệ thống tự động cập nhật

[28]:

Từ thiện nhân đạo, khuyến học: Là các khoản chi đóng góp vào các tổ chức, cơ sở chăm sóc, nuôi dưỡng trẻ em có hoàn cảnh đặc biệt khó khăn; người tàn tật; người già không nơi nương tựa; các khoản chi đóng góp vào các quỹ từ thiện; quỹ nhân đạo; quỹ khuyến học được thành lập và hoạt động theo quy định của cơ quan nhà nước (Không có thì không điền)

[29]:

Các khoản đóng bảo hiểm được trừ: Là các khoản bảo hiểm xã hội, bảo hiểm y tế; bảo hiểm thất nghiệp; bảo hiểm trách nhiệm nghề nghiệp đối với một số ngành nghề phải tham gia bảo hiểm bắt buộc.

[30]:

Các khoản đóng quỹ hưu trí tự nguyện được trừ: Là tổng các khoản đóng vào Quỹ hưu trí tự nguyện theo thực tế phát sinh tối đa không vượt quá ba (03) triệu đồng/tháng (Không có thì không điền).

[31]:

Tổng thu nhập tính thuế: Hệ thống tự động tính.

[32]:

Tổng số thuế thu nhập cá nhân (TNCN) phát sinh trong kỳ: Hệ thống tự động tính.


[33]: 

Tổng số thuế đã nộp trong kỳ ([33]=[34]+[35]+[36]-[37]-[38]): Hệ thống tự động tính

[34]: 

Số thuế đã khấu trừ tại tổ chức trả thu nhập: Là tổng số thuế mà tổ chức, cá nhân trả thu nhập đã khấu trừ từ tiền lương; tiền công của cá nhân theo thuế suất Biểu thuế lũy tiến từng phần trong kỳ và tổng số thuế mà tổ chức; cá nhân trả thu nhập đã khấu trừ theo thuế suất 10% trong kỳ; căn cứ vào chứng từ khấu trừ thuế của tổ chức, cá nhân trả thu nhập.

[35]: 

Số thuế đã nộp trong năm không qua tổ chức trả thu nhập: Là số thuế cá nhân trực tiếp kê khai và đã tạm nộp tại Việt Nam; căn cứ vào chứng từ nộp thuế vào ngân sách nhà nước.

[36]: 

Số thuế đã nộp ở nước ngoài được trừ (nếu có): Là số thuế đã nộp ở nước ngoài được xác định tối đa bằng số thuế phải nộp tương ứng; với tỷ lệ thu nhập nhận được từ nước ngoài so với tổng thu nhập nhưng không vượt quá số thuế là [32] x {[23]/([20] –[22])}x 100%

[37]:

Số thuế đã khấu trừ, đã nộp ở nước ngoài trùng do quyết toán vắt năm: Số thuế đã nộp ở nước ngoài trùng do quyết toán vắt năm do cá nhân tự xác định nếu đã kê khai và nộp tại nước ngoài vào năm tính thuế thứ nhất.

[38]:

Số thuế đã nộp trong năm không qua tổ chức trả thu nhập trùng do quyết toán vắt năm: Cá nhân tự xác định số thuế đã nộp trong năm không qua tổ chức trả thu nhập trùng do quyết toán vắt năm nếu đã kê khai vào năm tính thuế thứ nhất

[39]:

Tổng số thuế TNCN được giảm trong kỳ [39]=[40]+[41]: Hệ thống tự động tính

[40]: 

Số thuế phải nộp trùng do quyết toán vắt năm:

[41]:

Tổng số thuế TNCN được giảm khác: Là số thuế được giảm do đã tính ở kỳ tính thuế trước.

[42]: 

Tổng số thuế còn phải nộp trong kỳ: Hệ thống tự động tính

[43]: 

Số thuế được miễn do cá nhân có số tiền thuế phải nộp
sau quyết toán từ 50.000 đồng trở xuống (0<[42]<=50.000 đồng): Người nộp thuế có số thuế còn phải nộp nhỏ hơn 50.000 đồng thì khai vào chỉ tiêu này để được miễn giảm.

[44]:

Tổng số thuế nộp thừa trong kỳ , [44]=([32]-[33]-[39]) <0: Tự động tính

[45]: 

Tổng số thuế đề nghị hoàn trả [45]=[46]+[47]: Hệ thống tự động tính.

[46]: 

Số thuế hoàn trả cho người nộp thuế: Nhập số thuế đề nghị hoàn vào chỉ tiêu

[47]: 

Số thuế bù trừ cho khoản phải nộp Ngân sách nhà nước khác: Cá nhân có số thuế nộp thừa và đề nghị bù trừ cho các khoản phải nộp Ngân sách nhà nước khác (bao gồm khoản nợ ngân sách, khoản phát sinh phải nộp của các loại thuế khác như giá trị gia tăng, môn bài, tiêu thụ đặc biệt…) thì ghi vào chỉ tiêu này.

[48]: 

Tổng số thuế bù trừ cho các phát sinh của kỳ sau
[48]=[44]-[45]


Trường hợp bạn có số thuế nộp thừa và đề nghị hoàn trả có thể nhận tiền hoàn thuế bằng các hình thức sau:

  • Chuyển khoản:
    • Tích chọn mục Chuyển khoản
    • Điền thông tin tên chủ tài khoản, tài khoản số mở tại ngân hàng
  • Tiền mặt:
    • Tích chọn mục Tiền mặt
    • Cung cấp thông tin Tên người nhận tiền, loại giấy tờ (CMND/ CCCD, hộ chiếu), nơi nhận tiền hoàn thuế

Trường hợp người nộp thuế đề nghị bù trừ cho khoản phải nộp ngân sách nhà nước đã nhập số thuế đề nghị bù trừ tại chỉ tiêu [47] thì cung cấp các thông tin sau:

  • MST của NNT khác (nếu có)
  • Tên NNT khác (nếu có)
  • Ghi rõ Chương, Tiểu mục, Tên CQT quản lý khoản thu, Địa bàn hành chính, Hạn nộp, số tiền còn phải nộp,Số tiền còn phải nộp đề nghị bù trừ với số tiền nộp thừa

Kê khai thông tin phụ lục 02-1/BK-QTT-TNCN

Chọn tab 02-1/BK-QTT-TNCN: (nằm ở góc trái cuối màn hình):

Sau đó, khai thông tin người phụ thuộc để người nộp thuế được tính giảm trừ thu nhập khi tính thuế TNCN.

  • Nhấp vào và kê khai đầy đủ các thông tin bắt buộc về người nộp thuế.
  • Nhập bảng kê Giảm trừ gia cảnh cho người phụ thuộc bao gồm các thông tin:
    • Họ tên ngưởi phụ thuộc.
    • Mã số thuế người phụ thuộc.
    • Chọn loại giấy tờ như CMND/ CCCD/ hộ chiếu/giấy khai sinh;
    • Số giấy tờcủa CMND..;
    • Ngày sinh NPT

Lưu ý:

  • Chỉ tiêu [16] Từ tháng: Là thời điểm bắt đầu tính giảm trừ người phụ thuộc trong năm tính thuế theo thực tế phát sinh trong năm tính thuế,
  • Chỉ tiêu [17] đến tháng: Là thời điểm kết thúc nghĩa vụ nuôi dưỡng giảm trừ người phụ thuộc trong năm tính thuế hoặc tháng 12 nếu trong năm chưa kết thúc nghĩa vụ nuôi dưỡng.

Bước 6: Nộp tờ khai

Để nộp tờ khai bạn thực hiện như sau

  • Tích chọn mục “Tôi cam đoan số liệu đã khai và hồ sơ đính kèm là đúng và chịu trách nhiêm trước pháp luật về những số liệu đã kkhia và hồ sơ đính kèm”
  • Chọn “Hoàn thành kê khai”.
  • Chọn “Kết xuất XML” để lưu và nộp tờ khai
  • Sau đó chọn “Nộp tờ khai“

Bước 7: Gửi hồ sơ và các chứng từ đính kèm

  • Chọn phụ lục đính kèm: Chứng từ khấu trừ thuế / Chứng từ nộp thuế/Chứng từ về các khoản từ thiện, nhân đạo (nếu có)/Tài liệu chứng minh số tiền đã trả của đơn vị tổ chứ trả thu nhập ở nước ngoài/ Các chứng từ khác.
  • Nhấn “Chọn tệp” để tải file dữ liệu đính kèm lên hệ thống
  • Nhấn “Tiếp tục”

Lúc này hệ thống sẽ hiển thị xác thực nộp tờ khai bạn thực hiện:

  • Nhập “Mã kiểm tra” >> chọn “Tiếp tục”
  • Nhập mã OTP do Tổng Cục Thuế gửi về tin nhắn điện thoại >> chọn “Tiếp tục“

Sau khi nộp tờ khai thành công tới cơ quan thuế, hệ thống Tổng Cục Thuế sẽ gửi thông báo tiếp nhận vào email đã đăng ký và gửi tin nhắn thông báo đến số điện thoại đã đăng ký của người nộp thuế với nội dung :” hồ sơ khai thuế điện tử mẫu 02/QTT-TNCN đã được gửi thành công CQT trả thông báo chấp nhận/ không chấp nhận sau 01 ngày làm việc“

Cách 2: Quyết toán thuế TNCN qua eTax Mobile

Bước 1: Tải ứng dụng và đăng ký tài khoản

  • Truy cập App Store (iOS) hoặc Google Play (Android), tìm kiếm và tải ứng dụng eTax Mobile do Tổng cục Thuế phát hành.
  • Mở ứng dụng và chọn Đăng ký tài khoản.
  • Nhập đầy đủ thông tin: MST, số CCCD/CMND, số điện thoại… và thiết lập mật khẩu.
  • Xác thực qua mã OTP gửi về điện thoại để hoàn tất đăng ký.

Bước 2: Đăng nhập ứng dụng

Bạn có thể chọn một trong hai cách:

  • Đăng nhập bằng MST và mật khẩu.
  • Đăng nhập bằng tài khoản định danh điện tử.

Bước 3: Tra cứu thông tin quyết toán

  • Chọn menu “Hỗ trợ quyết toán thuế TNCN” → “Hỗ trợ lập tờ khai quyết toán”.
  • Chọn năm quyết toán và nhấn “Tra cứu” để hệ thống tổng hợp dữ liệu (thu nhập, số thuế đã khấu trừ).
  • Kiểm tra dữ liệu cẩn thận. Nếu có sai lệch, liên hệ đơn vị chi trả để điều chỉnh.
  • Nhấn “Tạo tờ khai 02/QTT-TNCN gợi ý”:
    • Hệ thống tự động lấy dữ liệu từ hồ sơ tổ chức chi trả gửi lên.
    • Kiểm tra số liệu kỹ lưỡng.
    • Các trường mặc định (không sửa được):
      • Loại tờ khai: Chính thức
      • Năm kê khai: Theo năm tra cứu
      • Trường hợp quyết toán: Theo năm dương lịch
    • Các trường có thể sửa: Từ tháng, Đến tháng (tự động theo năm, nhưng cho phép chỉnh nếu cần).

Bước 4: Xác định cơ quan thuế nộp tờ khai

Kiểm tra lại toàn bộ thông tin tờ khai, sau đó nhấn “Tiếp tục”. Hệ thống tự xác định cơ quan thuế dựa trên các trường hợp:

  • Trường hợp 1: Cá nhân cư trú không ký HĐLĐ, ký HĐLĐ dưới 3 tháng hoặc HĐ cung cấp dịch vụ, thu nhập đã khấu trừ 10% tại một hoặc nhiều nơi: Chọn nơi cư trú của người nộp thuế.
  • Trường hợp 2: Cá nhân cư trú có thu nhập tiền lương, tiền công tại một nơi và thuộc diện tự khai thuế trong năm, hoặc chỉ có thu nhập thuộc diện tự khai thuế: Hệ thống tự chọn cơ quan thuế nơi nộp hồ sơ khai quyết toán theo quy định.
  • Trường hợp 3: Với các trường hợp khác thì hệ thống hiển thị câu hỏi để người dùng chọn và nhập thêm thông tin cần thiết.

Trải nghiệm ngay Phần mềm chứng từ khấu trừ thuế TNCN EasyPit – giải pháp lập và quản lý chứng từ khấu trừ thuế TNCN đơn giản, chính xác và tiết kiệm thời gian cho doanh nghiệp.

Dành Riêng Cho HKD! Tặng 5000 Hóa Đơn + 01 Năm Phần Mềm +1 Năm Chữ Ký Số!

Trên đây Hóa đơn điện tử  VI NA đã cung cấp thông tin về “tự quyết toán thuế TNCN“. Hy vọng những thông tin trên hữu ích với quý bạn đọc. Nếu còn câu hỏi khác cần được tư vấn, hỗ trợ vui lòng liên hệ với chúng tôi qua Hotline: 1900 6676 đội ngũ của chúng tôi sẽ giải đáp nhanh chóng và chi tiết nhất.
Cục QLMMDS&KĐSPMM thông báo về việc quy định mức thu phí, lệ phí 18/7/2025.

Thực hiện Thông tư số 64/2025/TT-BTC ngày 30 tháng 6 năm 2025 của Bộ Tài chính quy định mức thu, miễn một số khoản phí, lệ phí nhằm hỗ trợ cho doanh nghiệp, người dân, Cục Quản lý mật mã dân sự và Kiểm định sản phẩm mật mã thông báo tới Quý Doanh nghiệp về việc quy định mức thu phí thẩm định cấp giấy phép kinh doanh sản phẩm, dịch vụ mật mã dân sự; giấy chứng nhận hợp chuẩn sản phẩm mật mã dân sự; giấy chứng nhận hợp quy sản phẩm mật mã dân sự, như sau:

Tăng ngưỡng chịu thuế lên 500 triệu đồng, chính thức áp thuế giao dịch bất động sản và vàng miếng

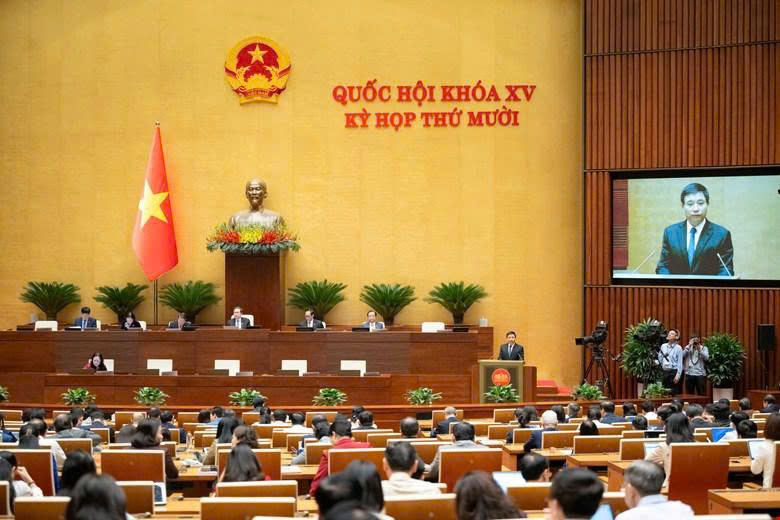
Ngày 10/12/2025, Quốc hội đã thông qua Luật Thuế thu nhập cá nhân (sửa đổi) với 438/443 đại biểu tán thành (92,6%). Luật gồm 30 điều, chính thức có hiệu lực từ 1/7/2026, đánh dấu bước thay đổi lớn trong quản lý thuế cá nhân và hộ kinh doanh.

"Toàn cảnh phiên họp của Quốc hội khóa XV tại Kì họp thứ Mười"

Điểm mới nổi bật về thuế giao dịch:

  • Bất động sản: Áp thuế suất 2% trên giá chuyển nhượng (tính tại thời điểm hợp đồng có hiệu lực hoặc đăng ký quyền sở hữu). Miễn thuế cho trường hợp chuyển nhượng bất động sản duy nhất.
  • Vàng miếng: Thuế suất 0,1% trên giá chuyển nhượng từng lần. Chính phủ sẽ quy định ngưỡng chịu thuế, thời điểm áp dụng và điều chỉnh để loại trừ giao dịch tiết kiệm, nhằm kiểm soát thị trường vàng hiệu quả hơn.

Ngưỡng chịu thuế cho hộ kinh doanh:

  • Doanh thu năm ≤ 500 triệu đồng (tăng từ mức 200 triệu đồng trước đây) không phải nộp thuế.
  • Từ 500 triệu - 3 tỷ đồng: Thuế suất 15% (tính trên thu nhập = doanh thu - chi phí, hoặc theo tỷ lệ trên doanh thu tùy chọn).
  • 3-50 tỷ đồng: 17%.
  • >50 tỷ đồng: 20%.
  •  Hộ kinh doanh phải tự xác định doanh thu và lập hóa đơn điện tử.

Các ưu đãi khác:

  • Giảm trừ gia cảnh: 15,5 triệu đồng/tháng cho người nộp thuế (tương đương 186 triệu/năm), và 6,2 triệu đồng/tháng cho mỗi người phụ thuộc.
  • Miễn thuế cho thu nhập từ sản xuất nông nghiệp trực tiếp, lãi trái phiếu chính phủ, kiều hối, và một số nguồn khác.

Luật sửa đổi này nhằm tăng cường minh bạch, hỗ trợ hộ kinh doanh nhỏ lẻ và kiểm soát chặt chẽ hơn các giao dịch lớn. Chi tiết đầy đủ có thể theo dõi tại Tuổi Trẻ Online.

(Nguồn: Tuổi Trẻ, cập nhật 10/12/2025. Bài tóm tắt dành cho mục đích thông tin, không thay thế tư vấn pháp lý.)

Cục Thuế trực tiếp hướng dẫn, hỗ trợ hộ kinh doanh thực hiện kê khai thuế

Sau 15 ngày áp dụng thuế kê khai, các hộ kinh doanh gặp vướng mắc gì, cần cơ quan thuế tháo gỡ những điểm nghẽn nào… Những câu hỏi này sẽ được Cục Thuế trực tiếp giải đáp tại hội thảo 'Thực hiện thuế kê khai: hộ kinh doanh cần lưu ý gì?'.

Hội thảo do báo Tuổi Trẻ phối hợp với Cục Thuế tổ chức từ 13h30 đến 16h30 ngày 15-1 tại hội trường Thuế TP.HCM (63 Vũ Tông Phan, phường Bình Trưng, TP.HCM) và trực tuyến đến 34 Thuế tỉnh, thành phố.

Hội thảo có sự tham dự, chỉ đạo của lãnh đạo Cục Thuế, đại diện các ban nghiệp vụ như Ban Chính sách, Ban Chuyển đổi số, Chi cục Thuế thương mại điện tử…; đại diện một số sở, ngành TP.HCM, các nhà cung cấp giải pháp và hơn 250 hộ, cá nhân kinh doanh trên địa bàn TP.HCM.

Cục Thuế trực tiếp hướng dẫn, hỗ trợ hộ kinh doanh thực hiện thuế kê khai

Tại hội thảo, Cục Thuế sẽ tập trung thông tin, hướng dẫn các chính sách mới về thuế kê khai đối với hộ, cá nhân kinh doanh. 

Theo đó, hộ, cá nhân kinh doanh thực hiện kê khai - tính thuế, sử dụng hóa đơn điện tử, sổ sách kế toán, quản lý doanh thu như thế nào cho đúng quy định.

Điểm nhấn của chương trình là phiên hỏi - đáp trực tiếp kéo dài 90 phút. Tại phiên hỏi đáp này, lãnh đạo Cục Thuế và các đơn vị nghiệp vụ sẽ trực tiếp lắng nghe những vướng mắc mà hộ kinh doanh gặp phải khi bắt tay vào thực hiện trong thực tế, hướng tháo gỡ ra sao, cũng như tiếp thu những kiến nghị của hộ kinh doanh để hoàn thiện chính sách.

Bên cạnh đó, các chuyên gia thuế sẽ tư vấn, cảnh báo những lỗi hộ kinh doanh thường gặp khi lập hóa đơn, khuyến nghị việc tách bạch tài khoản ngân hàng kinh doanh - cá nhân, cũng như phân tích rủi ro pháp lý đối với trường hợp hộ kinh doanh chưa đăng ký kinh doanh, đăng ký thuế...

Theo ghi nhận của Tuổi Trẻ Online, những băn khoăn, vướng mắc lớn nhất của hộ kinh doanh hiện nay xoay quanh việc kê khai những thông tin gì và theo tháng, theo quý, hay theo năm với từng quy mô doanh thu ra sao.

Đối với hộ có doanh thu trên 1 tỉ đồng/năm, đặc biệt là hộ bán lẻ hàng tiêu dùng, thực phẩm tươi sống ở chợ dân sinh, nhiều ý kiến thắc mắc có thuộc đối tượng phải xuất hóa đơn điện tử hay không và nếu phải xuất thì xuất theo từng lần bán hàng hay tổng hợp vào cuối ngày?

Với nhóm hộ có doanh thu 1-3 tỉ đồng/năm, câu hỏi được đặt ra là tính thuế thu nhập cá nhân theo thu nhập (doanh thu - chi phí) thì các chi phí nào sẽ được trừ trước khi tính thuế?

Ngoài ra, không ít hộ lo lắng về việc phải thực hiện sổ sách kế toán điện tử trong khi lâu nay quen ghi chép thủ công. Hộ cần lập những loại sổ nào, có tự làm được không hay phải đi thuê đại lý thuế?...

Liên quan đến phần mềm, ngoài chi phí đầu tư thiết bị tính tiền, phần mềm, chữ ký số… nhiều hộ cũng băn khoăn về nguy cơ phần mềm bị treo, lỗi trong quá trình sử dụng. Vậy cơ quan thuế có lường trước tình huống này và giải pháp tháo gỡ, hỗ trợ hộ kinh doanh ra sao?

(Nguồn: Tuổi trẻ online, cập nhật 14/01/2026. Bài tóm tắt dành cho mục đích thông tin, không thay thế tư vấn pháp lý.)

Mời bạn đọc, hộ kinh doanh có câu hỏi liên quan đến vấn đề thuế kê khai ngay từ bây giờ gửi về địa chỉ website: smartsign.com.vn để đươc tư vấn hỗ trợ giải đáp thắc mắc liên quan đến chữ ký số và hóa đơn điện tử.

CHƯƠNG TRÌNH ƯU ĐÃI HỘ KINH DOANH ĐẾN 30/06/2026

Hưởng ứng, chung tay góp sức cùng ngành Thuế, Vi Na chủ động công khai thông tin về giải pháp, sản phẩm, dịch vụ triển khai hóa đơn điện tử khởi tạo từ máy tính tiền và mở rộng các chương trình ưu đãi, hỗ trợ miễn phí cho các hộ, cá nhân kinh doanh.


Những điểm mới về hóa đơn điện tử từ 01/6/2025.

Bổ sung đối tượng sử dụng hóa đơn điện tử từ máy tính tiền
Căn cứ theo khoản 8 Điều 1 [Nghị định 70/2025/NĐ-CP] sửa đổi, bổ sung Điều 11 [Nghị định 123/2020/NĐ-CP] về đối tượng áp dụng hóa đơn điện tử từ máy tính tiền bao gồm...

1. Hộ kinh doanh, cá nhân kinh doanh theo quy định tại khoản 1 Điều 51 có mức doanh thu hằng năm từ 01 tỷ đồng trở lên, khoản 2 Điều 90, khoản 3 Điều 91 Luật Quản lý thuế số 38/2019/QH14 và doanh nghiệp có hoạt động bán hàng hóa, cung cấp dịch vụ, trong đó có bán hàng hóa, cung cấp dịch vụ trực tiếp đến người tiêu dùng (trung tâm thương mại; siêu thị; bán lẻ (trừ ô tô, mô tô, xe máy và xe có động cơ khác); ăn uống; nhà hàng; khách sạn; dịch vụ vận tải hành khách, dịch vụ hỗ trợ trực tiếp cho vận tải đường bộ, dịch vụ nghệ thuật, vui chơi, giải trí, hoạt động chiếu phim, dịch vụ phục vụ cá nhân khác theo quy định về Hệ thống ngành kinh tế Việt Nam) sử dụng hóa đơn điện tử khởi tạo từ máy tính tiền kết nối chuyển dữ liệu điện tử với cơ quan thuế.

HƯỚNG DẪN CẬP NHẬT EMAIL VÀ SỐ ĐIỆN THOẠI TRÊN PHẦN MỀM ETAX MOBILE

HƯỚNG DẪN CẬP NHẬT EMAIL VÀ SỐ ĐIỆN THOẠI
TRÊN PHẦN MỀM ETAX MOBILE
 

1Bước 1

Sau khi đăng nhập thành công, chọn vào biểu tượng mũi tên bên cạnh tên đại diện.

2Bước 2

Chọn vào biểu tượng Thay đổi thông tin.

3Bước 3

Nhập email và số điện thoại cần thay đổi.
Sau đó chọn Sửa thông tin để hoàn thành.

✓Kết quả

Hệ thống sẽ hiển thị thông báo “Thay đổi thông tin thành công”

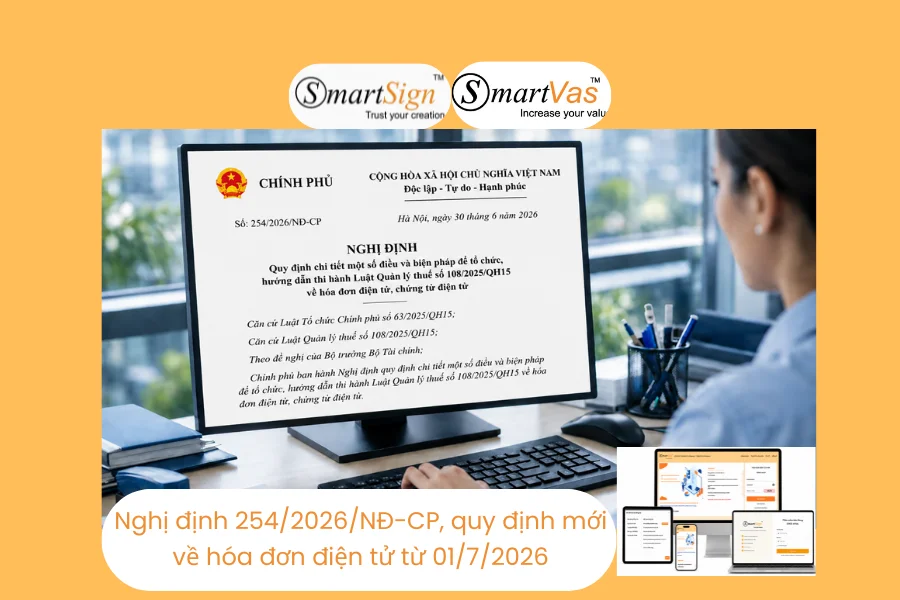
Nghị định 254/2026/NĐ-CP quy định chi tiết việc thực hiện Luật Quản lý thuế 2025 về hóa đơn điện tử và chứng từ điện tử, có hiệu lực từ ngày 01/7/2026

Nghị Định 254/2026/NĐ-CP: Những Nội Dung Quan Trọng Về Hóa Đơn Điện Tử Hiệu Lực Từ 01/7/2026
 

Ngày 30/6/2026 vừa qua, Chính phủ ban hành Nghị định 254/2026/NĐ-CP quy định chi tiết việc thực hiện Luật Quản lý thuế 2025 về hóa đơn điện tử và chứng từ điện tử, có hiệu lực từ ngày 01/7/2026. Nghị định bổ sung nhiều quy định mới ảnh hưởng trực tiếp đến doanh nghiệp, hộ kinh doanh và cá nhân kinh doanh. Sau đây là bài viết Chữ Ký Số VI NA tổng hợp những nội dung quan trọng và các điểm mới của Nghị định để bạn dễ dàng theo dõi và áp dụng.

1. Tổng quan về Nghị định 254/2026/NĐ-CP

Thông tin
Chi tiết

Số hiệu
254/2026/NĐ-CP

Ngày ban hành
30/6/2026

Ngày có hiệu lực
01/7/2026

Cơ quan ban hành
Chính phủ

Người ký
Phó Thủ tướng Nguyễn Văn Thắng

Căn cứ pháp lý
Luật Tổ chức Chính phủ số 63/2025/QH15; Luật Quản lý thuế số 108/2025/QH15

Văn bản bị thay thế
Nghị định 123/2020/NĐ-CP; Điều 1 Nghị định 41/2022/NĐ-CP; Nghị định 70/2025/NĐ-CP

Nghị định gồm 5 chương, 45 điều, kèm theo Phụ lục hướng dẫn chi tiết nội dung của hóa đơn. Đây là văn bản hướng dẫn thi hành trực tiếp cho Luật Quản lý thuế số 108/2025/QH15 – bộ luật quản lý thuế mới thay thế cho các quy định trước đó, nên toàn bộ nội dung về hóa đơn, chứng từ điện tử cũng được cập nhật lại theo tinh thần của luật mới.

2. Phạm vi điều chỉnh và đối tượng áp dụng

2.1. Phạm vi điều chỉnh

Theo Điều 1, Nghị định 254/2026/NĐ-CP quy định chi tiết hai nhóm nội dung chính:

Về hóa đơn điện tử, Nghị định hướng dẫn cụ thể về:

  • Loại hóa đơn điện tử, đối tượng sử dụng
  • Nội dung, thời điểm lập hóa đơn điện tử
  • Trường hợp không phải sử dụng hóa đơn điện tử
  • Trường hợp sử dụng hóa đơn điện tử được miễn phí dịch vụ
  • Nhiệm vụ, quyền hạn, trách nhiệm của các tổ chức, cá nhân liên quan

Về chứng từ điện tử, Nghị định quy định về:

  • Loại chứng từ điện tử; nội dung, thời điểm lập chứng từ
  • Phương thức lập, kết nối, truyền dữ liệu chứng từ điện tử
  • Trường hợp được miễn phí dịch vụ
  • Nhiệm vụ, quyền hạn, trách nhiệm của tổ chức, cá nhân liên quan

Ngoài ra, Nghị định còn quy định các nội dung khác phục vụ công tác quản lý theo yêu cầu của Luật Quản lý thuế, bao gồm: nguyên tắc lập/quản lý/sử dụng hóa đơn – chứng từ; xây dựng hạ tầng kỹ thuật công nghệ thông tin; tra cứu, cung cấp, sử dụng thông tin hóa đơn điện tử; trách nhiệm của cơ quan thuế và các bên liên quan.

2.2. Đối tượng áp dụng

Nghị định áp dụng cho 8 nhóm đối tượng theo Điều 2, bao gồm:

  • Người bán hàng hóa, cung cấp dịch vụ: doanh nghiệp, hợp tác xã, liên hiệp hợp tác xã, chi nhánh/văn phòng đại diện doanh nghiệp nước ngoài, hộ kinh doanh, cá nhân kinh doanh, tổ hợp tác, đơn vị sự nghiệp công lập có bán hàng, tổ chức không phải doanh nghiệp nhưng có hoạt động kinh doanh, và cả nhà cung cấp nước ngoài đăng ký tự nguyện sử dụng hóa đơn điện tử
  • Tổ chức, cá nhân mua hàng hóa, dịch vụ
  • Tổ chức thu thuế, phí và lệ phí
  • Người nộp thuế, phí và lệ phí
  • Tổ chức, cá nhân khấu trừ thuế; tổ chức, cá nhân khai thay, nộp thuế thay
  • Tổ chức cung cấp dịch vụ hóa đơn điện tử, chứng từ điện tử
  • Cơ quan quản lý thuế
  • Các tổ chức, cá nhân khác có liên quan đến việc quản lý, sử dụng hóa đơn và chứng từ

Có thể thấy, phạm vi đối tượng áp dụng của Nghị định 254/2026/NĐ-CP là rất rộng, gần như bao trùm mọi chủ thể có phát sinh giao dịch mua bán hàng hóa, cung cấp dịch vụ hoặc nghĩa vụ về thuế, phí, lệ phí tại Việt Nam.

3. Những nội dung chính của Nghị định 254/2026/NĐ-CP
3.1. Quy định về hóa đơn điện tử theo Nghị định 254/2026/NĐ-CP

Đối tượng sử dụng hóa đơn có mã/không mã cơ quan thuế

Nghị định phân định rõ ba nhóm sử dụng hóa đơn điện tử (Điều 6):

  • Nhóm sử dụng hóa đơn điện tử có mã của cơ quan thuế: áp dụng chung cho tổ chức kinh tế, tổ chức khác, hộ kinh doanh, cá nhân kinh doanh và các trường hợp rủi ro cao về thuế
  • Nhóm được sử dụng hóa đơn điện tử không có mã của cơ quan thuế: dành cho doanh nghiệp hoạt động trong các lĩnh vực đặc thù có hạ tầng công nghệ thông tin đáp ứng yêu cầu, như điện lực, xăng dầu, bưu chính viễn thông, nước sạch, tài chính ngân hàng, chứng khoán, tài sản mã hóa, bảo hiểm, y tế, thương mại điện tử, siêu thị, vận tải hàng không/đường bộ/đường sắt/đường biển/đường thủy…
  • Nhóm bắt buộc sử dụng hóa đơn điện tử khởi tạo từ máy tính tiền: áp dụng cho tổ chức, hộ kinh doanh, cá nhân kinh doanh bán hàng trực tiếp đến người tiêu dùng (trung tâm thương mại, siêu thị, bán lẻ, ăn uống, nhà hàng, khách sạn, dịch vụ vận tải hành khách, nghệ thuật, vui chơi giải trí, chiếu phim…)

Lưu ý: Hộ kinh doanh, cá nhân kinh doanh có doanh thu trên 1 tỷ đồng/năm hoặc có bán tài sản phải đăng ký quyền sở hữu/sử dụng thì bắt buộc áp dụng hóa đơn điện tử có mã hoặc hóa đơn điện tử khởi tạo từ máy tính tiền có kết nối dữ liệu với cơ quan thuế.
8 trường hợp không bắt buộc sử dụng hóa đơn điện tử từ 01/7/2026

Theo Điều 7 Nghị định 254/2026/NĐ-CP, từ ngày 01/7/2026, các trường hợp sau không bắt buộc sử dụng hóa đơn điện tử:

  • Hộ, cá nhân kinh doanh thuộc diện lập Bảng kê thu mua hàng hóa, dịch vụ
  • Hộ, cá nhân kinh doanh cho thuê bất động sản hoặc cung cấp dịch vụ nội dung số cho tổ chức, cá nhân nước ngoài
  • Đại lý xổ số, bảo hiểm, bán hàng đa cấp đã được doanh nghiệp khấu trừ thuế
  • Một số hoạt động tài chính, ngân hàng, bảo hiểm như tái bảo hiểm, nhận tiền gửi, bán nợ, giao dịch ngoại tệ, sản phẩm phái sinh
  • Góp vốn bằng tài sản
  • Điều chuyển tài sản trong nội bộ doanh nghiệp hoặc khi tổ chức lại doanh nghiệp
  • Cho mượn máy móc, thiết bị phục vụ gia công, không thu tiền và không chuyển quyền sở hữu
  • Một số trường hợp đặc thù khác như hàng hóa sử dụng nội bộ, tài sản tự sản xuất, tự xây dựng và các khoản thu không liên quan đến bán hàng, cung cấp dịch vụ

Các loại hóa đơn

Điều 8 Nghị định 254/2026/NĐ-CP quy định các loại hóa đơn gồm:

  • Hóa đơn giá trị gia tăng (dành cho tổ chức kê khai theo phương pháp khấu trừ)
  • Hóa đơn bán hàng (dành cho tổ chức, hộ, cá nhân kê khai theo phương pháp trực tiếp, hoặc tổ chức/cá nhân trong khu phi thuế quan)
  • Hóa đơn thương mại điện tử (áp dụng cho hoạt động xuất khẩu hàng hóa, dịch vụ ra nước ngoài)
  • Hóa đơn điện tử bán tài sản công, hóa đơn bán hàng dự trữ quốc gia
  • Các loại hóa đơn khác: tem, vé, thẻ; phiếu thu tiền cước vận chuyển hàng không; phiếu xuất kho kiêm vận chuyển nội bộ, phiếu xuất kho hàng gửi bán đại lý…

Thời điểm lập hóa đơn theo từng lĩnh vực

Điều 9 Nghị định 254/2026/NĐ-CP quy định thời điểm lập hóa đơn đối với từng loại hàng hóa, dịch vụ. Cụ thể:

  • Đối với bán hàng hóa: Thời điểm lập hóa đơn là khi chuyển giao quyền sở hữu hoặc quyền sử dụng hàng hóa cho người mua, không phụ thuộc vào việc đã thu tiền hay chưa.
  • Đối với cung cấp dịch vụ: Thời điểm lập hóa đơn là khi hoàn thành việc cung cấp dịch vụ; trường hợp thu tiền trước hoặc trong quá trình cung cấp dịch vụ thì lập hóa đơn tại thời điểm thu tiền.

Bên cạnh nguyên tắc chung, Nghị định cũng quy định riêng về thời điểm lập hóa đơn đối với nhiều lĩnh vực đặc thù như: viễn thông, ngân hàng, thanh toán trung gian, chứng khoán và tài sản mã hóa, hàng không, bảo hiểm, xây dựng, kinh doanh bất động sản, dầu khí, điện, xăng dầu, vận tải taxi, khám chữa bệnh, thu phí đường bộ điện tử không dừng, casino và trò chơi điện tử có thưởng.

Đáng chú ý, Nghị định 254/2026/NĐ-CP bổ sung một số quy định mới về thời điểm và phương thức lập hóa đơn, gồm:

  • Không phải lập hóa đơn đối với khoản tiền đặt cọc theo quy định của Bộ luật Dân sự.
  • Một số dịch vụ như hoa tiêu hàng hải, quảng cáo trên nền tảng số, bảo hiểm, bảo vệ được phép lập hóa đơn chậm nhất trong vòng 07 ngày để có thời gian đối soát.
  • Bổ sung hướng dẫn cụ thể về thời điểm lập hóa đơn đối với hoạt động bảo hiểm và hợp đồng đồng bảo hiểm.
  • Cho phép lập hóa đơn tổng vào cuối ngày hoặc cuối tháng đối với một số dịch vụ cung cấp cho cá nhân không có nhu cầu nhận hóa đơn, nếu đáp ứng điều kiện về hệ thống quản lý dữ liệu.
  • Đối với giao dịch phát sinh vào ca đêm, hóa đơn được lập chậm nhất vào ngày làm việc liền kề tiếp theo.

Những quy định này giúp doanh nghiệp xác định đúng thời điểm lập hóa đơn trong từng trường hợp, đồng thời tạo thuận lợi hơn đối với các ngành nghề có đặc thù về đối soát dữ liệu và vận hành.

Nội dung bắt buộc trên hóa đơn

Theo Điều 10 Nghị định 254/2026/NĐ-CP, hóa đơn điện tử phải đảm bảo đầy đủ các thông tin theo quy định, bao gồm:

  • Tên hóa đơn, ký hiệu hóa đơn và số hóa đơn
  • Thông tin của người bán và người mua
  • Tên hàng hóa, dịch vụ; đơn vị tính, số lượng, đơn giá
  • Thuế suất, tiền thuế GTGT (nếu có) và tổng số tiền thanh toán
  • Chữ ký của người bán, người mua (trong trường hợp phải có chữ ký)
  • Thời điểm lập hóa đơn và thời điểm ký số
  • Mã của cơ quan thuế đối với hóa đơn điện tử có mã
  • Các nội dung bắt buộc khác theo quy định của pháp luật về hóa đơn điện tử

Bên cạnh đó, Phụ lục ban hành kèm theo Nghị định còn hướng dẫn chi tiết cách thể hiện từng chỉ tiêu trên hóa đơn, đồng thời quy định một số trường hợp đặc thù được phép lược bỏ hoặc điều chỉnh một số thông tin để phù hợp với từng loại hóa đơn và từng lĩnh vực kinh doanh.

3.2. Quy định về chứng từ điện tử

Chứng từ khấu trừ thuế TNCN

Theo Điều 22 và Điều 23 Nghị định 254/2026/NĐ-CP, tổ chức, cá nhân chi trả thu nhập có trách nhiệm lập chứng từ khấu trừ thuế TNCN điện tử và cấp cho người có thu nhập khi thực hiện khấu trừ thuế.

Chứng từ khấu trừ thuế phải có đầy đủ các nội dung sau:

  • Tên chứng từ và ký hiệu mẫu chứng từ
  • Thông tin của đơn vị chi trả thu nhập và người nhận thu nhập
  • Khoản thu nhập được chi trả và thời điểm chi trả
  • Tổng thu nhập chịu thuế và số thuế TNCN đã khấu trừ
  • Ngày lập chứng từ
  • Chữ ký của người lập chứng từ (chữ ký số đối với chứng từ điện tử)

Việc lập đầy đủ và chính xác chứng từ khấu trừ thuế giúp người nộp thuế có căn cứ thực hiện quyết toán thuế TNCN, đồng thời đảm bảo đơn vị chi trả thu nhập tuân thủ đúng quy định của pháp luật.

Biên lai thu thuế, phí, lệ phí

Nghị định 254/2026/NĐ-CP quy định biên lai thu thuế, phí, lệ phí phải thể hiện đầy đủ các thông tin sau:

  • Tên biên lai
  • Ký hiệu mẫu, ký hiệu biên lai và số biên lai (đánh số liên tục từ ngày 01/01 đến 31/12 hằng năm, tối đa 08 chữ số)
  • Thông tin của tổ chức thu thuế, phí, lệ phí
  • Tên khoản thu
  • Số tiền thu bằng số và bằng chữ
  • Ngày lập biên lai
  • Chữ ký số của tổ chức thu (đối với biên lai điện tử)

Ngoài ra, Điều 25 của Nghị định cho phép tổ chức thu thuế, phí, lệ phí ủy nhiệm cho bên thứ ba lập biên lai. Tuy nhiên, biên lai được lập theo hình thức ủy nhiệm vẫn phải thể hiện tên của tổ chức thu thuế, phí, lệ phí là bên ủy nhiệm để đảm bảo tính minh bạch và đúng quy định.

Bổ sung trường hợp miễn lập chứng từ khấu trừ thuế TNCN: Tổ chức chi trả hoặc tổ chức khấu trừ thuế không phải lập chứng từ khấu trừ thuế TNCN khi thực hiện khấu trừ và nộp thuế tại nguồn đối với các khoản thu nhập phát sinh từ: chuyển nhượng chứng khoán, đầu tư vốn, chuyển nhượng tài sản số, chuyển nhượng vàng miếng; bản quyền, nhượng quyền thương mại; trúng thưởng, thừa kế, quà tặng.

4. Điểm mới đáng chú ý của Nghị định 254/2026/NĐ-CP

So với các quy định trước đây, Nghị định 254/2026/NĐ-CP có nhiều thay đổi quan trọng trong quản lý và sử dụng hóa đơn điện tử. Một số điểm nổi bật gồm:

  • Cập nhật theo Luật Quản lý thuế 2025: Nghị định được ban hành để hướng dẫn thi hành Luật Quản lý thuế số 108/2025/QH15, đồng bộ các quy định về hóa đơn, chứng từ điện tử với khung pháp lý mới.
  • Làm rõ đối tượng phải sử dụng hóa đơn điện tử khởi tạo từ máy tính tiền: Quy định cụ thể các lĩnh vực bán hàng trực tiếp đến người tiêu dùng như bán lẻ, nhà hàng, ăn uống, khách sạn, vận tải hành khách, vui chơi giải trí, chiếu phim… Đồng thời, làm rõ trường hợp đã đăng ký sử dụng hóa đơn điện tử có mã hoặc không có mã của cơ quan thuế thì không phải đăng ký thêm hóa đơn khởi tạo từ máy tính tiền.
  • Bổ sung quy định cho nhiều lĩnh vực mới: Ngoài các ngành nghề truyền thống, Nghị định hướng dẫn cụ thể thời điểm lập hóa đơn đối với thương mại điện tử, tài sản mã hóa, dịch vụ hỗ trợ giao dịch trên sàn giao dịch các-bon và dịch vụ trung gian thanh toán trên nền tảng viễn thông, công nghệ thông tin.
  • Bổ sung cơ chế khen thưởng người tiêu dùng: Người cung cấp thông tin chính xác về hành vi không lập và giao hóa đơn có thể được xem xét khen thưởng theo Điều 41. Mức thưởng tối đa bằng 10% số tiền xử phạt vi phạm hành chính và không vượt quá 10 triệu đồng cho mỗi vụ việc.
  • Quy định rõ về hóa đơn điện tử ủy nhiệm và hóa đơn tích hợp biên lai: Nghị định cho phép người bán ủy nhiệm cho bên thứ ba lập hóa đơn điện tử theo quy định, đồng thời cho phép một số trường hợp tích hợp biên lai thu phí và hóa đơn bán hàng trên cùng một chứng từ điện tử, góp phần đơn giản hóa thủ tục hành chính.

5. Câu hỏi thường gặp về Nghị định 254/2026/NĐ-CP
Nghị định 254/2026/NĐ-CP có hiệu lực từ khi nào?
Nghị định 254/2026/NĐ-CP được ban hành ngày 30/6/2026 và chính thức có hiệu lực thi hành từ ngày 01/7/2026.
Nghị định 254/2026 thay thế nghị định nào?
Nghị định 254/2026/NĐ-CP thay thế Nghị định 123/2020/NĐ-CP, Điều 1 Nghị định 41/2022/NĐ-CP và Nghị định 70/2025/NĐ-CP – tức là toàn bộ khung pháp lý về hóa đơn, chứng từ trước đây được thay thế bằng một văn bản hợp nhất, cập nhật theo Luật Quản lý thuế 108/2025/QH15.
Ai phải áp dụng hóa đơn điện tử theo Nghị định 254/2026?
Hầu hết các tổ chức, cá nhân có hoạt động bán hàng hóa, cung cấp dịch vụ tại Việt Nam đều thuộc đối tượng áp dụng, bao gồm: doanh nghiệp, hợp tác xã, hộ kinh doanh, cá nhân kinh doanh, đơn vị sự nghiệp công lập có bán hàng, tổ chức nước ngoài kinh doanh thương mại điện tử/nền tảng số có phát sinh doanh thu tại Việt Nam. Mức độ áp dụng (hóa đơn có mã, không mã, hay hóa đơn từ máy tính tiền) sẽ khác nhau tùy theo ngành nghề và quy mô kinh doanh.
Hóa đơn giấy cũ còn được dùng đến bao giờ?
Theo quy định chuyển tiếp tại Điều 44 Nghị định 254/2026/NĐ-CP:

  • Biên lai giấy tự in hoặc đặt in theo Nghị định 123/2020/NĐ-CP còn tồn chưa sử dụng được tiếp tục sử dụng đến hết ngày 31/12/2026.
  • Từ ngày 01/01/2027, toàn bộ biên lai giấy chưa sử dụng phải thực hiện tiêu hủy theo quy định của Bộ Tài chính.
  • Đối với hóa đơn đặt in của cơ quan thuế, các hóa đơn này hết giá trị sử dụng từ ngày 01/7/2026 và phải được tiêu hủy theo đúng trình tự, thủ tục do Bộ Tài chính quy định.

Doanh nghiệp cần lưu ý các mốc thời gian trên để chủ động chuyển đổi sang hóa đơn điện tử và tránh sử dụng hóa đơn giấy không còn giá trị pháp lý.
Tôi cần làm gì để tuân thủ đúng quy định mới?
Để đảm bảo tuân thủ các quy định mới, doanh nghiệp và hộ kinh doanh nên chủ động thực hiện các công việc sau:

  • Rà soát loại hóa đơn điện tử đang sử dụng để đảm bảo phù hợp với quy định của Nghị định 254/2026/NĐ-CP.
  • Kiểm tra số lượng và thời hạn sử dụng của hóa đơn, biên lai giấy còn tồn để có kế hoạch sử dụng hoặc tiêu hủy đúng quy định.
  • Cập nhật thời điểm lập hóa đơn theo đúng lĩnh vực, ngành nghề kinh doanh quy định tại Điều 9 của Nghị định.
  • Theo dõi các văn bản hướng dẫn của Bộ Tài chính, bởi nhiều nội dung trong Nghị định sẽ được hướng dẫn chi tiết trong thời gian tới.
  • Trao đổi với đơn vị cung cấp phần mềm hóa đơn điện tử để kịp thời cập nhật hệ thống, đảm bảo việc lập và phát hành hóa đơn đáp ứng đúng quy định mới.

Việc chủ động rà soát và cập nhật sớm sẽ giúp doanh nghiệp hạn chế rủi ro về thuế, đồng thời đảm bảo quá trình xuất hóa đơn diễn ra liên tục, đúng quy định.

Chữ Ký Số VI NA sẵn sàng đáp ứng Nghị định 254/2026/NĐ-CP

Nghị định 254/2026/NĐ-CP có hiệu lực từ ngày 01/7/2026 yêu cầu doanh nghiệp nhanh chóng cập nhật quy trình lập và quản lý hóa đơn điện tử theo quy định mới. Với Chữ Ký Số VI NA, doanh nghiệp có thể yên tâm triển khai hóa đơn điện tử đúng quy định ngay khi chính sách có hiệu lực.

Chữ Ký Số VI NA luôn chủ động cập nhật phần mềm theo các quy định mới của cơ quan thuế, giúp doanh nghiệp:

  • ✅ Đáp ứng các quy định của Nghị định 254/2026/NĐ-CP và các văn bản hướng dẫn liên quan.
  • ✅ Phát hành hóa đơn điện tử nhanh chóng, đúng chuẩn, kết nối trực tiếp với hệ thống của cơ quan thuế.
  • ✅ Hỗ trợ nhiều loại hóa đơn điện tử, phù hợp với đa dạng ngành nghề và mô hình kinh doanh.
  • ✅ Dễ dàng quản lý, tra cứu và lưu trữ hóa đơn trên một nền tảng tập trung.
  • ✅ Được đội ngũ chuyên viên hỗ trợ cập nhật quy định mới và giải đáp trong quá trình sử dụng.

Nếu doanh nghiệp đang tìm kiếm một giải pháp hóa đơn điện tử an toàn, ổn định và luôn cập nhật theo quy định mới, Chữ Ký Số VI NA sẽ là người đồng hành giúp quá trình chuyển đổi diễn ra thuận lợi, tiết kiệm thời gian và đảm bảo tuân thủ pháp luật.

Dùng thử Hóa đơn điện tử VI NA – phần mềm hóa đơn điện tử khởi tạo từ máy tính tiền, giúp hộ kinh doanh kê khai thuế và quản lý hóa đơn dễ dàng, chính xác hơn.

DÀNH RIÊNG CHO HKD: TẶNG 5000 HÓA ĐƠN + 01 NĂM CHỮ KÝ SỐ

👉 Trải nghiệm ngay hôm nay để nâng tầm quản lý bán hàng!

ĐĂNG KÝ NGAY – NHẬN BÁO GIÁ ƯU ĐÃI

Liên hệ để được tư vấn về phần mềm hóa đơn điện tử
Zalo tư vấn mua hàng: 0355.696.676
Website: https://smartsign.com.vn
Email: info@smartsign.com.vn
Facebook: https://www.facebook.com/chukysovinaca