Hộ Kinh Doanh Hoàn Thuế Khi Nào?

Hộ Kinh Doanh Hoàn Thuế Khi Nào?
14.04.2026
smartsign

Hộ kinh doanh được hoàn thuế khi doanh thu thực tế trong cả năm không vượt ngưỡng 500 triệu. Tuy nhiên để được hoàn, hộ kinh doanh sẽ cần chủ động trong việc xác định doanh thu và nộp hồ sơ. Cùng tham khảo bài viết tại chữ ký số VI NA dưới đây để hiểu rõ hơn về quy trình hoàn thuế này bạn nhé. 

1. Hộ kinh doanh thường nộp những loại thuế nào?

Từ năm 2026, hộ kinh doanh tại Việt Nam chủ yếu nộp hai loại thuế chính: thuế giá trị gia tăng (GTGT) và thuế thu nhập cá nhân (TNCN), thay vì phương pháp khoán như trước. Hộ kinh doanh có doanh thu hàng năm từ 500 triệu đồng trở xuống được miễn nộp cả thuế GTGT và TNCN.

Thuế GTGT: Áp dụng cho hộ có doanh thu trên 500 triệu đồng/năm, tính theo phương pháp trực tiếp trên doanh thu với tỷ lệ % tùy ngành nghề.

Thuế TNCN: Tính trên thu nhập từ kinh doanh, cũng chỉ áp dụng khi doanh thu vượt 500 triệu đồng/năm.
2. Hộ kinh doanh được hoàn thuế khi nào?

Hộ kinh doanh tại Việt Nam được hoàn thuế chủ yếu khi nộp thừa do doanh thu thực tế cả năm không vượt ngưỡng chịu thuế (≤ 500 triệu đồng/năm từ 2026), nhưng đã tạm nộp hoặc bị khấu trừ thuế trước đó. Cụ thể:

Điều kiện hoàn thuế TNCN

Hộ kinh doanh được hoàn thuế thu nhập cá nhân (TNCN) nếu:

Doanh thu ≤ 500 triệu đồng/năm nhưng đã nộp thuế (tạm nộp hoặc khấu trừ qua sàn TMĐT như Shopee, Lazada).

Thời gian xử lý: 6 ngày làm việc (hoàn trước) hoặc 40 ngày (kiểm tra trước).​

Điều kiện hoàn thuế GTGT

Hộ kinh doanh được hoàn thuế giá trị gia tăng (GTGT) trong trường hợp:

Tự nộp thuế theo kỳ (tháng/quý) nhưng doanh thu cả năm thực tế ≤ 500 triệu đồng, thuộc diện miễn thuế.

Số thuế nộp thừa được hoàn lại hoặc bù trừ kỳ sau.​

3. Hồ sơ hoàn thuế cần chuẩn bị

Hộ kinh doanh cần chuẩn bị hồ sơ hoàn thuế TNCN hoặc GTGT theo quy định pháp luật thuế Việt Nam từ năm 2026, chủ yếu nộp trực tuyến qua eTax Mobile hoặc Cổng Dịch vụ Công Quốc gia.

Hồ sơ hoàn thuế TNCN

Tờ khai đề nghị hoàn thuế theo mẫu 01/ĐNHT-TNCN (hoặc mẫu tương ứng cho hộ kinh doanh).

Bản sao chứng từ nộp thuế thừa (biên lai khấu trừ từ sàn TMĐT hoặc biên lai tạm nộp thuế).

Giấy chứng nhận đăng ký hộ kinh doanh và xác nhận doanh thu thực tế ≤ 500 triệu đồng/năm.

Hồ sơ hoàn thuế GTGT

Tờ khai đề nghị hoàn thuế GTGT mẫu 01/ĐNHT-GTGT.

Bảng kê hóa đơn, chứng từ nộp thừa thuế (từ kê khai tháng/quý).

Báo cáo doanh thu cả năm chứng minh thuộc diện miễn thuế.​

4. Những lưu ý quan trọng để hộ kinh doanh dễ được hoàn thuế

Hộ kinh doanh cần lưu ý một số điểm quan trọng sau để được hoàn thuế: 

Chủ động đề nghị hoàn thuế: Hộ kinh doanh phải nộp hồ sơ điện tử qua eTax hoặc Cổng Dịch vụ Công ngay khi xác định nộp thừa (doanh thu ≤ 500 triệu đồng/năm). Nếu không đề nghị, số thừa sẽ chỉ được bù trừ kỳ sau, không hoàn tiền mặt.

Xác định doanh thu chính xác: Ghi chép sổ sách bài bản, lưu trữ hóa đơn/chứng từ đầy đủ để chứng minh doanh thu thực tế cả năm ≤ 500 triệu đồng. Hộ kinh doanh cũng nên kiểm tra sao kê khấu trừ từ sàn TMĐT (Shopee, Lazada) nếu kinh doanh online.

Hồ sơ đầy đủ và nộp đúng nơi: Sử dụng đúng mẫu tờ khai (01/ĐNHT-TNCN hoặc GTGT), kèm biên lai nộp thừa và giấy đăng ký kinh doanh; nộp tại cơ quan thuế quản lý trực tiếp. Tránh nợ thuế hoặc đang kiểm tra để không bị từ chối.

Việc nắm vững quy định về hoàn thuế cho hộ kinh doanh năm 2026 không chỉ giúp hộ kinh doanh bảo vệ quyền lợi mà còn đảm bảo sự minh bạch trong hoạt động kinh doanh. Các chủ hộ cần đặc biệt lưu ý khâu lưu trữ hóa đơn và chủ động nộp hồ sơ qua hệ thống eTax để quá trình hoàn thuế diễn ra nhanh chóng.

Dùng thử Hóa Đơn Vi Na – phần mềm hóa đơn điện tử khởi tạo từ máy tính tiền, giúp hộ kinh doanh kê khai thuế và quản lý hóa đơn dễ dàng, chính xác hơn.

DÀNH RIÊNG CHO HKD TẶNG 5000 HÓA ĐƠN + 01 NĂM CHỮ KÝ SỐ

👉 Đăng ký tư vấn & trải nghiệm ngay hôm nay : https://smartsign.com.vn/san-pham/phan-mem-ban-hang/

Đội ngũ chuyên gia của Vi Na sẵn sàng hỗ trợ cài đặt và hướng dẫn sử dụng chi tiết.

Công ty Cổ phần Chữ ký số Vi Na
Hotline: 19006676 (1000 đ/phút).
Zalo bán hàng/hỗ trợ : 0355.696.676
Tin tức liên quan
Không lưu trữ hóa đơn đủ 10 năm, hộ kinh doanh có thể bị phạt tới 15 triệu đồng

Làm mất dữ liệu hoặc không bảo đảm lưu trữ hóa đơn điện tử theo quy định, hộ kinh doanh có thể bị xử phạt từ 8–15 triệu đồng.

Sau khi chuyển sang sử dụng hóa đơn điện tử, không ít hộ kinh doanh cho rằng chỉ cần lập và gửi hóa đơn cho khách hàng là đã hoàn thành nghĩa vụ. Việc lưu trữ dữ liệu hóa đơn thường bị xem nhẹ, nhất là với các hộ nhỏ lẻ, không có kế toán chuyên trách và chủ yếu thao tác trên điện thoại hoặc máy tính cá nhân.

Thực tế, theo quy định pháp luật về thuế và hóa đơn, lập hóa đơn mới chỉ là một phần nghĩa vụ. Hóa đơn điện tử còn phải được lưu trữ đầy đủ, an toàn và có khả năng truy xuất trong suốt thời hạn luật định. Việc mất dữ liệu do đổi thiết bị, lỗi phần mềm hoặc không sao lưu không làm phát sinh quyền “miễn trừ” nghĩa vụ này.

Theo quy định tại Luật Quản lý thuế và các văn bản hướng dẫn, hóa đơn điện tử phải được lưu trữ tối thiểu 10 năm, bảo đảm tính toàn vẹn dữ liệu và khả năng truy xuất khi cơ quan có thẩm quyền yêu cầu.

Điều này đồng nghĩa, hộ kinh doanh không chỉ cần lưu bản thể hiện hóa đơn, mà còn phải bảo đảm dữ liệu không bị xóa, mất hoặc không thể truy xuất trong suốt thời gian lưu trữ. Việc chỉ lưu hóa đơn trên một thiết bị cá nhân, không sao lưu hoặc không sử dụng hệ thống lưu trữ ổn định tiềm ẩn rủi ro vi phạm.

Mức phạt khi không lưu trữ đủ hóa đơn theo quy định

Theo Nghị định 125/2020/NĐ-CP, được sửa đổi, bổ sung bởi Nghị định 310/2025/NĐ-CP, hành vi không lưu trữ, lưu trữ không đầy đủ hoặc làm mất dữ liệu hóa đơn điện tử có thể bị xử phạt hành chính.

Cụ thể, hộ kinh doanh có thể bị:

- Phạt tiền từ 8 – 15 triệu đồng nếu làm mất, cháy, hỏng hóa đơn điện tử do không bảo đảm điều kiện lưu trữ theo quy định;

- Phạt từ 5 – 10 triệu đồng nếu không cung cấp được hóa đơn điện tử khi cơ quan có thẩm quyền yêu cầu kiểm tra.

Mức phạt này được áp dụng kể cả khi hộ kinh doanh không có hành vi trốn thuế và không phát sinh số thuế phải truy thu.

Mất dữ liệu hóa đơn khác gì với không lập hóa đơn

Về mặt pháp lý, cần phân biệt rõ giữa không lập hóa đơn và đã lập nhưng không lưu trữ được hóa đơn. Không lập hóa đơn là vi phạm nghĩa vụ ghi nhận doanh thu, có khung xử phạt cao hơn và gắn trực tiếp với rủi ro trốn thuế.

Trong khi đó, việc làm mất dữ liệu hoặc không bảo đảm lưu trữ hóa đơn là vi phạm nghĩa vụ quản lý, bảo quản hồ sơ thuế. Dù không làm thay đổi số thuế phải nộp, hành vi này vẫn bị xử phạt vì làm gián đoạn khả năng kiểm tra, đối chiếu dữ liệu của cơ quan quản lý.

Khi nào được xem xét giảm nhẹ trách nhiệm

Luật Quản lý thuế cho phép xem xét các tình huống bất khả kháng như thiên tai, hỏa hoạn, sự cố kỹ thuật diện rộng ảnh hưởng đến hệ thống lưu trữ. Tuy nhiên, nếu hộ kinh doanh không có biện pháp sao lưu, không ký hợp đồng lưu trữ với đơn vị cung cấp dịch vụ hóa đơn điện tử hoặc để mất dữ liệu do chủ quan, việc xử phạt vẫn có căn cứ.

Trên thực tế, nhiều trường hợp mất dữ liệu phát sinh từ việc đổi điện thoại, thay máy tính hoặc xóa ứng dụng mà không sao lưu, những lý do này không được coi là bất khả kháng.

Chuẩn hóa lưu trữ để tránh rủi ro bị phạt

Để hạn chế nguy cơ bị xử phạt, hộ kinh doanh cần rà soát lại toàn bộ quy trình lưu trữ hóa đơn điện tử. Việc lựa chọn nhà cung cấp có hệ thống lưu trữ tập trung, sao lưu tự động và khả năng truy xuất ổn định là yếu tố quan trọng. Đồng thời, cần định kỳ kiểm tra lại dữ liệu hóa đơn, đặc biệt sau khi thay đổi thiết bị hoặc cập nhật phần mềm.

(Nguồn: Báo lao động, cập nhật 27/02/2026. Bài tóm tắt dành cho mục đích thông tin, không thay thế tư vấn pháp lý.)

Phần Mềm Bán Hàng Xuất Hóa Đơn Điện Tử Dành Cho Hộ Kinh Doanh
Giải pháp toàn diện từ Công ty Cổ phần Chữ ký số Vi Na

Trong bối cảnh quy định về hóa đơn điện tử ngày càng chặt chẽ, hộ kinh doanh không chỉ cần bán hàng tốt – mà còn phải đảm bảo xuất hóa đơn đúng chuẩn, đúng thời điểm, đúng quy định.

Tuy nhiên, thực tế cho thấy:

  • Nhiều hộ kinh doanh chưa quen quy trình xuất hóa đơn điện tử
  • Việc dùng nhiều phần mềm rời rạc gây sai sót và mất thời gian
  • Lo lắng về kết nối cơ quan thuế và tính pháp lý của hóa đơn

Hiểu rõ điều đó, Công ty Cổ phần Chữ ký số Vi Na mang đến giải pháp:
👉 Phần mềm bán hàng tích hợp xuất hóa đơn điện tử – thiết kế riêng cho hộ kinh doanh.

Vì sao hộ kinh doanh cần phần mềm tích hợp xuất hóa đơn điện tử?

Theo quy định hiện hành, hộ kinh doanh có phát sinh giao dịch thuộc diện xuất hóa đơn bắt buộc phải sử dụng hóa đơn điện tử hợp lệ.

Nếu vẫn:

  • Ghi chép thủ công
  • Tổng hợp cuối ngày rồi nhập lại dữ liệu
  • Hoặc dùng hệ thống bán hàng không kết nối hóa đơn

Bạn đang tự tăng rủi ro sai sót và áp lực quản lý.

Một hệ thống tích hợp sẽ giúp bạn xử lý mọi thứ trên một nền tảng duy nhất.

Giải pháp từ Chữ ký số Vi Na – Đơn giản hóa mọi quy trình

Phần mềm được phát triển với tiêu chí:
Dễ dùng – Đúng luật – Phù hợp hộ kinh doanh nhỏ và vừa.

✔️ Xuất hóa đơn điện tử ngay khi bán hàng

Không cần đăng nhập hệ thống khác. Chỉ vài thao tác, hóa đơn được tạo và gửi ngay cho khách.

✔️ Kết nối trực tiếp với cơ quan thuế

Đảm bảo tuân thủ đúng quy định pháp luật hiện hành.

✔️ Tích hợp chữ ký số

Đồng bộ hệ sinh thái dịch vụ của Vi Na – tối ưu tính pháp lý và bảo mật.

✔️ Quản lý doanh thu – tồn kho – công nợ

Theo dõi tình hình kinh doanh theo thời gian thực.

✔️ Lưu trữ & tra cứu hóa đơn dễ dàng

Truy xuất nhanh chóng khi cần đối chiếu hoặc quyết toán thuế.

Phù hợp với đa dạng mô hình hộ kinh doanh

  • Cửa hàng tạp hóa
  • Shop thời trang
  • Quán ăn, quán café
  • Spa, salon
  • Nhà thuốc
  • Hộ kinh doanh online đa kênh

Dù quy mô nhỏ hay đang mở rộng, phần mềm vẫn vận hành linh hoạt và ổn định.

Hộ kinh doanh không cần am hiểu công nghệ – chỉ cần tập trung bán hàng.
Mọi vấn đề về hóa đơn và quản lý đã có hệ thống hỗ trợ.

Đừng để hóa đơn điện tử trở thành rào cản kinh doanh

Chuyển đổi số không còn là xu hướng – mà là yêu cầu bắt buộc.

Với giải pháp từ Công ty Cổ phần Chữ ký số Vi Na, hộ kinh doanh có thể:

  • Bán hàng nhanh hơn
  • Xuất hóa đơn đúng chuẩn
  • Quản lý minh bạch

👉 Đăng ký tư vấn & trải nghiệm ngay hôm nay : https://smartsign.com.vn/san-pham/phan-mem-ban-hang/

Đội ngũ chuyên gia của Vi Na sẵn sàng hỗ trợ cài đặt và hướng dẫn sử dụng chi tiết.

Công ty Cổ phần Chữ ký số Vi Na
Hotline: 19006676 (1000 đ/phút).
Zalo bán hàng/hỗ trợ : 0355.696.676
Nghị định 68/2026/NĐ-CP: Chính sách thuế mới cho hộ kinh doanh từ năm 2026 và những điều cần biết

Từ ngày 05/03/2026, Nghị định 68/2026/NĐ-CP chính thức có hiệu lực, mang đến nhiều thay đổi quan trọng trong chính sách thuế và quản lý thuế đối với hộ kinh doanh và cá nhân kinh doanh tại Việt Nam.

Những quy định mới này không chỉ giúp tăng tính minh bạch trong quản lý thuế, mà còn tạo điều kiện thuận lợi cho kinh tế tư nhân phát triển, đặc biệt trong bối cảnh thương mại điện tử và kinh doanh online ngày càng phổ biến.

Cùng Công ty Cổ phần Chữ ký số Vi Na tìm hiểu những điểm quan trọng của Nghị định này để hộ kinh doanh có thể chuẩn bị kịp thời và tuân thủ đúng quy định pháp luật.

1. Tổng quan Nghị định 68/2026/NĐ-CP về chính sách thuế đối với hộ kinh doanh

Nghị định 68/2026/NĐ-CP quy định chi tiết về:

  • Thuế giá trị gia tăng (GTGT)
  • Thuế thu nhập cá nhân (TNCN)
  • Quản lý thuế đối với hộ kinh doanh (HKD) và cá nhân kinh doanh (CNKD)

Đối tượng áp dụng bao gồm:

  • Hộ kinh doanh, cá nhân kinh doanh
  • Cơ quan quản lý thuế
  • Các tổ chức có liên quan như nền tảng thương mại điện tử, tổ chức hợp tác kinh doanh (đại lý xổ số, bảo hiểm, bán hàng đa cấp…)

Những điểm nổi bật của Nghị định

Miễn thuế cho doanh thu thấp

Hộ kinh doanh và cá nhân kinh doanh có doanh thu từ 500 triệu đồng/năm trở xuống sẽ không phải nộp thuế GTGT và thuế TNCN.

Phương pháp tính thuế linh hoạt

Thuế được tính theo:

  • Tỷ lệ phần trăm trên doanh thu
    hoặc
  • Thu nhập chịu thuế nhân với thuế suất

Tăng cường quản lý hóa đơn điện tử

Các hộ kinh doanh có doanh thu lớn sẽ bắt buộc sử dụng hóa đơn điện tử, giúp minh bạch và thuận tiện trong quản lý thuế.

Quản lý thuế trên nền tảng thương mại điện tử

Các sàn thương mại điện tử sẽ phối hợp khấu trừ hoặc nộp thay nghĩa vụ thuế cho người bán theo quy định.

Quy định chuyển tiếp

Từ năm 2026, phương pháp quản lý thuế đối với hộ kinh doanh sẽ chuyển từ hình thức khoán sang cơ chế mới minh bạch hơn.

2. Chi tiết chính sách thuế đối với hộ kinh doanh theo Nghị định 68/2026/NĐ-CP

2.1 Thuế giá trị gia tăng (GTGT)

Theo quy định:

  • Hộ kinh doanh có doanh thu ≤ 500 triệu đồng/năm
    → Không thuộc đối tượng chịu thuế GTGT
  • Nếu doanh thu trên 500 triệu đồng/năm
    → Thuế GTGT được tính theo phương pháp:

Thuế GTGT = Tỷ lệ % × Doanh thu

Trong đó:

Doanh thu tính thuế là toàn bộ số tiền bán hàng hóa và cung cấp dịch vụ, được xác định tại thời điểm chuyển giao quyền sở hữu hoặc quyền sử dụng.

2.2 Thuế thu nhập cá nhân (TNCN)

Hộ kinh doanh sẽ được miễn thuế TNCN nếu doanh thu không vượt quá 500 triệu đồng/năm.

Trong trường hợp doanh thu trên 500 triệu đồng, người kinh doanh được trừ 500 triệu đồng trước khi tính thuế.

Ví dụ:

Nếu hộ kinh doanh có doanh thu 600 triệu đồng/năm

Thu nhập tính thuế sẽ là:

600 triệu – 500 triệu = 100 triệu đồng

Thuế TNCN sẽ được tính trên 100 triệu đồng này.

Phương pháp tính thuế

Tùy theo quy mô doanh thu, phương pháp tính thuế có thể khác nhau:

Doanh thu từ 500 triệu đến 3 tỷ đồng

Thuế được tính theo thuế suất nhân với doanh thu tính thuế.

Doanh thu trên 3 tỷ đồng

Thuế được tính dựa trên thu nhập chịu thuế, tức là:

Thu nhập chịu thuế = Doanh thu – Chi phí hợp lệ

Các khoản chi phí được trừ khi tính thuế

  • Chi phí nguyên vật liệu
  • Tiền lương nhân công có đóng bảo hiểm bắt buộc
  • Khấu hao tài sản cố định
  • Chi phí dịch vụ thuê ngoài
  • Lãi vay phục vụ hoạt động kinh doanh

Lưu ý:
Các khoản chi từ 5 triệu đồng trở lên cần có hóa đơn chứng từ hợp lệ và thanh toán không dùng tiền mặt.

Các khoản chi không được trừ

  • Chi tiêu cá nhân hoặc gia đình
  • Lương của chủ hộ kinh doanh
  • Các khoản chi không có chứng từ hợp lệ
  • Tiền phạt vi phạm hành chính

 Phần mềm chứng từ khấu trừ thuế TNCN Vi Na – giải pháp lập và quản lý chứng từ khấu trừ thuế TNCN đơn giản, chính xác và tiết kiệm thời gian cho doanh nghiệp.

3. Quy định về hóa đơn điện tử hộ kinh doanh cần đặc biệt lưu ý

Theo Điều 8 Nghị định 68/2026/NĐ-CP:

Bắt buộc sử dụng hóa đơn điện tử

Hộ kinh doanh có doanh thu từ 1 tỷ đồng/năm trở lên phải sử dụng:

  • Hóa đơn điện tử có mã của cơ quan thuế
    hoặc
  • Hóa đơn điện tử khởi tạo từ máy tính tiền có kết nối dữ liệu với cơ quan thuế

Trường hợp chưa bắt buộc

Hộ kinh doanh có doanh thu:

Từ trên 500 triệu đến dưới 1 tỷ đồng/năm

Chưa bắt buộc sử dụng hóa đơn điện tử nhưng được khuyến khích áp dụng để quản lý doanh thu minh bạch hơn.

Một số lưu ý khác

  • Hộ kinh doanh mới có doanh thu đạt ngưỡng 1 tỷ đồng phải đăng ký sử dụng hóa đơn điện tử trong vòng 30 ngày.
  • Nếu có nhiều địa điểm kinh doanh, hóa đơn cần ghi rõ địa chỉ của từng địa điểm.

4. Giải pháp chữ ký số và hóa đơn điện tử dành cho hộ kinh doanh

Trước những thay đổi về quản lý thuế và hóa đơn điện tử, việc sử dụng các giải pháp công nghệ như chữ ký số và hóa đơn điện tử sẽ giúp hộ kinh doanh:

  • Thực hiện kê khai thuế nhanh chóng
  • Xuất hóa đơn đúng quy định pháp luật
  • Lưu trữ dữ liệu an toàn và minh bạch
  • Tiết kiệm thời gian và chi phí quản lý

Công ty Cổ phần Chữ ký số Vi Na cung cấp các giải pháp:

  • Chữ ký số cho hộ kinh doanh và doanh nghiệp
  • Hóa đơn điện tử kết nối cơ quan thuế
  • Hỗ trợ kê khai và nộp thuế điện tử
  • Tư vấn triển khai nhanh chóng, dễ sử dụng

Các giải pháp của Vi Na giúp hộ kinh doanh tuân thủ quy định pháp luật và thích ứng nhanh với hệ thống quản lý thuế điện tử từ năm 2026.

5. Hộ kinh doanh cần chuẩn bị gì trước chính sách thuế mới?

Để chủ động trước các quy định mới, hộ kinh doanh nên:

  • Nắm rõ ngưỡng doanh thu miễn thuế
  • Chuẩn bị đầy đủ hóa đơn, chứng từ chi phí
  • Sớm triển khai hóa đơn điện tử
  • Sử dụng chữ ký số để kê khai thuế trực tuyến

Việc chuyển đổi sang quản lý thuế điện tử không chỉ giúp tuân thủ quy định pháp luật mà còn góp phần nâng cao hiệu quả quản lý kinh doanh.

Dành Riêng Cho HKD! Tặng 5000 Hóa Đơn + 01 Năm Phần Mềm + 01 Năm Chữ Ký Số!

📌 Nghị định 68/2026/NĐ-CP mở ra nhiều cơ hội nhưng cũng đặt ra yêu cầu cao hơn về minh bạch và quản lý thuế.

Nếu bạn đang tìm kiếm giải pháp chữ ký số, hóa đơn điện tử và kê khai thuế trực tuyến, hãy liên hệ Công ty Cổ phần Chữ ký số Vi Na để được tư vấn và hỗ trợ triển khai nhanh chóng.

Hướng dẫn quyết toán thuế thu nhập cá nhân mới nhất năm 2026

Hồ sơ khai quyết toán thuế thu nhập cá nhân cho kỳ tính thuế năm 2025 (thực hiện năm 2026) với hai mốc thời hạn khác nhau tùy trường hợp ủy quyền hay tự quyết toán.

Thời hạn quyết toán thuế thu nhập cá nhân năm 2025

Quyết toán thuế thu nhập cá nhân (TNCN) là quá trình kê khai, xác nhận số thuế phải nộp hoặc được hoàn trong năm tính thuế với cơ quan thuế. 

Theo quy định, quyết toán thuế TNCN được thực hiện theo hai hình thức: cá nhân ủy quyền cho tổ chức trả thu nhập quyết toán thay hoặc cá nhân tự quyết toán trực tiếp với cơ quan thuế.

Căn cứ khoản 2 Điều 44 Luật Quản lý thuế 2019, thời hạn quyết toán thuế TNCN năm 2025 được quy định khác nhau tùy từng trường hợp.

Cụ thể, trường hợp cá nhân ủy quyền cho tổ chức thực hiện quyết toán thuế TNCN thay cho mình thì thời gian quyết toán thuế TNCN 2025 chậm nhất là ngày cuối cùng của tháng thứ 3 kể từ ngày kết thúc năm dương lịch, tức chậm nhất là ngày 31/3/2026.

Trường hợp cá nhân tự quyết toán thuế TNCN thì thời gian quyết toán thuế TNCN 2025 chậm nhất là ngày cuối cùng của tháng thứ 4 kể từ ngày kết thúc năm dương lịch, tức ngày 30/4/2026.

Người nộp thuế cần chú ý thời gian quyết toán thuế thu nhập cá nhân 2025 trong năm 2026 để nộp hồ sơ đúng hạn. 

Tuy nhiên, căn cứ theo Điều 86 Thông tư 80/2021 của Bộ Tài chính quy định trường hợp thời hạn nộp hồ sơ khai thuế, thời hạn nộp thuế trùng với ngày nghỉ theo quy định thì thời hạn nộp hồ sơ khai thuế, thời hạn nộp thuế được tính là ngày làm việc tiếp theo của ngày nghỉ đó theo quy định tại khoản 5 Điều 148 Bộ luật Dân sự 2015.

Theo đó, ngày 30/4/2026 là ngày nghỉ lễ liên tiếp với ngày nghỉ lễ 1/5/2026, do đó thời gian quyết toán thuế TNCN được kéo dài đến ngày 2/5/2026.

Do vậy, trường hợp cá nhân tự quyết toán thuế TNCN trực tiếp với cơ quan thuế, thời gian quyết toán thuế TNCN 2025 chậm nhất là ngày 2/5/2026.

Hồ sơ quyết toán thuế thu nhập cá nhân năm 2025

Hồ sơ khai quyết toán thuế TNCN 2026 cho kỳ tính thuế 2025 đối với cá nhân tự quyết toán thuế trực tiếp với cơ quan thuế, bao gồm:

- Tờ khai quyết toán thuế TNCN mẫu số 02/QTT-TNCN ban hành kèm theo Phụ lục II Thông tư 80/2021 của Bộ Tài chính (Thông tư 80).

- Phụ lục bảng kê giảm trừ gia cảnh cho người phụ thuộc mẫu số 02-1/BK-QTT-TNCN ban hành kèm theo Phụ lục II Thông tư 80.

- Bản sao (bản chụp từ bản chính) các chứng từ chứng minh số thuế đã khấu trừ, đã tạm nộp trong năm, số thuế đã nộp ở nước ngoài (nếu có). Trường hợp tổ chức trả thu nhập không cấp chứng từ khấu trừ thuế cho cá nhân do tổ chức trả thu nhập đã chấm dứt hoạt động thì cơ quan thuế căn cứ cơ sở dữ liệu của ngành thuế để xem xét xử lý hồ sơ quyết toán thuế cho cá nhân mà không bắt buộc phải có chứng từ khấu trừ thuế. 

Trường hợp tổ chức, cá nhân trả thu nhập sử dụng chứng từ khấu trừ thuế TNCN điện tử thì người nộp thuế sử dụng bản thể hiện của chứng từ khấu trừ thuế TNCN điện tử (bản giấy do người nộp thuế tự in chuyển đổi từ chứng từ khấu trừ thuế TNCN điện tử gốc do tổ chức, cá nhân trả thu nhập gửi cho người nộp thuế).

- Bản sao giấy chứng nhận khấu trừ thuế (ghi rõ đã nộp thuế theo tờ khai thuế thu nhập nào) do cơ quan trả thu nhập cấp hoặc bản sao chứng từ ngân hàng đối với số thuế đã nộp ở nước ngoài có xác nhận của người nộp thuế trong trường hợp theo quy định của luật pháp nước ngoài, cơ quan thuế nước ngoài không cấp giấy xác nhận số thuế đã nộp.

- Bản sao các hóa đơn chứng từ chứng minh khoản đóng góp vào quỹ từ thiện, quỹ nhân đạo, quỹ khuyến học (nếu có).

- Tài liệu chứng minh về số tiền đã trả của đơn vị, tổ chức trả thu nhập ở nước ngoài trong trường hợp cá nhân nhận thu nhập từ các tổ chức quốc tế, Đại sứ quán, Lãnh sự quán và nhận thu nhập từ nước ngoài.

- Hồ sơ đăng ký người phụ thuộc (nếu tính giảm trừ cho người phụ thuộc tại thời điểm quyết toán thuế đối với người phụ thuộc chưa thực hiện đăng ký người phụ thuộc).

Đối với tổ chức, cá nhân trả thu nhập, hồ sơ quyết toán thuế TNCN gồm:

- Tờ khai quyết toán thuế thu nhập cá nhân mẫu số 05/QTT-TNCN ban hành kèm theo Phụ lục II Thông tư 80.

- Phụ lục bảng kê chi tiết cá nhân thuộc diện tính thuế theo biểu lũy tiến từng phần mẫu số 05-1/BK-QTT-TNCN, 05-2/BK-QTT-TNCN và 05-3/BK-QTT-TNCN ban hành kèm theo Phụ lục II Thông tư 80.

Trường hợp cá nhân thực hiện ủy quyền cho tổ chức trả thu nhập quyết toán thay thì cá nhân lập giấy ủy quyền quyết toán thuế TNCN kỳ tính thuế năm 2025 theo mẫu số 08/UQ-QTT-TNCN ban hành kèm theo Phụ lục II Thông tư 80.

(Nguồn: Vietnamnet.vn, cập nhật 09/01/2026. Bài tóm tắt dành cho mục đích thông tin, không thay thế tư vấn pháp lý.)

CHƯƠNG TRÌNH ƯU ĐÃI PHẦN MỀM QUẢN LÝ BÁN HÀNG – XUẤT HÓA ĐƠN MÁY TÍNH TIỀN VI NA ĐẾN 30/06/2026

Quản lý dễ dàng – Bán hàng thông minh – Xuất hóa đơn chuẩn thuế

VI NA là giải pháp phần mềm bán hàng thế hệ mới, giúp doanh nghiệp, hộ kinh doanh và cửa hàng bán lẻ tối ưu vận hành – tăng doanh thu – giảm sai sót chỉ trong vài thao tác.

🔹 TÍNH NĂNG NỔI BẬT

✅  Quản lý bán hàng nhanh – chính xác
✅  Xuất hóa đơn điện tử chuẩn Nghị định & Thông tư
✅  Quản lý kho, công nợ, doanh thu theo thời gian thực
✅  Kết nối máy in, máy quét mã vạch dễ dàng
✅  Dữ liệu an toàn – truy cập mọi lúc, mọi nơi

🔹 PHÙ HỢP CHO

✔️ Cửa hàng bán lẻ, siêu thị mini
✔️ Nhà hàng – quán café
✔️ Hộ kinh doanh & doanh nghiệp nhỏ
✔️ Chuỗi cửa hàng cần quản lý tập trung

🎯 LỢI ÍCH KHI SỬ DỤNG VI NA

🔸 Tiết kiệm thời gian & chi phí quản lý
🔸 Bán hàng nhanh hơn – chuyên nghiệp hơn
🔸 Hạn chế sai sót – minh bạch sổ sách
🔸 Tuân thủ đầy đủ quy định của cơ quan thuế

🎉 BẢNG GIÁ ƯU ĐÃI MỚI NHẤT

🔥 Giảm giá đặc biệt cho khách hàng đăng ký sớm
🔥 Hỗ trợ cài đặt & hướng dẫn sử dụng MIỄN PHÍ
🔥 Đội ngũ kỹ thuật đồng hành 24/7

👉 Trải nghiệm ngay hôm nay để nâng tầm quản lý bán hàng!

🔗 ĐĂNG KÝ NGAY – KHÔNG BỎ LỠ ƯU ĐÃI

Hộ Kinh Doanh Có Xuất Được Hóa Đơn VAT Không? Cập Nhật Quy Định Mới Nhất 2026

Hộ Kinh Doanh Có Xuất Được Hóa Đơn VAT Không? Cập Nhật Quy Định Mới Nhất 2026
 

Nhiều hộ kinh doanh hiện nay thường gặp khó khăn khi khách hàng yêu cầu xuất hóa đơn VAT. Vậy thực tế hộ kinh doanh có được xuất hóa đơn VAT hay không? Trường hợp nào được sử dụng hóa đơn điện tử? Quy định mới năm 2026 có gì thay đổi?

Trong bài viết dưới đây, Chữ ký số Vi Na sẽ giúp bạn hiểu rõ các quy định liên quan đến hóa đơn điện tử và thuế dành cho hộ kinh doanh theo các quy định mới nhất hiện nay.

1. Quy Định Mới Về Thuế Và Hóa Đơn Hộ Kinh Doanh Năm 2026

Chính phủ đã ban hành Nghị định 68/2026/NĐ-CP quy định về chính sách thuế và quản lý thuế đối với hộ kinh doanh, cá nhân kinh doanh.

Nghị định tập trung vào các nội dung:

  • Quản lý doanh thu thực tế
  • Kê khai thuế điện tử
  • Sử dụng hóa đơn điện tử
  • Quản lý hoạt động kinh doanh trên nền tảng số

Đồng thời, Nghị định cũng quy định rõ trách nhiệm của hộ kinh doanh trong việc:

  • Kê khai doanh thu
  • Sử dụng hóa đơn hợp lệ
  • Lưu trữ dữ liệu hóa đơn điện tử
  • Kết nối dữ liệu với cơ quan thuế

Việc cập nhật sớm các quy định mới sẽ giúp hộ kinh doanh hạn chế rủi ro về thuế và vận hành chuyên nghiệp hơn.

2. Hộ Kinh Doanh Có Xuất Được Hóa Đơn VAT Không?

Hiện nay, đa số hộ kinh doanh đang nộp thuế theo phương pháp trực tiếp nên:

  • Không áp dụng phương pháp khấu trừ thuế GTGT
  • Không được xuất hóa đơn VAT

Thay vào đó, hộ kinh doanh sẽ sử dụng:

  • Hóa đơn bán hàng điện tử
  • Hóa đơn điện tử có mã của cơ quan thuế
  • Hóa đơn điện tử khởi tạo từ máy tính tiền

Theo quy định tại Nghị định 123/2020/NĐ-CP và Nghị định 70/2025/NĐ-CP, hóa đơn VAT chỉ áp dụng đối với:

  • Doanh nghiệp
  • Tổ chức kinh tế
  • Đơn vị kê khai thuế theo phương pháp khấu trừ

Lưu ý: Khi khách hàng yêu cầu "xuất VAT", hộ kinh doanh cần hiểu rõ loại hóa đơn mình được phép sử dụng để tránh vi phạm quy định về thuế.

3. Phân Biệt Hóa Đơn VAT Và Hóa Đơn Bán Hàng

Nhiều hộ kinh doanh hiện nay vẫn nhầm lẫn giữa hóa đơn VAT và hóa đơn bán hàng điện tử. Dưới đây là bảng phân biệt cơ bản:

Tiêu chí
Hóa đơn bán hàng
Hóa đơn VAT

Đối tượng sử dụng
Hộ kinh doanh nộp thuế trực tiếp
Doanh nghiệp khấu trừ thuế

Thuế GTGT
Không tách riêng VAT
Có thuế suất VAT

Nội dung hóa đơn
Tổng thanh toán
Giá trước thuế + VAT

Phương pháp thuế
Trực tiếp
Khấu trừ

Khấu trừ thuế đầu vào
Không
Có

Việc hiểu rõ sự khác nhau giữa hai loại hóa đơn sẽ giúp hộ kinh doanh tư vấn chính xác cho khách hàng và tránh sai sót khi xuất hóa đơn.

4. Hộ Kinh Doanh Cần Làm Gì Để Xuất Hóa Đơn Điện Tử?

Theo quy định mới, nhiều hộ kinh doanh sẽ bắt buộc sử dụng hóa đơn điện tử từ máy tính tiền hoặc hóa đơn điện tử có mã của cơ quan thuế.

Trường hợp bắt buộc áp dụng

Hộ kinh doanh có doanh thu từ 1 tỷ đồng/năm trở lên cần:

  • Sử dụng hóa đơn điện tử
  • Kết nối dữ liệu với cơ quan thuế
  • Xuất hóa đơn đúng thời điểm bán hàng

Quy trình xuất hóa đơn điện tử

  • Bước 1: Đăng nhập phần mềm hóa đơn điện tử
  • Bước 2: Nhập thông tin khách hàng
  • Bước 3: Khai báo hàng hóa, dịch vụ
  • Bước 4: Ký số điện tử
  • Bước 5: Gửi cơ quan thuế cấp mã và gửi hóa đơn cho khách

Hiện nay, việc sử dụng chữ ký số là yêu cầu bắt buộc khi:

  • Đăng ký hóa đơn điện tử
  • Ký phát hành hóa đơn
  • Kê khai và nộp thuế online

6. Những Lưu Ý Quan Trọng Khi Xuất Hóa Đơn Điện Tử

Để tránh bị xử phạt hành chính về thuế, hộ kinh doanh cần lưu ý:

Xuất hóa đơn đúng thời điểm
Hóa đơn phải được lập ngay khi phát sinh giao dịch bán hàng hoặc hoàn thành dịch vụ.
Không xuất hóa đơn lùi ngày
Xuất sai thời điểm có thể bị xử phạt theo quy định của cơ quan thuế.
Lưu trữ dữ liệu hóa đơn
Hóa đơn điện tử cần được lưu trữ tối thiểu 10 năm.
Thanh toán không tiền mặt
Các giao dịch giá trị lớn nên thanh toán qua ngân hàng để đảm bảo chứng từ hợp lệ.

Kết Luận

Theo quy định tại Nghị định 70/2025/NĐ-CP sửa đổi, bổ sung một số điều của Nghị định 123/2020/NĐ-CP và Thông tư 32/2025/TT-BTC, quy định việc sử dụng hóa đơn điện tử khởi tạo từ máy tính tiền có mã của cơ quan thuế.

Hộ kinh doanh hiện nay không được xuất hóa đơn VAT theo phương pháp khấu trừ, mà sẽ sử dụng hóa đơn bán hàng điện tử theo quy định của cơ quan thuế.

Việc chủ động cập nhật các quy định mới về:

  • Hóa đơn điện tử
  • Chữ ký số
  • Kê khai thuế online

sẽ giúp hộ kinh doanh vận hành chuyên nghiệp hơn và hạn chế tối đa các rủi ro pháp lý trong quá trình kinh doanh.

Trong quá trình chuyển đổi sang hóa đơn điện tử, chữ ký số đóng vai trò quan trọng giúp hộ kinh doanh:

  • Ký phát hành hóa đơn nhanh chóng
  • Kê khai thuế online thuận tiện
  • Tiết kiệm thời gian xử lý hồ sơ
  • Đảm bảo tính pháp lý và bảo mật dữ liệu

👉 Trải nghiệm ngay hôm nay để nâng tầm quản lý bán hàng! Chữ ký số Vi Na hỗ trợ:

  • Đăng ký nhanh chóng
  • Tương thích nhiều phần mềm hóa đơn điện tử
  • Hỗ trợ cài đặt từ xa
  • Tư vấn 24/7

EPOS VI NA - PHẦN MỀM QUẢN LÝ BÁN HÀNG

DÀNH RIÊNG CHO HKD: TẶNG 5000 HÓA ĐƠN + 01 NĂM CHỮ KÝ SỐ

ĐĂNG KÝ NGAY – NHẬN BÁO GIÁ ƯU ĐÃI

Zalo tư vấn mua hàng: 0355.696.676
Website: https://smartsign.com.vn
Email: info@smartsign.com.vn
Facebook: https://www.facebook.com/chukysovinaca

THÔNG BÁO LỊCH NGHỈ LỄ

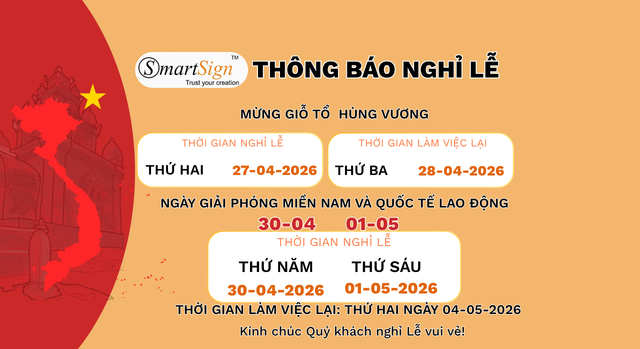
📢 Thông báo lịch nghỉ lễ Giỗ Tổ Hùng Vương – 30/04 & 01/05/2026

Kính gửi: Quý Đại lý và Quý Khách hàng,

Công Ty Cổ Phần Chữ Ký Số Vi Na xin chân thành cảm ơn Quý Đại lý và Quý Khách hàng đã luôn tin tưởng, đồng hành cùng chúng tôi trong suốt thời gian qua.

Nhằm thuận tiện cho việc giao dịch và hỗ trợ dịch vụ, chúng tôi trân trọng thông báo lịch nghỉ lễ như sau:

🔹 1. Giỗ Tổ Hùng Vương (10/3 Âm lịch)

Thời gian nghỉ: Thứ Hai, ngày 27/04/2026

Thời gian làm việc trở lại: Thứ Ba, ngày 28/04/2026

🔹 2. Ngày Giải phóng miền Nam (30/04) & Quốc tế Lao động (01/05)

Thời gian nghỉ: Từ Thứ Năm, ngày 30/04/2026

Thời gian làm việc trở lại: Thứ Hai, ngày 04/05/2026

📞 Hỗ trợ trong thời gian nghỉ lễ:
Trong thời gian nghỉ, nếu cần hỗ trợ, Quý khách vui lòng liên hệ tổng đài: 1900 6676 – 1900 6276

📌 Thông báo áp dụng cho toàn bộ hệ thống văn phòng của Công Ty Cổ Phần Chữ Ký Số Vi Na.

Kính chúc Quý Đại lý và Quý Khách hàng một kỳ nghỉ lễ an toàn – vui vẻ – ý nghĩa bên gia đình và người thân.

Trân trọng !

#ThongBaoNghiLe #ChuKySoViNa #30thang4 #QuocTeLaoDong #GioToHungVuong

Hộ Kinh Doanh Vượt Doanh Thu 1 Tỷ Đồng Trong Quý 3/2026 Kê Khai Thuế Như Thế Nào?

Hộ Kinh Doanh Vượt Doanh Thu 1 Tỷ Đồng Trong Quý 3/2026 Kê Khai Thuế Như Thế Nào?
 

Hộ kinh doanh dự kiến doanh thu năm dưới 1 tỷ đồng nhưng doanh thu thực tế lũy kế vượt ngưỡng trong quý 3/2026 thì có phải chuyển sang kê khai thuế theo quý không? Hạn nộp tờ khai thuế quý 3/2026 là ngày nào?

Căn cứ Nghị định 68/2026/NĐ-CP và các văn bản sửa đổi, bổ sung có liên quan, hộ kinh doanh cần xác định đúng trường hợp áp dụng để thực hiện nghĩa vụ kê khai thuế theo quy định.

1. Hộ Kinh Doanh Vượt Ngưỡng Doanh Thu 1 Tỷ Đồng Phải Kê Khai Thuế Thế Nào?
Theo khoản 2 Điều 9 Nghị định 68/2026/NĐ-CP, hộ kinh doanh, cá nhân kinh doanh mới bắt đầu hoạt động sản xuất, kinh doanh khi có doanh thu lũy kế trên 1 tỷ đồng phải thực hiện khai thuế theo quý theo Điều 10 Nghị định này, kể từ quý phát sinh doanh thu vượt ngưỡng.

Như vậy, nếu hộ kinh doanh mới bắt đầu hoạt động và doanh thu lũy kế vượt 1 tỷ đồng trong quý 3/2026, hộ kinh doanh phải thực hiện kê khai thuế theo quý kể từ quý phát sinh doanh thu vượt ngưỡng.

Đối với hộ kinh doanh đã hoạt động từ năm trước, việc xác định nghĩa vụ kê khai thuế cần căn cứ vào doanh thu thực tế và quy định áp dụng cho năm 2026.

2. Hộ Kinh Doanh Phải Kê Khai Những Loại Thuế Nào?

Theo Điều 10 Nghị định 68/2026/NĐ-CP, được sửa đổi, bổ sung bởi Nghị định 141/2026/NĐ-CP, việc kê khai thuế GTGT và thuế TNCN được thực hiện theo doanh thu và phương pháp tính thuế tương ứng.

Đối với thuế giá trị gia tăng (GTGT):

  • Doanh thu năm từ 50 tỷ đồng trở xuống: kê khai thuế theo quý.
  • Doanh thu năm trên 50 tỷ đồng: kê khai thuế theo tháng.

Đối với thuế thu nhập cá nhân (TNCN):

  • Trường hợp tính thuế theo tỷ lệ thuế suất nhân với doanh thu tính thuế: kê khai, nộp thuế theo quý cùng thời hạn với thuế GTGT.
  • Trường hợp tính thuế theo thu nhập tính thuế nhân với thuế suất: thực hiện khai tạm nộp theo tháng hoặc quý và quyết toán thuế theo năm theo quy định.

Hộ kinh doanh cần xác định đúng phương pháp tính thuế áp dụng cho mình để thực hiện kê khai đầy đủ, chính xác.

3. Hạn Nộp Tờ Khai Thuế Quý 3/2026 Là Ngày Nào?

Theo quy định về thời hạn nộp hồ sơ khai thuế tại Nghị định 68/2026/NĐ-CP, thời hạn nộp hồ sơ khai thuế theo quý chậm nhất là ngày cuối cùng của tháng đầu tiên của quý tiếp theo.

Đối với kỳ kê khai thuế quý 3/2026:

  • Kỳ tính thuế: từ tháng 7 đến hết tháng 9/2026.
  • Hạn nộp thông thường: ngày 31/10/2026.
  • Ngày 31/10/2026 rơi vào thứ Bảy.

Theo quy định về thời hạn thực hiện thủ tục thuế khi ngày cuối cùng trùng ngày nghỉ, thời hạn được chuyển sang ngày làm việc liền kề tiếp theo.

Hạn nộp tờ khai thuế quý 3/2026 dự kiến: thứ Hai, ngày 02/11/2026, đối với hộ kinh doanh thuộc diện kê khai thuế theo quý.

Hộ kinh doanh nên chủ động chuẩn bị hồ sơ và thực hiện kê khai sớm để hạn chế sai sót, tránh nộp hồ sơ quá hạn.

4. Những Lưu Ý Khi Doanh Thu Hộ Kinh Doanh Vượt 1 Tỷ Đồng
Khi doanh thu thực tế tăng vượt ngưỡng, hộ kinh doanh cần lưu ý:

  • Theo dõi doanh thu phát sinh và doanh thu lũy kế thường xuyên.
  • Xác định đúng trường hợp áp dụng quy định kê khai thuế.
  • Kiểm tra phương pháp tính thuế GTGT và thuế TNCN.
  • Quản lý đầy đủ hóa đơn, chứng từ và dữ liệu doanh thu.
  • Thực hiện kê khai, nộp thuế đúng thời hạn theo quy định hiện hành.

Việc quản lý doanh thu và hóa đơn điện tử chặt chẽ giúp hộ kinh doanh chủ động thực hiện nghĩa vụ thuế, hạn chế sai sót trong quá trình kê khai.

(Lưu ý: Nội dung trên chỉ mang tính chất tham khảo, không thay thế văn bản pháp luật.)

SmartSign – Giải pháp chữ ký số và hóa đơn điện tử cho hộ kinh doanh

Công ty Cổ phần Chữ Ký Số Vi Na – SmartSign cung cấp giải pháp chữ ký số và hóa đơn điện tử VI NA, hỗ trợ hộ kinh doanh và doanh nghiệp trong quá trình lập, phát hành và quản lý hóa đơn điện tử.

DÀNH RIÊNG CHO HKD: TẶNG 5000 HÓA ĐƠN + 01 NĂM CHỮ KÝ SỐ

👉 Trải nghiệm ngay hôm nay để nâng tầm quản lý bán hàng!

ĐĂNG KÝ NGAY – NHẬN BÁO GIÁ ƯU ĐÃI

Liên hệ SmartSign để được tư vấn giải pháp phù hợp
Hotline: 19006676
Zalo tư vấn mua hàng: 0355.696.676
Website: https://smartsign.com.vn
Email: info@smartsign.com.vn
Facebook: https://www.facebook.com/chukysovinaca

Hướng dẫn quản lý hóa đơn Hộ kinh doanh (Mới nhất 2026)

       Trong bối cảnh chuyển đổi sang quản lý thuế theo doanh thu – chi phí phát sinh thực tế từ năm 2026, việc xác định đầy đủ các khoản doanh thu của hộ kinh doanh và quản lý hóa đơn đầu vào trở thành điều kiện bắt buộc để kê khai thuế đúng quy định.         

I. CÁC NHÓM HỘ KINH DOANH DỰ KIẾN ĐƯỢC QUẢN LÝ THUẾ TỪ 1/1/2026

II. QUY ĐỊNH XUẤT HÓA ĐƠN THEO DOANH THU (2026)

  • Doanh thu 1 tỷ trở lên: Bắt buộc dùng HĐĐT (Có mã của cơ quan thuế hoặc có máy khởi tạo từ máy tính tiền).
  • Doanh thu dưới 1 tỷ: Không bắt buộc dùng HĐĐT, khuyến khích có thể chọn đăng ký.
  • Nhóm ngành áp dụng hóa đơn khởi tạo từ máy tính tiền: Trung tâm thương mại, siêu thị, nhà hàng, quán ăn, dịch vụ đồ uống, khách sạn, vận tải hành khách, vui chơi giải trí, cung cấp dịch vụ trực tiếp cho người tiêu dùng...

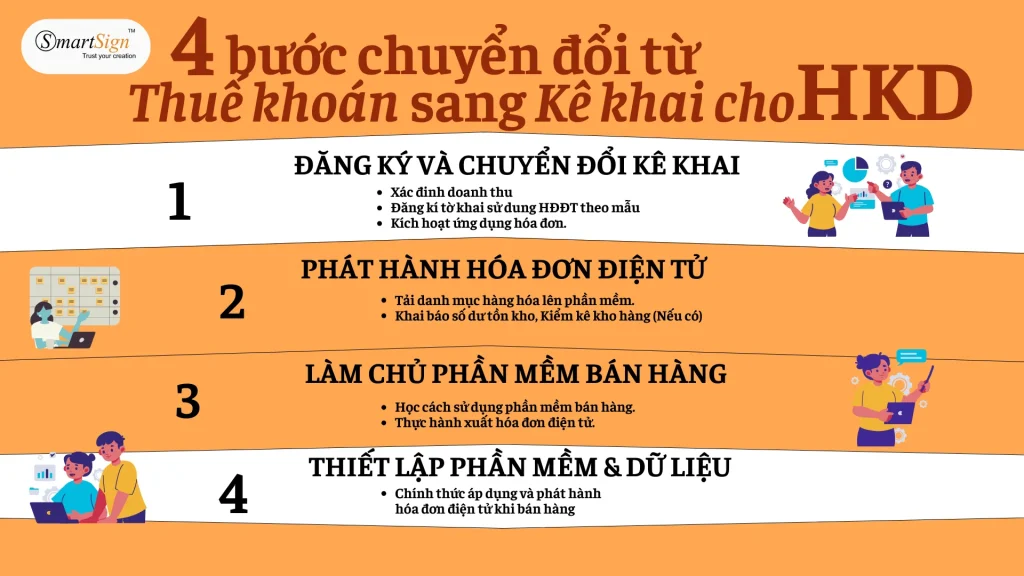
III. QUY TRÌNH 4 BƯỚC CHUYỂN ĐỔI THUẾ KHOÁN SANG KÊ KHAI CHO HKD

  • Bước 1 - Đăng ký và chuyển đổi kê khai: Xác đinh doanh thu, Đăng kí tờ khai sử dụng Hóa đơn điện tử VI NA (theo mẫu); Kích hoạt ứng dụng hóa đơn.
  • Bước 2 – Thiết lập phần mềm bán hàng VI NA và dữ liệu: Tải danh mục hàng hóa lên phần mềm. Khai báo số dư tồn kho, Kiểm kê kho hàng (Nếu có).
  • Bước 3 – Làm chủ phần mềm bán hàng VI NA: Học cách sử dụng phần mềm bán hàng VI NA, Thực hành xuất hóa đơn điện tử.
  • Bước 4 – Thiết lập phần mềm VI NA & Dữ liệu: Chính thức áp dụng và phát hành hóa đơn điện tử khi bán hàng.

IV. LỜI KHUYÊN CHO CHỦ HỘ KINH DOANH

  • Chủ động số hóa: Làm quen với phần mềm bán hàng VI NA, phần mềm hóa đơn điện tử VI NA ngay hôm nay để tránh bị động vào năm 2026.
  • Thu thập chứng từ: Yêu cầu hóa đơn (nếu có), bảng kê cho mọi chi phí hàng hóa, dịch mua vào để chứng minh chi phí hợp lệ.
  • Hợp thức hóa chi phí: Lưu giữ hóa đơn, bảng kê mua vào, hợp đồng…

    Bạn đang tìm kiếm giải pháp Hóa đơn điện tử đơn giản, đúng quy định? Hãy liên hệ với SmartVas ngay để được tư vấn lộ trình chuyển đổi an toàn và tiết kiệm nhất!