Hướng dẫn quản lý hóa đơn Hộ kinh doanh (Mới nhất 2026)

Hướng dẫn quản lý hóa đơn Hộ kinh doanh (Mới nhất 2026)
23.12.2025
smartsign

       Trong bối cảnh chuyển đổi sang quản lý thuế theo doanh thu – chi phí phát sinh thực tế từ năm 2026, việc xác định đầy đủ các khoản doanh thu của hộ kinh doanh và quản lý hóa đơn đầu vào trở thành điều kiện bắt buộc để kê khai thuế đúng quy định.         

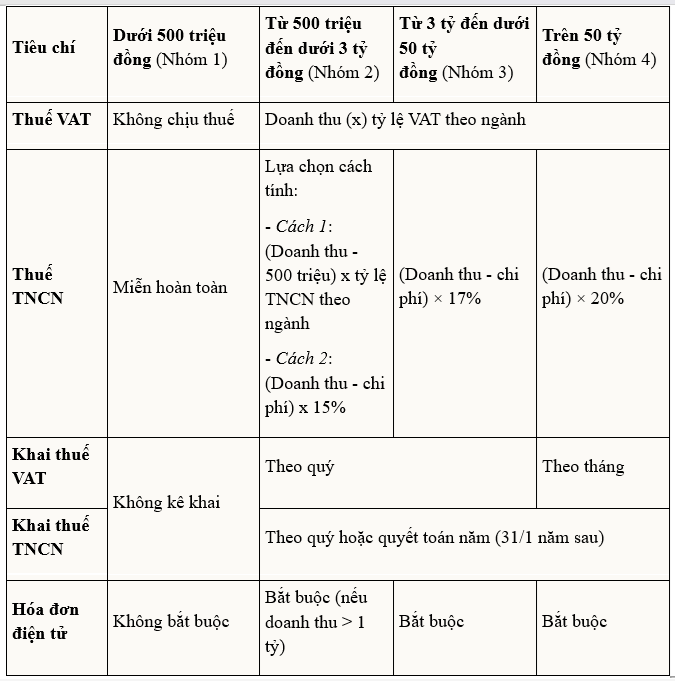
I. CÁC NHÓM HỘ KINH DOANH DỰ KIẾN ĐƯỢC QUẢN LÝ THUẾ TỪ 1/1/2026

II. QUY ĐỊNH XUẤT HÓA ĐƠN THEO DOANH THU (2026)

  • Doanh thu 1 tỷ trở lên: Bắt buộc dùng HĐĐT (Có mã của cơ quan thuế hoặc có máy khởi tạo từ máy tính tiền).
  • Doanh thu dưới 1 tỷ: Không bắt buộc dùng HĐĐT, khuyến khích có thể chọn đăng ký.
  • Nhóm ngành áp dụng hóa đơn khởi tạo từ máy tính tiền: Trung tâm thương mại, siêu thị, nhà hàng, quán ăn, dịch vụ đồ uống, khách sạn, vận tải hành khách, vui chơi giải trí, cung cấp dịch vụ trực tiếp cho người tiêu dùng…

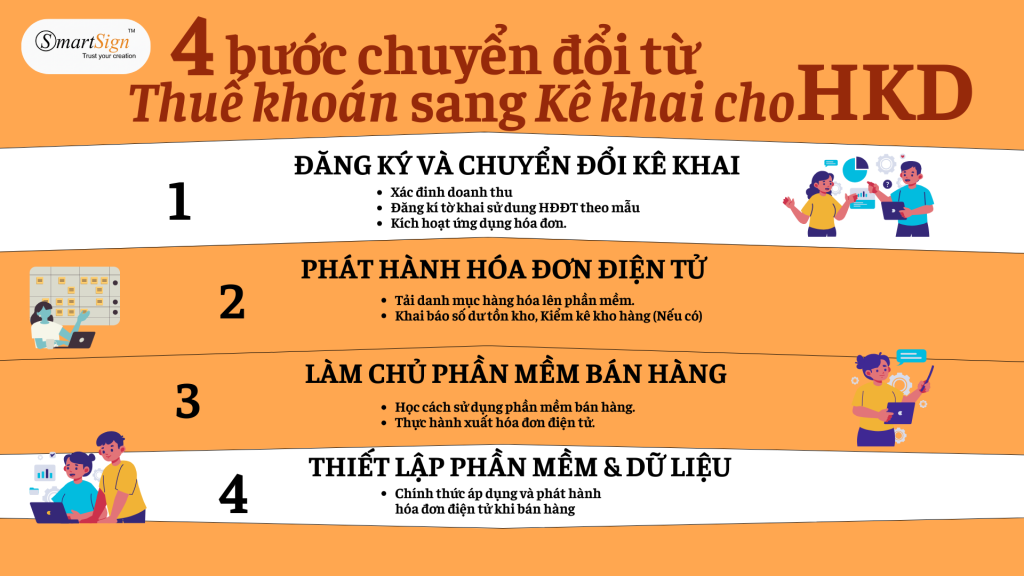
III. QUY TRÌNH 4 BƯỚC CHUYỂN ĐỔI THUẾ KHOÁN SANG KÊ KHAI CHO HKD

  • Bước 1 – Đăng ký và chuyển đổi kê khai: Xác đinh doanh thu, Đăng kí tờ khai sử dụng Hóa đơn điện tử VI NA (theo mẫu); Kích hoạt ứng dụng hóa đơn.
  • Bước 2 – Thiết lập phần mềm bán hàng VI NA và dữ liệu: Tải danh mục hàng hóa lên phần mềm. Khai báo số dư tồn kho, Kiểm kê kho hàng (Nếu có).
  • Bước 3 – Làm chủ phần mềm bán hàng VI NA: Học cách sử dụng phần mềm bán hàng VI NA, Thực hành xuất hóa đơn điện tử.
  • Bước 4 – Thiết lập phần mềm VI NA & Dữ liệu: Chính thức áp dụng và phát hành hóa đơn điện tử khi bán hàng.

IV. LỜI KHUYÊN CHO CHỦ HỘ KINH DOANH

  • Chủ động số hóa: Làm quen với phần mềm bán hàng VI NA, phần mềm hóa đơn điện tử VI NA ngay hôm nay để tránh bị động vào năm 2026.
  • Thu thập chứng từ: Yêu cầu hóa đơn (nếu có), bảng kê cho mọi chi phí hàng hóa, dịch mua vào để chứng minh chi phí hợp lệ.
  • Hợp thức hóa chi phí: Lưu giữ hóa đơn, bảng kê mua vào, hợp đồng…

    Bạn đang tìm kiếm giải pháp Hóa đơn điện tử đơn giản, đúng quy định? Hãy liên hệ với SmartVas ngay để được tư vấn lộ trình chuyển đổi an toàn và tiết kiệm nhất!


Tin tức liên quan
Dự thảo Nghị định sửa đổi Nghị định 123/2020/NĐ-CP về thời điểm lập hóa đơn

1. Dự thảo Nghị định sửa đổi Nghị định 123/2020/NĐ-CP về thời điểm lập hóa đơn

Ngày 05/02/2026, Bộ Tài chính đã có văn bản xin ý kiến dự thảo Nghị định sửa đổi Nghị định 123/2020/NĐ-CP (đã được sửa đổi, bổ sung bởi Nghị định 70/2025/NĐ-CP) về thời điểm lập hóa đơn (sau đây gọi là dự thảo Nghị định).

Dưới đây là nội dung của Dự thảo Nghị định sửa đổi Nghị định 123/2020/NĐ-CP, quý khách hàng có thể tham khảo:

Điều 1. Sửa đổi, bổ sung Điều 9 của Nghị định số 123/2020/NĐ-CP ngày 19 tháng 10 năm 2020 quy định về hóa đơn, chứng từ đã được sửa đổi, bổ sung một số điều bởi Nghị định số 70/2025/NĐ-CP ngày 20 tháng 3 năm 2025 của Chính phủ

  1. Bổ sung điểm s vào sau điểm r khoản 4 Điều 9 như sau:

“s) Trường hợp cung cấp dịch vụ ngân hàng, chứng khoán, bảo hiểm, dịch vụ chuyển tiền qua ví điện tử, dịch vụ ngừng và cấp điện trở lại của đơn vị phân phối điện, và dịch vụ trông giữ xe, hoạt động chiếu phim, dịch vụ thương mại điện tử (bao gồm dịch vụ thương mại điện tử và các hoạt động bưu chính, vận chuyển trực tiếp cho sàn thương mại điện tử) có hệ thống phần mềm kiểm soát, quản lý chi tiết từng giao dịch cho người mua là cá nhân không kinh doanh, thì đơn vị được lập hóa đơn tổng cuối ngày hoặc cuối tháng, căn cứ dữ liệu chi tiết tại hệ thống quản lý của đơn vị.

Đối với kinh doanh vận tải hành khách công cộng bằng xe buýt, kinh doanh vận tải hành khách bằng xe taxi có sử dụng phần mềm tính tiền cho người mua là cá nhân không kinh doanh theo quy định của Luật Đường bộ có đầy đủ các thông tin của chuyến đi gồm: tên đơn vị kinh doanh vận tải, biển kiểm soát phương tiện vận tải, hành trình (điểm đi- điểm đến), cự ly chuyến đi (tính theo km), tổng số tiền hành khách phải trả thì cuối ngày đơn vị lập hóa đơn tổng cho người mua là cá nhân không kinh doanh căn cứ dữ liệu chi tiết tại hệ thống quản lý của đơn vị.

Đơn vị cung cấp dịch vụ chịu trách nhiệm về tính chính xác, đồng thời cung cấp bảng tổng hợp chi tiết khi cơ quan nhà nước có yêu cầu. Trường hợp khách hàng yêu cầu hóa đơn theo từng giao dịch, đơn vị phải lập hóa đơn giao cho khách hàng theo từng giao dịch.”

Điều 2. Điều khoản thi hành

  1. Nghị định này có hiệu lực kể từ ngày ký ban hành.
  2. Trường hợp các tổ chức, doanh nghiệp quy định tại Điều 1 chưa đáp ứng điều kiện về công nghệ thông tin lập hóa đơn, chứng từ theo Nghị định số 70/2025/NĐ-CP thì thực hiện lập hóa đơn, chứng từ theo quy định tại Nghị định này từ thời điểm Nghị định số 70/2025/NĐ-CP có hiệu lực thi hành.

2. Thời điểm xuất hóa đơn khi bán hàng hóa, cung cấp dịch vụ năm 2026

STT

Trường hợp

Thời điểm xuất  hóa đơn

1

Bán hàng hóa (bao gồm cả bán, chuyển nhượng tài sản công và bán hàng dự trữ quốc gia)

Thời điểm chuyển giao quyền sở hữu hoặc quyền sử dụng hàng hóa, không phân biệt đã thu tiền hay chưa

2

Xuất khẩu hàng hóa (kể cả gia công xuất khẩu)

Do người bán xác định nhưng chậm nhất là ngày làm việc tiếp theo kể từ ngày thông quan

3

Cung cấp dịch vụ

Thời điểm hoàn thành dịch vụ, không phân biệt đã thu tiền hay chưa

4

Cung cấp dịch vụ có thu tiền trước/trong khi cung cấp

Thời điểm thu tiền (không bao gồm trường hợp thu tiền đặt cọc hoặc tạm ứng để đảm bảo thực hiện hợp đồng cung cấp các dịch vụ: Kế toán, kiểm toán, tư vấn tài chính, thuế; thẩm định giá; khảo sát, thiết kế kỹ thuật; tư vấn giám sát; lập dự án đầu tư xây dựng)

5

Giao hàng nhiều lần/bàn giao từng hạng mục, công đoạn

Mỗi lần giao hàng/bàn giao đều phải lập hóa đơn tương ứng

6

Bán hàng, cung cấp dịch vụ số lượng lớn, phát sinh thường xuyên (điện, logistics, viễn thông, truyền hình, TMĐT…)

Thời điểm hoàn thành đối soát dữ liệu, chậm nhất ngày 7 của tháng sau hoặc 7 ngày kể từ ngày kết thúc kỳ quy ước

7

Dịch vụ viễn thông, CNTT phải đối soát dữ liệu kết nối

Thời điểm hoàn thành đối soát, chậm nhất 2 tháng kể từ tháng phát sinh cước

8

Viễn thông bán thẻ trả trước, khách không lấy hóa đơn hoặc không cung cấp tên, địa chỉ, mã số thuế

Cuối mỗi ngày hoặc định kỳ trong tháng lập 01 hóa đơn tổng

9

Xây dựng, lắp đặt

Thời điểm nghiệm thu, bàn giao khối lượng, hạng mục hoàn thành

10

Kinh doanh bất động sản  chưa chuyển giao quyền sở hữu, quyền sử dụng

Thời điểm thu tiền theo tiến độ hoặc theo thỏa thuận trong hợp đồng

11

Kinh doanh bất động sản  đã chuyển giao quyền sở hữu, quyền sử dụng

Thời điểm chuyển giao quyền sở hữu/quyền sử dụng

12

Dịch vụ vận tải hàng không mua qua website/TMĐT

Chậm nhất 05 ngày kể từ ngày chứng từ dịch vụ được xuất

13

Khai thác, chế biến dầu thô

Thời điểm xác định giá bán chính thức

14

Bán khí thiên nhiên, khí đồng hành, khí than qua đường ống

Thời điểm xác định khối lượng giao trong tháng, chậm nhất ngày cuối hạn kê khai thuế

15

Bán điện của công ty phát điện

Theo thời điểm đối soát thanh toán, chậm nhất ngày cuối hạn kê khai thuế tháng

16

Bán xăng dầu tại cửa hàng bán lẻ

Thời điểm kết thúc từng lần bán

17

Vận tải hàng không, bảo hiểm qua đại lý

Thời điểm hoàn thành đối soát, chậm nhất ngày 10 tháng sau

18

Hoạt động cho vay

Theo kỳ hạn thu lãi; nếu chưa thu được thì lập hóa đơn khi thu được lãi

19

Đại lý đổi ngoại tệ, cung ứng dịch vụ nhận và chi, trả ngoại tệ của tổ chức kinh tế của tổ chức tín dụng

Thời điểm đổi ngoại tệ/hoàn thành dịch vụ

20

Taxi sử dụng phần mềm tính tiền

Thời điểm kết thúc chuyến đi

21

Cơ sở khám chữa bệnh có phần mềm quản lý

Cuối ngày lập hóa đơn tổng; nếu khách yêu cầu thì lập ngay từng giao dịch

22

Thu phí đường bộ điện tử không dừng

Ngày xe qua trạm; được lập định kỳ chậm nhất cuối tháng

23

Kinh doanh bảo hiểm

Thời điểm ghi nhận doanh thu bảo hiểm

24

Vé xổ số truyền thống, xổ sổ biết kết quả ngay

Sau khi thu hồi vé không tiêu thụ, chậm nhất trước kỳ mở thưởng tiếp theo

25

Casino, trò chơi điện tử có thưởng

Chậm nhất 01 ngày kể từ thời điểm kết thúc ngày xác định doanh thu

(Căn cứ Điều 9 Nghị định 123/2020/NĐ-CP (được sửa đổi bổ sung bởi khoản 6 Điều 1, khoản 4 Điều 2 Nghị định 70/2025/NĐ-CP)

(Nguồn: Thư viện pháp luật, cập nhật 11/02/2026. Bài tóm tắt dành cho mục đích thông tin, không thay thế tư vấn pháp lý.)

Không lưu trữ hóa đơn đủ 10 năm, hộ kinh doanh có thể bị phạt tới 15 triệu đồng

Làm mất dữ liệu hoặc không bảo đảm lưu trữ hóa đơn điện tử theo quy định, hộ kinh doanh có thể bị xử phạt từ 8–15 triệu đồng.

Sau khi chuyển sang sử dụng hóa đơn điện tử, không ít hộ kinh doanh cho rằng chỉ cần lập và gửi hóa đơn cho khách hàng là đã hoàn thành nghĩa vụ. Việc lưu trữ dữ liệu hóa đơn thường bị xem nhẹ, nhất là với các hộ nhỏ lẻ, không có kế toán chuyên trách và chủ yếu thao tác trên điện thoại hoặc máy tính cá nhân.

Thực tế, theo quy định pháp luật về thuế và hóa đơn, lập hóa đơn mới chỉ là một phần nghĩa vụ. Hóa đơn điện tử còn phải được lưu trữ đầy đủ, an toàn và có khả năng truy xuất trong suốt thời hạn luật định. Việc mất dữ liệu do đổi thiết bị, lỗi phần mềm hoặc không sao lưu không làm phát sinh quyền “miễn trừ” nghĩa vụ này.

Theo quy định tại Luật Quản lý thuế và các văn bản hướng dẫn, hóa đơn điện tử phải được lưu trữ tối thiểu 10 năm, bảo đảm tính toàn vẹn dữ liệu và khả năng truy xuất khi cơ quan có thẩm quyền yêu cầu.

Điều này đồng nghĩa, hộ kinh doanh không chỉ cần lưu bản thể hiện hóa đơn, mà còn phải bảo đảm dữ liệu không bị xóa, mất hoặc không thể truy xuất trong suốt thời gian lưu trữ. Việc chỉ lưu hóa đơn trên một thiết bị cá nhân, không sao lưu hoặc không sử dụng hệ thống lưu trữ ổn định tiềm ẩn rủi ro vi phạm.

Mức phạt khi không lưu trữ đủ hóa đơn theo quy định

Theo Nghị định 125/2020/NĐ-CP, được sửa đổi, bổ sung bởi Nghị định 310/2025/NĐ-CP, hành vi không lưu trữ, lưu trữ không đầy đủ hoặc làm mất dữ liệu hóa đơn điện tử có thể bị xử phạt hành chính.

Cụ thể, hộ kinh doanh có thể bị:

- Phạt tiền từ 8 – 15 triệu đồng nếu làm mất, cháy, hỏng hóa đơn điện tử do không bảo đảm điều kiện lưu trữ theo quy định;

- Phạt từ 5 – 10 triệu đồng nếu không cung cấp được hóa đơn điện tử khi cơ quan có thẩm quyền yêu cầu kiểm tra.

Mức phạt này được áp dụng kể cả khi hộ kinh doanh không có hành vi trốn thuế và không phát sinh số thuế phải truy thu.

Mất dữ liệu hóa đơn khác gì với không lập hóa đơn

Về mặt pháp lý, cần phân biệt rõ giữa không lập hóa đơn và đã lập nhưng không lưu trữ được hóa đơn. Không lập hóa đơn là vi phạm nghĩa vụ ghi nhận doanh thu, có khung xử phạt cao hơn và gắn trực tiếp với rủi ro trốn thuế.

Trong khi đó, việc làm mất dữ liệu hoặc không bảo đảm lưu trữ hóa đơn là vi phạm nghĩa vụ quản lý, bảo quản hồ sơ thuế. Dù không làm thay đổi số thuế phải nộp, hành vi này vẫn bị xử phạt vì làm gián đoạn khả năng kiểm tra, đối chiếu dữ liệu của cơ quan quản lý.

Khi nào được xem xét giảm nhẹ trách nhiệm

Luật Quản lý thuế cho phép xem xét các tình huống bất khả kháng như thiên tai, hỏa hoạn, sự cố kỹ thuật diện rộng ảnh hưởng đến hệ thống lưu trữ. Tuy nhiên, nếu hộ kinh doanh không có biện pháp sao lưu, không ký hợp đồng lưu trữ với đơn vị cung cấp dịch vụ hóa đơn điện tử hoặc để mất dữ liệu do chủ quan, việc xử phạt vẫn có căn cứ.

Trên thực tế, nhiều trường hợp mất dữ liệu phát sinh từ việc đổi điện thoại, thay máy tính hoặc xóa ứng dụng mà không sao lưu, những lý do này không được coi là bất khả kháng.

Chuẩn hóa lưu trữ để tránh rủi ro bị phạt

Để hạn chế nguy cơ bị xử phạt, hộ kinh doanh cần rà soát lại toàn bộ quy trình lưu trữ hóa đơn điện tử. Việc lựa chọn nhà cung cấp có hệ thống lưu trữ tập trung, sao lưu tự động và khả năng truy xuất ổn định là yếu tố quan trọng. Đồng thời, cần định kỳ kiểm tra lại dữ liệu hóa đơn, đặc biệt sau khi thay đổi thiết bị hoặc cập nhật phần mềm.

(Nguồn: Báo lao động, cập nhật 27/02/2026. Bài tóm tắt dành cho mục đích thông tin, không thay thế tư vấn pháp lý.)

Phần Mềm Bán Hàng Xuất Hóa Đơn Điện Tử Dành Cho Hộ Kinh Doanh
Giải pháp toàn diện từ Công ty Cổ phần Chữ ký số Vi Na

Trong bối cảnh quy định về hóa đơn điện tử ngày càng chặt chẽ, hộ kinh doanh không chỉ cần bán hàng tốt – mà còn phải đảm bảo xuất hóa đơn đúng chuẩn, đúng thời điểm, đúng quy định.

Tuy nhiên, thực tế cho thấy:

  • Nhiều hộ kinh doanh chưa quen quy trình xuất hóa đơn điện tử
  • Việc dùng nhiều phần mềm rời rạc gây sai sót và mất thời gian
  • Lo lắng về kết nối cơ quan thuế và tính pháp lý của hóa đơn

Hiểu rõ điều đó, Công ty Cổ phần Chữ ký số Vi Na mang đến giải pháp:
👉 Phần mềm bán hàng tích hợp xuất hóa đơn điện tử – thiết kế riêng cho hộ kinh doanh.

Vì sao hộ kinh doanh cần phần mềm tích hợp xuất hóa đơn điện tử?

Theo quy định hiện hành, hộ kinh doanh có phát sinh giao dịch thuộc diện xuất hóa đơn bắt buộc phải sử dụng hóa đơn điện tử hợp lệ.

Nếu vẫn:

  • Ghi chép thủ công
  • Tổng hợp cuối ngày rồi nhập lại dữ liệu
  • Hoặc dùng hệ thống bán hàng không kết nối hóa đơn

Bạn đang tự tăng rủi ro sai sót và áp lực quản lý.

Một hệ thống tích hợp sẽ giúp bạn xử lý mọi thứ trên một nền tảng duy nhất.

Giải pháp từ Chữ ký số Vi Na – Đơn giản hóa mọi quy trình

Phần mềm được phát triển với tiêu chí:
Dễ dùng – Đúng luật – Phù hợp hộ kinh doanh nhỏ và vừa.

✔️ Xuất hóa đơn điện tử ngay khi bán hàng

Không cần đăng nhập hệ thống khác. Chỉ vài thao tác, hóa đơn được tạo và gửi ngay cho khách.

✔️ Kết nối trực tiếp với cơ quan thuế

Đảm bảo tuân thủ đúng quy định pháp luật hiện hành.

✔️ Tích hợp chữ ký số

Đồng bộ hệ sinh thái dịch vụ của Vi Na – tối ưu tính pháp lý và bảo mật.

✔️ Quản lý doanh thu – tồn kho – công nợ

Theo dõi tình hình kinh doanh theo thời gian thực.

✔️ Lưu trữ & tra cứu hóa đơn dễ dàng

Truy xuất nhanh chóng khi cần đối chiếu hoặc quyết toán thuế.

Phù hợp với đa dạng mô hình hộ kinh doanh

  • Cửa hàng tạp hóa
  • Shop thời trang
  • Quán ăn, quán café
  • Spa, salon
  • Nhà thuốc
  • Hộ kinh doanh online đa kênh

Dù quy mô nhỏ hay đang mở rộng, phần mềm vẫn vận hành linh hoạt và ổn định.

Hộ kinh doanh không cần am hiểu công nghệ – chỉ cần tập trung bán hàng.
Mọi vấn đề về hóa đơn và quản lý đã có hệ thống hỗ trợ.

Đừng để hóa đơn điện tử trở thành rào cản kinh doanh

Chuyển đổi số không còn là xu hướng – mà là yêu cầu bắt buộc.

Với giải pháp từ Công ty Cổ phần Chữ ký số Vi Na, hộ kinh doanh có thể:

  • Bán hàng nhanh hơn
  • Xuất hóa đơn đúng chuẩn
  • Quản lý minh bạch

👉 Đăng ký tư vấn & trải nghiệm ngay hôm nay : https://smartsign.com.vn/san-pham/phan-mem-ban-hang/

Đội ngũ chuyên gia của Vi Na sẵn sàng hỗ trợ cài đặt và hướng dẫn sử dụng chi tiết.

Công ty Cổ phần Chữ ký số Vi Na
Hotline: 19006676 (1000 đ/phút).
Zalo bán hàng/hỗ trợ : 0355.696.676

Chính thức bỏ ngưỡng chịu thuế 500 triệu đồng đối với hộ kinh doanh

Chính thức bỏ ngưỡng chịu thuế 500 triệu đồng đối với hộ kinh doanh

Ngày 24/4/2026, Quốc hội chính thức thông qua Luật sửa đổi, bổ sung 4 luật thuế quan trọng, chính thức bỏ ngưỡng chịu thuế 500 triệu đồng/năm đối với hộ kinh doanh và cá nhân kinh doanh. Thay vào đó, ngưỡng doanh thu không phải nộp thuế thu nhập cá nhân và thuế giá trị gia tăng sẽ do Chính phủ quy định linh hoạt theo từng giai đoạn. Vậy từ 2026, ai phải nộp thuế và ngưỡng mới sẽ được xác định ra sao? Cùng Chữ Ký Số Vi Na tìm hiểu thêm với bài viết dưới đây.

1. Bỏ ngưỡng chịu thuế 500 triệu đồng/năm – quy định cũ và mới từ 2026

1.1 Quy định trước đây

Theo quy định hiện hành trước khi sửa đổi, cá nhân và hộ kinh doanh có doanh thu từ hoạt động sản xuất, kinh doanh không quá 500 triệu đồng/năm sẽ không phải nộp thuế thu nhập cá nhân.

Mức 500 triệu đồng được xem là ngưỡng cố định để xác định đối tượng phải nộp thuế.

1.2 Quy định mới từ Luật sửa đổi năm 2026

Sáng 24/4/2026 theo nội dung đã được Quốc hội thông qua, quy định này được thay đổi theo hướng linh hoạt hơn:

  • Không còn quy định cụ thể mức 500 triệu đồng/năm
  • Thay vào đó, ngưỡng doanh thu không phải nộp thuế sẽ do Chính phủ quy định
  • Mức này sẽ được điều chỉnh tùy theo tình hình kinh tế – xã hội từng thời kỳ

Cụ thể, cá nhân kinh doanh có doanh thu dưới mức do Chính phủ quy định sẽ không phải nộp thuế thu nhập cá nhân.

2. Ý nghĩa của việc bỏ ngưỡng cố định 500 triệu

Việc bỏ ngưỡng 500 triệu đồng/năm không chỉ là điều chỉnh kỹ thuật, mà giải quyết trực tiếp những bất cập đã tồn tại nhiều năm trong cách tính thuế đối với hộ kinh doanh:

2.1 Giúp chính sách thuế "bắt nhịp" với thực tế kinh doanh

Ngưỡng 500 triệu đồng được áp dụng trong thời gian dài, trong khi chi phí thuê mặt bằng, nguyên vật liệu, nhân công đều tăng mạnh. Điều này khiến nhiều hộ kinh doanh dù lợi nhuận không cao vẫn bị xếp vào diện chịu thuế.

Khi chuyển sang cơ chế linh hoạt, Nhà nước có thể điều chỉnh ngưỡng doanh thu theo từng giai đoạn, đảm bảo chính sách không bị "lệch pha" so với thực tế thị trường.

2.2 Tránh đánh thuế vào phần "doanh thu ảo, lợi nhuận thật thấp"

Doanh thu tăng không đồng nghĩa với thu nhập tăng.

Với mức ngưỡng cũ, chỉ cần vượt 500 triệu đồng là có thể phải nộp thuế, dù chi phí đã ăn mòn phần lớn lợi nhuận.

Cơ chế mới cho phép nâng ngưỡng phù hợp hơn với mặt bằng chi phí, từ đó:

  • Giảm tình trạng đánh thuế khi lợi nhuận thực tế thấp
  • Đảm bảo công bằng hơn giữa các nhóm kinh doanh
  • Tạo dư địa "thở" cho hộ kinh doanh nhỏ

Lưu ý: Trong bối cảnh kinh tế khó khăn, hộ kinh doanh là nhóm chịu tác động đầu tiên nhưng cũng khó tiếp cận hỗ trợ.

2.3 Tăng tính chủ động trong điều hành, giảm phụ thuộc sửa luật

Trước đây, muốn thay đổi ngưỡng 500 triệu đồng phải sửa luật – một quy trình dài và chậm.

Hiện nay:

  • Chính phủ có thể điều chỉnh nhanh bằng nghị định
  • Chính sách thuế trở nên linh hoạt, kịp thời hơn

Điều này đặc biệt quan trọng trong bối cảnh kinh tế biến động nhanh như hiện nay.

3. Bỏ ngưỡng 500 triệu đồng/năm áp dụng chính thức từ khi nào?

Luật sửa đổi đã quy định rõ thời điểm áp dụng:

  • Luật có hiệu lực từ ngày được Quốc hội thông qua
  • Riêng các nội dung liên quan đến thuế, bao gồm quy định về ngưỡng doanh thu, sẽ chính thức áp dụng từ ngày 01/01/2026

Như vậy, từ năm 2026 trở đi, việc xác định nghĩa vụ thuế của cá nhân, hộ kinh doanh sẽ không còn dựa trên mốc 500 triệu đồng như trước.

4. Đề xuất nâng ngưỡng chịu thuế lên 1 tỷ đồng/năm

Bên cạnh việc sửa đổi luật, Bộ Tài chính hiện đang lấy ý kiến đối với dự thảo nghị định liên quan đến hộ kinh doanh, cá nhân kinh doanh.

Nội dung đề xuất

  • Thay thế mức doanh thu 500 triệu đồng bằng 1 tỷ đồng/năm
  • Áp dụng tại nhiều điều khoản trong các nghị định về quản lý thuế

Tác động nếu đề xuất được thông qua

Nếu dự thảo này được phê duyệt:

  • Hộ kinh doanh có doanh thu dưới 1 tỷ đồng/năm có thể thuộc diện không phải nộp thuế
  • Giảm đáng kể áp lực tài chính cho các hộ kinh doanh nhỏ và siêu nhỏ
  • Khuyến khích hoạt động kinh doanh cá thể phát triển minh bạch, bền vững hơn

Lưu ý: Đây vẫn đang là đề xuất và chưa chính thức có hiệu lực.

Vi Na Đồng Hành Cùng Doanh Nghiệp Chuyển Đổi Số Và Tuân Thủ Quy Định Mới

Công ty Cổ phần Chữ ký số Vi Na hiện cung cấp hệ sinh thái giải pháp hỗ trợ doanh nghiệp:

  • Chữ ký số
  • Hóa đơn điện tử
  • Hóa đơn điện tử từ máy tính tiền
  • Kết nối dữ liệu với cơ quan thuế
  • Lưu trữ và bảo mật dữ liệu điện tử

Với kinh nghiệm triển khai cho nhiều doanh nghiệp trên toàn quốc, Vi Na cam kết đồng hành cùng khách hàng trong quá trình:

  • Triển khai nhanh chóng
  • Tuân thủ đúng quy định pháp luật
  • Tối ưu vận hành kế toán – thuế
  • Giảm thiểu rủi ro pháp lý về hóa đơn điện tử

Trong quá trình chuyển đổi sang hóa đơn điện tử, chữ ký số đóng vai trò quan trọng giúp hộ kinh doanh:

  • Ký phát hành hóa đơn nhanh chóng
  • Kê khai thuế online thuận tiện
  • Tiết kiệm thời gian xử lý hồ sơ
  • Đảm bảo tính pháp lý và bảo mật dữ liệu

👉 Trải nghiệm ngay hôm nay để nâng tầm quản lý bán hàng! Chữ ký số Vi Na hỗ trợ:

  • Đăng ký nhanh chóng
  • Tương thích nhiều phần mềm hóa đơn điện tử
  • Hỗ trợ cài đặt từ xa
  • Tư vấn 24/7

EPOS VI NA - PHẦN MỀM QUẢN LÝ BÁN HÀNG

DÀNH RIÊNG CHO HKD: TẶNG 5000 HÓA ĐƠN + 01 NĂM CHỮ KÝ SỐ


ĐĂNG KÝ NGAY – NHẬN BÁO GIÁ ƯU ĐÃI

Zalo tư vấn mua hàng: 0355.696.676
Website: https://smartsign.com.vn
Email: info@smartsign.com.vn
Facebook: https://www.facebook.com/chukysovinaca
Cục Thuế trực tiếp hướng dẫn, hỗ trợ hộ kinh doanh thực hiện kê khai thuế

Sau 15 ngày áp dụng thuế kê khai, các hộ kinh doanh gặp vướng mắc gì, cần cơ quan thuế tháo gỡ những điểm nghẽn nào… Những câu hỏi này sẽ được Cục Thuế trực tiếp giải đáp tại hội thảo 'Thực hiện thuế kê khai: hộ kinh doanh cần lưu ý gì?'.

Hội thảo do báo Tuổi Trẻ phối hợp với Cục Thuế tổ chức từ 13h30 đến 16h30 ngày 15-1 tại hội trường Thuế TP.HCM (63 Vũ Tông Phan, phường Bình Trưng, TP.HCM) và trực tuyến đến 34 Thuế tỉnh, thành phố.

Hội thảo có sự tham dự, chỉ đạo của lãnh đạo Cục Thuế, đại diện các ban nghiệp vụ như Ban Chính sách, Ban Chuyển đổi số, Chi cục Thuế thương mại điện tử…; đại diện một số sở, ngành TP.HCM, các nhà cung cấp giải pháp và hơn 250 hộ, cá nhân kinh doanh trên địa bàn TP.HCM.

Cục Thuế trực tiếp hướng dẫn, hỗ trợ hộ kinh doanh thực hiện thuế kê khai

Tại hội thảo, Cục Thuế sẽ tập trung thông tin, hướng dẫn các chính sách mới về thuế kê khai đối với hộ, cá nhân kinh doanh. 

Theo đó, hộ, cá nhân kinh doanh thực hiện kê khai - tính thuế, sử dụng hóa đơn điện tử, sổ sách kế toán, quản lý doanh thu như thế nào cho đúng quy định.

Điểm nhấn của chương trình là phiên hỏi - đáp trực tiếp kéo dài 90 phút. Tại phiên hỏi đáp này, lãnh đạo Cục Thuế và các đơn vị nghiệp vụ sẽ trực tiếp lắng nghe những vướng mắc mà hộ kinh doanh gặp phải khi bắt tay vào thực hiện trong thực tế, hướng tháo gỡ ra sao, cũng như tiếp thu những kiến nghị của hộ kinh doanh để hoàn thiện chính sách.

Bên cạnh đó, các chuyên gia thuế sẽ tư vấn, cảnh báo những lỗi hộ kinh doanh thường gặp khi lập hóa đơn, khuyến nghị việc tách bạch tài khoản ngân hàng kinh doanh - cá nhân, cũng như phân tích rủi ro pháp lý đối với trường hợp hộ kinh doanh chưa đăng ký kinh doanh, đăng ký thuế...

Theo ghi nhận của Tuổi Trẻ Online, những băn khoăn, vướng mắc lớn nhất của hộ kinh doanh hiện nay xoay quanh việc kê khai những thông tin gì và theo tháng, theo quý, hay theo năm với từng quy mô doanh thu ra sao.

Đối với hộ có doanh thu trên 1 tỉ đồng/năm, đặc biệt là hộ bán lẻ hàng tiêu dùng, thực phẩm tươi sống ở chợ dân sinh, nhiều ý kiến thắc mắc có thuộc đối tượng phải xuất hóa đơn điện tử hay không và nếu phải xuất thì xuất theo từng lần bán hàng hay tổng hợp vào cuối ngày?

Với nhóm hộ có doanh thu 1-3 tỉ đồng/năm, câu hỏi được đặt ra là tính thuế thu nhập cá nhân theo thu nhập (doanh thu - chi phí) thì các chi phí nào sẽ được trừ trước khi tính thuế?

Ngoài ra, không ít hộ lo lắng về việc phải thực hiện sổ sách kế toán điện tử trong khi lâu nay quen ghi chép thủ công. Hộ cần lập những loại sổ nào, có tự làm được không hay phải đi thuê đại lý thuế?...

Liên quan đến phần mềm, ngoài chi phí đầu tư thiết bị tính tiền, phần mềm, chữ ký số… nhiều hộ cũng băn khoăn về nguy cơ phần mềm bị treo, lỗi trong quá trình sử dụng. Vậy cơ quan thuế có lường trước tình huống này và giải pháp tháo gỡ, hỗ trợ hộ kinh doanh ra sao?

(Nguồn: Tuổi trẻ online, cập nhật 14/01/2026. Bài tóm tắt dành cho mục đích thông tin, không thay thế tư vấn pháp lý.)

Mời bạn đọc, hộ kinh doanh có câu hỏi liên quan đến vấn đề thuế kê khai ngay từ bây giờ gửi về địa chỉ website: smartsign.com.vn để đươc tư vấn hỗ trợ giải đáp thắc mắc liên quan đến chữ ký số và hóa đơn điện tử.

Quy định mới về việc xuất hóa đơn điện tử 2026

Các quy định xuất hóa đơn điện tử đều được dựa trên Nghị định 123/2020/NĐ-CP (được sửa đổi bởi Nghị định 70/2025/NĐ-CP). Mở rộng về đối tượng sử dụng hóa đơn, thời điểm và mức phạt nếu vi phạm quy định. Để nắm bắt kỹ hơn, bạn có thể tham khảo thông tin trong bài viết tại hóa đơn điện tử Vi Na dưới đây.

1. Đối tượng bắt buộc sử dụng hóa đơn điện tử năm 2026

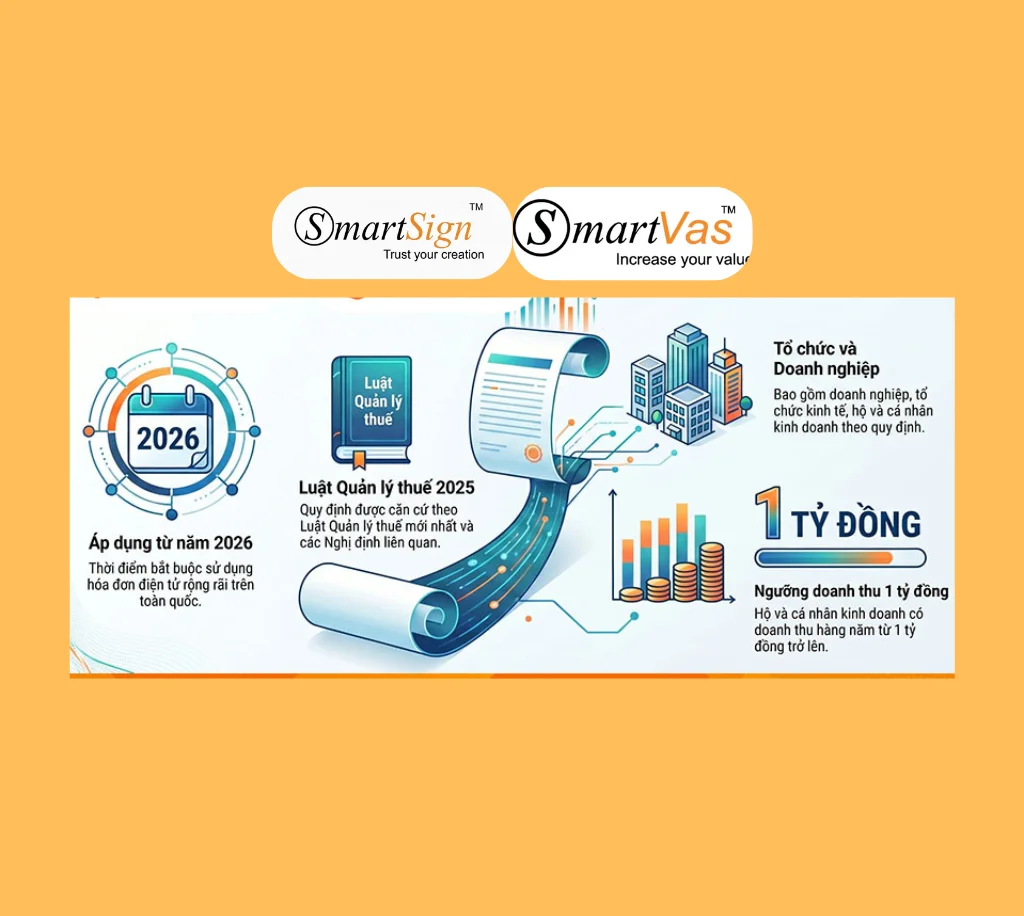
Từ năm 2026, theo các quy định mới từ Luật Quản lý thuế 2025 và các nghị định liên quan, việc sử dụng hóa đơn điện tử trở nên bắt buộc rộng rãi hơn đối với doanh nghiệp, hộ kinh doanh và cá nhân kinh doanh tại Việt Nam. Các đối tượng bắt buộc sử dụng hóa đơn điện tử bao gồm:

Doanh nghiệp, tổ chức kinh tế, hộ kinh doanh và cá nhân kinh doanh theo quy định của Chính phủ

Hộ kinh doanh, cá nhân kinh doanh có doanh thu hàng năm từ 1 tỷ đồng trở lên.

2. Mở rộng diện áp dụng hóa đơn khởi tạo từ máy tính tiền

Từ 1/6/2025 (áp dụng xuyên suốt 2026), diện áp dụng hóa đơn khởi đạo từ máy tính tiền sẽ áp dụng mở rộng thêm: Siêu thị, bán lẻ (trừ ô tô, mô tô), ăn uống, nhà hàng, khách sạn, dịch vụ vận tải hành khách, giải trí, chiếu phim và các dịch vụ cá nhân khác theo Hệ thống ngành kinh tế Việt Nam.

Hóa đơn phải kết nối chuyển dữ liệu điện tử với cơ quan thuế, bao gồm thông tin như thời điểm lập, mã cơ quan thuế hoặc mã QR để tra cứu. Người bán gửi hóa đơn qua tin nhắn, email hoặc cung cấp đường dẫn/mã QR cho người mua

3. Quy định về xuất hóa đơn điện tử 2026

Dưới đây là các quy định liên quan đến việc lập, xuất hóa đơn mới nhất mà các hộ kinh doanh và doanh nghiệp nên lưu tâm.

– Thời điểm xuất hóa đơn đối với bán hàng hóa

Thời điểm xuất hóa đơn khi bán hàng hóa được quy định rõ tại Điều 9 Nghị định 123/2020/NĐ-CP (sửa đổi bởi Nghị định 70/2025/NĐ-CP), áp dụng thống nhất cho hóa đơn điện tử. Cụ thể:

Đối với bán hàng hóa, thời điểm lập hóa đơn là lúc chuyển giao quyền sở hữu hoặc quyền sử dụng hàng hóa cho người mua, không phân biệt đã thu tiền hay chưa.

Xuất khẩu hàng hóa: Do người bán tự xác định, nhưng chậm nhất là ngày làm việc tiếp theo kể từ ngày thông quan.

– Thời điểm xuất hóa đơn đối với cung cấp dịch vụ

Đối với việc cung cấp dịch vụ, thời điểm xuất hóa đơn sẽ là lúc hoàn thành cung cấp dịch vụ, không phân biệt đã thu tiền hay chưa. Nếu nhận tiền đặt cọc hoặc trả trước, phải xuất hóa đơn ngay lúc nhận tiền.

–  Thời điểm xuất hóa đơn khi giao hàng nhiều lần hoặc bàn giao từng hạng mục, công đoạn dịch vụ

Với các trường hợp đặc thù này, thời điểm xuất hóa đơn sẽ được quy định như sau:

Khi giao hàng, bàn giao nhiều lần: Phải lập hóa đơn cho mỗi lần giao hoặc bàn giao.

Bán lẻ nhiều lần trong ngày (hộ kinh doanh): Có thể lập hóa đơn tổng hợp cuối ngày hoặc cuối tháng tùy ngành nghề, nhưng phải đảm bảo minh bạch dữ liệu với cơ quan thuế.

Đối với dịch vụ (xây dựng, lắp đặt…): Lập hóa đơn cho từng hạng mục, công đoạn hoàn thành, bất kể đã thu tiền hay chưa.

– Thời điểm xuất hóa đơn đối với một số trường hợp cụ thể

Một số trường hợp đặc thù khác sẽ có thời điểm xuất hóa đơn khác, cụ thể:

Đối với dịch vụ cung cấp theo kỳ (viễn thông, điện lực, ngân hàng, thương mại điện tử, bưu chính…): Ngày hoàn tất đối soát dữ liệu, chậm nhất ngày 7 tháng sau hoặc 7 ngày sau kỳ quy ước.

Dịch vụ theo tháng (như cho thuê nhà): Lập hóa đơn cuối ngày của tháng dương lịch đã cung cấp.

Thu phí đường bộ điện tử không dừng: Ngày xe qua trạm hoặc tổng hợp cuối tháng nếu nhiều lần.

4. Mức xử phạt khi xuất hóa đơn sai thời điểm bao nhiêu?

Mức xử phạt khi xuất hóa đơn sai tăng dần tùy theo số lượng hóa đơn vi phạm. Điều này đã được quy định trong Nghị định 310/2025/NĐ-CP (sửa đổi Nghị định 125/2020/NĐ-CP), áp dụng từ ngày 16/01/2026.

Số lượng hóa đơn sai

Mức phạt (VND)

01 hóa đơn

500.000 – 1.500.000

02 – dưới 10

2.000.000 – 5.000.000

10 – dưới 20

5.000.000 – 15.000.000

20 – dưới 50

15.000.000 – 30.000.000

50 – dưới 100

30.000.000 – 50.000.000

100 trở lên

50.000.000 – 70.000.000

Một số trường hợp phạt đặc biệt khác liên quan đến việc xuất hóa đơn sai thời điểm:

Đối với hóa đơn khuyến mại, biếu tặng, tiêu dùng nội bộ (không phát sinh doanh thu): Mức phạt thấp hơn, từ 500.000 đồng (02 – dưới 10 hóa đơn) đến 15.000.000 – 30.000.000 đồng (100 hóa đơn trở lên).

Nếu sai thời điểm nhưng không dẫn đến chậm nộp thuế: Phạt 3.000.000 – 5.000.000 đồng.

5. Câu hỏi thường gặp

Dưới đây là những câu hỏi thường gặp mà nhiều hộ kinh doanh và doanh nghiệp mà bạn có thể tham khảo.

Hóa đơn điện tử có xuất lùi ngày được không?

Không, hóa đơn điện tử không được phép xuất lùi ngày. Ngày trên hóa đơn điện tử phải trùng khớp với thời điểm thực tế phát sinh giao dịch (chuyển giao hàng hóa, hoàn thành dịch vụ), theo Điều 9 Nghị định 123/2020/NĐ-CP (sửa đổi bởi Nghị định 70/2025/NĐ-CP).

Số hóa đơn năm 2025 còn dư có được dùng tiếp cho năm 2026 không?

Không, số hóa đơn năm 2025 còn dư không được sử dụng tiếp cho năm 2026. Theo khoản 2 Điều 6 Nghị định 123/2020/NĐ-CP (sửa đổi bởi Nghị định 70/2025/NĐ-CP), phần mềm hóa đơn điện tử tự động cập nhật ký hiệu mới theo năm và reset số hóa đơn về 0000001 từ hóa đơn đầu tiên của năm mới.

Giao hàng trước xuất hóa đơn sau có được không?

Không, không được phép giao hàng trước rồi xuất hóa đơn sau. Thời điểm lập hóa đơn bán hàng hóa là lúc chuyển giao quyền sở hữu hoặc quyền sử dụng hàng hóa cho người mua, không phân biệt đã thu tiền hay chưa, điều này dựa theo khoản 1 Điều 9 Nghị định 123/2020/NĐ-CP (sửa đổi bởi Nghị định 70/2025/NĐ-CP).

Bán hàng qua Shopee, TikTok Shop thì ai là người xuất hóa đơn?

Các sàn TMĐT như Shopee, TikTok Shop chỉ đóng vai trò trung gian hỗ trợ thanh toán, khấu trừ thuế thay (theo Nghị định 117/2025/NĐ-CP), không tự động xuất hóa đơn thay người bán. Người bán hàng trên Shopee, TikTok Shop (doanh nghiệp, hộ kinh doanh, cá nhân kinh doanh) là người chịu trách nhiệm chính xuất hóa đơn điện tử cho khách hàng.

Năm 2026 đánh dấu bước ngoặt lớn trong việc số hóa hoàn toàn công tác quản lý thuế tại Việt Nam. Với mức xử phạt nghiêm khắc đối với hành vi xuất hóa đơn sai thời điểm, các đơn vị kinh doanh cần đặc biệt lưu ý các mốc thời gian và đối tượng bắt buộc theo Nghị định mới.

Dùng thử Hóa đơn điện tử Vi Na – phần mềm hóa đơn điện tử khởi tạo từ máy tính tiền, giúp hộ kinh doanh kê khai thuế và quản lý hóa đơn dễ dàng, chính xác hơn.

Trên đây Hóa đơn điện tử Vi Na đã cung cấp thông tin về “xuất hóa đơn điện tử 2026“. Hy vọng những thông tin trên hữu ích với quý bạn đọc. Nếu còn câu hỏi khác cần được tư vấn, hỗ trợ vui lòng liên hệ với chúng tôi qua Hotline: 1900 6676 đội ngũ của chúng tôi sẽ giải đáp nhanh chóng và chi tiết nhất.

Theo quy định tại Nghị định 70/2025/NĐ-CP sửa đổi, bổ sung một số điều của Nghị định 123/2020/NĐ-CPThông tư 32/2025/TT-BTC, quy định việc sử dụng hóa đơn điện tử khởi tạo từ máy tính tiền có mã của cơ quan thuế

Công Ty Cổ Phần Chữ Ký Số Vi Na ra mắt Phần mềm quản lý bán hàng EPOS VI NA hỗ trợ Quý khách hàng trong nghiệp vụ sử dụng hóa đơn điện tử khởi tạo từ máy tính tiền. Nếu Quý khách hàng cần được tư vấn và hỗ trợ thêm, hãy liên hệ ngay cho đội ngũ chuyên nghiệp của Vi Na, chúng tôi cam kết hỗ trợ khách hàng kịp thời 24/7 trong suốt quá trình sử dụng phần mềm.

EPOS VI NA– Phần mềm Quản lý bán hàng đáp ứng đầy đủ nghiệp vụ như:

Liên kết trực tiếp với cơ quan thuế

Tự động đồng bộ đơn hàng thành hóa đơn, chuyển dữ liệu lên cơ quan thuế theo Thông tư 32/2025/TT-BTC

Cập nhật sớm nhất những chính sách mới của cơ quan thuế

Thiết lập mẫu vé in theo mong muốn của DN & HKD.

Tích hợp hệ sinh thái đa kênh như: Hóa đơn điện tử VI NA, chữ ký số VI NA, phần mềm quản lý bán hàng EPOS VI NA

Tự động thống kê báo cáo chi tiết về doanh thu, lợi nhuận, chi phí… mỗi ngày

Tự động hóa nghiệp vụ nhập liệu và lưu trữ thông tin đơn hàng

ĐĂNG KÝ DÙNG THỬ PHẦN MỀM QUẢN LÝ BÁN HÀNG EPOS VI NA NGAY

Liên hệ để được tư vấn về phần mềm hóa đơn điện tử

Zalo tư vấn mua hàng: 0355.696.676

Website: https://smartsign.com.vn

Email: info@smartsign.com.vn

Facebook: https://www.facebook.com/chukysovinaca
HƯỚNG DẪN SỬ DỤNG PHẦN MỀM ETAX MOBILE

HƯỚNG DẪN SỬ DỤNG PHẦN MỀM ETAX MOBILE
Đăng ký/thay đổi thông tin sử dụng hóa đơn điện tử – Mẫu 01/ĐKTĐ-HĐĐT

Trường hợp 1: Đăng nhập bằng tài khoản định danh điện tử VNeID mức 2

1 Bước 1

  • Chọn Đăng nhập bằng tài khoản Định danh điện tử.
  • Chọn loại tài khoản: Cá nhân.

2 Bước 2

  • Nhấn Xác nhận.
  • Chọn Xác nhận chia sẻ thông tin để đăng nhập ứng dụng Thuế điện tử.

3 Bước 3

  • Tích chọn: “Tôi đã đọc và hiểu rõ nội dung mục đích; Quyền, nghĩa vụ của chủ thể dữ liệu và đồng ý với các nội dung này.”
  • Nhấn Xác nhận chia sẻ.
  • Hệ thống hiển thị màn hình nhập Passcode.

4 Bước 4

  • Nhập Passcode.
  • Tích chọn chức năng Hóa đơn điện tử.
  • Tích chọn Tờ khai chờ xác thực.

Trường hợp 2: Đăng nhập bằng MST và mật khẩu do CQT cấp
Lưu ý: Áp dụng đối với người nộp thuế đã có CCCD.

Các bước thực hiện:

  1. Nhập MST 12 số là CCCD.
  2. Nhập mật khẩu do CQT cấp.
  3. Nhấn Đăng nhập.
  4. Hệ thống hiển thị màn hình chức năng Hóa đơn điện tử.

2. TỜ KHAI CHỜ XÁC THỰC

Hệ thống hiển thị tờ khai chờ xác thực đối với:

  • Đại diện tổ chức kê khai trực tiếp trên eTax Mobile hoặc TTHC.
  • Đại diện hộ kinh doanh kê khai trực tiếp.
  • Đại diện tổ chức kê khai từ TVAN.

Trạng thái xử lý

Còn hạn xác thực

Hiển thị: Xác thực Sinh trắc học hoặc Xác thực OTP

Quá hạn xác thực

Nếu quá 01 ngày làm việc:
• Gửi email thông báo quá hạn
• Gửi thông báo đến hệ thống HĐĐT

3. XÁC THỰC SINH TRẮC HỌC

Bước 1: Chọn Sinh trắc học → Hệ thống hiển thị màn hình xác nhận khuôn mặt.

Bước 2: Tích chọn nội dung xác nhận chia sẻ dữ liệu → Nhấn Xác nhận chia sẻ.

Bước 3: Nhập Passcode.

Bước 4: Thực hiện xác thực khuôn mặt theo hướng dẫn.

Trường hợp không thành công
• Hiển thị thông báo: Xác thực sinh trắc học không thành công.
• Cho phép xác thực lại.
Trường hợp thành công
• Hiển thị thông báo: Xác thực sinh trắc học thành công.
• Hiển thị nút: Gửi tờ khai.
Bước 5: Nhấn Gửi tờ khai để gửi dữ liệu đến hệ thống HĐĐT.

4. XÁC THỰC OTP

Bước 1: Người đại diện pháp luật chọn: Xác thực OTP.

Hệ thống gửi OTP về:
• Email trên tờ khai.
• Email đăng ký eTax Mobile.
• Thông báo trên ứng dụng.

Bước 2: Nhập mã OTP hợp lệ.

Hệ thống hiển thị: Xác thực OTP thành công

Bước 3: Nhấn Gửi tờ khai.

📌 GHI CHÚ QUAN TRỌNG

  • Kiểm tra kết nối internet ổn định trước khi thao tác.
  • Đảm bảo email nhận OTP còn hoạt động.
  • Cập nhật phiên bản eTax Mobile mới nhất.
  • Nên sử dụng điện thoại có hỗ trợ xác thực sinh trắc học.
Chính thức: Nâng ngưỡng chịu thuế với hộ kinh doanh lên 01 tỷ đồng/năm, áp dụng từ 1/1/2026

(Chinhphu.vn) - Chính phủ ban hành Nghị định số 141/2026/NĐ-CP ngày 29/4/2026 sửa đổi, bổ sung một số điều của Nghị định số 68/2026/NĐ-CP quy định về chính sách thuế đối với hộ kinh doanh, cá nhân kinh doanh và Nghị định số 320/2025/NĐ-CP quy định chi tiết một số điều và biện pháp để tổ chức, hướng dẫn thi hành Luật Thuế thu nhập doanh nghiệp. Nghị định này có hiệu lực thi hành từ ngày 01/01/2026.

Nâng ngưỡng chịu thuế với hộ kinh doanh lên 01 tỷ đồng/năm

Điều 1 Nghị định số 141/2026/NĐ-CP đã sửa đổi, bổ sung một số điều của Nghị định số 68/2026/NĐ-CP ngày 05 tháng 3 năm 2026 của Chính phủ về chính sách thuế và quản lý thuế đối với hộ kinh doanh, cá nhân kinh doanh. Cụ thể:

Sửa đổi cụm từ "500 triệu đồng" thành "01 tỷ đồng" tại Điều 3 (thuế giá trị gia tăng), Điều 4 (thuế thu nhập cá nhân), khoản 1 Điều 8, Điều 9, Điều 10, khoản 3 Điều 11, khoản 1 và khoản 2 Điều 12, khoản 4 Điều 17, khoản 3 Điều 18 Nghị định số 68/2026/NĐ-CP.

Nghị định số 141/2026/NĐ-CP cũng nêu rõ: Trường hợp hộ kinh doanh, cá nhân kinh doanh tự xác định mức doanh thu năm từ hoạt động sản xuất, kinh doanh hàng hóa, dịch vụ từ 01 tỷ đồng trở xuống mà đã kê khai nộp thuế thu nhập cá nhân, thuế giá trị gia tăng theo quy định tại Nghị định số 68/2026/NĐ-CP thì được xử lý tiền thuế đã nộp theo quy định tại Điều 12 Nghị định số 68/2026/NĐ-CP.

Bộ Tài chính cho biết, việc áp dụng mức doanh thu năm không phải nộp thuế thu nhập cá nhân của hộ, cá nhân kinh doanh lên 01 tỷ đồng/năm đồng thời nâng mức doanh thu không chịu thuế giá trị gia tăng của hộ, cá nhân kinh doanh lên 01 tỷ đồng/năm thống nhất với quy định hộ kinh doanh, cá nhân kinh doanh có mức doanh thu hằng năm từ 01 tỷ đồng trở lên sử dụng hóa đơn điện tử khởi tạo từ máy tính tiền kết nối chuyển dữ liệu điện tử với cơ quan thuế.

Theo số liệu tính toán của cơ quan thuế, hiện nay, số hộ, cá nhân có doanh thu dưới 01 tỷ đồng là khoảng 2.556.042 hộ, cá nhân. Với quy định mới này thì dự kiến số giảm thu ngân sách nhà nước là khoảng 16.650 tỷ đồng so với năm 2025 (thu theo chế độ thuế khoán và mức ngưỡng doanh thu không phải nộp thuế là 100 triệu đồng/năm) và giảm khoảng 4.850 tỷ đồng so với chính sách hiện hành đã điều chỉnh ngưỡng doanh thu miễn thuế lên 500 triệu/năm.

Hộ kinh doanh, cá nhân kinh doanh có doanh thu năm trên 01 tỷ đồng phải áp dụng hóa đơn điện tử

Nghị định số 141/2026/NĐ-CP cũng sửa đổi, bổ sung khoản 5 Điều 8 Nghị định số 68/2026/NĐ-CP (sử dụng hóa đơn điện tử) như sau:

Hộ kinh doanh, cá nhân kinh doanh có doanh thu năm trên 01 tỷ đồng thì phải áp dụng hóa đơn điện tử có mã của cơ quan thuế, hóa đơn điện tử khởi tạo từ máy tính tiền có kết nối dữ liệu với cơ quan thuế.

Trường hợp hộ kinh doanh, cá nhân kinh doanh có nhiều địa điểm kinh doanh thì sử dụng mã số thuế của hộ kinh doanh, cá nhân kinh doanh cho tất cả các cửa hàng và phải ghi rõ mã địa điểm kinh doanh trên hóa đơn.

Trường hợp hộ kinh doanh, cá nhân kinh doanh có doanh thu năm từ 01 tỷ đồng trở xuống đáp ứng điều kiện và có nhu cầu sử dụng hóa đơn điện tử thì đăng ký sử dụng hóa đơn điện tử có mã của cơ quan thuế hoặc hóa đơn điện tử khởi tạo từ máy tính tiền có kết nối dữ liệu với cơ quan thuế.

Hộ kinh doanh, cá nhân kinh doanh mới ra kinh doanh tại Điều 9 Nghị định này hoặc hộ kinh doanh, cá nhân kinh doanh có doanh thu năm trước chưa trên 01 tỷ đồng (trừ trường hợp đã đăng ký sử dụng hóa đơn điện tử) nhưng trong năm tính thuế có doanh thu trên 01 tỷ đồng trở lên thì phải áp dụng hóa đơn điện tử có mã của cơ quan thuế, hóa đơn điện tử khởi tạo từ máy tính tiền có kết nối dữ liệu với cơ quan thuế. Hộ kinh doanh, cá nhân kinh doanh đăng ký sử dụng hóa đơn điện tử trong thời gian 30 ngày kể từ ngày cuối cùng của kỳ tính thuế có doanh thu lũy kế trên 01 tỷ đồng.

Ngưỡng thu nhập được miễn thuế của doanh nghiệp là 01 tỷ đồng/năm

Nghị định số 141/2026/NĐ-CP bổ sung khoản 15 Điều 4 Nghị định số 320/2025/NĐ-CP về thu nhập được miễn thuế thu nhập doanh nghiệp.

Theo đó, miễn thuế thu nhập doanh nghiệp đối với thu nhập của doanh nghiệp, tổ chức được thành lập theo quy định của pháp luật Việt Nam có tổng doanh thu năm từ 01 tỷ đồng trở xuống, cụ thể như sau:

Tổng doanh thu năm làm căn cứ xác định doanh nghiệp thuộc đối tượng được miễn thuế thu nhập doanh nghiệp là tổng doanh thu từ hoạt động bán hàng, cung cấp dịch vụ (không bao gồm các khoản giảm trừ doanh thu), doanh thu từ hoạt động tài chính và thu nhập khác trên Phụ lục kết quả hoạt động sản xuất, kinh doanh kèm theo tờ khai quyết toán thuế thu nhập doanh nghiệp của kỳ tính thuế năm trước liền kề.

Trường hợp doanh nghiệp có thời gian hoạt động của kỳ tính thuế năm trước liền kề dưới 12 tháng thì tổng doanh thu kỳ tính thuế năm trước liền kề được xác định bằng tổng doanh thu thực tế trong kỳ tính thuế đó chia cho số tháng doanh nghiệp thực tế hoạt động sản xuất, kinh doanh trong kỳ tính thuế nhân với 12 tháng. Trường hợp doanh nghiệp mới thành lập, doanh nghiệp chuyển đổi loại hình doanh nghiệp, chuyển đổi hình thức sở hữu, hợp nhất, sáp nhập, chia, tách trong tháng bất kỳ của kỳ tính thuế năm trước liền kề thì thời gian hoạt động được tính đủ tháng.

Trường hợp doanh nghiệp mới thành lập trong kỳ tính thuế và dự kiến tổng doanh thu trong kỳ tính thuế không quá 01 tỷ đồng thì doanh nghiệp không phải tạm nộp thuế thu nhập doanh nghiệp. Kết thúc kỳ tính thuế, trường hợp tổng doanh thu thực tế trong kỳ tính thuế vượt mức 01 tỷ đồng thì doanh nghiệp thực hiện kê khai, quyết toán thuế thu nhập doanh nghiệp theo quy định và không phải tính tiền chậm nộp.

Quy định miễn thuế không áp dụng đối với doanh nghiệp được thành lập theo quy định của pháp luật Việt Nam là công ty con hoặc công ty có quan hệ liên kết mà doanh nghiệp trong quan hệ liên kết không phải là doanh nghiệp đáp ứng điều kiện miễn thuế quy định tại khoản này.

Nghị định số 141/2026/NĐ-CP cũng nêu rõ: Trường hợp doanh nghiệp đã tạm nộp thuế thu nhập doanh nghiệp quý I năm 2026 mà doanh nghiệp dự kiến tổng doanh thu trong kỳ tính thuế từ 01 tỷ đồng trở xuống thì không phải tạm nộp thuế thu nhập các quý tiếp theo, được bù trừ, hoàn trả, hoàn trả kiêm bù trừ thu ngân sách theo quy định của pháp luật về quản lý thuế đối với số thuế nộp thừa.

Trường hợp kỳ tính thuế năm 2025 có thời điểm kết thúc sau ngày 01 tháng 01 năm 2026 mà doanh nghiệp đáp ứng điều kiện quy định trên thì được miễn thuế thu nhập doanh nghiệp cho thời gian tính từ ngày 01 tháng 01 năm 2026 đến hết kỳ tính thuế năm 2025. Số thuế thu nhập doanh nghiệp được miễn thuế của kỳ tính thuế năm 2025 quy định tại khoản này bằng tổng số thuế thu nhập doanh nghiệp phải nộp của năm 2025 chia cho 12 tháng (hoặc số tháng thực hoạt động của kỳ tính thuế năm 2025 đối với trường hợp doanh nghiệp thành lập mới trong năm 2025) và nhân với số tháng của kỳ tính thuế năm 2025 thuộc năm dương lịch 2026. Từ kỳ tính thuế năm 2026 thực hiện theo quy định tại Điều 2 Nghị định này.

Theo Bộ Tài chính, để đồng bộ với ngưỡng doanh thu không phải nộp thuế của hộ, cá nhân kinh doanh thì ngưỡng thu nhập được miễn thuế của doanh nghiệp nhỏ là 01 tỷ đồng/năm, qua đó đảm bảo công bằng trong chính sách, giúp cho người nộp thuế lựa chọn mô hình kinh doanh phù hợp, góp phần khuyến khích các hộ kinh doanh chuyển đổi lên mô hình doanh nghiệp với chế độ quản trị chuyên nghiệp và có nhiều điều kiện để nâng cao hơn nữa quy mô, hiệu quả kinh doanh. Quy định này cũng nhằm thể chế hóa Nghị quyết số 68-NQ/TW, trong đó đặt ra mục tiêu đến năm 2030 phấn đấu có 2 triệu doanh nghiệp hoạt động trong nền kinh tế, 20 doanh nghiệp hoạt động/nghìn dân.

Theo tính toán của Bộ Tài chính, với quy định miễn thuế thu nhập doanh nghiệp đối với doanh nghiệp có tổng doanh thu không quá 01 tỷ đồng/năm thì số thuế thu nhập doanh nghiệp được miễn là khoảng 2.164 tỷ đồng và số lượng doanh nghiệp được miễn khoảng 235.800 doanh nghiệp.

(Nguồn tham khảo: Báo điện tử chính phủ, cập nhật 06/05/2026. Bài tóm tắt dành cho mục đích thông tin, không thay thế tư vấn pháp lý.)

Dùng thử Hóa Đơn Vi Na – phần mềm hóa đơn điện tử khởi tạo từ máy tính tiền, giúp hộ kinh doanh kê khai thuế và quản lý hóa đơn dễ dàng, chính xác hơn.

DÀNH RIÊNG CHO HKD TẶNG 5000 HÓA ĐƠN + 01 NĂM CHỮ KÝ SỐ

👉 Đăng ký tư vấn & trải nghiệm ngay hôm nay : https://smartsign.com.vn/san-pham/phan-mem-ban-hang/

Đội ngũ chuyên gia của Vi Na sẵn sàng hỗ trợ cài đặt và hướng dẫn sử dụng chi tiết.

Công ty Cổ phần Chữ ký số Vi Na
Hotline: 19006676 (1000 đ/phút).
Zalo bán hàng/hỗ trợ : 0355.696.676

Hóa đơn chính chủ, doanh nghiệp ‘ma’ hết đường

Hóa đơn chính chủ, doanh nghiệp “ma” hết đường
 

Từ ngày 15/05/2026

Từ ngày 15/05/2026, người đại diện theo pháp luật của doanh nghiệp (DN) bắt buộc phải thực hiện xác thực sinh trắc học khi đăng ký mới hoặc thay đổi thông tin đăng ký sử dụng hóa đơn điện tử (HĐĐT).

Đây là quy định mới nhằm tăng cường an toàn, minh bạch và hạn chế tình trạng thành lập doanh nghiệp “ma” để mua bán hóa đơn trái phép.

Bắt buộc xác thực sinh trắc học khi đăng ký hóa đơn điện tử

Người đại diện pháp luật của DN cần thực hiện xác thực trong các trường hợp:

  • Đăng ký mới sử dụng hóa đơn điện tử
  • Thay đổi thông tin đăng ký sử dụng HĐĐT (Họ và tên, Số CCCD, Ngày sinh, và các thông tin liên quan khác)

Yêu cầu:
• Có tài khoản VNeID mức độ 2
• Cài đặt ứng dụng eTax Mobile

Lưu ý quan trọng: Nếu sau 01 ngày kể từ khi gửi hồ sơ mà chưa thực hiện xác thực sinh trắc học, hồ sơ sẽ bị từ chối.

Hạn chế doanh nghiệp “ma”, làm sạch dữ liệu

Thực tế nhiều năm qua cho thấy vẫn tồn tại tình trạng kẻ xấu sử dụng thông tin căn cước công dân của người khác để thành lập DN “ma”, phục vụ cho hoạt động mua bán hóa đơn điện tử trái phép.

Nhiều người dân bất ngờ phát hiện mình đứng tên giám đốc hoặc người đại diện pháp luật của doanh nghiệp mà hoàn toàn không hay biết, dẫn đến các rắc rối nghiêm trọng:

  • Bị tạm hoãn xuất cảnh
  • Bị liên đới trách nhiệm về nợ thuế
  • Mất nhiều thời gian làm việc với cơ quan chức năng

Một trường hợp điển hình là bà N.N.T.H (Lâm Đồng). Cuối năm 2025, bà bị tạm hoãn xuất cảnh vì công ty do bà đứng tên đang nợ thuế hơn 308 triệu đồng, dù bà khẳng định chưa từng thành lập hay ủy quyền cho ai mở công ty.

Lợi ích của quy định mới

  • Xác minh đúng người đại diện pháp luật
  • Hạn chế tối đa việc giả mạo thông tin cá nhân
  • Ngăn chặn tình trạng mua bán hóa đơn trái phép
  • Góp phần làm sạch dữ liệu doanh nghiệp và hóa đơn điện tử

Doanh nghiệp cần chủ động thực hiện

  • Kiểm tra tài khoản VNeID mức độ 2
  • Cập nhật ứng dụng eTax Mobile phiên bản mới nhất
  • Thực hiện xác thực sinh trắc học đúng thời gian quy định để tránh hồ sơ bị từ chối

Việc triển khai hóa đơn điện tử “chính chủ” sẽ tạo môi trường kinh doanh minh bạch, an toàn và giảm thiểu các hành vi gian lận về thuế trong thời gian tới.